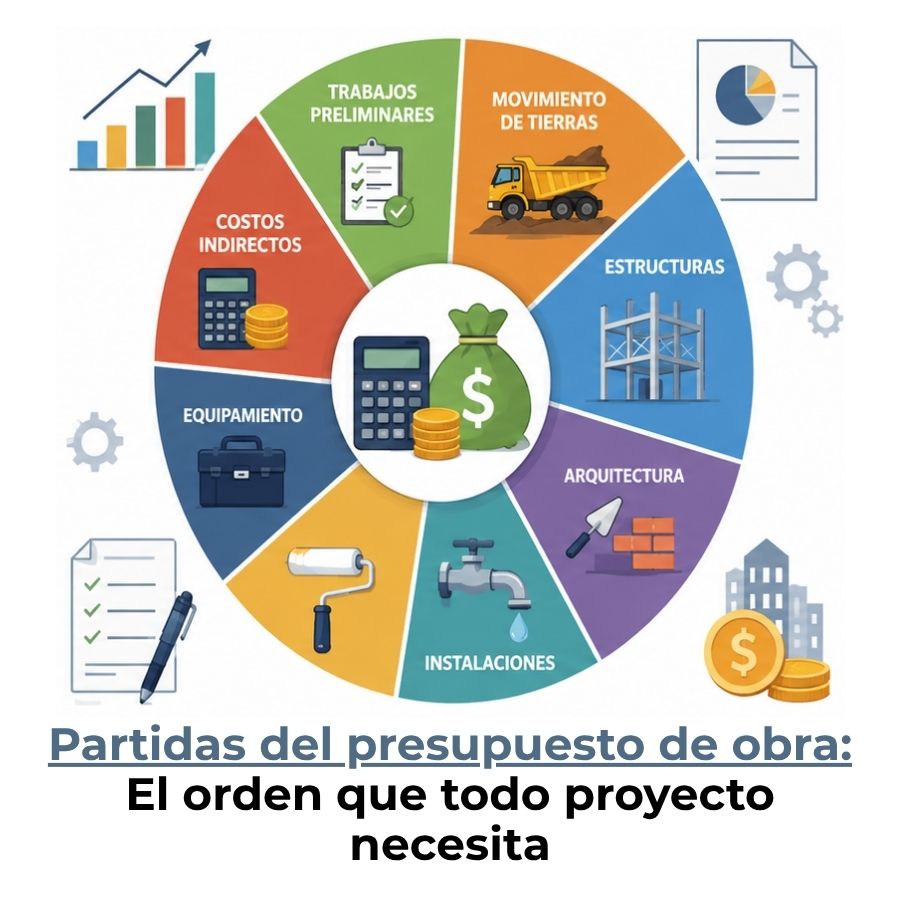
Las partidas del presupuesto de obra son cada uno de los trabajos concretos en los que se divide un proyecto de construcción, con su descripción, su unidad de medida y su precio. Saber qué son, cómo se clasifican y cómo se calcula su coste te permite controlar cualquier proyecto desde el primer número hasta el coste final.
¿Qué son las partidas del presupuesto de obra?
Cuando alguien elabora un presupuesto de obra, no anota un precio global y ya. Divide el proyecto en piezas más pequeñas, cada una con su propia descripción, cantidad y valor. Cada una de esas piezas es lo que se conoce como partida de obra: la unidad mínima de trabajo que puede medirse, valorarse y controlarse por separado.
Dicho de forma más precisa, una partida recoge todo lo necesario para ejecutar una tarea concreta dentro de la obra: los materiales que se consumen, la mano de obra que interviene y la maquinaria que se emplea. Si la obra fuera un libro, las partidas serían los párrafos: cada uno cierra una idea completa antes de pasar a la siguiente.
Diferencia entre partida, capítulo y subpartida
Estos tres términos conviven en cualquier presupuesto de construcción, pero cada uno opera en un nivel diferente. El capítulo es el bloque más amplio: agrupa todas las partidas que pertenecen al mismo tipo de trabajo, como «Estructura» o «Instalaciones». Dentro del capítulo están las partidas, que detallan cada tarea concreta. Y cuando una partida necesita aún más precisión, se divide en subpartidas.
¿Para qué sirven las partidas dentro del presupuesto?
Las partidas no son solo un formato de presentación: son la herramienta que permite medir el avance real de la obra y controlar el gasto en tiempo real. Cuando cada tarea tiene su propio coste asignado, comparar lo que se presupuestó con lo que se ejecutó es sencillo. Sin ese desglose, el control desaparece y los sobrecostes llegan sin aviso.
Además, las partidas son la base sobre la que se elaboran las certificaciones de obra: los documentos que el contratista presenta para cobrar el trabajo ya ejecutado. Si las partidas están bien definidas desde el inicio, el proceso de certificación se vuelve claro y sin disputas entre las partes involucradas en el proyecto.
Clasificación de las partidas del presupuesto de obra
No todas las partidas funcionan igual ni se calculan de la misma manera. Dependiendo de cómo se mide el trabajo y de qué papel juega dentro del proyecto, cada partida responde a una categoría distinta con sus propias reglas de valoración. Conocer esta clasificación te evita errores al elaborar o revisar cualquier presupuesto de construcción.
Partidas directas: mano de obra, materiales y maquinaria
Las partidas directas son aquellas que se pueden vincular con precisión a una tarea específica dentro de la obra. Son el núcleo de cualquier presupuesto de costos de construcción bien elaborado, porque representan el coste real de ejecutar cada trabajo. Su valor se obtiene sumando tres componentes: mano de obra, materiales y maquinaria, cada uno con su propia forma de cálculo.
- Mano de obra: Se calcula multiplicando las horas trabajadas por el coste por hora de cada categoría profesional: oficial de primera, oficial de segunda, peón, etc. El precio de referencia suele estar fijado en el convenio provincial del sector.
- Materiales: Incluye el precio del material en origen más el transporte hasta la obra y las mermas previstas por corte o desperdicio. No basta con el precio de catálogo; el precio real es el que llega puesto en la obra.
- Maquinaria: Se valora en horas de uso multiplicadas por el coste de alquiler o por la amortización del equipo si es propio. Incluye combustible, mantenimiento y operario cuando va asociado a la máquina.
Partidas indirectas y costes generales
Los costes indirectos son los que no se pueden asignar a una partida concreta, pero sin ellos la obra no podría ejecutarse. El jefe de obra, la oficina técnica en campo, los seguros de la obra o el consumo de agua y luz en la caseta son ejemplos típicos. Se aplican como un porcentaje sobre el coste directo total del proyecto.
Los costes indirectos se fijan en un 6 % sobre el coste directo de cada partida para obras de edificación, según lo establecido en el Real Decreto 1098/2001 del Reglamento General de Contratos de las Administraciones Públicas.
A estos se suman los gastos generales de estructura de la empresa (habitualmente un 13 % sobre el Presupuesto de Ejecución Material) y el beneficio industrial (un 6 % adicional). Estos porcentajes son los que convierten el coste de producción en un precio de contrato real y sostienen económicamente la operación del contratista.
Partidas alzadas: cuándo y cómo se usan
Una partida alzada es un precio global que se asigna a un trabajo cuando resulta difícil medirlo con precisión antes de ejecutarlo. No tiene descompuesto detallado: se negocia un importe cerrado entre las partes. Su uso está justificado en trabajos imprevisibles, como la gestión de imprevistos durante demoliciones o intervenciones arqueológicas, pero no debería representar más del 5–10 % del presupuesto total.
Cuando las partidas alzadas superan ese porcentaje, normalmente indica que el presupuesto no se ha medido con suficiente rigor. Esto genera conflictos al momento de liquidar la obra, porque el cliente y el contratista interpretan de formas distintas qué cubría ese importe. La claridad en la definición de partidas evita exactamente ese tipo de disputas al final del proyecto.
Capítulos principales de un presupuesto de obra
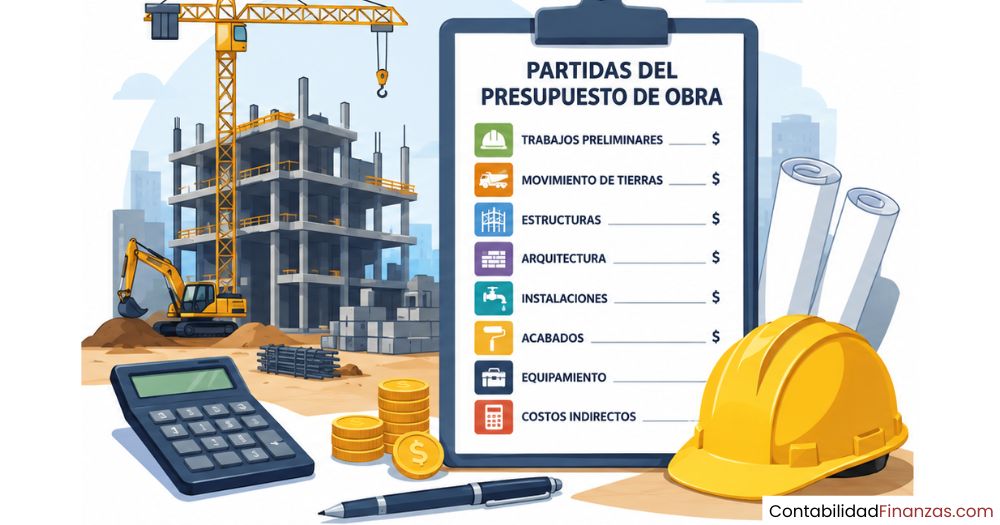
Para que un presupuesto sea legible y manejable, las partidas se agrupan en capítulos. Un capítulo reúne todas las partidas del mismo tipo de trabajo y las presenta en el orden en que se ejecutarán en la obra. Así, quien revisa el presupuesto puede localizar cualquier coste en segundos sin tener que recorrer cientos de líneas mezcladas.
Obras preliminares y preparación del terreno
Las obras preliminares son el primer capítulo en ejecutarse y, por tanto, el primero en el presupuesto. Incluyen todos los trabajos necesarios antes de clavar la primera estaca: vallado del perímetro, señalización de seguridad, limpieza del terreno, desmonte de vegetación, estudios geotécnicos y levantamientos topográficos. Son partidas que muchos presupuestos noveles olvidan, generando costes sorpresa desde el primer día de obra.
Dentro de este capítulo también se incluyen los medios auxiliares generales: la caseta de obra, los sanitarios portátiles para los operarios, la conexión provisional de agua y electricidad. Son costes que no producen metros cuadrados visibles, pero sin ellos la obra no puede arrancar de forma segura ni legal.
Estructura y cimentación
El capítulo de estructura es, en términos económicos, uno de los más pesados del presupuesto. Abarca desde la excavación para las zapatas hasta la última losa de cubierta, pasando por columnas, vigas y muros de contención. Una variación en las dimensiones o el tipo de cimentación puede alterar el coste global del proyecto de manera significativa, razón por la que este capítulo exige las mediciones más precisas.
Las partidas de estructura se calculan principalmente en m³ de hormigón y kg de acero de refuerzo. Cada tipo de elemento (zapata corrida, losa de cimentación, pilar circular, viga peraltada) tiene su propia partida, porque los rendimientos de mano de obra y los consumos de material son distintos en cada caso. Confundirlos llevaría a un coste incorrecto desde la base del cálculo.
Albañilería, instalaciones y acabados
Estos tres capítulos concentran la mayor cantidad de partidas individuales de toda la obra. La albañilería recoge tabiquería, enfoscados, recrecidos y trabajos de cerramiento. Las instalaciones agrupan los sistemas eléctrico, hidráulico, sanitario y de climatización. Los acabados cubren revestimientos, pavimentos, pinturas, carpintería y limpieza final: todo lo que el usuario final verá y tocará.
Cada uno de estos capítulos puede tener a su vez subcapítulos propios. Por ejemplo, dentro de «Instalaciones» es habitual separar la eléctrica, la fontanería y la climatización en subcapítulos independientes, porque los gremios que las ejecutan son distintos y sus certificaciones se tramitan por separado. Esta estructura facilita enormemente la contabilidad de contratistas y el seguimiento mensual del gasto.
¿Cómo se calcula el precio de cada partida?
El precio de una partida no es un número que se inventa ni se toma de una tabla genérica: se construye desde dentro hacia fuera, sumando el coste de cada recurso necesario para ejecutar esa unidad de trabajo. A ese proceso de construcción del precio se le llama análisis de precio unitario, y es el corazón técnico de cualquier presupuesto de obra bien hecho.
Precio unitario y unidades de medida
Cada partida tiene asignada una unidad de medida que define cómo se cuantifica ese trabajo. No es lo mismo presupuestar un muro por metro cuadrado (m²) que por metro cúbico (m³) o por unidad (ud). Elegir mal la unidad de medida es uno de los errores más frecuentes y difíciles de detectar en un presupuesto, porque puede hacer que el precio parezca correcto, pero el importe total no lo sea.
El descompuesto de una partida: mano de obra, material y equipo
El descompuesto es el desglose interno que muestra exactamente cómo se llega al precio unitario de una partida. Separa el coste de la mano de obra, el de los materiales y el de la maquinaria, y los suma para obtener el coste directo. A continuación, se aplican los costes indirectos y, si corresponde, los medios auxiliares. El resultado es el precio unitario final que aparece en el presupuesto.
Errores frecuentes al definir las partidas de un presupuesto
Cuando un presupuesto de obra se desvía de lo previsto, casi siempre hay un error en la definición de sus partidas. No suelen ser errores de cálculo, sino de alcance: cosas que se dieron por sobreentendidas o directamente se olvidaron. Conocer los más habituales te pone en una posición mucho mejor para detectarlos antes de que se conviertan en costes inesperados.
- Omitir las obras preliminares: Vallado, caseta de obra, conexiones provisionales y señalización de seguridad no aparecen solos. Si no están en el presupuesto, alguien los pagará como extra desde el primer día.
- Usar partidas alzadas en exceso: Cuando más del 10 % del presupuesto son importes a tanto alzado, el coste final se vuelve impredecible. Cada partida alzada que pueda medirse debería convertirse en una partida unitaria.
- No incluir el transporte de materiales: El precio de un material en el almacén no es el mismo que puesto en la obra. La diferencia, sumada a todas las partidas, puede ser considerable en proyectos en zonas de difícil acceso.
- Confundir punto de luz con luminaria: Una de las confusiones más comunes en instalaciones eléctricas. El punto de luz es la infraestructura (cableado, caja, mecanismo). La luminaria es el aparato. Son dos partidas distintas con precios distintos.
- Olvidar la limpieza final de obra: Es una partida real con su propio coste. Si no se incluye, o la asume el contratista reduciendo su margen o se factura como añadido al finalizar la obra, generando fricción con el cliente.
- No detallar el alcance de cada partida: Una partida que no especifica si incluye suministro de materiales, transporte o solo mano de obra dará lugar a interpretaciones distintas y a reclamaciones al liquidar.
Relación entre partidas, PEM, PEC y precio final de la obra
Las partidas son el punto de partida, pero el precio que el cliente termina pagando resulta de aplicar varios porcentajes adicionales sobre ellas. Entender esta cadena de cálculo es lo que permite comparar presupuestos con criterio real. Al sumar todas las partidas se obtiene el Presupuesto de Ejecución Material (PEM): el coste puro de producir la obra, sin márgenes ni impuestos.
Al PEM se le suman los gastos generales de la empresa (un 13 % sobre el PEM) y el beneficio industrial (un 6 % sobre el PEM), obteniendo así el Presupuesto de Ejecución por Contrata (PEC). Finalmente, se aplica el IVA correspondiente: un 10 % para vivienda habitual y un 21 % para el resto de usos, según la normativa fiscal vigente. El resultado es el precio total que el cliente abona.
Comprender esta estructura es lo que distingue a quien lee un presupuesto de forma superficial de quien lo analiza con criterio. Si te planteas elaborar un presupuesto de obra desde cero, conocer cada eslabón de esta cadena te permite presentar un documento profesional, transparente y competitivo. Y si eres quien recibe el presupuesto, te da las herramientas para validar que cada coste está justificado.
La contabilidad de la construcción gira precisamente alrededor de este esquema: registrar cada partida ejecutada, comparar el coste real con el presupuestado y cerrar la obra con la información necesaria para mejorar los presupuestos siguientes.
Preguntas frecuentes
¿Qué es una partida de obra y cómo se diferencia de un capítulo?
Una partida de obra es la unidad mínima de trabajo dentro de un presupuesto: un trabajo concreto, medible y valorable por separado, con su descripción, su unidad de medida y su precio. Un capítulo, en cambio, es un agrupador: reúne varias partidas del mismo tipo de trabajo (por ejemplo, todas las partidas eléctricas forman el capítulo de instalaciones eléctricas). Las partidas son el detalle; los capítulos, la organización que hace ese detalle legible. Ningún presupuesto profesional presenta partidas sueltas sin agruparlas en capítulos.
¿Cuántas partidas tiene un presupuesto de construcción típico?
El número varía enormemente según el tipo y la complejidad del proyecto. Una reforma sencilla de una vivienda puede tener entre 30 y 80 partidas, distribuidas en 6 a 10 capítulos. Un proyecto de obra nueva de cierta envergadura puede superar las 200 partidas, agrupadas en 12 a 18 capítulos. No existe un número correcto: lo que importa es que cada tarea medible tenga su propia partida y que no quede ningún trabajo relevante sin cuantificar ni valorar en el documento.
¿Qué incluye el descompuesto de una partida de obra?
El descompuesto es el desglose interno que muestra cómo se calcula el precio unitario de una partida. Incluye tres elementos: la mano de obra (horas de cada categoría profesional multiplicadas por su coste por hora), los materiales (precio de cada material puesto en obra, con transporte y mermas) y la maquinaria (horas de uso multiplicadas por el coste de alquiler o amortización). La suma de estos tres componentes forma el coste directo, al que se añade el porcentaje de costes indirectos para obtener el precio unitario final.
¿Cuál es la diferencia entre partida unitaria y partida alzada?
La partida unitaria tiene un precio por unidad de medida (m², m³, kg, ud.) que se multiplica por la cantidad real ejecutada. Es la forma más precisa y habitual de presupuestar. La partida alzada, en cambio, establece un precio global cerrado para un trabajo que resulta difícil de medir con antelación. No tiene descompuesto visible ni unidad de medida definida. Su uso está justificado en casos puntuales de difícil cuantificación, pero abusar de ellas en un presupuesto es síntoma de que las mediciones no se hicieron con suficiente rigor.
¿Qué son los costes indirectos en un presupuesto de obra?
Los costes indirectos son aquellos que no pueden asignarse a una partida concreta, pero que son necesarios para que la obra funcione. El jefe de obra, el técnico de seguridad, la oficina de campo, los seguros de responsabilidad civil o el consumo eléctrico de la caseta son ejemplos habituales. Se aplican como un porcentaje sobre el coste directo de cada partida. Para obras de edificación, el Real Decreto 1098/2001 los fija en un 6 % del coste directo, aunque en otros tipos de obra el porcentaje puede variar según las condiciones del proyecto.
¿Cómo afectan las partidas al precio final que paga el cliente?
Las partidas determinan el Presupuesto de Ejecución Material (PEM), que es la base de todos los cálculos posteriores. Sobre el PEM se aplican los gastos generales (13 %) y el beneficio industrial (6 %), obteniendo el Presupuesto de Ejecución por Contrata (PEC). A ese resultado se le suma el IVA correspondiente para llegar al precio total. Si una partida está mal medida o se omite, el error se traslada a toda la cadena y el cliente termina pagando un precio que no refleja la realidad del proyecto ejecutado.
¿Se puede modificar una partida una vez iniciada la obra?
Sí, es posible, pero tiene consecuencias contractuales y económicas. Cuando durante la ejecución aparece un trabajo no previsto o una partida debe modificarse en alcance o cantidad, se formaliza mediante una orden de cambio o un presupuesto adicional. Si la modificación estaba dentro de las tolerancias pactadas en el contrato, el ajuste es directo. Si supera esos límites, requiere la aceptación expresa del cliente. Por eso, cuanto mejor definidas estén las partidas desde el inicio, menos modificaciones serán necesarias durante la obra y menos conflictos surgirán al liquidar el proyecto.
Conclusión
Las partidas del presupuesto de obra son mucho más que líneas de un documento: son la forma en que se convierte un proyecto de construcción en números concretos, verificables y controlables. Cada partida recoge un trabajo real, con su medida, su coste desglosado y su lugar dentro del conjunto. Sin ese nivel de detalle, el presupuesto pierde su función más valiosa: permitirte saber en todo momento si la obra avanza dentro de lo previsto.
Ahora que conoces la diferencia entre partida, capítulo y descompuesto, y entiendes cómo se construye el precio desde el coste directo hasta el total que paga el cliente, puedes leer cualquier presupuesto con otra mirada. Detectarás omisiones, evaluarás si las partidas alzadas están justificadas y comprenderás por qué dos presupuestos con el mismo número final no son necesariamente comparables si sus partidas no coinciden.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido relacionado con la contabilidad y los costes en el sector de la construcción, explicado con la misma claridad y con ejemplos que puedes aplicar desde el primer momento.
También te puede interesar:
¿Cómo llevar la contabilidad de una obra?
Presupuesto de obra vs. Costo real
Contabilidad de proyectos de infraestructura vial
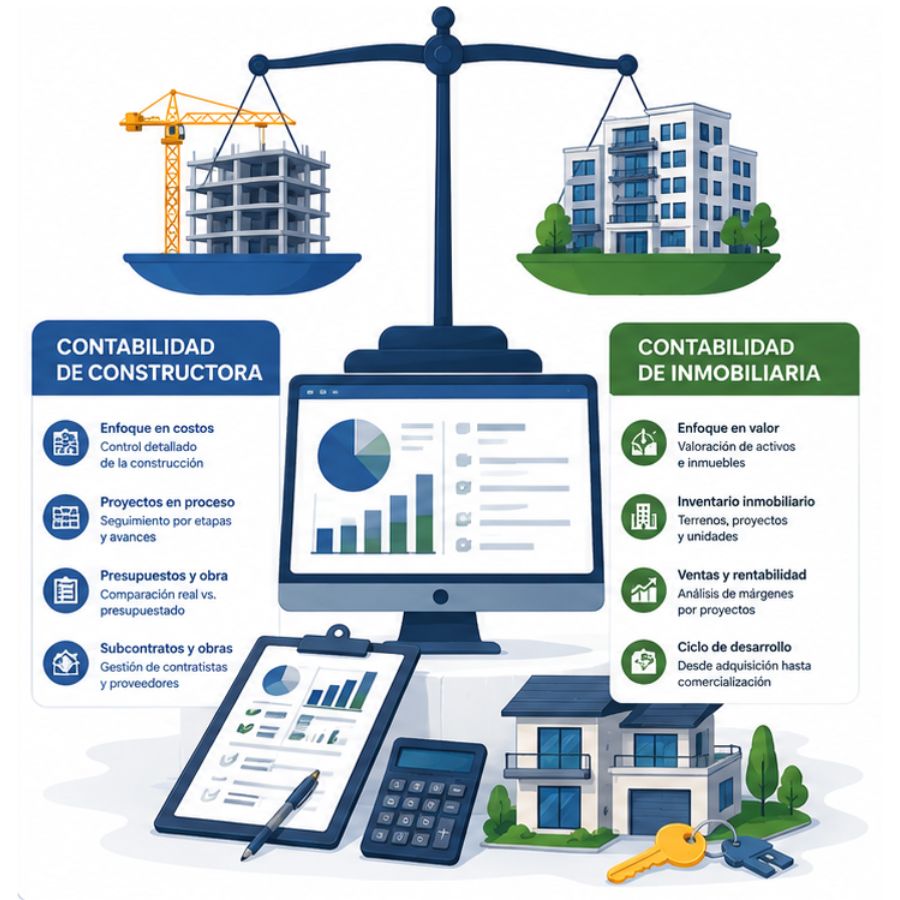
Diferencia entre contabilidad de constructora e inmobiliaria
Contabilización de la compra de terrenos para construir
Gastos de licencias y permisos de construcción

¿Cómo elaborar un presupuesto de obra?