Cuando escuchas que el sistema ABC se basa en actividades, puede parecer sencillo. Pero detrás de esa palabra hay una jerarquía completa que define cómo se mueven los costos dentro de una empresa. Entender qué es una actividad y qué es una subactividad puede parecer un detalle técnico menor, pero es exactamente lo que separa un sistema de costos preciso de uno que distorsiona los resultados sin que nadie lo note.
¿Qué son las actividades y subactividades en el sistema ABC?
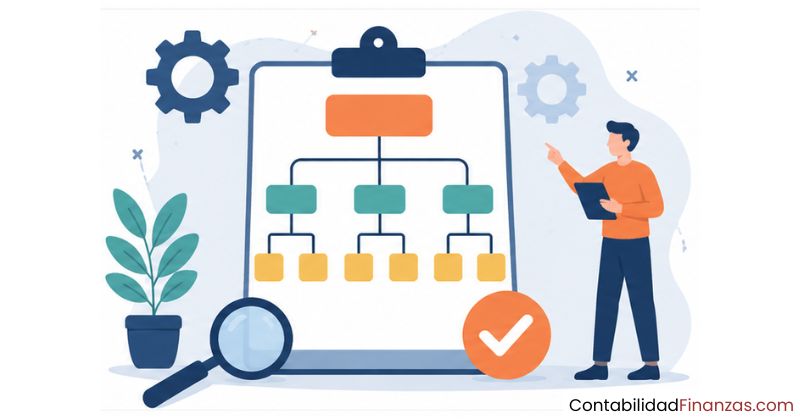
En la contabilidad por actividades, una actividad es cualquier tarea, proceso u operación que consume recursos dentro de la organización. Puede ser recibir materiales, gestionar pedidos, inspeccionar productos o atender a un cliente. Lo que define a una actividad no es su nombre, sino el hecho de que tiene un costo asociado y un resultado identificable.
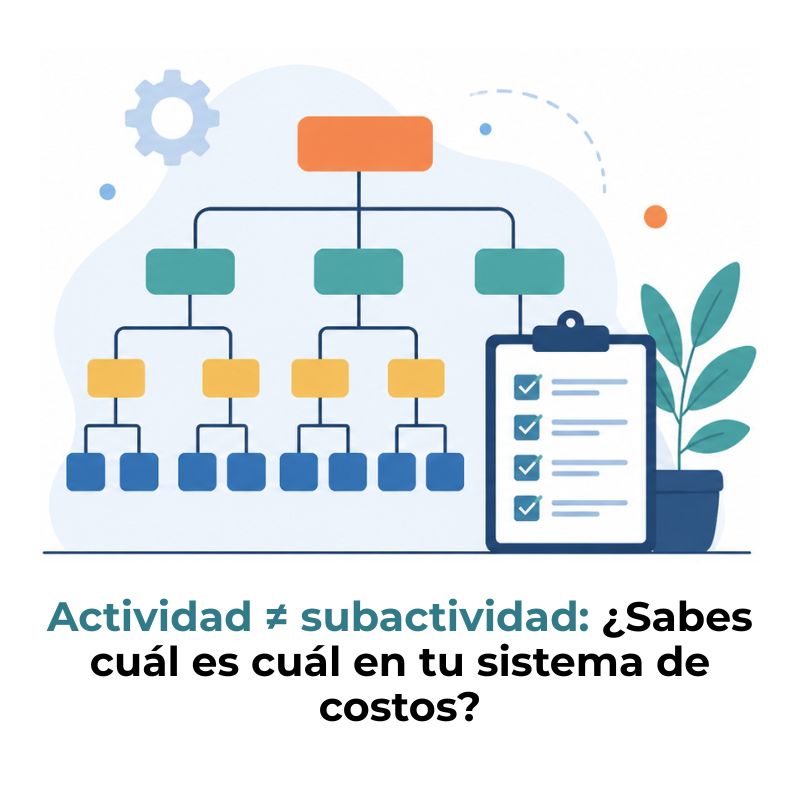
Una subactividad, por su parte, es una descomposición de esa actividad principal en partes más específicas y manejables. Por ejemplo, la actividad «gestión de pedidos» puede dividirse en subactividades como recepción del pedido, verificación de existencias y confirmación al cliente. Cada subactividad puede tener sus propios recursos consumidos y, por tanto, su propio peso en el costo total.
Diferencia entre una actividad y una subactividad
La distinción más clara está en el nivel de detalle. Una actividad es un bloque funcional completo que puede medirse con un único generador de costo. Una subactividad, en cambio, es una parte de ese bloque que se individualiza porque consume recursos de forma diferente al resto. No siempre es necesario descomponer una actividad en subactividades; eso depende de cuánto detalle necesite la empresa para tomar decisiones precisas.
Puedes profundizar en cómo se define exactamente la diferencia entre actividad y tarea en el sistema ABC, ya que esa distinción también afecta directamente a cómo se estructuran las subactividades dentro de cada proceso.
¿Cómo se relacionan con los costos indirectos?
Los costos indirectos son aquellos que no se pueden atribuir de forma directa a un producto o servicio. El sistema ABC resuelve este problema asignando cada costo indirecto a la actividad que lo consume, y cuando esa actividad se divide en subactividades, el costo se distribuye con aún mayor precisión. Así, en lugar de repartir un gasto general de forma proporcional, cada parte del proceso recibe exactamente lo que le corresponde.
Jerarquía de actividades en el costeo por actividades
No todas las actividades se comportan igual ni tienen la misma relación con el volumen de producción. El sistema ABC clasifica las actividades en niveles jerárquicos para que los costos se asignen según la naturaleza real de cada proceso, no de forma arbitraria. Esta jerarquía es uno de los conceptos más importantes que debes entender antes de diseñar cualquier mapa de actividades.
Actividades de nivel unitario
Son las que se repiten exactamente por cada unidad producida o servicio prestado. Su costo crece de manera proporcional al volumen: si produces el doble de unidades, el costo de estas actividades también se duplica. Por eso son las más fáciles de rastrear dentro del sistema ABC. Un ejemplo claro es el funcionamiento de una máquina que opera durante cada ciclo de producción.
Actividades de nivel de lote
Estas actividades ocurren una vez por cada lote de producción, sin importar cuántas unidades tenga ese lote. El costo no depende de cuántas piezas produce el lote, sino de cuántas veces se ejecuta el lote. Configurar una línea de producción antes de iniciar una tirada es el ejemplo más habitual. Si produces diez lotes al mes, esa configuración ocurre diez veces, sin importar el tamaño de cada uno.
Actividades de nivel de producto
Este nivel agrupa las actividades que existen para sostener un tipo de producto específico, con independencia de cuántas unidades o lotes se produzcan. Mantener las especificaciones técnicas de un producto o gestionar su diseño son actividades que generan costos, aunque ese producto no se haya fabricado todavía ese mes. Su cost driver no está relacionado con el volumen, sino con el número de referencias de producto activas.
Actividades de nivel de instalación
Son las actividades que sostienen la operación general de la empresa, sin vincularse directamente a ningún producto, lote ni unidad. La seguridad industrial, la gestión de recursos humanos o la administración general son ejemplos típicos. Muchos autores recomiendan no asignarlas a los productos individualmente, ya que distribuirlas puede distorsionar los costos al no existir un generador de costo claro basado en volumen.
¿Cómo se identifican las actividades en una empresa?
Identificar correctamente las actividades es el trabajo previo más importante de todo el sistema ABC. Si esta etapa falla, todos los costos que se calculen después estarán mal asignados. El proceso requiere observar los flujos reales de trabajo, no los organigramas. Lo que importa es qué hace la empresa realmente cada día, no cómo está dibujado en papel.
Pasos para mapear actividades y subactividades
- Observar los procesos reales: Recorre cada área de la empresa y registra qué tareas se realizan, cuánto tiempo consumen y qué recursos utilizan. No te guíes solo por manuales de procedimiento.
- Agrupar tareas en actividades: Las tareas que comparten el mismo objetivo y consumen recursos similares se agrupan en una sola actividad. Por ejemplo, «revisar factura», «validar datos del proveedor» y «registrar en el sistema» pueden agruparse como «procesamiento de facturas».
- Decidir si hay subactividades: Si dentro de esa actividad alguna tarea consume recursos de forma notablemente diferente al resto, conviene separarla como subactividad con su propio seguimiento de costo.
- Asignar un generador de costo a cada nivel: Tanto la actividad principal como sus subactividades necesitan un indicador que mida cuánto se consume. Sin ese generador, no hay asignación posible.
- Validar con los responsables del área: Las personas que ejecutan los procesos conocen detalles que no aparecen en ningún informe. Su confirmación garantiza que el mapa de actividades refleja la realidad.
Ejemplos prácticos por sector
Actividades con valor añadido y sin valor añadido
Una vez que tienes el mapa de actividades, el siguiente análisis consiste en clasificar cuáles generan valor real y cuáles solo consumen recursos sin aportarlo. Una actividad con valor añadido es aquella que el cliente reconoce y por la que está dispuesto a pagar. Una actividad sin valor añadido, en cambio, existe por ineficiencias internas, requisitos administrativos o errores del proceso.
Las actividades de valor son aquellas que el cliente final percibe y valora directamente. Por el contrario, las actividades sin valor son candidatas a reducirse o eliminarse, porque representan un costo que no se traduce en ningún beneficio para quien compra el producto o servicio.
¿Qué ocurre con las actividades que no generan valor?
La respuesta habitual es reducirlas o eliminarlas, pero no siempre es tan sencillo. Algunas actividades sin valor añadido son obligatorias por normativa legal o por razones de seguridad, y no pueden eliminarse aunque no aporten valor directo al cliente. Lo que sí puede hacerse es minimizar su consumo de recursos mediante la mejora del proceso o la automatización de las tareas que la componen.
Otras veces, lo que parece una actividad sin valor es en realidad una subactividad mal clasificada dentro de una actividad que sí genera valor. Antes de decidir eliminar cualquier proceso, conviene revisar si su costo podría redistribuirse correctamente entre las subactividades que sí aportan al resultado final.
Relación entre actividades, subactividades y cost drivers
El generador de costo, conocido también como cost driver, es el factor que explica por qué una actividad consume más o menos recursos. Sin un cost driver adecuado, la asignación de costos pierde precisión y el sistema ABC deja de tener sentido práctico. Cada actividad necesita al menos un generador que refleje de forma fiel cómo varía su costo.
Cuando una actividad se divide en subactividades, cada una puede tener su propio cost driver. Esto es lo que hace que el sistema sea más preciso que los métodos tradicionales: en lugar de aplicar un único porcentaje genérico a todos los productos, cada subactividad aporta su parte exacta al costo final según su propio indicador de consumo.
Ejemplo práctico: La actividad «gestión de pedidos» tiene un cost driver de «número de pedidos procesados». Si dentro de esa actividad existe una subactividad de «verificación de crédito del cliente», su cost driver puede ser «número de verificaciones realizadas». Así, un pedido de cliente nuevo carga más costo que uno de cliente habitual, porque genera una verificación adicional.
Esta lógica aplica también al centro de actividad, que es la unidad organizativa que agrupa varias actividades relacionadas. Un centro de actividad puede contener múltiples actividades, cada una con sus propias subactividades y sus propios generadores de costo. Conocer esta estructura es indispensable para diseñar un sistema ABC que funcione de verdad en la práctica.
Actividades y subactividades: errores frecuentes al clasificarlas
Uno de los problemas más habituales al implementar el sistema ABC es clasificar mal las actividades desde el inicio. Estos errores no siempre son evidentes, pero sus efectos se acumulan y terminan distorsionando el costo de todos los productos. Identificarlos antes de que ocurran es más sencillo que corregirlos después de haber construido todo el sistema.
- Confundir tareas con actividades: Una tarea es una acción puntual; una actividad es un conjunto de tareas con un objetivo común y un costo asociado. Tratar cada tarea como una actividad independiente genera un sistema demasiado complejo y difícil de mantener.
- Usar el mismo cost driver para todas las actividades: Si todas las actividades comparten el mismo generador, el resultado se parece al costeo tradicional. Cada actividad, y cada subactividad, merece un driver que refleje su comportamiento real.
- Descomponer en exceso: No toda actividad necesita subactividades. Dividir más de lo necesario multiplica el trabajo de seguimiento sin aportar precisión adicional. La pregunta clave es: ¿Esta subactividad tiene un comportamiento de costo diferente al de la actividad principal?
- Ignorar actividades de apoyo: Las actividades de los departamentos administrativos o de soporte también consumen recursos y deben incluirse en el mapa. Omitirlas crea una imagen incompleta del costo real.
- No actualizar el mapa de actividades: Las empresas cambian sus procesos con el tiempo. Un mapa de actividades que no se revisa periódicamente termina siendo una foto antigua que ya no representa la realidad del negocio.
Preguntas frecuentes
¿Qué diferencia hay entre una actividad y una tarea en el sistema ABC?
Una tarea es una acción individual y específica que realiza una persona o una máquina, como introducir un dato en el sistema o firmar un documento. Una actividad, en cambio, agrupa varias tareas que comparten un objetivo común y tienen un costo conjunto identificable. En el sistema ABC, lo que se costea son las actividades, no las tareas aisladas. Las tareas son el nivel más granular de análisis y solo se individualizan como subactividades cuando su comportamiento de costo difiere significativamente del resto de la actividad.
¿Cuántas subactividades puede tener una actividad principal?
No existe un límite fijo. La cantidad de subactividades depende de la complejidad del proceso y del nivel de detalle que necesite la empresa para tomar decisiones. Sin embargo, más subactividades no siempre significa más precisión: si la diferencia entre sus costos es mínima, dividir en exceso solo aumenta el trabajo administrativo sin mejorar la calidad de la información. Lo recomendable es descomponer una actividad únicamente cuando cada parte tiene un comportamiento de costo claramente diferente y un generador de costo propio que lo refleje.
¿Las subactividades tienen su propio generador de costo?
Sí, y esa es precisamente la razón por la que tiene sentido identificarlas por separado. Cuando una subactividad consume recursos de manera diferente al resto de la actividad principal, necesita su propio cost driver para que la asignación sea precisa. Si todas las partes de una actividad comparten el mismo generador, no hay motivo para separar en subactividades: el costo se puede asignar directamente desde la actividad principal sin perder precisión.
¿Qué pasa si una subactividad no genera costos directos?
Si una subactividad no consume recursos de forma independiente, probablemente no necesita existir como tal en el sistema. O bien sus costos están ya absorbidos por la actividad principal, o bien se trata de una tarea simple que no justifica seguimiento individual. En ese caso, lo más práctico es mantenerla dentro de la actividad principal sin darle tratamiento contable separado. Forzar una subactividad sin costo propio identificable solo añade complejidad innecesaria al sistema.
¿Cómo afectan las subactividades al costo final de un producto?
Las subactividades afectan el costo final porque permiten asignar a cada producto exactamente los recursos que ha consumido en cada parte del proceso, no una estimación general. Si un producto pasa por más subactividades que otro, o si utiliza más el recurso medido por el cost driver de una subactividad concreta, recibirá un costo mayor de esa parte del proceso. Esto hace que los precios de venta reflejen mejor la realidad y que las decisiones de rentabilidad sean más fiables.
¿En qué se diferencia una actividad de un proceso en contabilidad ABC?
Un proceso es una secuencia de actividades conectadas que juntas logran un resultado de negocio más amplio. Por ejemplo, el proceso de «compras» puede incluir las actividades de solicitar presupuesto, seleccionar proveedor, emitir orden de compra y recibir materiales. Cada una de esas actividades es un bloque independiente con su propio costo, y puede dividirse a su vez en subactividades. El sistema ABC trabaja en actividad, aunque conocer el proceso completo ayuda a entender la cadena de valor y a detectar dónde se generan los costos más altos.
¿Las actividades sin valor añadido siempre deben eliminarse?
No siempre es posible ni conveniente eliminarlas. Algunas actividades sin valor añadido son obligatorias por razones legales, de seguridad o de calidad. Lo que el sistema ABC permite es visibilizarlas, cuantificar cuánto cuestan y decidir si se pueden reducir, automatizar o rediseñar. La meta no es eliminarlas a toda costa, sino gestionarlas con conciencia para que consuman los recursos mínimos necesarios sin comprometer el funcionamiento de la empresa.
Conclusión
Las actividades y subactividades son la base sobre la que se construye todo el sistema de contabilidad por actividades. Comprender qué las distingue, cómo se jerarquizan y qué generador de costo les corresponde es lo que permite asignar los costos indirectos con precisión real, no con estimaciones que distorsionan los resultados.
A partir de lo que has visto, puedes empezar por mapear los procesos de tu área o empresa, identificar qué actividades los componen y preguntarte si alguna justifica ser desglosada en subactividades con un cost driver propio. Ese ejercicio, aunque sencillo en apariencia, cambia por completo la calidad de la información que obtienes del sistema.
Si quieres seguir profundizando en este modelo contable, en este sitio web encontrarás más contenido sobre los distintos elementos del sistema ABC: desde los centros de actividad hasta la clasificación de las actividades según el valor que aportan. Cada concepto que sumes a tu comprensión te acerca a usar esta herramienta con mayor seguridad y criterio.
También te puede interesar:
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
Ventajas y desventajas del costeo basado en actividades
Consumo de recursos en la contabilidad por actividades
Plantilla de costeo ABC: Estructura y ejemplo práctico
Actividades homogéneas: El secreto que ordena tus costos
Pasos para implementar el costeo por actividades
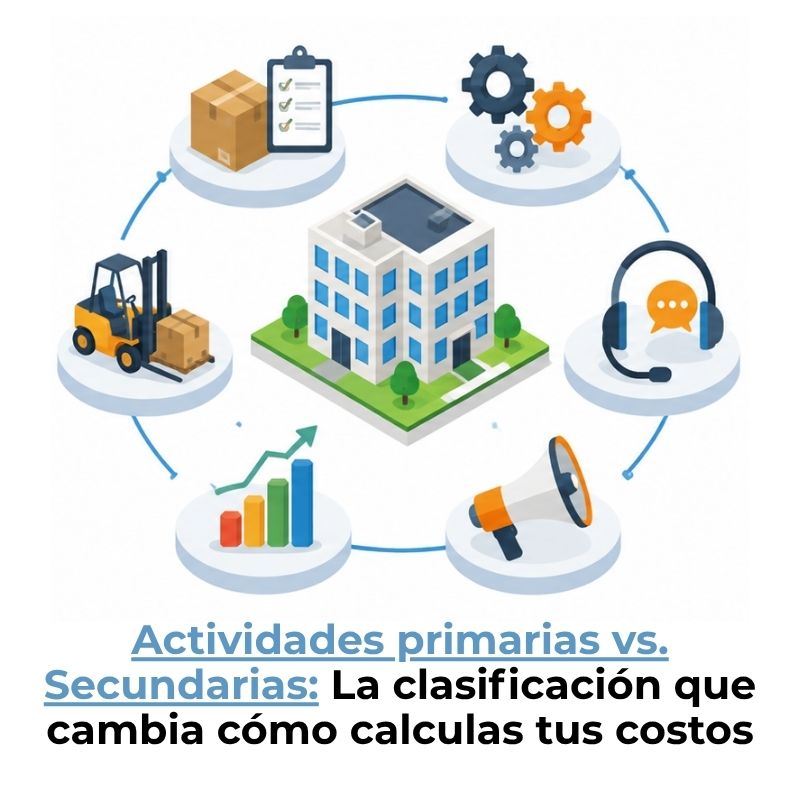
Ejemplos de actividades primarias y secundarias