Imagina que llevas meses vendiendo un producto que todos en tu empresa dan por sentado que es rentable. Un día aplicas el costeo ABC y descubres que, en realidad, ese producto consume más recursos que cualquier otro de tu catálogo. ¿Qué haces con esa información? Antes de llegar a esa decisión, necesitas entender cómo funciona el análisis que te la da.
¿Qué es el costeo ABC y por qué revela la rentabilidad real?
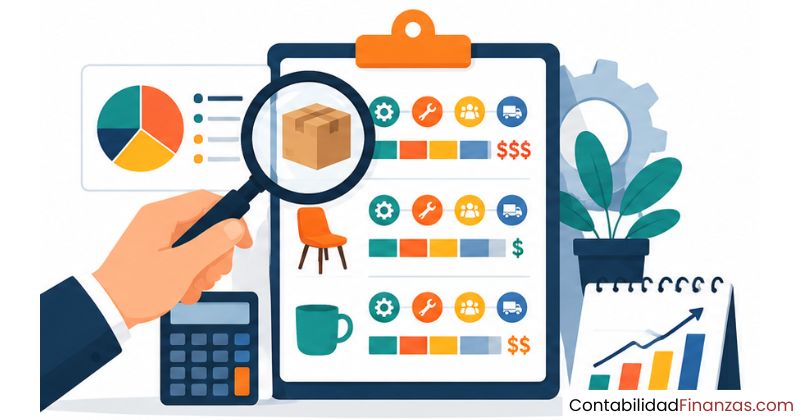
El costeo ABC, o costeo basado en actividades, es un método que asigna los costos indirectos de una empresa a sus productos o servicios según las actividades que cada uno consume. A diferencia de los enfoques clásicos, no reparte esos costos de forma uniforme entre todos los productos, sino que sigue la lógica de que cada actividad tiene un costo, y ese costo le corresponde al producto que la usa.
Eso cambia por completo la fotografía de rentabilidad que ve la dirección de una empresa. Cuando los costos se asignan con esa precisión, algunos productos que parecían generar margen positivo quedan expuestos como generadores de pérdidas reales. El ABC no inventa esas pérdidas: las muestra donde siempre estuvieron, ocultas bajo una distribución imprecisa de costos.
El problema del costeo tradicional con los productos
Los métodos de costeo tradicionales reparten los costos indirectos —como el alquiler, la energía o la supervisión— entre todos los productos usando una base común: las horas de mano de obra, las unidades producidas o el porcentaje sobre ventas. El problema es que esa distribución asume que todos los productos consumen esos recursos de la misma forma, y eso rara vez es cierto.
Un producto que requiere más revisiones de calidad, más preparaciones de máquina o más gestión administrativa termina cargando el mismo costo que otro mucho más sencillo. Eso distorsiona la rentabilidad aparente de ambos y hace que las decisiones estratégicas se tomen sobre una base incorrecta.
¿Por qué los métodos clásicos ocultan pérdidas reales?
Cuando los costos indirectos se distribuyen de forma plana, los productos complejos reciben menos carga de la que les corresponde y los productos simples cargan más de la que deberían. El resultado es que un producto complicado parece rentable porque parte de sus costos reales los está pagando otro producto del catálogo, sin que nadie lo note.
Pasos para detectar productos no rentables con el costeo ABC
Aplicar el costeo ABC para identificar qué productos no son rentables sigue una secuencia lógica que empieza por entender las actividades de la empresa antes de tocar cualquier número. El orden importa: sin mapear bien las actividades, los cálculos posteriores pierden sentido. A continuación se describe cada etapa del proceso de forma clara y aplicable.
Paso 1 — Identifica las actividades y sus costos
El primer paso es listar todas las actividades que realiza la empresa para producir o entregar sus productos. Estas pueden ser control de calidad, preparación de máquinas, gestión de pedidos, empaque o atención al cliente. Cada actividad representa un bloque de costo que luego se asignará a los productos según su uso real. Sin esta lista, no es posible avanzar con rigor.
Una vez identificadas las actividades, se determina cuánto le cuesta a la empresa cada una en un período dado. Eso incluye los salarios del personal involucrado, los materiales utilizados y los recursos compartidos que se consumen en esa actividad. El resultado es un mapa claro de dónde va el dinero antes de que llegue a un producto específico.
Paso 2 — Asigna inductores de costo a cada actividad
Un inductor de costo es la medida que explica por qué una actividad consume más recursos para un producto que para otro. Por ejemplo, si la actividad es «preparación de máquina», el inductor podría ser el número de preparaciones necesarias por producto. Elegir el inductor correcto es clave: un inductor mal elegido produce la misma distorsión que el costeo tradicional.
Paso 3 — Calcula el costo real de cada producto
Con los costos de cada actividad y sus inductores definidos, se calcula la tasa de costo por unidad de inductor. Luego se multiplica esa tasa por la cantidad de veces que cada producto consume esa actividad. La suma de todos esos montos da el costo total real del producto, incluyendo todos los costos indirectos que realmente le corresponden, no los que le asignaba el prorrateo anterior.
Este cálculo suele mostrar diferencias notables respecto al costo calculado por métodos tradicionales. Un producto que se produce en pequeños lotes y requiere muchas preparaciones de máquina puede tener un costo real considerablemente mayor al que aparecía en los registros anteriores. Esa diferencia es exactamente lo que el costeo ABC viene a exponer.
Paso 4 — Compara costo real con precio de venta
Una vez que tienes el costo real de cada producto, el análisis es directo: se compara con el precio al que se vende. Si el margen resultante es negativo o menor al mínimo esperado por la empresa, ese producto no es rentable bajo las condiciones actuales. Ese es el hallazgo central que el costeo ABC permite obtener con precisión.
También conviene comparar este margen con el que calculaba el método anterior. Si el producto parecía rentable antes y ahora no, significa que sus costos reales estaban siendo absorbidos por otros productos del catálogo, los cuales estaban siendo perjudicados sin que se hubiera detectado. Esa es la explicación detrás de las actividades no rentables que se descubren tras aplicar este análisis.
¿Cómo interpretar los resultados del análisis ABC?
Obtener los números es solo la mitad del trabajo. Saber qué significan es lo que permite tomar decisiones útiles. Cuando el costeo ABC arroja los costos reales por producto, el análisis de rentabilidad no se reduce a un simple margen positivo o negativo: hay matices que es importante entender antes de actuar.
Señales claras de que un producto no es rentable
Más allá del margen negativo evidente, hay indicadores dentro del propio análisis ABC que anticipan problemas de rentabilidad. Reconocerlos permite intervenir antes de que el daño escale.
- Alto consumo de actividades costosas: El producto activa con frecuencia actividades como control de calidad intensivo o preparaciones largas de máquina, cuyo costo por unidad de inductor es elevado.
- Margen real menor al mínimo aceptable: El precio de venta cubre el costo directo pero no alcanza a absorber el costo real de las actividades indirectas que el producto usa.
- Diferencia significativa entre el costo ABC y el costo tradicional: Cuanto mayor sea esa brecha, más probable es que el producto haya estado siendo subsidiado por otros sin que la empresa lo supiera.
- Volumen de ventas alto pero margen total bajo: Vender mucho de un producto que deja poco o nada puede estar ocupando capacidad que podría destinarse a un producto más rentable.
Margen negativo vs. margen subsidiado: diferencias clave
Un producto con margen negativo genera pérdidas directas: su precio de venta no cubre ni siquiera sus costos reales totales. Un producto con margen subsidiado puede aparecer como rentable en el sistema tradicional, pero solo porque parte de su costo real lo está cargando otro producto. El ABC distingue claramente entre los dos, lo que permite reaccionar de forma diferente en cada caso.
El producto con margen negativo requiere una intervención inmediata: ajuste de precio, reducción de costos o descontinuación. El producto con margen subsidiado puede no necesitar una decisión tan drástica, pero sí obliga a revisar la estructura de actividades que genera ese costo invisible. Comprender esta diferencia evita decisiones precipitadas que podrían perjudicar el catálogo completo. Esto se conecta directamente con lo que se analiza cuando se trabaja con el concepto de centro de actividad, donde se agrupan los recursos para asignarlos con mayor precisión.
¿Qué hacer cuando un producto no es rentable?
Identificar un producto no rentable no equivale automáticamente a eliminarlo. El costeo ABC ofrece información precisa, pero la decisión final debe considerar factores estratégicos adicionales: ¿ese producto atrae a clientes que compran otros más rentables? ¿Es parte de una línea que completa el catálogo? ¿Su baja rentabilidad es estructural o temporal? La información del ABC es el punto de partida, no el veredicto final.
Rediseñar, ajustar precio o descontinuar
Las tres opciones principales al detectar un producto no rentable son rediseñar su proceso de producción, ajustar su precio o retirarlo del catálogo. Cada una aplica en circunstancias distintas y el análisis ABC ayuda a determinar cuál tiene más sentido según el origen del problema de rentabilidad.
- Rediseñar el proceso: Si la pérdida viene de actividades ineficientes —como preparaciones de máquina excesivas o controles de calidad repetidos— la solución puede estar en optimizar esos procesos sin tocar el precio ni retirar el producto.
- Ajustar el precio de venta: Cuando el costo real es mayor al precio actual pero el mercado admite un precio más alto, elevar el precio puede resolver el problema sin necesidad de cambios operativos profundos.
- Descontinuar el producto: Si no hay margen de mejora en el proceso ni posibilidad de subir el precio, y el producto no cumple ninguna función estratégica, retirarlo libera recursos para los productos que sí generan valor real.
Tomar esta decisión con respaldo del costeo ABC es muy diferente a tomarla por intuición. El método de cómo el costeo por actividades ayuda a mejorar procesos explica con detalle de qué manera este análisis se traduce también en mejoras operativas concretas, más allá de la decisión sobre cada producto.
Ejemplo práctico: dos productos bajo la lupa del ABC
Para entender cómo funciona el análisis en la práctica, considera una empresa que fabrica dos productos: el Producto A y el Producto B. Ambos tienen el mismo precio de venta y, según el costeo tradicional, generan el mismo margen. Cuando se aplica el costeo ABC, el resultado cambia de forma significativa.
El Producto B consume muchas más actividades costosas —como preparaciones de máquina frecuentes y mayor control de calidad— que el Producto A. Con el costeo tradicional, esa diferencia era invisible porque ambos recibían el mismo monto de costos indirectos. Con el ABC, queda claro que el Producto B tiene un margen real que es apenas la mitad del que aparecía en los registros anteriores. Dependiendo del mínimo de margen aceptable para la empresa, ese producto podría necesitar una intervención estratégica inmediata.
Preguntas frecuentes
¿Qué diferencia hay entre el costeo ABC y el costeo tradicional?
El costeo tradicional distribuye los costos indirectos entre los productos usando bases generales como el volumen de producción o las horas de mano de obra, sin considerar el consumo real de recursos de cada producto. El costeo ABC, en cambio, identifica primero las actividades que generan esos costos y luego los asigna a cada producto según cuánto usa cada actividad. Eso permite obtener un costo unitario mucho más preciso y revelar márgenes que el método tradicional nunca mostraría con exactitud.
¿Qué es un inductor de costo en el método ABC?
Un inductor de costo —también llamado cost driver— es la variable que mide con qué frecuencia o intensidad un producto consume una actividad específica. Funciona como el criterio de reparto de ese costo de actividad entre los distintos productos. Por ejemplo, si la actividad es «control de calidad», el inductor podría ser el número de inspecciones realizadas por lote de cada producto. Elegir el inductor adecuado determina en gran medida la precisión final del costeo. Puedes ampliar este concepto en el artículo sobre contabilidad por actividades, donde se explica el marco conceptual completo del sistema.
¿Cómo sé si un producto está siendo subsidiado por otro?
Cuando el costeo ABC arroja un costo real mayor al que calculaba el método tradicional para un producto específico, significa que antes ese exceso de costo estaba siendo repartido entre otros productos del catálogo. Si otro producto muestra un costo ABC menor al tradicional, ese es el que estaba cargando el exceso. La diferencia entre ambos cálculos —el ABC y el tradicional— revela exactamente el monto que un producto estaba subsidiando al otro sin que la empresa lo registrara explícitamente.
¿El costeo ABC sirve para empresas pequeñas?
Sí, aunque con matices. En empresas pequeñas con pocos productos y procesos simples, el costeo ABC puede aplicarse de forma simplificada, sin necesidad de software especializado. Una hoja de cálculo bien estructurada puede ser suficiente para mapear actividades, asignar inductores y calcular costos reales. El esfuerzo de implementación puede parecer alto al inicio, pero los beneficios en claridad sobre la rentabilidad real de cada producto justifican ese trabajo, independientemente del tamaño de la empresa.
¿Qué hacer con un producto que resulta no rentable tras aplicar el ABC?
Las opciones son tres: rediseñar el proceso para reducir el consumo de actividades costosas, ajustar el precio de venta si el mercado lo permite o descontinuar el producto si ninguna de las anteriores es viable y tampoco cumple una función estratégica. La decisión debe considerar también si ese producto atrae clientes que compran otros más rentables o si su presencia completa una línea que tiene valor comercial por sí misma. El ABC proporciona la información; la estrategia define la acción.
¿Con qué frecuencia se debe revisar el análisis de rentabilidad ABC?
Lo recomendable es revisar el análisis al menos una vez al año, o cada vez que haya cambios relevantes en los procesos, los costos de los recursos o el catálogo de productos. Si la empresa lanza un producto nuevo, ajusta su estructura operativa o experimenta variaciones importantes en sus costos fijos o variables, el modelo ABC debe actualizarse para reflejar esa nueva realidad. Un modelo desactualizado puede llevar a decisiones tan imprecisas como las del costeo tradicional.
¿Puede el costeo ABC aplicarse a servicios además de productos?
Sí, y de hecho es uno de los campos donde el ABC muestra mayor valor. En empresas de servicios, los costos directos suelen ser menores y los indirectos representan una parte mayor del total. Identificar las actividades que componen cada servicio —atención al cliente, procesamiento de solicitudes, revisión técnica, etc.— y asignarles inductores de costo permite conocer cuáles servicios consumen más recursos de los que generan, con la misma lógica que se aplica a los productos físicos.
Conclusión
El costeo ABC es una herramienta de análisis que cambia la forma en que una empresa entiende su rentabilidad. Al asignar los costos indirectos según el consumo real de actividades, expone con precisión qué productos generan valor y cuáles están consumiendo recursos que no se ven reflejados en su precio. Esa claridad es difícil de obtener con los métodos tradicionales.
Ahora que conoces los pasos del proceso —desde identificar actividades hasta comparar el costo real con el precio de venta— puedes aplicar esta lógica en cualquier análisis de rentabilidad, ya sea en un trabajo académico o en un entorno profesional real. El ejemplo numérico y las señales de alerta que viste aquí te dan un punto de referencia concreto para empezar.
Si quieres profundizar más en los fundamentos de este sistema y sus aplicaciones prácticas, este sitio web tiene contenido dedicado a la contabilidad por actividades que complementa todo lo que trabajaste aquí. Seguir explorando ese material te dará una visión más completa del modelo y de las decisiones que permite respaldar.
También te puede interesar:
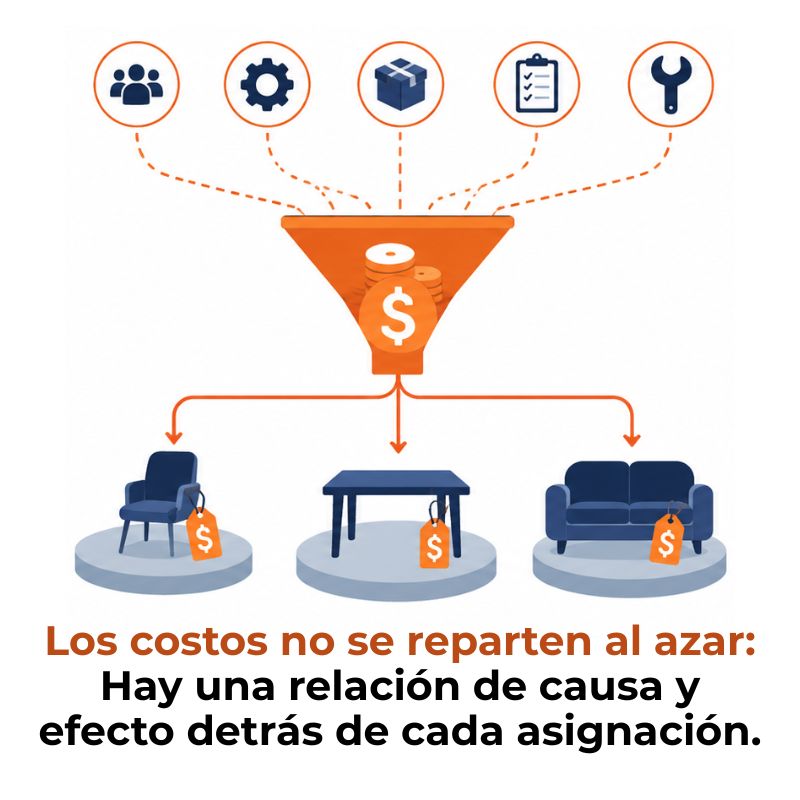
Relación causa-efecto en la asignación de costos
¿Qué es el costeo funcional y cómo se aplica?
Análisis de actividades en contabilidad
Diferencia entre costeo ABC y costeo estándar
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
¿Cómo identificar las actividades clave de un negocio?
Actividades homogéneas: El secreto que ordena tus costos