Las actividades primarias son aquellas que se relacionan de forma directa con el producto o servicio que llega al cliente. Las secundarias, en cambio, prestan apoyo a las primeras y sus costos se reasignan antes de llegar al producto final. Conocer ejemplos concretos de cada tipo te ayuda a aplicar la contabilidad por actividades con mayor precisión y sin errores de clasificación.
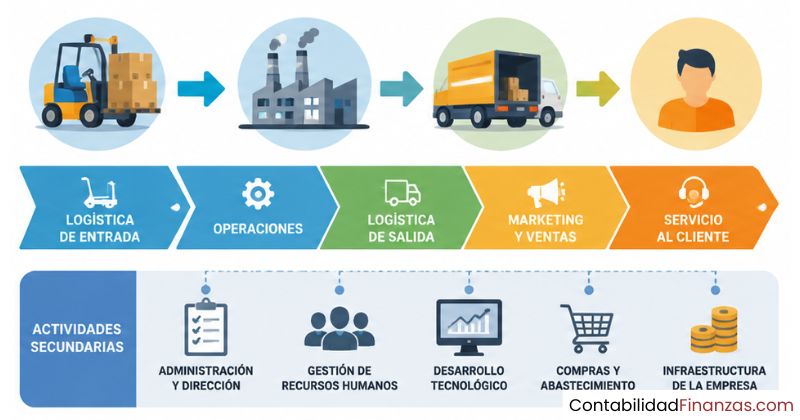
¿Qué son las actividades primarias y secundarias en contabilidad?
La contabilidad por actividades clasifica todo lo que hace una empresa en dos grandes grupos: actividades que impactan directamente al producto o servicio y actividades que existen para sostener a las primeras. Esta distinción es el punto de partida del sistema de costeo ABC y determina cómo se distribuyen los recursos a lo largo de todo el proceso productivo.
Sin esta clasificación, es imposible saber con precisión cuánto cuesta realmente producir un bien o prestar un servicio. El sistema ABC resuelve este problema al separar las actividades según su relación con el objeto de costo final y asignar los recursos de manera proporcional al consumo real de cada actividad.
Definición de actividad primaria
Una actividad primaria es aquella cuyo resultado se consume fuera de la unidad organizativa que la ejecuta, es decir, llega directamente al producto, al servicio o al cliente. En el sistema ABC, estas actividades reciben los costos de forma directa porque existe una relación clara y medible entre lo que hacen y el objeto de costo final.
Piénsalo así: si eliminas una actividad primaria, el producto o servicio se ve afectado de forma inmediata. Esa dependencia directa es la señal más clara de que una actividad pertenece a esta categoría. No importa si la actividad la ejecuta producción, ventas o logística; lo que importa es que su salida llega al cliente.
Definición de actividad secundaria
Una actividad secundaria —también llamada actividad de apoyo o auxiliar— presta soporte a las actividades primarias, no al producto final de forma directa. Su rol es facilitar que las actividades principales funcionen con normalidad. Por eso, en el sistema ABC, los costos de las secundarias no viajan solos hasta el producto; primero se reasignan a las actividades primarias que las consumen.
Un departamento de recursos humanos, por ejemplo, no fabrica nada ni atiende directamente a ningún cliente. Sin embargo, contrata y motiva al personal que sí lo hace. Esa función de soporte la convierte en una actividad secundaria dentro del modelo de costeo por actividades.
¿En qué se diferencian ambos tipos de actividad?
| Criterio | Actividad primaria | Actividad secundaria |
|---|---|---|
| Relación con el producto | Directa | Indirecta (a través de las primarias) |
| Receptor de su salida | Cliente o mercado | Otras actividades internas |
| Asignación de costos ABC | Recibe costos directamente | Sus costos se reasignan a las primarias |
| Impacto al eliminarla | Afecta al producto o servicio | Afecta al funcionamiento interno |
| Ejemplos típicos | Fabricación, distribución, venta | Nómina, mantenimiento, TI |
Ejemplos de actividades primarias en una empresa
Los ejemplos de actividades primarias varían según el sector de la empresa, pero todas comparten una característica: su resultado llega, de forma medible, hasta el producto o el cliente. Conocer ejemplos concretos ayuda a identificarlas con rapidez en cualquier organización, sin importar si es manufacturera, comercial o de servicios.
Actividades primarias en producción
Las empresas manufactureras tienen algunas de las actividades primarias más fáciles de identificar, porque el vínculo con el producto físico es evidente. A continuación se presentan los ejemplos más representativos de este tipo de entorno:
- Fabricación o ensamblaje del producto: Toda operación de transformación de materias primas en un bien terminado. Es la actividad primaria por excelencia en cualquier empresa industrial.
- Control de calidad del producto terminado: La inspección que verifica que el bien cumple los estándares antes de salir al mercado. Su resultado impacta directamente en lo que recibe el cliente.
- Gestión de pedidos de clientes: El proceso de recibir, registrar y confirmar cada orden de compra. Sin esta actividad, no hay producto que entregar ni cliente al que facturar.
- Distribución y entrega: El transporte del producto terminado hasta el punto de venta o hasta el cliente final. Define si el bien llega en tiempo, forma y condiciones adecuadas.
- Empaque y embalaje: La preparación física del producto para su distribución. Aunque parece operativa, tiene un vínculo directo con la presentación que recibe el cliente.
Actividades primarias en comercialización y ventas
En empresas comerciales o de servicios, las actividades primarias suelen concentrarse en el área de contacto con el cliente. El criterio sigue siendo el mismo: si la actividad genera valor perceptible para quien compra, es primaria. Algunos ejemplos claros en este entorno son:
- Atención y servicio al cliente: Resolver dudas, gestionar devoluciones o dar seguimiento posventa son actividades cuyo destinatario final es el propio cliente.
- Venta directa o negociación comercial: El proceso de presentar la oferta, negociar condiciones y cerrar el contrato. Sin esta actividad no existe ingreso ni transacción.
- Facturación y cobro: La emisión de la factura y la gestión del pago cierran el ciclo de entrega de valor al cliente. En muchos modelos ABC, se clasifica como primaria porque su objeto directo es la transacción con el comprador.
- Marketing y promoción del producto: Las campañas orientadas a generar demanda del producto específico. En empresas donde el marketing es parte del valor percibido, esta actividad se considera primaria.
¿Cómo saber si una actividad es primaria?
Hazte esta pregunta: «¿El resultado de esta actividad llega, directa o indirectamente, a las manos del cliente?» Si la respuesta es sí y la relación es directa, la actividad es primaria. Si la respuesta es sí pero a través de otras actividades internas, probablemente es secundaria.
Ejemplos de actividades secundarias en una empresa
Las actividades secundarias no siempre son fáciles de identificar porque, a primera vista, parecen igual de necesarias que las primarias. La diferencia está en que su salida la consumen otras actividades internas, no el mercado. Sin ellas, la empresa no funcionaría, pero su costo llega al producto de forma indirecta.
Actividades secundarias de apoyo administrativo
El área administrativa concentra la mayor parte de las actividades secundarias en la mayoría de las organizaciones. Estas actividades sostienen el funcionamiento de toda la empresa sin producir nada que el cliente vea o reciba directamente. Los ejemplos más habituales son:
- Gestión de nómina y administración de personal: Calcular salarios, gestionar contratos y coordinar beneficios son tareas que consumen recursos y apoyan a quienes ejecutan las actividades primarias.
- Planificación y presupuestación: El proceso de definir objetivos financieros y asignar recursos a los distintos departamentos. Es una actividad de soporte que no toca al producto, pero orienta a quienes sí lo hacen.
- Contabilidad general y finanzas: El registro de transacciones, la elaboración de estados financieros y el control presupuestario son actividades secundarias clásicas en el sistema ABC.
- Gestión legal y de cumplimiento normativo: El asesoramiento jurídico y la gestión de contratos internos apoyan a toda la organización, pero no generan valor perceptible para el cliente de forma directa.
Actividades secundarias de soporte tecnológico y logístico
Más allá del área administrativa, hay actividades secundarias que sostienen la infraestructura operativa de la empresa. Su propósito es mantener las condiciones para que las actividades primarias se ejecuten sin interrupciones. Entre los ejemplos más frecuentes se encuentran:
- Mantenimiento de maquinaria y equipos: Garantizar que las máquinas operen correctamente es una actividad de soporte. Sin ella, la fabricación se detendría, pero no es la fabricación misma.
- Gestión de tecnología e infraestructura de datos: El mantenimiento de servidores, redes y sistemas de información apoya a todos los departamentos sin llegar directamente al producto.
- Abastecimiento y gestión de compras de materiales auxiliares: La compra de insumos de oficina, materiales de limpieza o repuestos para equipos es secundaria, porque esos recursos no forman parte del producto final.
- Formación y desarrollo del personal: Los programas de capacitación interna mejoran las competencias de quienes ejecutan actividades primarias, pero no producen ningún bien o servicio por sí mismos.
¿Cómo se clasifican las actividades dentro del sistema ABC?
El análisis de actividades es el proceso formal que permite clasificar cada tarea de la empresa antes de asignarle un costo. El criterio central es determinar si la actividad se relaciona directamente con el producto o servicio, o si su función es sostener a quienes sí lo hacen. Este análisis se realiza antes de diseñar cualquier modelo de costeo ABC.
No se trata de un juicio subjetivo. Existen criterios objetivos y verificables que permiten tomar esa decisión con coherencia en toda la organización. Aplicarlos de forma sistemática es lo que garantiza que el modelo de costos refleje la realidad operativa de la empresa.
Criterios para clasificar una actividad como primaria o secundaria
Para determinar si una actividad es primaria o secundaria, es necesario analizar tres aspectos clave: su destinatario, su relación con el objeto de costo y la naturaleza de su salida. A continuación se presentan los criterios ordenados de mayor a menor peso:
¿Quién recibe el resultado de la actividad?
Si el destinatario es el cliente o el mercado, la actividad es primaria. Si el destinatario es otro departamento o proceso interno, es secundaria.
¿Hay un inductor de costo medible que la vincule al producto?
Las actividades primarias pueden asociarse a un generador de costo concreto, como el número de pedidos, de unidades fabricadas o de entregas realizadas.
¿La actividad pertenece a la cadena de valor del producto?
Si forma parte del flujo que transforma recursos en valor para el cliente, es primaria. Si está fuera de ese flujo y lo sostiene, es secundaria.
¿Qué ocurre si la actividad se elimina o subcontrata?
Si su eliminación afecta directamente al producto o al cliente, es primaria. Si solo afecta al funcionamiento interno, es secundaria y puede reorganizarse sin alterar el valor entregado.
Errores frecuentes al clasificar actividades
Incluso con criterios claros, hay errores que se repiten en la práctica. El más común es clasificar como primaria cualquier actividad que parezca importante, sin considerar su relación real con el objeto de costo. Importancia no es lo mismo que impacto directo sobre el producto.
- Confundir la frecuencia con el tipo de actividad: Una actividad que ocurre todos los días no es necesariamente primaria. El mantenimiento diario de equipos sigue siendo secundario aunque sea continuo.
- Asumir que toda actividad del área de producción es primaria: Un supervisor que coordina turnos realiza una actividad de gestión interna. Eso la convierte en secundaria, aunque trabaje en la planta de producción.
- Ignorar la unidad organizativa de referencia: La clasificación depende del nivel de análisis. Una actividad puede ser primaria para un departamento y secundaria para otro nivel superior del modelo.
- No revisar la clasificación cuando cambia el modelo de negocio: Si la empresa lanza nuevos productos o servicios, algunas actividades secundarias pueden convertirse en primarias y viceversa.
¿Cómo se asignan los costos de actividades secundarias a las primarias?
En el sistema ABC, las actividades secundarias no desaparecen del modelo de costos: sus costos se transfieren a las actividades primarias que las consumen antes de llegar al producto. Este proceso de reasignación es lo que le da al sistema su precisión y lo diferencia del costeo tradicional, donde todos los gastos indirectos se distribuyen de forma genérica.
La lógica es sencilla: si el departamento de tecnología consume recursos para mantener los sistemas de fabricación, ese costo no debe perderse en un fondo genérico de gastos generales. Debe llegar a la actividad de fabricación que realmente usó esos servicios tecnológicos, y desde allí, al producto.
El método de reasignación de costos
La reasignación se realiza mediante un factor de distribución que mide cuánto consume cada actividad primaria de la actividad secundaria. Ese factor puede ser el número de empleados, las horas de uso de un sistema, el espacio físico ocupado o cualquier otra medida que refleje el consumo real. La elección del factor correcto es tan importante como la propia clasificación de la actividad.
| Actividad secundaria | Se reasigna a… | Factor de distribución típico |
|---|---|---|
| Gestión de nómina | Fabricación, ventas, distribución | Número de empleados por área |
| Mantenimiento de equipos | Fabricación, empaque | Horas de mantenimiento por máquina |
| Gestión de TI | Gestión de pedidos, facturación | Número de usuarios o transacciones |
| Planificación y presupuestación | Todas las actividades primarias | Horas de dedicación por departamento |
| Formación del personal | Fabricación, servicio al cliente | Horas de formación recibidas por área |
Ejemplo práctico de asignación paso a paso
Imagina una empresa que fabrica muebles. El departamento de mantenimiento (actividad secundaria) tiene un costo mensual de 6.000 €. Ese costo debe reasignarse a las actividades primarias que utilizan los equipos mantenidos. El factor elegido son las horas de uso mensual de cada área:
Datos del ejemplo:
- Costo total del departamento de mantenimiento: 6.000 €/mes
- Fabricación: 120 horas de uso de equipos al mes
- Empaque: 60 horas de uso de equipos al mes
- Distribución: 20 horas de uso de equipos al mes
- Total horas: 200 horas/mes
Reasignación:
- Fabricación: 120/200 × 6.000 = 3.600 €
- Empaque: 60/200 × 6.000 = 1.800 €
- Distribución: 20/200 × 6.000 = 600 €
Esos 6.000 € ya no aparecen como «gastos generales de mantenimiento». Ahora forman parte del costo de cada actividad primaria y, desde allí, llegan al costo del producto terminado.
Diferencias clave entre actividades primarias y secundarias
Más allá de la definición teórica, entender las diferencias desde un ángulo práctico ayuda a aplicar el sistema ABC con mayor seguridad. La distinción no es solo conceptual: tiene consecuencias directas en cómo se construye el modelo de costos y qué tan preciso resulta.
La diferencia más práctica entre ambos tipos de actividad se puede resumir en una sola pregunta: ¿hay un camino trazable y medible entre esta actividad y el cliente? Si ese camino existe y es directo, la actividad es primaria. Si ese camino pasa por otras actividades intermedias, la actividad es secundaria y sus costos deben recorrer ese camino antes de llegar al producto.
¿Por qué es importante distinguir actividades primarias de secundarias?
La clasificación correcta de actividades no es un ejercicio académico: determina la precisión con la que una empresa conoce sus costos reales. Cuando se confunden actividades primarias con secundarias, el modelo de costeo produce información distorsionada y las decisiones que se tomen a partir de ella estarán mal fundamentadas.
Uno de los efectos más comunes de una clasificación incorrecta es la sobreestimación o subestimación del costo de ciertos productos. Si una actividad secundaria se trata como primaria y se asigna directamente a un solo producto, ese producto cargará con costos que no le corresponden, y otros quedarán artificialmente baratos.
Además, distinguir bien ambos tipos de actividad permite identificar con mayor claridad dónde se generan ineficiencias. Una empresa puede descubrir que sus actividades secundarias consumen una proporción de recursos mayor de lo esperado, lo que es una señal clara de que el soporte interno está sobredimensionado y puede reorganizarse.
Costos más precisos
Cada producto absorbe solo los costos que realmente le corresponden, sin distorsiones por gastos generales mal repartidos.
Mejor toma de decisiones
La dirección puede decidir qué actividades mantener, reducir o externalizar con base en datos reales de consumo de recursos.
Identificación de ineficiencias
Si las actividades secundarias consumen recursos desproporcionados, el modelo lo revela antes de que el problema escale.
Modelo de costos coherente
Una clasificación sólida hace que el modelo ABC sea consistente, auditable y útil para la planificación a largo plazo.
Por eso, el mapeo de actividades —el proceso de identificar, describir y clasificar todas las actividades de la empresa— es el primer paso en cualquier implementación seria del sistema ABC. Sin un mapa claro de qué es primario y qué es secundario, el modelo entero pierde solidez.
Preguntas frecuentes
¿Qué es una actividad primaria en contabilidad por actividades?
Una actividad primaria es aquella cuyo resultado se entrega directamente fuera de la unidad organizativa que la ejecuta, es decir, impacta de forma directa al producto, al servicio o al cliente final. En el sistema ABC, las actividades primarias reciben los costos de forma directa a través de sus inductores de costo, y desde allí esos costos llegan al objeto de costo final. Son las actividades que forman la cadena de valor visible para el cliente: fabricación, gestión de pedidos, distribución y servicio posventa, entre otras.
¿Qué es una actividad secundaria en el sistema ABC?
Una actividad secundaria —también conocida como actividad de apoyo o auxiliar— es aquella cuya salida se consume internamente por otras actividades de la propia organización, especialmente por las actividades primarias. No llega al cliente de forma directa. En el sistema ABC, los costos de las actividades secundarias se reasignan primero a las actividades primarias que las consumen, utilizando un factor de distribución adecuado, y solo entonces alcanzan el costo del producto o servicio final.
¿Cuál es la diferencia entre actividad primaria y actividad indirecta?
Aunque se usan a veces como sinónimos, son conceptos distintos. Las actividades indirectas hacen referencia a actividades cuyos costos no se asignan directamente a un objeto de costo, mientras que «actividad secundaria» describe el papel de esa actividad dentro del sistema ABC: apoyar a las primarias. Una actividad secundaria siempre es indirecta respecto al producto final, pero no toda actividad indirecta tiene necesariamente un rol de apoyo a otras actividades. La distinción importa porque el tratamiento contable de cada una puede diferir en el modelo de costeo.
¿Cómo se identifican las actividades primarias de una empresa?
La forma más directa de identificarlas es trazando el flujo de valor desde los recursos hasta el cliente. Toda actividad que forme parte de ese flujo de forma directa y medible es primaria. Una herramienta útil para este proceso es el mapeo de actividades, que permite visualizar qué hace cada departamento, a quién entrega su trabajo y si ese trabajo llega al producto. Una vez trazado el mapa, es posible clasificar cada actividad con base en su relación con el objeto de costo final y no solo por el área en que se ejecuta.
¿Pueden las actividades secundarias convertirse en primarias?
Sí. La clasificación no es permanente y depende del modelo de negocio, del nivel de análisis y de cómo evoluciona la empresa. Si una empresa de tecnología incorpora la formación de clientes como parte de su oferta de valor, la actividad de capacitación deja de ser secundaria y pasa a ser primaria, porque ahora su destinatario es el cliente externo. Del mismo modo, si el modelo de negocio cambia y una actividad primaria pasa a tener un rol únicamente interno, debe reclasificarse como secundaria para mantener la coherencia del modelo ABC.
¿Qué ejemplos de actividades secundarias existen en una empresa manufacturera?
En una empresa manufacturera, los ejemplos más habituales de actividades secundarias son la administración de la nómina del personal de planta, el mantenimiento preventivo y correctivo de maquinaria, la gestión de compras de materiales auxiliares (como lubricantes, repuestos y suministros de limpieza), la formación interna de operarios y la gestión de la infraestructura tecnológica utilizada en los sistemas de producción. Todas estas actividades consumen recursos y son necesarias para que la producción funcione, pero ninguna de ellas transforma directamente la materia prima en producto terminado.
¿Cuántas actividades primarias debe tener un sistema ABC?
No existe un número fijo. La cantidad de actividades primarias depende de la complejidad de la empresa, de la diversidad de sus productos o servicios y del nivel de detalle que se quiera alcanzar en el modelo de costos. Lo importante no es tener muchas o pocas, sino que cada actividad primaria esté bien definida, tenga un inductor de costo claro y se corresponda con una tarea real y diferenciada del proceso productivo. Un modelo con demasiadas actividades puede volverse difícil de gestionar; uno con muy pocas pierde precisión y se acerca al costeo tradicional.
Conclusión
La distinción entre actividades primarias y secundarias es el fundamento sobre el que se construye cualquier modelo de costeo por actividades que aspire a ser útil. Las primarias conectan directamente con el producto o el cliente; las secundarias lo hacen a través de un proceso de reasignación que garantiza que ningún costo quede sin asignar ni mal distribuido. Entender esa diferencia con claridad es lo que permite que el sistema ABC funcione como fue diseñado.
Con los ejemplos y criterios que has visto a lo largo de este artículo, ya puedes identificar qué tipo de actividad realiza cada área de una empresa, aplicar el factor de distribución correcto para reasignar los costos secundarios y construir un modelo de costos más preciso y coherente. El siguiente paso natural es revisar el mapeo de actividades de tu organización y comprobar si las clasificaciones actuales reflejan la realidad operativa o si hay ajustes pendientes.
Si quieres seguir profundizando en la contabilidad por actividades, este sitio web tiene más contenidos que te ayudarán a avanzar paso a paso, desde los conceptos básicos hasta los aspectos más técnicos del sistema ABC. Cada sección está pensada para que puedas construir tu conocimiento de forma ordenada y sin lagunas.
También te puede interesar:
Actividades primarias en el costeo ABC
¿Cuál es la diferencia entre costeo ABC y gestión ABM?
¿Qué son las actividades de valor y cómo clasificarlas?
¿Qué son los grupos de costos y cómo funcionan en ABC?
Actividades relevantes en contabilidad
¿Qué es el costeo funcional y cómo se aplica?
Costeo por actividades en empresas de logística