El costeo por actividades, también llamado método ABC, es un sistema que asigna los costos indirectos a los productos o servicios según las actividades que realmente los generan. A continuación, encontrarás ejemplos concretos aplicados en manufactura, servicios y salud, que te permitirán entender cómo funciona este método desde el primer caso.
¿Qué es el costeo por actividades y cómo funciona?
El costeo por actividades —conocido como método ABC, del inglés Activity Based Costing— es un sistema que asigna los costos indirectos de una organización a los productos o servicios según las actividades que realmente los generan. La premisa central es que no son los productos los que consumen recursos, sino las actividades que se realizan para producirlos. Esto permite una distribución de costos mucho más cercana a la realidad operativa de la empresa.
A diferencia de los métodos convencionales, que reparten los costos indirectos usando una sola base genérica —como las horas de mano de obra—, el ABC descompone ese total en grupos de actividades específicas, cada una con su propio inductor de costo. El resultado es una imagen financiera más precisa, que sirve de base para tomar decisiones estratégicas sobre precios, procesos y rentabilidad.
La lógica detrás del método ABC
El método ABC parte de una cadena causal muy concreta: los recursos se consumen a través de las actividades, y las actividades se consumen a través de los objetos de costo —productos, servicios o clientes—. Esta cadena evita que los costos se repartan de forma arbitraria y permite rastrear con exactitud qué genera cada gasto dentro de la organización.
Por ejemplo, si una fábrica realiza la actividad de «configuración de máquinas», el costo de esa actividad se asignará únicamente a los productos que requieren esa configuración, no a todos los productos por igual. Esto elimina el efecto de subsidio cruzado, donde productos de bajo volumen aparecen más baratos de lo que realmente son porque comparten costos con productos de alto volumen.
Diferencias clave frente al costeo tradicional
| Criterio | Costeo tradicional | Costeo por actividades (ABC) |
|---|---|---|
| Base de asignación | Una sola base (ej.: horas de mano de obra) | Múltiples inductores por actividad |
| Precisión del costo | Aproximada; puede distorsionar precios | Alta; refleja el consumo real de recursos |
| Visibilidad de procesos | Limitada | Detallada por actividad |
| Aplicación | Sencilla, menos costosa de implementar | Más compleja, requiere análisis previo |
| Utilidad estratégica | Reportes generales | Decisiones de precio, proceso y cliente |
Componentes esenciales antes de aplicar el método
Antes de ver los ejemplos, conviene tener claros tres conceptos que aparecen en cualquier aplicación del costeo ABC. Sin entenderlos, los casos prácticos pierden su sentido. Actividades, grupos de costo e inductores son los tres pilares sobre los que descansa todo el sistema. Cada uno cumple un rol específico dentro de la cadena de asignación.
Actividades, inductores de costo y grupos de costo
- Actividad: Tarea o proceso concreto que consume recursos dentro de la organización. Ejemplos: recibir materias primas, procesar pedidos, inspeccionar productos terminados o atender a un cliente.
- Grupo de costo (cost pool): Conjunto de gastos que se acumulan para una actividad específica. Por ejemplo, los salarios del personal de inspección más el costo de los equipos que usan forman el grupo de costo de la actividad «control de calidad».
- Inductor de costo (cost driver): Factor que explica por qué una actividad genera costos y que permite distribuirlos entre los objetos de costo. Si la actividad es «procesar pedidos», el inductor será el número de pedidos procesados.
¿Cómo se identifican los inductores de costo?
Identificar el inductor correcto es uno de los pasos más importantes del método ABC. Un inductor adecuado debe reflejar la relación causal real entre la actividad y el costo que genera, no simplemente ser el dato más fácil de medir. Por ejemplo, para la actividad «mantenimiento de equipos», el número de horas de uso de las máquinas es un inductor más preciso que las unidades producidas.
Para elegir el inductor correcto, conviene analizar qué es lo que realmente hace aumentar el costo de esa actividad. Si la actividad crece cuando se procesan más pedidos, el inductor es el número de pedidos. Si crece con el tiempo de configuración, el inductor son las horas de preparación. La coherencia entre actividad e inductor determina la calidad del sistema.
¿Cómo se aplica el costeo por actividades paso a paso?
El proceso de aplicación del costeo ABC sigue una secuencia lógica que comienza con el análisis de los procesos de la organización y termina con la asignación del costo a cada objeto de costo. Comprender esta secuencia es fundamental para interpretar correctamente cualquier ejemplo práctico. Los cuatro pasos siguientes resumen el proceso completo de forma clara y ordenada.
Paso 1: Identificar las actividades relevantes
El primer paso consiste en analizar los procesos de la organización y elaborar una lista de las actividades que realmente consumen recursos. No se trata de listar cada tarea mínima, sino de agruparlas en actividades significativas que puedan medirse y que tengan un inductor claro. Ejemplos habituales son: recepción de materias primas, diseño de productos, inspección de calidad, configuración de equipos y distribución de pedidos.
Paso 2: Asignar costos a cada actividad
Una vez identificadas las actividades, se agrupan los costos indirectos que corresponden a cada una de ellas. Los costos que pueden vincularse directamente a una actividad se asignan de forma directa; los que se comparten entre varias actividades se distribuyen usando una base de asignación que refleje razonablemente esa proporción. Por ejemplo, el costo de la electricidad de una fábrica puede asignarse a «operación de maquinaria» en función de las horas de uso de los equipos.
Paso 3: Calcular la tasa por inductor
La tasa de actividad se obtiene dividiendo el costo total del grupo de costo entre el volumen total del inductor para ese período. Esta tasa representa el costo unitario de cada unidad de inductor y es el valor que se usará para asignar el costo a los productos o servicios. Si el grupo de costo de «configuración de equipos» suma $50.000 y se realizaron 100 configuraciones, la tasa es de $500 por configuración.
Paso 4: Asignar el costo a los objetos de costo
El último paso multiplica la tasa de actividad por el número de unidades de inductor que consume cada objeto de costo —producto, servicio o cliente—. El resultado es el costo indirecto asignado de forma precisa a cada objeto, sin promedios ni suposiciones genéricas. Sumando todos los costos asignados desde todas las actividades, más los costos directos, se obtiene el costo total del objeto de costo.
Ejemplo de costeo ABC en una empresa de manufactura
Una empresa que fabrica dos productos —llamémoslos Producto A y Producto B— utiliza el método ABC para asignar sus costos indirectos. La empresa ha identificado tres actividades principales: configuración de máquinas, control de calidad y distribución de pedidos. Cada una tiene su propio inductor y su propio grupo de costo, como se muestra en la tabla siguiente.
Datos del caso y distribución de costos indirectos
| Actividad | Costo total del grupo | Inductor | Total del inductor | Tasa por inductor |
|---|---|---|---|---|
| Configuración de máquinas | $30.000 | Número de configuraciones | 60 | $500 por configuración |
| Control de calidad | $20.000 | Número de inspecciones | 200 | $100 por inspección |
| Distribución de pedidos | $15.000 | Número de pedidos | 300 | $50 por pedido |
Cálculo de tasas y asignación final
El Producto A requirió 40 configuraciones, 80 inspecciones y 100 pedidos durante el período. Aplicando las tasas calculadas, el costo indirecto asignado al Producto A es de $36.000: $20.000 por configuraciones, $8.000 por inspecciones y $5.000 por pedidos. El Producto B, con menores requerimientos de configuración pero más pedidos, recibirá una asignación diferente que refleja su consumo real de actividades.
Este resultado muestra por qué el Producto A tiene un costo indirecto alto: consume muchas configuraciones, que son la actividad más cara del sistema. Con el costeo tradicional, ese costo se hubiera repartido en partes iguales entre ambos productos, ocultando la diferencia real. El método ABC revela qué producto genera más carga de costos indirectos y por qué, ofreciendo una base sólida para ajustar precios o rediseñar procesos.
Ejemplo de costeo ABC en una empresa de servicios
El costeo por actividades no se limita a la manufactura. En empresas de servicios, como consultoras, bufetes de abogados o agencias, el ABC permite conocer el costo real de cada tipo de proyecto o cliente. En estos entornos, los costos indirectos suelen representar una proporción elevada del total, lo que hace que el método sea especialmente valioso para tomar decisiones de precios y asignación de recursos.
Caso aplicado a una consultoría o bufete
Considera una consultoría con tres actividades principales: reuniones con clientes, elaboración de informes y gestión administrativa. Cada proyecto consume estas actividades en proporciones distintas. Un proyecto complejo puede requerir el doble de horas de reunión que uno estándar, pero con el costeo tradicional ambos recibirían la misma proporción de costos indirectos si generan ingresos similares. El ABC corrige esa distorsión al asignar costos según el uso real de cada actividad.
Si el costo del grupo de «reuniones con clientes» es de $24.000 y el inductor es la hora de reunión —con un total de 400 horas en el período—, la tasa queda en $60 por hora. Un proyecto que consumió 80 horas de reunión recibirá $4.800 de ese grupo, mientras que uno de 20 horas solo recibirá $1.200. La diferencia refleja el esfuerzo real y no un promedio arbitrario.
¿Qué revela el ABC en empresas de servicios?
Uno de los hallazgos más frecuentes al aplicar el ABC en empresas de servicios es que algunos clientes de gran volumen resultan ser los menos rentables. La razón es que demandan un nivel de atención y personalización muy superior al promedio, lo que eleva enormemente el costo de las actividades de atención al cliente, revisión de informes y comunicación. Esta información no aparece en el costeo tradicional y puede cambiar por completo la estrategia comercial de la empresa.
Ejemplo de costeo ABC en el sector salud
El sector salud es uno de los entornos donde el costeo por actividades ha demostrado mayor utilidad. Los hospitales y centros médicos realizan una gran variedad de procedimientos, cada uno con una combinación diferente de recursos humanos, equipos e insumos. Asignar esos costos con precisión es fundamental para planificar servicios, establecer tarifas y mejorar la eficiencia operativa.
Aplicación en exámenes médicos preventivos
Un ejemplo concreto es la aplicación del ABC en exámenes médicos preventivos. En este caso, las actividades incluyen la recepción del paciente, la realización del examen, la interpretación de resultados y la entrega del informe. Cada actividad consume recursos distintos: personal médico, equipos de diagnóstico, tiempo de laboratorio e insumos específicos. El inductor puede ser el número de pacientes atendidos o el tiempo de cada procedimiento, según la actividad.
Al asignar los costos por actividad, el centro de salud puede comparar el costo real de un examen básico frente a uno especializado. Esa comparación revela si la tarifa establecida cubre los costos o si existe un déficit oculto. Sin el método ABC, muchos centros de salud fijan tarifas que no reflejan el consumo real de recursos, lo que puede afectar la sostenibilidad financiera del servicio.
Beneficios de conocer el costo real por procedimiento
- Planificación de tarifas: Permite fijar precios o tarifas que cubran el costo real de cada procedimiento, evitando subvenciones cruzadas no controladas.
- Identificación de ineficiencias: Revela actividades que consumen más recursos de lo esperado y que pueden ser rediseñadas para reducir costos.
- Apoyo a decisiones de inversión: Ayuda a evaluar si adquirir un equipo o contratar personal adicional mejora o deteriora el costo por procedimiento.
- Control de gestión: Ofrece información detallada para comparar el desempeño de diferentes unidades o servicios dentro de la misma institución.
¿En qué otros sectores se usa el costeo por actividades?
El costeo ABC ha trascendido su origen en la manufactura y hoy se aplica en una variedad amplia de industrias y sectores. Cualquier organización con una estructura de costos indirectos compleja puede beneficiarse del método, sin importar su tamaño ni su actividad principal. La clave es que existan actividades diferenciadas que consuman recursos en proporciones distintas según el producto, servicio o cliente.
En el sector bancario, por ejemplo, el ABC ayuda a determinar la rentabilidad real de cada producto financiero —cuentas, préstamos, inversiones— al asignar los costos de atención, procesamiento y soporte de forma diferenciada. En logística, permite conocer el costo exacto de cada ruta o tipo de entrega. En todos los casos, el denominador común es la necesidad de información más precisa para tomar mejores decisiones.
¿Qué decisiones mejora el costeo por actividades?
Conocer el costo real de cada producto, servicio o cliente abre un abanico de decisiones estratégicas que el costeo tradicional simplemente no permite. El ABC no es solo una herramienta contable: es una fuente de información para la gestión. Las organizaciones que lo implementan obtienen datos concretos para actuar sobre su rentabilidad y sus procesos operativos.
- Fijación de precios: Al conocer el costo real de cada producto o servicio, la empresa puede establecer precios que garanticen el margen deseado sin depender de estimaciones generales.
- Eliminación de líneas deficitarias: El ABC identifica productos o servicios cuyo costo de producción supera el precio de venta, lo que permite tomar decisiones de discontinuación fundamentadas.
- Renegociación con clientes: Al saber qué clientes generan un alto consumo de actividades de soporte, la empresa puede renegociar contratos o ajustar las condiciones de servicio.
- Optimización de procesos: Al visualizar qué actividades generan más costos, es posible identificar procesos redundantes o ineficientes y actuar sobre ellos para reducir gastos.
- Evaluación de inversiones: Permite proyectar cómo cambiará el costo de una actividad si se incorpora nueva tecnología, personal adicional o equipos más eficientes.
Para aplicar estas decisiones de forma ordenada, resulta muy útil contar con herramientas que estructuren el proceso desde el inicio. Puedes apoyarte en una plantilla de costeo ABC que organice los datos de actividades, inductores y objetos de costo de forma clara y sistemática. Eso reduce los errores en el cálculo y facilita la interpretación de resultados.
También es relevante entender la relación entre las actividades y subactividades dentro del sistema, ya que en organizaciones más complejas es necesario desglosar las actividades principales en niveles más específicos para lograr una asignación aún más precisa. Este nivel de detalle es lo que distingue una implementación básica de una verdaderamente estratégica.
Una vez calculados los costos, el siguiente paso lógico es saber cómo comunicarlos internamente. Aprender a presentar los resultados del costeo por actividades de forma clara y comprensible es tan importante como el cálculo en sí, especialmente cuando se trabaja con equipos directivos que toman decisiones basadas en esa información.
Si quieres profundizar en el marco conceptual completo que rodea a este sistema, el apartado dedicado a la contabilidad por actividades ofrece una visión integral del enfoque, desde sus fundamentos teóricos hasta su aplicación práctica en distintos contextos organizacionales.
El ABC no solo revela costos: también permite identificar actividades que no agregan valor al producto o servicio final. Eliminarlas o reducirlas es una fuente directa de ahorro sin afectar la calidad percibida por el cliente.
Preguntas frecuentes
¿Qué es el costeo por actividades con un ejemplo sencillo?
El costeo por actividades es un método que asigna los costos indirectos de una empresa a sus productos o servicios según las actividades que realmente los generan. Un ejemplo sencillo: si una fábrica realiza 50 configuraciones de máquinas para el Producto A y solo 10 para el Producto B, el costo de esa actividad se distribuye en esa proporción, no en partes iguales. Así, el Producto A absorbe más costo de configuración porque realmente lo consume más, lo que refleja con fidelidad lo que cuesta producirlo.
¿Cuál es la diferencia entre costeo ABC y costeo tradicional?
El costeo tradicional usa una sola base de asignación —como las horas de mano de obra directa— para distribuir todos los costos indirectos entre los productos. El ABC, en cambio, identifica múltiples actividades y asigna un inductor específico a cada una. El resultado es una distribución mucho más precisa, que evita que productos de bajo volumen pero alta complejidad parezcan más baratos de lo que son. La principal desventaja del ABC frente al tradicional es que requiere más tiempo y esfuerzo para su implementación y mantenimiento.
¿Para qué tipo de empresa es útil el método ABC?
El método ABC resulta especialmente útil para empresas con una estructura de costos indirectos significativa y con variedad en sus productos, servicios o clientes. Manufactura con múltiples líneas de producto, firmas de servicios profesionales, hospitales, bancos, empresas logísticas y organismos del sector público son entornos donde el ABC aporta un valor claro. Cuanto más diversa sea la oferta y más compleja la estructura de costos, mayor es el beneficio de aplicar este sistema frente a métodos convencionales.
¿Qué es un inductor de costo en el sistema ABC?
Un inductor de costo es el factor que explica por qué se genera el costo de una actividad y que permite distribuirlo entre los objetos de costo. Debe reflejar la relación causal real entre la actividad y su costo: si la actividad es «procesar pedidos», el inductor lógico es el número de pedidos procesados; si es «mantenimiento de equipos», las horas de uso de los equipos son un inductor más preciso. Elegir el inductor correcto es uno de los pasos más determinantes en la calidad del sistema ABC, ya que una mala elección puede distorsionar los costos igual que el método tradicional.
¿Qué ventajas tiene el costeo ABC sobre otros métodos?
El costeo ABC ofrece una asignación de costos más precisa porque utiliza múltiples inductores en lugar de una base única. Esto permite identificar qué productos, servicios o clientes son realmente rentables, detectar actividades que no agregan valor, fundamentar decisiones de precios con datos reales y mejorar la eficiencia de los procesos operativos. Además, proporciona información útil para evaluar inversiones y rediseñar la cadena de valor. Su principal limitación frente a otros métodos es el mayor esfuerzo de implementación y la necesidad de actualización periódica de los datos de actividades.
¿Cómo se calculan las tasas de actividad en el costeo ABC?
La tasa de actividad se calcula dividiendo el costo total del grupo de costo de una actividad entre el volumen total del inductor para ese período. Por ejemplo, si la actividad «inspección de calidad» acumula un costo de $20.000 en el mes y se realizaron 200 inspecciones, la tasa es de $100 por inspección. Esta tasa se aplica luego a cada producto o servicio, multiplicándola por el número de unidades del inductor que ese producto o servicio consumió. El resultado es el costo indirecto asignado de forma proporcional y justificada a cada objeto de costo.
¿Se puede aplicar el costeo ABC en pequeñas empresas?
Sí, aunque con matices. Las pequeñas empresas pueden aplicar una versión simplificada del ABC, identificando solo las actividades más relevantes y los inductores más fáciles de medir. La complejidad del sistema debe ser proporcional a la complejidad del negocio: no tiene sentido diseñar un sistema con veinte actividades para una empresa con tres productos y costos indirectos bajos. En esos casos, el beneficio en precisión puede no justificar el esfuerzo. Pero para pymes con costos indirectos significativos o con variedad de servicios, incluso una versión básica del ABC puede mejorar notablemente la toma de decisiones.
Conclusión
El costeo por actividades es un sistema que transforma la manera de entender los costos dentro de una organización. En lugar de repartir los gastos indirectos con bases genéricas, el ABC los asigna según el consumo real de actividades, lo que produce una imagen financiera más fiel a la realidad operativa. Los ejemplos en manufactura, servicios y salud muestran que este método se adapta a contextos muy distintos con resultados igualmente útiles.
Los puntos clave que puedes llevar contigo son tres: la importancia de identificar actividades significativas, la elección cuidadosa del inductor de costo adecuado para cada una y la aplicación sistemática de las tasas calculadas a cada objeto de costo. Con esas bases claras, puedes analizar la rentabilidad de tus productos, ajustar precios con fundamento y detectar procesos que merece la pena optimizar.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos que profundizan en los distintos aspectos de la contabilidad por actividades, desde la construcción del sistema hasta la interpretación y comunicación de sus resultados. Seguir explorando cada pieza del método te dará una visión completa y práctica que puedes aplicar desde el primer día.
También te puede interesar:
Diferencia entre costeo ABC y costeo estándar
Diferencia entre actividad y proceso en contabilidad
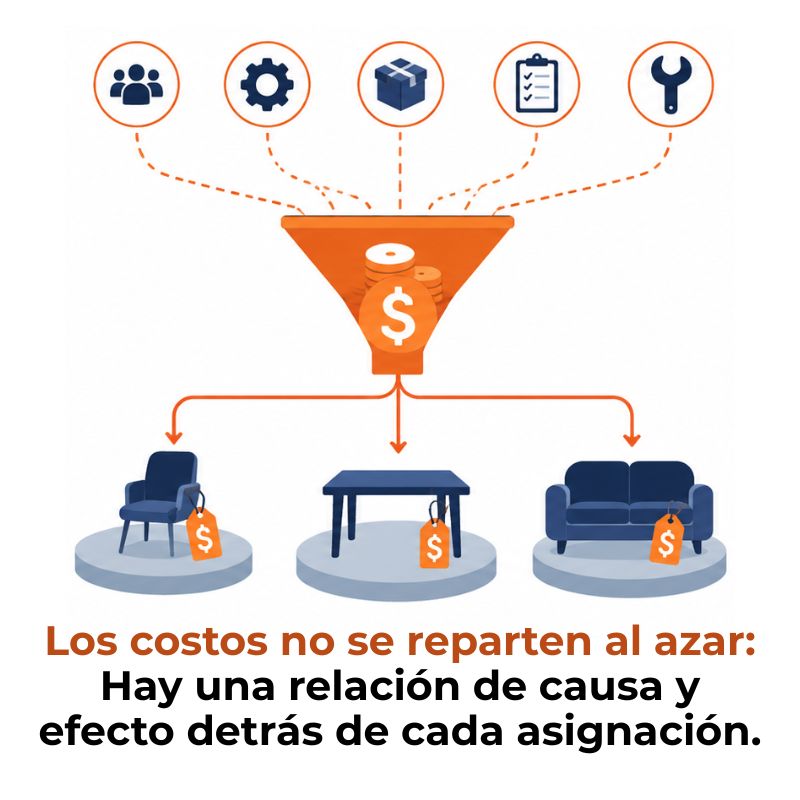
Relación causa-efecto en la asignación de costos
¿Por qué las empresas no adoptan el costeo ABC?
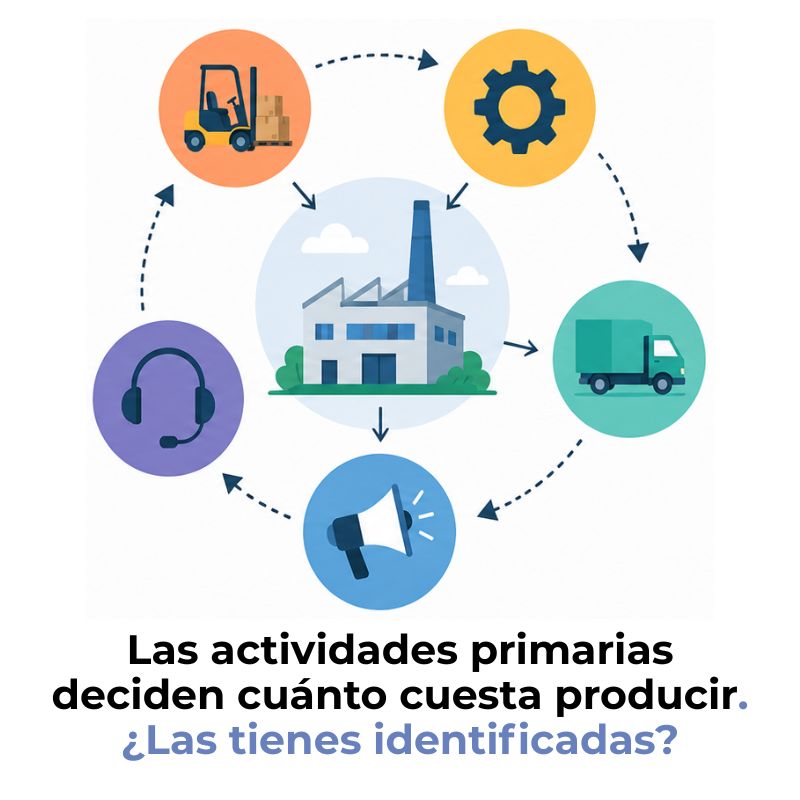
Actividades primarias en el costeo ABC
Registro de actividades en contabilidad ABC
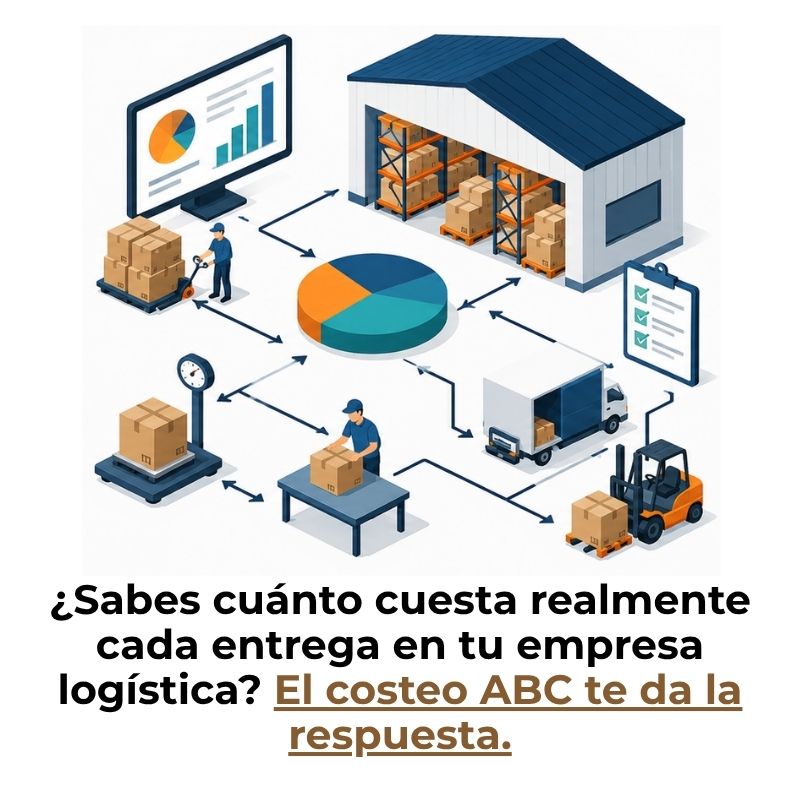
Costeo por actividades en empresas de logística