La contabilidad por partida doble es el método que usan las empresas para registrar cada operación financiera en dos cuentas diferentes: una que recibe y otra que entrega. Así se garantiza que los libros siempre estén equilibrados. A continuación, vas a entender cómo funciona, cuáles son sus principios y cómo se aplica con ejemplos reales.
¿Qué es la contabilidad por partida doble?
La contabilidad por partida doble es el sistema de registro financiero más utilizado en el mundo. Su principio es claro: toda transacción económica afecta simultáneamente a dos cuentas contables, una que recibe el valor y otra que lo entrega. El resultado de ambos movimientos siempre debe estar en equilibrio perfecto.
Cuando una empresa compra materiales, cuando cobra una factura o cuando paga un préstamo, todos esos hechos generan dos anotaciones. No una sola. Ese doble registro es lo que permite que los estados financieros reflejen con exactitud la situación real del negocio en cada momento.
Definición clara y sin tecnicismos
Piensa en una balanza. Cuando añades peso en un lado, el otro lado también se mueve para compensar. La partida doble funciona igual: cada operación que afecta a tu patrimonio tiene dos efectos, y esos dos efectos siempre deben sumar lo mismo. Si una cuenta aumenta, otra disminuye o también aumenta en la misma proporción.
«No hay deudor sin acreedor, ni acreedor sin deudor.» Este principio, formulado por Luca Pacioli en 1494, sigue siendo la columna vertebral de toda la contabilidad moderna.
El principio que lo sostiene todo
El fundamento de este sistema es la ecuación contable fundamental, que establece que el activo de una empresa siempre es igual a la suma de su pasivo más su patrimonio neto. Esta igualdad no puede romperse nunca, y la partida doble es el mecanismo que garantiza que así sea, transacción tras transacción.
Historia y origen de la partida doble
El sistema que hoy estudias no nació en un laboratorio ni en una universidad moderna. Surgió en los talleres de los mercaderes italianos del siglo XIII, quienes necesitaban una forma confiable de controlar sus operaciones comerciales en ciudades como Venecia, Génova y Florencia. El comercio era complejo, los errores costaban fortunas y se necesitaba un método riguroso.
Luca Pacioli y el método de Venecia
El matemático y fraile italiano Luca Pacioli formalizó este método en 1494 al publicar su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalita. En ese texto describió con detalle el sistema que los mercaderes venecianos ya usaban en la práctica. Pacioli no se atribuyó la invención; él mismo llamó a su método «el modo de Venecia».
Ese libro fue el primer intento sistemático de documentar las reglas del registro contable de doble entrada. Por eso, Luca Pacioli es reconocido hoy como el padre de la contabilidad moderna, aunque el mérito del método pertenece a toda una generación de comerciantes que lo pusieron en práctica décadas antes de que él lo escribiera.
De los mercaderes medievales a la contabilidad moderna
Lo que comenzó como una herramienta del comercio mediterráneo se extendió por toda Europa durante los siglos XV y XVI. Con la Revolución Industrial, el crecimiento de las empresas exigió registros aún más precisos, y la partida doble se consolidó como el estándar universal. Hoy, cualquier sistema contable del mundo, ya sea manual o digital, funciona sobre este mismo principio.
¿Cómo funciona la partida doble paso a paso?
Entender cómo funciona este sistema es mucho más sencillo cuando partes de lo concreto. Cada vez que se produce una operación financiera, el contador identifica qué cuentas se ven afectadas y en qué sentido. Una cuenta aumenta su saldo en el debe y la otra lo registra en el haber, siempre por el mismo importe.
La cuenta T: debe y haber explicados
La herramienta visual más usada para representar un asiento contable es la llamada cuenta T, que recibe ese nombre por su forma gráfica. En el lado izquierdo se anota el debe (lo que entra o lo que se carga a esa cuenta) y en el lado derecho se anota el haber (lo que sale o lo que se abona). La suma de ambos lados siempre tiene que coincidir.
La ecuación contable fundamental
Todo el sistema descansa sobre una igualdad que no puede romperse bajo ninguna circunstancia: Activo = Pasivo + Patrimonio neto. El activo representa todo lo que la empresa posee (dinero en caja, maquinaria, inventario, cuentas por cobrar). El pasivo recoge todo lo que debe a terceros. El patrimonio neto es lo que le pertenece a los propietarios una vez descontadas las deudas.
Cada asiento que se registra bajo el sistema de partida doble modifica alguna de estas tres masas patrimoniales, pero siempre de tal manera que la ecuación se mantiene. Si el activo sube, o bien el pasivo sube, o bien el patrimonio sube, o bien otro componente del activo baja en la misma cantidad. El equilibrio es inviolable.
Ejemplo práctico con números reales
Imagina que tu empresa compra un ordenador por 1.200 euros y lo paga en efectivo. En este caso, el activo «Equipos informáticos» aumenta en 1.200 euros y el activo «Caja» disminuye en 1.200 euros. Ambos lados del asiento registran el mismo importe y la ecuación no se altera. A continuación, el asiento contable de esa operación:
| Cuenta | Debe (€) | Haber (€) | Tipo de cuenta |
|---|---|---|---|
| Equipos informáticos | 1.200,00 | — | Activo (aumenta) |
| Caja | — | 1.200,00 | Activo (disminuye) |
| TOTAL | 1.200,00 | 1.200,00 | ✔ Equilibrado |
Nota cómo el activo total no cambia: simplemente se transformó. Salió dinero de caja, pero entró un bien de igual valor. Eso es el efecto dual en acción: cada operación tiene dos consecuencias simultáneas que se compensan entre sí.
Los 7 principios de la partida doble
La partida doble no es solo una técnica de registro; es un sistema que responde a principios lógicos y verificables. Conocer estos principios te ayuda a entender por qué el método funciona con independencia del tipo de transacción y del tamaño de la empresa. Los 7 principios de la partida doble son los siguientes:
- El que recibe es deudor: toda cuenta que recibe un valor queda en posición deudora, es decir, se anota en el debe.
- El que entrega es acreedor: toda cuenta que entrega un valor queda en posición acreedora y se registra en el haber.
- No hay deudor sin acreedor: cada cargo en una cuenta tiene su contrapartida en otro abono. La operación es siempre bilateral.
- La suma del debe iguala la suma del haber: el importe total anotado en el debe de un asiento es exactamente igual al anotado en el haber, sin excepción.
- Todo valor que entra debe salir por la misma cuenta: si un valor entró por una cuenta concreta, cuando salga lo hará por esa misma cuenta.
- Toda pérdida es deudora: los gastos y pérdidas se registran siempre en el debe, porque representan una disminución del patrimonio.
- Toda ganancia es acreedora: los ingresos y ganancias se registran en el haber, porque representan un aumento del patrimonio neto.
Ventajas de usar la contabilidad por partida doble
Más allá de ser un requisito legal en la mayoría de los países, la partida doble ofrece ventajas concretas que se notan en la gestión diaria de cualquier negocio. Su valor no es solo técnico; es también estratégico, porque los datos que genera son la base de cada decisión financiera importante.
- Detección temprana de errores: si los totales del debe y el haber no coinciden, hay un fallo en algún registro. El sistema te avisa antes de que el problema se multiplique.
- Estados financieros confiables: el balance general, la cuenta de resultados y el estado de flujos de efectivo se construyen directamente a partir de los datos generados por la partida doble.
- Rastreabilidad total: cada transacción queda registrada en al menos dos cuentas, lo que facilita cualquier revisión, auditoría o verificación posterior.
- Cumplimiento legal: la mayoría de las legislaciones exigen este método para las empresas que presentan estados financieros o tributan bajo regímenes formales.
- Base para la toma de decisiones: los informes generados permiten conocer la rentabilidad, la liquidez y el nivel de endeudamiento con precisión real, no con estimaciones.
- Compatibilidad con el software contable: todos los programas de gestión empresarial modernos trabajan sobre el modelo de partida doble, lo que facilita la automatización del registro.
La importancia de la partida doble se hace especialmente evidente cuando una empresa crece: sin un registro doble, el volumen de operaciones se vuelve imposible de controlar con fiabilidad.
Tipos de asientos contables en la partida doble
No todas las operaciones generan el mismo tipo de asiento. Dependiendo de cuántas cuentas intervienen en la transacción, el asiento adopta una forma diferente. Conocer los tipos de asientos contables te permitirá identificar cuál corresponde aplicar en cada situación concreta.
Asiento simple
Es el tipo más básico: una sola cuenta en el debe y una sola cuenta en el haber. Se usa cuando la operación afecta exactamente a dos cuentas y los importes son iguales en ambas. Por ejemplo, cuando pagas una factura de suministros directamente desde tu cuenta bancaria, el asiento tiene una cuenta en el debe (Suministros) y una en el haber (Banco).
Asiento compuesto
Un asiento compuesto interviene cuando la operación afecta a más de dos cuentas. Puede haber varias cuentas en el debe, varias en el haber, o una combinación de ambas. La estructura de un asiento compuesto es más compleja, pero sigue la misma regla: la suma total del debe tiene que ser igual a la suma total del haber. La diferencia entre asiento simple y compuesto es, por tanto, el número de cuentas involucradas.
Comparativa: asiento simple vs. asiento compuesto
Asiento simple
✔ Una cuenta en el debe
✔ Una cuenta en el haber
✔ Solo dos cuentas involucradas
Ejemplo: Pago de nómina en efectivo
Asiento compuesto
✔ Una o más cuentas en el debe
✔ Una o más cuentas en el haber
✔ Tres o más cuentas en total
Ejemplo: Compra con pago parcial en banco y a crédito
Errores frecuentes al registrar con partida doble
Conocer los fallos más comunes te ayuda a evitarlos antes de que aparezcan en tus registros. Los errores comunes al aplicar la partida doble no siempre se deben a ignorancia del método: muchas veces son el resultado de la prisa, la falta de revisión o una interpretación incorrecta de la naturaleza de las cuentas.
- Invertir el debe y el haber: cargar una cuenta que debería abonarse, o viceversa. El asiento cuadra numéricamente, pero es incorrecto desde el punto de vista contable.
- Omitir una de las dos anotaciones: registrar solo un lado del asiento rompe el equilibrio y genera diferencias que aparecen en el balance general.
- Confundir la naturaleza de la cuenta: no tener claro si una cuenta es de activo, pasivo o patrimonio lleva a anotarla en el lado incorrecto de la ecuación.
- Registrar importes distintos en cada lado: un error de transcripción que hace que el debe y el haber no coincidan es fácil de detectar, pero puede generar horas de revisión.
- Duplicar un asiento: registrar la misma transacción dos veces infla artificialmente los saldos de las cuentas y distorsiona los estados financieros.
- Usar cuentas incorrectas: asignar el concepto a una cuenta que no le corresponde no impide que el asiento cuadre, pero sí afecta a la veracidad de los informes.
¿La partida doble es obligatoria por ley?
En la mayoría de los países, la respuesta es sí. Las legislaciones contables y mercantiles de España, México, Colombia, Argentina y la mayoría de las naciones hispanohablantes exigen que las empresas lleven su contabilidad mediante el sistema de partida doble. No se trata de una recomendación técnica; es una obligación legal que condiciona la validez de los estados financieros ante organismos fiscales, registros mercantiles y auditores.
La obligatoriedad de partida doble varía según el régimen fiscal y el tamaño de la empresa. Los autónomos bajo regímenes simplificados pueden estar exentos en algunos países, pero cualquier sociedad mercantil, sin importar su tamaño, está obligada a usar este método. Consultar la normativa vigente en tu país con un asesor contable certificado es el paso más prudente antes de diseñar tu sistema de registro.
¿Quién está obligado a usar la partida doble?
✔ Generalmente obligados
— Sociedades anónimas y limitadas
— Empresas con empleados
— Empresas que presentan estados financieros
— Entidades que tributan en régimen general
⚠ Puede variar según país
— Autónomos en módulos o simplificado
— Microempresas con ingresos mínimos
— Asociaciones y fundaciones pequeñas
— Negocios unipersonales sin empleados
Diferencia entre partida doble y partida simple
La partida simple fue el sistema anterior a la doble entrada. En ella, cada transacción se anota en una sola cuenta y únicamente se refleja el movimiento de dinero, sin registrar la contrapartida. La partida simple no permite construir un balance completo ni ofrece información sobre el origen y el destino de los fondos, lo que la hace insuficiente para cualquier empresa que necesite estados financieros fiables.
| Característica | Partida simple | Partida doble |
|---|---|---|
| Cuentas por asiento | Una sola cuenta | Mínimo dos cuentas |
| Balance general | No se puede elaborar | Se genera directamente |
| Control de errores | Muy limitado | Automático por cuadratura |
| Cumplimiento legal | No cumple en la mayoría de los países | Estándar exigido por ley |
| Información financiera | Solo entradas y salidas de caja | Imagen completa del patrimonio |
| Uso recomendado | Registros personales informales | Cualquier empresa o negocio formal |
La dualidad económica es precisamente el concepto que distingue a la partida doble: todo hecho económico tiene dos dimensiones simultáneas y ambas deben quedar reflejadas. La partida simple ignora una de esas dimensiones, lo que la hace estructuralmente incompleta para la gestión financiera moderna.
Programas y herramientas para aplicar la partida doble
Hoy no es necesario registrar manualmente cada asiento en un libro físico. Los programas para llevar partida doble automatizan el proceso de registro y generan los estados financieros en segundos. Cualquier ERP o software contable moderno trabaja exclusivamente sobre el modelo de doble entrada, lo que garantiza que la lógica del debe y el haber se aplique de forma correcta en cada operación.
Entre las funciones que ofrecen estos programas destacan la generación automática de asientos a partir de facturas, la conciliación bancaria, la elaboración del libro mayor, el balance de comprobación y los informes de cierre de ejercicio. Si buscas profundizar en cómo estructurar tus registros antes de usar un software, trabajar con una plantilla de partida doble en hoja de cálculo es una buena forma de entender la lógica antes de automatizarla.
¿Qué debe hacer un buen software de partida doble?
📄 Registro automático
Convierte facturas y documentos en asientos contables sin intervención manual.
⚖️ Cuadratura automática
Alerta cuando el debe y el haber no coinciden antes de confirmar el asiento.
📊 Informes financieros
Genera el balance general, la cuenta de resultados y el libro mayor en tiempo real.
🔍 Auditoría interna
Permite revisar el historial completo de asientos y detectar inconsistencias.
Preguntas frecuentes
¿Qué significa que el debe siempre sea igual al haber?
Significa que, en todo asiento contable registrado bajo el sistema de partida doble, el importe total cargado en las cuentas del debe es exactamente igual al importe total abonado en las cuentas del haber. Esta igualdad no es una coincidencia: es la consecuencia lógica de que toda operación económica tiene dos efectos simultáneos. Cuando los totales no coinciden, el asiento contiene un error que debe corregirse antes de cerrar el registro. Esta cuadratura automática es una de las mayores fortalezas del sistema, porque actúa como mecanismo de verificación integrado en el propio método.
¿Cuál es la diferencia entre débito y crédito en la partida doble?
En contabilidad, débito es sinónimo de debe (el lado izquierdo de la cuenta T) y crédito es sinónimo de haber (el lado derecho). El débito aumenta el saldo de las cuentas de activo y de gastos, mientras que lo disminuye en las cuentas de pasivo, patrimonio e ingresos. El crédito opera exactamente al revés. La confusión con el uso cotidiano de estos términos (donde «débito» se asocia a gasto y «crédito» a favor) es frecuente en quienes se acercan por primera vez a la contabilidad, pero dentro del sistema contable su significado es estrictamente posicional: izquierda o derecha en la cuenta T.
¿Qué es la dualidad económica en contabilidad?
La dualidad económica es el principio que establece que todo hecho económico tiene siempre dos dimensiones: una que representa lo que se recibe y otra que representa lo que se entrega o de dónde proviene ese valor. No existe ninguna operación financiera con un solo efecto. Cuando una empresa compra activos, simultáneamente asume una deuda o entrega otro activo. Cuando genera ingresos, simultáneamente entrega un bien o servicio. La partida doble es el método contable que da soporte práctico a este principio, asegurando que ambas dimensiones queden siempre registradas.
¿Qué es la contrapartida contable y para qué sirve?
La contrapartida contable es la cuenta que se ve afectada en sentido opuesto dentro de un mismo asiento. Si una cuenta se carga en el debe, su contrapartida se abona en el haber. La contrapartida no es solo un requisito formal: es la que aporta contexto y significado económico al registro. Sin contrapartida, un asiento describe un movimiento sin origen ni destino, lo que lo hace incomprensible para cualquier análisis posterior. Identificar correctamente la contrapartida en cada operación es una de las habilidades fundamentales del contador.
¿Qué es el efecto dual en un asiento contable?
El efecto dual describe el hecho de que cada transacción genera exactamente dos consecuencias sobre el patrimonio de la empresa, y ambas deben registrarse al mismo tiempo. Si la empresa cobra una deuda pendiente, su cuenta bancaria aumenta (efecto 1) y su cuenta de clientes disminuye (efecto 2). Si paga un gasto, su caja disminuye (efecto 1) y el gasto queda reconocido (efecto 2). Este principio es el motor conceptual de la partida doble: sin él, el método no tendría razón de ser ni forma de funcionar.
¿Qué es una partida contable y cómo se registra?
Una partida contable es cada uno de los registros individuales que componen un asiento contable. En un asiento simple hay dos partidas: una en el debe y otra en el haber. En un asiento compuesto puede haber más. Cada partida indica la cuenta afectada, el importe y si se trata de un cargo o un abono. Para registrarla correctamente, hay que identificar primero qué operación se ha producido, qué cuentas intervienen, cuál es el importe y en qué sentido afecta a cada cuenta según su naturaleza. Los ejercicios de partida doble son la herramienta más eficaz para afianzar este proceso.
¿Cuándo es obligatorio llevar contabilidad por partida doble?
La obligatoriedad de partida doble se activa en la mayoría de las legislaciones hispanohablantes cuando una persona o entidad adopta la forma de sociedad mercantil, supera ciertos umbrales de ingresos o tiene la obligación de presentar estados financieros ante organismos públicos. Las sociedades anónimas, las sociedades de responsabilidad limitada y las empresas con empleados están obligadas en prácticamente todos los países. Los autónomos y microempresas en regímenes simplificados pueden estar exentos, pero siempre conviene verificarlo con un asesor contable porque las normativas cambian y varían entre países y regiones.
¿Cómo se hace una auditoría de la partida doble?
La auditoría de la partida doble consiste en revisar sistemáticamente los asientos contables para verificar que cada uno cumple el principio de equilibrio entre el debe y el haber, que las cuentas utilizadas son las correctas y que los importes coinciden con los documentos de soporte. El auditor compara los registros del libro diario con el libro mayor, verifica los balances de comprobación y contrasta los saldos con los estados financieros finales. Cualquier diferencia detectada durante este proceso indica un error de registro, una omisión o, en casos más graves, una manipulación que requiere investigación adicional.
Conclusión
La contabilidad por partida doble no es un tecnicismo reservado para especialistas: es el lenguaje universal con el que las empresas registran, ordenan y comunican su realidad financiera. Entender que cada operación tiene dos caras, y que ambas deben estar en equilibrio, te da una perspectiva completamente diferente sobre cómo funciona el dinero dentro de un negocio.
A lo largo de este contenido has visto qué es el sistema, cómo funciona la cuenta T, cuáles son los siete principios que lo sostienen, los tipos de asientos que existen, los errores más comunes y por qué la ley exige su uso. Ahora puedes aplicar esos conceptos para leer un asiento contable, identificar si está equilibrado y comprender qué cuentas están involucradas en cualquier transacción.
Si quieres seguir construyendo tu conocimiento sobre este tema, en este sitio web encontrarás más contenidos sobre contabilidad explicados con el mismo nivel de claridad: desde la dualidad económica hasta los ejercicios prácticos con asientos reales. El siguiente paso es tuyo.
También te puede interesar:
¿Cómo cuadrar una partida doble?
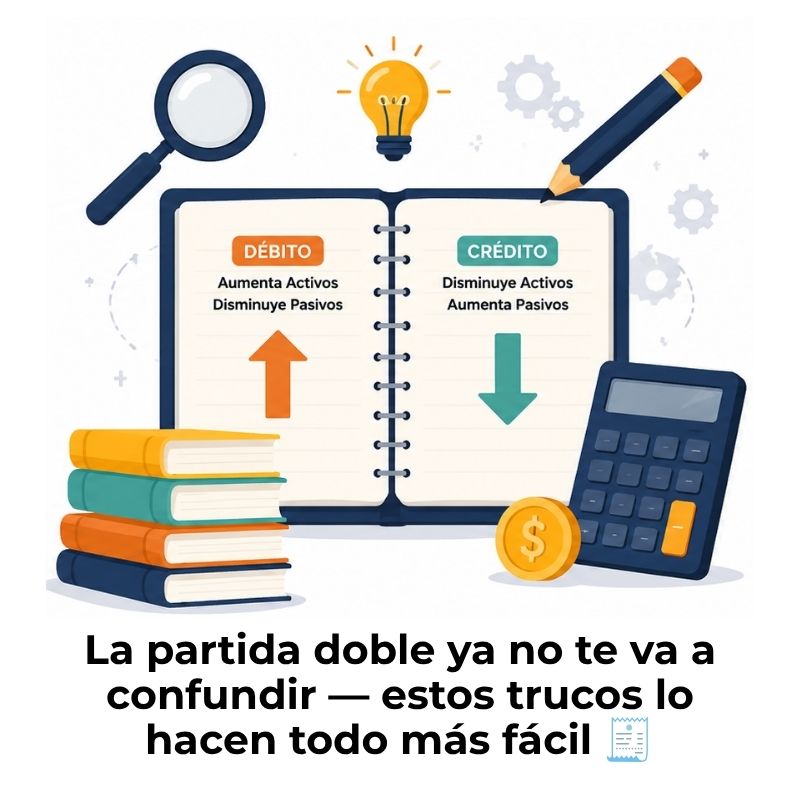
Trucos para entender la partida doble de verdad
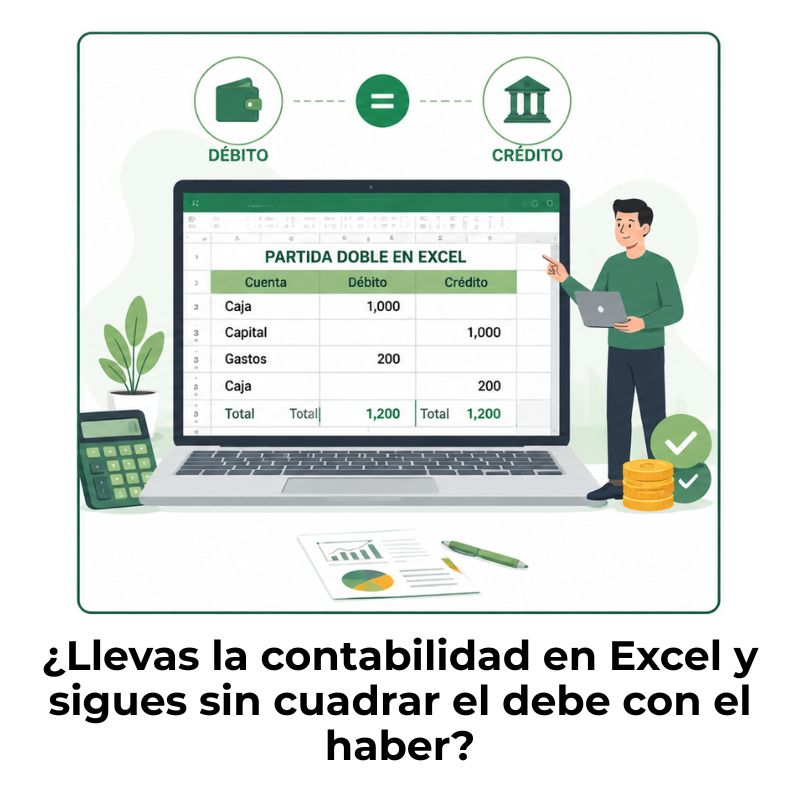
¿Cómo hacer una partida doble en Excel?
Postulado de dualidad económica
Aplicaciones móviles para practicar partida doble
Ejercicios de partida doble resueltos
¿Cómo funciona la partida doble en la práctica?