
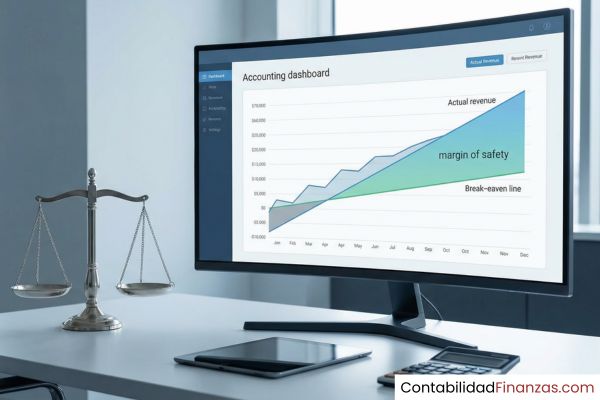
El margen de seguridad es la diferencia entre las ventas actuales de una empresa y su punto de equilibrio. Este indicador muestra cuánto pueden disminuir las ventas antes de que el negocio comience a generar pérdidas. Se expresa en unidades, dinero o porcentaje, y resulta fundamental para evaluar la estabilidad financiera de cualquier organización dentro de la contabilidad administrativa.
¿Qué es el margen de seguridad en contabilidad administrativa?
En contabilidad administrativa, el margen de seguridad se estudia como una medida de protección frente a la incertidumbre. Permite analizar cuánta caída en las ventas puede soportar un negocio antes de dejar de ser rentable, integrando costos, ingresos y estructura operativa en un solo indicador.
Desde esta perspectiva, el margen de seguridad se convierte en una herramienta clave para planeación, presupuestos y evaluación de riesgos. Cuanto mayor sea este margen, menor será la probabilidad de que una variación normal del mercado lleve a la empresa a pérdidas.
Relación con el punto de equilibrio
El margen de seguridad está directamente ligado al punto de equilibrio. El punto de equilibrio indica el nivel de ventas en el cual la utilidad es cero, mientras que el margen de seguridad muestra cuánto se está por encima de ese nivel mínimo necesario para no perder dinero.
Por eso, el punto de equilibrio es el punto de partida para determinar el margen de seguridad. Sin conocer cuántas unidades o cuánto dinero se necesita para cubrir todos los costos, no es posible evaluar qué tan cómoda es la posición actual de ventas de la empresa.
Diferencia entre margen de seguridad y margen de contribución
Ambos conceptos suelen confundirse, pero cumplen funciones distintas dentro del análisis. El margen de contribución ayuda a entender cuánto aporta cada unidad vendida para cubrir los costos fijos y generar utilidad, mientras que el margen de seguridad se enfoca en el nivel total de ventas alcanzado frente al mínimo necesario.
A continuación se muestra una comparación clara entre ambos conceptos dentro de la contabilidad administrativa y del análisis costo-volumen-utilidad.
| Concepto | Margen de seguridad | Margen de contribución |
|---|---|---|
| Definición básica | Diferencia entre ventas actuales y ventas en el punto de equilibrio. | Diferencia entre precio de venta unitario y costo variable unitario. |
| Enfoque | Nivel total de riesgo de la operación. | Rentabilidad unitaria de los productos. |
| Objetivo | Medir cuánto pueden caer las ventas sin generar pérdidas. | Medir cuánto aporta cada unidad para cubrir costos fijos y utilidad. |
| Unidad de medida | Unidades, dinero o porcentaje. | Unidades monetarias por unidad o porcentaje sobre ventas. |
| Relación con el punto de equilibrio | Se calcula usando el punto de equilibrio como referencia. | Se usa para calcular el punto de equilibrio. |
| Uso principal | Evaluar estabilidad y riesgo de la empresa. | Fijación de precios, mezcla de productos y análisis de costos. |
Fórmulas para calcular el margen de seguridad
El margen de seguridad puede expresarse de tres formas distintas: en unidades, en dinero y en porcentaje. Cada forma aporta una perspectiva complementaria y se utiliza según el tipo de análisis que se necesite realizar dentro de la planeación financiera y de la contabilidad administrativa.
Es común que las empresas calculen las tres variantes para obtener una visión integral. Trabajar solo con una forma de margen de seguridad puede ocultar riesgos importantes, sobre todo cuando se comparan diferentes líneas de producto o escenarios de ventas.
Fórmula del margen de seguridad en unidades
Cuando se habla de unidades, el margen de seguridad indica la cantidad de piezas, servicios o productos que pueden dejar de venderse antes de llegar al punto de equilibrio. Es una medida muy visual, ideal para empresas que manejan un solo producto o una línea principal muy dominante.
La fórmula general es la siguiente: Margen de seguridad en unidades = Ventas actuales en unidades − Punto de equilibrio en unidades. El resultado muestra el colchón de unidades que separa a la empresa de la zona de pérdida operativa.
Fórmula del margen de seguridad en pesos o dinero
El margen de seguridad en dinero traduce ese colchón de seguridad a términos monetarios. En lugar de unidades físicas, se analiza cuánto puede reducirse el valor de las ventas sin que la operación caiga por debajo del punto de equilibrio calculado.
La fórmula es: Margen de seguridad en dinero = Ventas actuales en dinero − Punto de equilibrio en dinero. Esta expresión es muy útil cuando se manejan productos con distintos precios o cuando interesa estimar impactos globales en los ingresos.
Fórmula del margen de seguridad en porcentaje
El margen de seguridad en porcentaje sirve para comparar periodos, líneas de productos o incluso empresas de diferentes tamaños. Al convertir el margen en una proporción de las ventas, se facilita el análisis relativo y la comparación de riesgos.
La fórmula es: Margen de seguridad en porcentaje = (Margen de seguridad en dinero ÷ Ventas actuales en dinero) × 100. El resultado indica qué porcentaje de las ventas podría perderse antes de alcanzar el punto de equilibrio.
¿Cómo calcular el margen de seguridad?
Calcular el margen de seguridad no es complicado, pero requiere organización y datos confiables. Primero se determina el punto de equilibrio, luego se identifican las ventas actuales y, finalmente, se aplica la fórmula en unidades, en dinero o en porcentaje, según el tipo de análisis que se desee realizar.
Cuando se domina este cálculo, se vuelve posible simular escenarios de cambios en precios, costos o volumen de ventas. De esta manera, el margen de seguridad se transforma en un elemento central para prever riesgos y planear decisiones estratégicas con menos incertidumbre.
Datos necesarios antes del cálculo
Antes de realizar cualquier cálculo, es importante recopilar información básica. A continuación se enumeran los datos mínimos necesarios para trabajar el margen de seguridad de forma consistente y con resultados confiables dentro de la planeación financiera.
- Ventas actuales: Representan el nivel de ventas real o proyectado para el periodo analizado. Pueden expresarse en unidades o en dinero, pero deben ser coherentes con la forma en la que se calculará el margen de seguridad.
- Punto de equilibrio: Es el volumen de ventas en el cual la utilidad es igual a cero. Se puede calcular en unidades o en dinero, y sirve como referencia para determinar qué tan arriba o abajo se encuentra la operación actual.
- Precio de venta unitario: Permite convertir unidades en dinero y viceversa. Además, es necesario para calcular el margen de contribución, que a su vez se utiliza para obtener el punto de equilibrio, base del margen de seguridad.
- Costo variable unitario: Es el costo que varía con cada unidad producida o vendida. Ayuda a encontrar el margen de contribución. Sin este dato, no se puede determinar con precisión cuántas unidades se requieren para cubrir los costos fijos.
- Costos fijos totales: Son los costos que no cambian con el nivel de producción dentro de un rango relevante. Son clave para calcular el punto de equilibrio, ya que indican cuánto debe cubrir la empresa antes de generar utilidad.
Ejemplo práctico con ejercicio resuelto
Para entender mejor el margen de seguridad, resulta útil revisar un caso numérico sencillo. A continuación se muestra un ejemplo completo que recorre desde el cálculo del punto de equilibrio hasta la interpretación de los resultados obtenidos para la empresa analizada.
Supongamos una empresa que vende un solo producto. Tiene costos fijos de 100 000 pesos, un precio de venta de 50 pesos por unidad y un costo variable de 30 pesos por unidad. En el periodo actual, la empresa vende 8 000 unidades. Con estos datos, se puede determinar tanto el punto de equilibrio como el margen de seguridad.
Cálculo del punto de equilibrio
El punto de equilibrio en unidades se calcula con la fórmula tradicional: Costos fijos totales divididos entre el margen de contribución unitario. Primero se obtiene el margen de contribución unitario restando el costo variable al precio de venta.
El margen de contribución unitario es: 50 − 30 = 20 pesos. El punto de equilibrio en unidades será: 100 000 ÷ 20 = 5 000 unidades. Esto significa que, si la empresa vende 5 000 unidades, cubrirá todos sus costos, pero no generará utilidad ni pérdida.
Determinación del margen de seguridad
Con el punto de equilibrio listo, se puede calcular el margen de seguridad en unidades. Se restan las 5 000 unidades del punto de equilibrio a las 8 000 unidades efectivamente vendidas en el periodo considerado.
El margen de seguridad en unidades es: 8 000 − 5 000 = 3 000 unidades. En dinero, se multiplica ese margen por el precio de venta: 3 000 × 50 = 150 000 pesos. El margen de seguridad en porcentaje será: 150 000 ÷ (8 000 × 50) × 100 = 37,5 %.
Interpretación del resultado obtenido
El resultado indica que la empresa puede permitirse dejar de vender 3 000 unidades antes de empezar a generar pérdidas. En términos monetarios, esto equivale a una caída posible de 150 000 pesos en ventas sin romper el equilibrio financiero.
Un margen del 37,5 % sugiere una posición relativamente cómoda, aunque no exenta de riesgos. Una empresa con este nivel de margen de seguridad puede resistir fluctuaciones moderadas en la demanda, pero debe vigilar cambios bruscos en costos o precios, que reducirían rápidamente esa protección.
Interpretación del margen de seguridad en una empresa
Interpretar el margen de seguridad va más allá de mirar un número aislado. Importa comparar ese valor con el comportamiento histórico de la empresa, con el contexto del sector y con la estrategia de crecimiento o estabilidad que se haya definido para el negocio.
Además, este indicador se debe combinar con otros, como el grado de apalancamiento operativo, para evaluar cómo afectan los cambios en ventas a la utilidad. De este modo, se obtiene una visión más completa del riesgo empresarial.
¿Qué indica un margen de seguridad alto?
Un margen de seguridad alto suele interpretarse como una señal de estabilidad. Significa que, aun si las ventas disminuyen de forma relevante, la empresa seguiría cubriendo su punto de equilibrio y manteniéndose fuera de la zona de pérdidas operativas.
Aunque un margen alto es deseable, también puede indicar cierta holgura no aprovechada. En algunos casos, un margen de seguridad muy amplio revela capacidad ociosa o falta de ambición en las metas de crecimiento, por lo que conviene analizarlo junto con la estrategia comercial.
¿Qué significa un margen de seguridad bajo o negativo?
Un margen de seguridad bajo indica que la empresa se encuentra muy cerca del punto de equilibrio. Cualquier reducción pequeña en las ventas puede provocar pérdidas, lo que refleja una situación de riesgo que debe ser monitoreada y atendida con planes de acción concretos.
Si el margen de seguridad es negativo, las ventas actuales no alcanzan para cubrir los costos totales. Un margen de seguridad negativo muestra que la empresa ya está generando pérdidas operativas en el periodo analizado, lo cual exige revisar precios, costos, estructura y estrategia de mercado.
Valores de referencia según el sector empresarial
El margen de seguridad aceptable no es igual para todos los sectores. Algunas actividades soportan márgenes bajos por su alta rotación, mientras que otras necesitan márgenes amplios para compensar ciclos largos o demanda volátil. A continuación se presentan referencias generales.
Estos valores son orientativos y deben ajustarse a la realidad de cada país, mercado y modelo de negocio. Lo importante es usar el margen de seguridad como herramienta para comparar periodos internos y detectar tendencias, más que como una regla rígida.
| Sector | Margen de seguridad recomendado | Comentario general |
|---|---|---|
| Comercio minorista | 10 % a 25 % | Alta rotación de inventarios y fuerte competencia en precios. |
| Manufactura ligera | 20 % a 35 % | Ciclos de producción medios y sensibilidad a costos de insumos. |
| Industria pesada | 25 % a 40 % | Altos costos fijos y proyectos de largo plazo. |
| Servicios profesionales | 15 % a 30 % | Alta dependencia de la demanda y de la capacidad instalada. |
| Tecnología y software | 20 % a 45 % | Escalabilidad alta, pero variabilidad en ingresos y suscripciones. |
| Hostelería y turismo | 25 % a 50 % | Demanda muy estacional y sensible a factores externos. |
Importancia del margen de seguridad en la toma de decisiones
El margen de seguridad ayuda a valorar si una decisión estratégica incrementa o reduce el riesgo operativo. Antes de lanzar un nuevo producto, cambiar precios o ampliar capacidad instalada, resulta útil estimar cómo se modificará este indicador y si la empresa seguirá en una zona razonable de protección.
Además, el margen de seguridad influye en decisiones de inversión, financiamiento y diseño de estructura de costos. A continuación se presenta una frase que resume bien su relevancia en el contexto de la planeación y el control dentro de la contabilidad administrativa.
“Cuanto más estrecho es el margen de seguridad, menos espacio hay para cometer errores sin que el negocio lo pague con pérdidas”.
Factores que afectan el margen de seguridad
El margen de seguridad no es un valor estático. Cambia cuando se modifica el precio, los costos, el volumen de ventas o el propio modelo de negocio. Conocer los factores que lo afectan permite anticipar impactos y tomar medidas para mantenerlo en niveles aceptables.
A continuación se describen algunos de los factores más frecuentes que influyen directamente en la evolución del margen de seguridad dentro de la operación diaria de una empresa.
- Cambios en el precio de venta: Un aumento de precios puede elevar el margen de contribución y reducir el punto de equilibrio, mejorando el margen de seguridad. Sin embargo, si el incremento provoca caída en la demanda, el efecto puede ser el contrario.
- Variaciones en costos variables: Un aumento en costos de materias primas o mano de obra directa reduce el margen de contribución. Esto hace que el punto de equilibrio suba y, en consecuencia, el margen de seguridad disminuya si las ventas no aumentan proporcionalmente.
- Aumento de costos fijos: Incorporar nueva maquinaria, ampliar oficinas o contratar personal administrativo aumenta los costos fijos. Si las ventas se mantienen, el punto de equilibrio crece y el margen de seguridad se estrecha.
- Volumen de ventas: Un mayor volumen de ventas, manteniendo precios y costos, incrementa el margen de seguridad. Lo contrario sucede cuando cae la demanda, ya que se acerca peligrosamente el nivel de ventas al punto de equilibrio.
- Mezcla de productos: Cambios en la proporción de productos vendidos con diferente margen de contribución alteran el punto de equilibrio. Una mezcla con más productos rentables mejora el margen de seguridad total.
- Ciclo económico y entorno: Recesiones, cambios regulatorios o situaciones externas pueden afectar la demanda general. Esto influye directamente en el volumen de ventas y, por lo tanto, en el margen de seguridad de la empresa.
Estrategias para aumentar el margen de seguridad
Incrementar el margen de seguridad significa ampliar la distancia entre el nivel actual de ventas y el punto de equilibrio. Esto puede lograrse por el lado de los ingresos, de los costos o mediante cambios en la estructura del negocio, siempre analizando los impactos integrales.
Las estrategias deben adaptarse al contexto específico de cada empresa, pero en general tienden a combinar ajustes comerciales, mejoras en eficiencia y decisiones inteligentes de inversión productiva.
- Optimizar precios de venta: Revisar precios a partir del valor percibido y de la elasticidad de la demanda. Un aumento bien planificado puede mejorar el margen de contribución y reducir el punto de equilibrio.
- Reducir costos variables: Negociar con proveedores, mejorar procesos productivos o disminuir desperdicios. Al bajar costos variables, se eleva el margen de contribución y, con ello, se fortalece el margen de seguridad.
- Controlar costos fijos: Analizar gastos fijos para eliminar partidas innecesarias o poco productivas. Un control riguroso de costos fijos permite bajar el punto de equilibrio y ampliar el margen de seguridad.
- Incrementar volumen de ventas: Potenciar campañas de marketing, mejorar la fuerza de ventas o diversificar canales. Si las ventas aumentan por encima del punto de equilibrio, el margen de seguridad se vuelve más amplio.
- Mejorar la mezcla de productos: Priorizar la venta de productos con mayor margen de contribución. Esta estrategia reduce el punto de equilibrio compuesto y fortalece el margen de seguridad global.
- Revisar decisiones operativas clave: Analizar, por ejemplo, la decisión de fabricar o comprar componentes. Elegir la opción que genere mejor margen de contribución y costos fijos razonables puede mejorar de forma importante el margen de seguridad.
Preguntas frecuentes
¿El margen de seguridad puede ser negativo?
El margen de seguridad puede ser negativo cuando las ventas actuales se sitúan por debajo del punto de equilibrio. En ese caso, la empresa ya está operando con pérdidas desde el punto de vista contable y financiero. Esto no implica necesariamente una quiebra inmediata, pero sí una señal de alerta que exige revisar precios, costos, estructura de gastos y estrategia comercial.
¿Cómo se relaciona con el análisis costo-volumen-utilidad?
El margen de seguridad forma parte del análisis costo-volumen-utilidad porque ayuda a medir el riesgo asociado a distintos niveles de ventas. Mientras que este análisis estudia cómo cambian las utilidades cuando varían costos y volumen, el margen de seguridad indica qué tan lejos se encuentra la empresa del punto de equilibrio. Juntos, permiten evaluar decisiones sobre precios, volumen y estructura de costos.
¿Cada cuánto tiempo debe calcularse el margen de seguridad?
La frecuencia ideal depende del tipo de negocio y de la disponibilidad de información actualizada. En empresas con alta variabilidad de ventas, puede ser útil estimarlo mensualmente. En negocios más estables, puede calcularse de forma trimestral o semestral. Lo importante es mantener una periodicidad que permita detectar cambios en el riesgo operativo y reaccionar a tiempo ante posibles problemas.
¿Qué pasa si el margen de seguridad es igual a cero?
Cuando el margen de seguridad es igual a cero, significa que las ventas actuales se ubican justo en el punto de equilibrio. En esta situación, la empresa no genera ni ganancias ni pérdidas en el periodo analizado. Aunque no hay pérdida, tampoco existe colchón de protección ante imprevistos. Cualquier caída en ventas o aumento de costos llevará a resultados negativos si no se toman medidas correctivas.
¿Cómo influye el margen de seguridad en la planeación financiera?
El margen de seguridad ofrece un parámetro concreto para fijar metas de ventas, establecer presupuestos y evaluar proyectos. Al conocer cuánta disminución en ventas puede soportar la empresa, se pueden diseñar escenarios conservadores, moderados y optimistas. Además, la planeación financiera puede priorizar inversiones y gastos que refuercen ese margen, reduciendo la vulnerabilidad ante cambios de mercado inesperados.
¿Se puede usar el margen de seguridad en negocios con varios productos?
El margen de seguridad también se aplica en empresas multiproducto, aunque el cálculo requiere considerar una mezcla de ventas promedio. Para ello, se determina un punto de equilibrio combinado basado en el margen de contribución ponderado. A partir de este valor, se compara con las ventas totales actuales. Aunque el resultado es más agregado, sigue siendo útil para evaluar el riesgo global del portafolio comercial.
¿Qué relación tiene el margen de seguridad con la rentabilidad?
El margen de seguridad no mide directamente la rentabilidad, pero influye en ella de forma importante. Una empresa muy rentable puede tener un margen de seguridad reducido si depende de pocas operaciones o de pocos clientes. En cambio, un margen de seguridad amplio sugiere que la rentabilidad está mejor protegida ante caídas de ventas. Por eso conviene analizar ambos conceptos de manera complementaria.
¿El margen de seguridad sirve para comparar empresas de distinto tamaño?
El margen de seguridad en porcentaje es útil para comparar empresas de diferente tamaño, porque estandariza la distancia respecto al punto de equilibrio. No obstante, esa comparación debe interpretarse con cuidado, considerando el sector, el modelo de negocio y el ciclo económico. Dos empresas con igual margen porcentual pueden enfrentar riesgos distintos según su dependencia de pocos clientes o sus niveles de costos fijos.
¿Cómo impactan los descuentos comerciales en el margen de seguridad?
Los descuentos comerciales tienden a reducir el precio efectivo de venta y, en consecuencia, el margen de contribución. Si el volumen adicional de ventas que generan no compensa esta reducción, el punto de equilibrio sube y el margen de seguridad se reduce. Por eso, antes de ofrecer descuentos generalizados, conviene simular el efecto en el margen de seguridad y en las utilidades esperadas para cada escenario posible.
¿Qué papel tiene el margen de seguridad en la gestión de riesgos?
El margen de seguridad actúa como un indicador temprano de riesgo operativo. Al monitorearlo de forma periódica, la empresa puede detectar cuando se está acercando demasiado al punto de equilibrio y tomar medidas correctivas. Estas medidas pueden incluir recortes de costos, ajustes de precios o cambios en la estrategia comercial. Así, el margen de seguridad se convierte en una herramienta práctica de gestión de riesgos empresariales.
Conclusión
El margen de seguridad permite entender cuánta protección real existe frente a caídas en las ventas. Cuando se integra con otros elementos de la contabilidad administrativa, se convierte en una base sólida para analizar la estabilidad y el riesgo de cualquier negocio, desde una pequeña empresa hasta una organización más compleja.
Al calcularlo en unidades, dinero y porcentaje, tú puedes observar la misma realidad desde ángulos distintos y tomar decisiones más cuidadosas. Cada cambio en precios, costos o volumen de ventas se refleja en este indicador, por lo que resulta útil revisarlo de forma periódica y compararlo con periodos anteriores.
Si aplicas los conceptos que hemos revisado y utilizas el margen de seguridad como herramienta habitual de análisis, ganarás claridad sobre la situación económica de tu empresa o tus proyectos académicos. A continuación, puede ser valioso seguir explorando otros contenidos relacionados con costos, equilibrio y decisiones operativas dentro de este mismo sitio web.
También te puede interesar:

Particularidades de la contabilidad administrativa

Los usuarios de la contabilidad administrativa

¿Qué hace la contabilidad administrativa?

Presupuesto de mano de obra directa

Ejemplo de análisis de variaciones

Problemas de contabilidad administrativa

Clasificación de la contabilidad administrativa
