Imagina que pagas un impuesto hoy y, meses después, el Estado te lo devuelve porque demostraste que lo usaste para exportar. Eso, exactamente, es lo que hace el drawback. Si produces bienes con insumos importados y los vendes al exterior, este régimen aduanero puede ser uno de los mecanismos más valiosos para reducir tu carga de costos, y en esta entrada vas a entender cómo funciona y si tu empresa califica.
¿Qué es el drawback en comercio exterior?
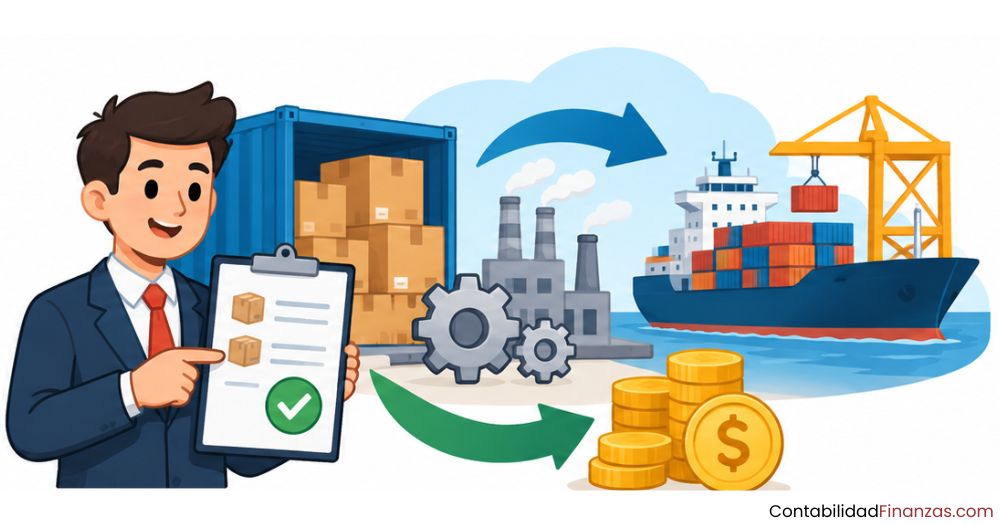
El drawback es un régimen aduanero que permite recuperar, total o parcialmente, los derechos arancelarios pagados por la importación de insumos que fueron incorporados o consumidos durante la producción de un bien que luego se exporta. En términos sencillos: la empresa paga aranceles al importar sus materias primas, produce el artículo final, lo exporta y, tras cumplir los requisitos, recibe de vuelta una parte de esos aranceles.
Este mecanismo existe porque los impuestos que se pagan en aduana aumentan el costo de producción. Si ese costo extra no se corrige, el producto nacional llega al mercado internacional con un precio más alto que el de competidores de otros países que no cargaron ese sobrecosto. El drawback equilibra esa distorsión sin otorgar ventajas artificiales.
Origen y propósito del régimen
El drawback existe en la legislación aduanera de la mayoría de los países con actividad exportadora activa. Su propósito central es evitar que los impuestos pagados en la importación de insumos se trasladen al precio final del producto exportado, lo que reduciría su competitividad frente a artículos similares de otros países que no cargaron ese tributo. La lógica es simple: los impuestos deben quedar en el país de consumo, no en el de producción.
Técnicamente, el drawback forma parte del grupo de regímenes llamados de perfeccionamiento activo, junto con la admisión temporal y la reposición de mercancías con franquicia arancelaria. Cada uno opera de forma distinta, pero todos comparten el mismo objetivo: que el peso tributario no encarezca innecesariamente los bienes que salen al exterior.
¿Cómo funciona el mecanismo de restitución?
El funcionamiento del drawback sigue una secuencia clara: la empresa importa insumos, paga los aranceles correspondientes, los incorpora a un producto terminado y lo exporta. Tras esa exportación, solicita a la autoridad aduanera la devolución de un porcentaje del valor FOB del bien exportado, que corresponde aproximadamente al monto de aranceles pagados por esos insumos. La solicitud se tramita de forma electrónica ante la aduana.
Un punto clave es que el drawback no requiere acreditar el monto exacto de aranceles pagados insumo por insumo: se aplica una tasa porcentual sobre el valor FOB total de lo exportado, lo que simplifica el cálculo y el trámite. Sin embargo, sí es indispensable poder demostrar la trazabilidad entre los insumos importados y el bien que salió del país.
¿Qué insumos dan derecho al drawback?
No cualquier insumo importado activa automáticamente el beneficio. Para que un insumo sea elegible, debe haber pagado derechos arancelarios en su importación y haber sido incorporado o consumido durante la producción del bien exportado. Esto incluye una variedad amplia de categorías, pero también excluye situaciones específicas que conviene conocer desde el principio.
Materias primas, partes y componentes
La legislación aduanera reconoce como insumos elegibles para el drawback varias categorías de bienes que intervienen en el proceso productivo. A continuación se detallan las principales:
- Materias primas: Sustancias o elementos necesarios para obtener el producto final, incluyendo etiquetas, envases y materiales de conservación o transporte.
- Productos intermedios: Bienes que se incorporan al producto durante el proceso de fabricación, incluso si han tenido una transformación previa.
- Partes y piezas: Componentes que, al integrarse al producto terminado, le dan su funcionalidad principal y cuya separación lo inutilizaría.
- Empaques y envases: Materiales utilizados directamente para contener, proteger o presentar el bien exportado en el mercado de destino.
- Combustibles y lubricantes: En la medida en que sean consumidos durante el proceso productivo del bien exportado, según lo prevea la regulación nacional.
Insumos excluidos del beneficio
Existen situaciones en las que los insumos importados no habilitan el drawback, aunque se hayan usado en la producción del bien exportado. El caso más común es que el insumo haya ingresado al país bajo algún régimen que suspendió o eximió el pago del arancel, como la admisión temporal o una exoneración derivada de un acuerdo comercial, ya que si nunca se pagó el tributo, no hay nada que restituir.
Tampoco califica el insumo que haya ingresado con arancel cero si ese fue el único insumo importado utilizado. Asimismo, cuando el valor CIF de los insumos importados supera el cincuenta por ciento del valor FOB del bien exportado, el producto se considera más extranjero que nacional y queda fuera del beneficio. Estas exclusiones buscan garantizar que el drawback beneficie la producción local genuina.
¿El insumo califica para el drawback?
✅ SÍ califica si el insumo…
- Pagó aranceles al ingresar al país
- Se incorporó al bien exportado
- Fue importado directamente o adquirido a un proveedor local que lo importó
- El valor CIF no supera el 50% del FOB del bien
- El producto exportado no está en la lista de exclusiones
❌ NO califica si el insumo…
- Ingresó bajo admisión temporal u otro régimen suspensivo
- Gozó de exoneración o preferencia arancelaria
- Pagó arancel cero siendo el único insumo importado
- El valor CIF supera el 50% del FOB exportado
- El producto está en la lista de exclusiones del MEF
¿Quién puede solicitar el drawback?
No todas las empresas que exportan tienen derecho automático al drawback. Solo pueden acceder quienes cumplan simultáneamente con la condición de ser productores y exportadores, es decir, que participen, de forma total o parcial, en la elaboración del bien que luego sale del país. Un intermediario que simplemente compra mercadería ya terminada para exportarla, sin haber intervenido en su producción, no califica.
Empresa productora-exportadora
El beneficiario por excelencia del drawback es la empresa productora-exportadora: aquella persona natural o jurídica, debidamente constituida en el país, que elabora o produce el bien que exporta, incorporando en su proceso al menos un insumo importado sobre el que pagó aranceles. No se exige que la empresa fabrique el cien por ciento del producto; basta con que participe en una parte significativa del proceso productivo.
La condición de productor-exportador es la que define la elegibilidad, no el tamaño de la empresa ni el volumen exportado. Una pequeña empresa que produce artesanías con hilos importados y las vende al exterior puede calificar igual que una gran planta manufacturera, siempre que cumpla el resto de los requisitos formales.
Usuarios de zonas francas y zonas especiales
Las empresas que operan en zonas francas, zonas de desarrollo especial o zonas económicas especiales también pueden acceder al drawback bajo condiciones particulares. Para calificar, deben haber producido los bienes dentro de esa zona utilizando insumos que fueron previamente nacionalizados, es decir, insumos que ingresaron al territorio nacional, pagaron sus aranceles y luego fueron trasladados a la zona para su transformación.
La clave aquí es que, si esos insumos ya se acogieron al drawback en una etapa anterior, no pueden volver a hacerlo. La normativa prohíbe expresamente restituir dos veces sobre el mismo insumo, por lo que la trazabilidad documental es fundamental para los operadores de estas zonas especiales.
Requisitos para acceder al drawback
El drawback no opera de forma automática. Para acceder al beneficio, la empresa debe cumplir una serie de condiciones que abarcan al propio beneficiario, a la mercancía exportada y a la documentación que respalda toda la operación. Conocer estos requisitos con anticipación evita rechazos en la solicitud y pérdida del plazo legal para pedirlo.
Requisitos del beneficiario
- Persona natural o jurídica constituida en el país: El solicitante debe estar legalmente establecido en el territorio nacional donde se realiza la exportación.
- Registro fiscal activo y habido: El número de identificación tributaria (RUC, RFC o equivalente según el país) debe estar vigente y sin condición de «no habido».
- Condición de productor-exportador: La empresa debe haber participado en la elaboración del bien exportado, de forma directa o encargando la producción a un tercero bajo su responsabilidad.
- Cuenta bancaria registrada: Para recibir la devolución, la empresa debe tener una cuenta en el sistema financiero nacional, registrada ante la autoridad correspondiente.
- No superar el límite anual de exportaciones elegibles: Existe un tope de valor FOB acumulado por subpartida arancelaria y por beneficiario para acceder al régimen.
Requisitos de la mercancía exportada
- Contener al menos un insumo importado con arancel pagado: El bien exportado debe incorporar o haber consumido durante su producción un insumo cuya importación generó pago de derechos arancelarios.
- El insumo no puede haber ingresado con beneficios arancelarios: Si el insumo se importó con exoneración, preferencia arancelaria o bajo un régimen suspensivo, queda excluido del drawback.
- Valor CIF de insumos importados por debajo del 50% del FOB: El contenido importado no debe superar la mitad del valor del bien exportado, lo que garantiza que haya valor agregado nacional.
- Producto no incluido en la lista de exclusiones: Determinados bienes quedan fuera del régimen por disposición expresa de la autoridad económica, por lo que conviene verificar esta lista antes de exportar.
Requisitos documentales
La documentación es la columna vertebral del trámite. Sin la trazabilidad documental entre la importación del insumo y la exportación del bien terminado, la autoridad aduanera puede rechazar o demorar la devolución. Los documentos más frecuentemente exigidos son:
- Declaración Aduanera de Mercancías (DAM) de exportación: Regularizada y con el código que indica la voluntad de acogerse al drawback.
- Facturas de adquisición de insumos importados: Tanto las de importación directa como las emitidas por proveedores locales que importaron el insumo.
- Declaración jurada del proveedor local: En caso de que los insumos fueran adquiridos en el mercado nacional, el proveedor debe certificar que no usó mecanismos suspensivos ni exoneraciones.
- Documentos de la exportación: Conocimiento de embarque, factura comercial de exportación y demás comprobantes que acrediten la salida efectiva del bien del territorio nacional.
Para profundizar en el tratamiento de estos tributos desde la perspectiva contable, puedes revisar la contabilización de aranceles e impuestos aduaneros, donde se explica cómo registrar correctamente cada cargo antes de solicitar la restitución.
¿Cómo se solicita el drawback?
Una vez que la exportación está concluida y la declaración aduanera se encuentra regularizada, comienza el proceso formal de solicitud. El trámite se realiza en su totalidad por vía electrónica a través del portal de la autoridad aduanera, lo que elimina la necesidad de presentar documentos físicos en la mayoría de los casos, salvo que la solicitud sea seleccionada para revisión documentaria.
Uno de los aspectos que genera más pérdidas entre los exportadores es el vencimiento del plazo. La solicitud debe presentarse dentro de los 180 días hábiles contados desde la fecha de término del embarque, y el monto mínimo para que la solicitud sea válida es de quinientos dólares. Fuera de ese plazo, el beneficio se pierde sin posibilidad de recuperarlo.
Drawback vs. admisión temporal: ¿en qué se diferencian?
Ambos son regímenes de perfeccionamiento activo orientados a favorecer la exportación, pero funcionan de formas distintas. La diferencia principal está en el momento en que se aplica el beneficio tributario. En la admisión temporal, los aranceles se suspenden desde el ingreso del insumo: la empresa no los paga mientras los usa en la producción y solo los cancela si el bien no se exporta en el plazo previsto. En el drawback, en cambio, los aranceles se pagan en el momento de la importación y se recuperan después, una vez realizada la exportación.
| Característica | Drawback | Admisión temporal |
|---|---|---|
| Momento del beneficio | Después de exportar (devolución) | Antes de producir (suspensión) |
| ¿Se pagan aranceles al importar? | Sí, y luego se restituyen | No, se suspende el pago |
| Impacto en el flujo de caja | Negativo al importar, positivo al exportar | Neutro al importar |
| Trazabilidad documental | Insumo importado → bien exportado | Mercancía ingresada → reexportación |
| ¿Se pueden combinar con acuerdos comerciales? | No, si el insumo ya gozó de preferencia | Restricciones similares según el régimen |
| Plazo para el trámite | 180 días hábiles desde el embarque | Definido al autorizar el régimen |
Desde el punto de vista financiero, la admisión temporal resulta más ventajosa cuando la empresa no tiene liquidez para adelantar el pago de aranceles, mientras que el drawback se adapta mejor a empresas que importan regularmente, manejan flujo de caja estable y pueden esperar el reintegro tras cada exportación. Ninguno es superior al otro en términos absolutos: la elección depende del modelo operativo de cada empresa.
Si quieres entender mejor el contexto más amplio en el que se aplica este tipo de regímenes, la sección de contabilidad aduanera ofrece una visión completa de cómo las operaciones de comercio exterior se registran y controlan desde la perspectiva contable.
Preguntas frecuentes
¿El drawback es un subsidio o una devolución de lo pagado?
El drawback no es un subsidio. Es la devolución de aranceles que la empresa ya pagó al importar sus insumos. No representa un desembolso nuevo por parte del Estado, sino la restitución de un tributo previamente recaudado. La distinción es relevante porque los subsidios a la exportación están generalmente prohibidos por los acuerdos de la Organización Mundial del Comercio, mientras que la devolución de impuestos pagados sobre insumos es un mecanismo reconocido y aceptado internacionalmente. El efecto práctico es que el exportador recupera un costo real que había asumido durante la producción, lo que le permite ofrecer precios más competitivos en el mercado externo.
¿Cuál es el plazo para presentar la solicitud de drawback?
El plazo para presentar la solicitud de drawback es de 180 días hábiles contados desde la fecha de término del embarque de la exportación correspondiente. Este plazo es improrrogable: una vez vencido, la empresa pierde el derecho a solicitar la restitución de esa exportación específica. Además, la solicitud solo es válida si el monto a restituir supera los quinientos dólares, por lo que en exportaciones de bajo valor puede resultar necesario acumular varias operaciones antes de presentar la solicitud, siempre dentro del plazo legal.
¿Qué porcentaje del valor FOB se devuelve con el drawback?
La tasa de restitución del drawback varía según el país y puede modificarse por disposición gubernamental. En el caso de Perú, la tasa vigente desde 2019 es del 3% del valor FOB del bien exportado. Este porcentaje se aplica sobre el valor total declarado en la exportación, no sobre el valor de los insumos importados individualmente, lo que simplifica el cálculo, pero también significa que el monto restituido puede no coincidir exactamente con el total de aranceles pagados. En otros países de la región, como México, el mecanismo equivalente permite recuperar el impuesto general de importación efectivamente pagado, con un enfoque más directo sobre el arancel real.
¿Puede una empresa maquiladora solicitar el drawback?
Sí, bajo ciertas condiciones. Una empresa maquiladora que produce bienes por encargo de un exportador puede participar en el proceso, pero quien solicita el drawback es la empresa productora-exportadora que encargó la producción, no el maquilador como tal. La normativa reconoce la producción por encargo como válida para efectos del régimen, siempre que la empresa principal pueda demostrar su participación en el proceso y que los insumos importados pagaron aranceles. El maquilador debe emitir la factura de servicio correspondiente, la cual forma parte de la documentación que respalda la solicitud.
¿Qué pasa si el insumo importado ingresó con arancel cero?
Si el único insumo importado que se incorporó al bien exportado ingresó con arancel cero, la empresa no puede acogerse al drawback para esa exportación. La razón es que el drawback restituye lo que se pagó, y si el arancel fue cero, no hay nada que devolver. Sin embargo, si la empresa utilizó varios insumos importados y solo uno de ellos ingresó con arancel cero, puede seguir aplicando al drawback respecto de los demás insumos que sí pagaron tributo, aunque en algunos sistemas esto obliga a deducir del valor FOB el valor CIF del insumo exonerado antes de calcular la restitución.
¿El drawback aplica a exportaciones de productos tradicionales?
No en todos los sistemas. En el caso de Perú, el drawback está diseñado para productos no tradicionales, es decir, aquellos que tienen valor agregado nacional. Los productos de exportación tradicional, como ciertos minerales o commodities en estado primario, generalmente quedan excluidos del beneficio porque su cadena de producción no implica la incorporación de insumos importados de la misma forma que los bienes manufacturados. En otros países la regulación puede diferir, por lo que siempre conviene revisar la normativa vigente y la lista de productos excluidos publicada por la autoridad aduanera o el ministerio de economía correspondiente.
¿Cuál es el monto máximo de restitución anual en el drawback?
Existe un límite anual para el beneficio. En Perú, el tope es de veinte millones de dólares en exportaciones acogidas al drawback por subpartida arancelaria y por empresa beneficiaria no vinculada. Este límite se aplica sobre el valor FOB acumulado de las exportaciones de cada producto (identificado por su código arancelario) y no sobre el monto restituido. Una vez superado ese umbral para una subpartida determinada, las exportaciones adicionales de ese mismo producto en el año no pueden acogerse al régimen. El objetivo de esta restricción es concentrar el beneficio en exportadores medianos y pequeños, y evitar que grandes volúmenes de un solo producto concentren la totalidad de la restitución disponible.
Conclusión
El drawback es un instrumento de política aduanera que devuelve a las empresas los aranceles pagados por insumos importados, una vez que el bien producido con esos insumos ha salido del país. No se trata de una ayuda externa ni de un incentivo artificial: es simplemente la corrección de un sobrecosto tributario que, sin este mecanismo, haría menos competitivos tus productos en el exterior.
Para aprovechar este beneficio, necesitas cumplir tres condiciones básicas: ser productor-exportador constituido en el país, haber pagado aranceles sobre los insumos importados que usaste y presentar la solicitud dentro del plazo de 180 días hábiles desde el embarque. Conocer los insumos que califican, los que quedan excluidos y los documentos que debes conservar desde el inicio de la operación marca la diferencia entre cobrar la restitución o perderla por un error evitable.
Si quieres seguir ampliando tu conocimiento sobre cómo se gestionan y registran las operaciones de comercio exterior, en este sitio web encontrarás más contenidos sobre contabilidad aduanera pensados para que entiendas cada concepto con claridad, desde la base hasta su aplicación práctica.
También te puede interesar:

¿Qué documentos debe pedir un agente aduanal?
¿Cuánto tiempo dura el trámite de nacionalización?
¿Cómo verificar que tu agente aduanal está autorizado?

Regímenes aduaneros: Protege tu operación desde el primer paso
Reglas de origen aplicables en tratados comerciales internacionales
¿Cuántos dígitos debe tener una fracción arancelaria?
Valoración aduanera: El secreto detrás del precio en aduana