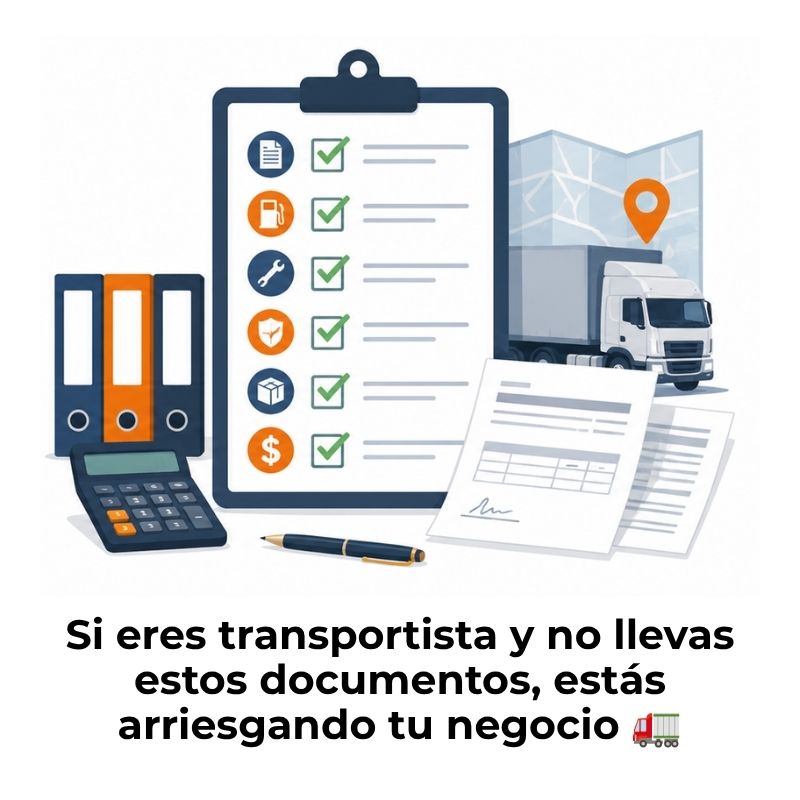
Hay un momento que todo transportista conoce bien: cuando llega la declaración trimestral y los documentos están regados en la guantera, el correo y alguna carpeta de hace dos años. No es culpa tuya, es falta de sistema. Saber exactamente qué papeles necesitas, para qué sirve cada uno y dónde guardarlos cambia por completo la forma en que llevas tu negocio.
¿Qué son los documentos contables de un transportista?
Los documentos contables de un transportista son todos los registros escritos o digitales que dejan constancia de las operaciones económicas de tu negocio. Cada ingreso, cada gasto y cada movimiento de dinero necesita un soporte documental que lo respalde, tanto para llevar el control interno como para cumplir con las obligaciones ante la administración tributaria.
No se trata solo de guardar facturas. Estos documentos forman un sistema que conecta lo que cobras por tus servicios, lo que gastas para prestarlos y lo que debes reportar en tus declaraciones. Sin ese sistema, es prácticamente imposible saber si tu negocio realmente es rentable o cuánto dinero le debes al fisco.
¿Por qué llevar estos documentos en orden desde el primer día?
Cuando empiezas a trabajar como transportista, la carga operativa del día a día hace que la documentación contable quede en segundo plano. Sin embargo, arrancar con un sistema ordenado desde el principio ahorra tiempo, evita multas y protege los derechos del transportista frente a la administración. Reconstruir meses de registros incompletos es mucho más costoso que mantenerlos al día desde el inicio.
Además, un archivo contable bien organizado te permite negociar mejores condiciones con financieras o bancos, ya que demuestra de forma objetiva la salud económica de tu negocio. Tener los documentos en orden no es una carga administrativa: es la base sobre la que descansa cualquier decisión financiera que tomes a futuro, desde comprar un vehículo hasta incorporar un conductor.
Facturas de servicio: el documento base de tu contabilidad
La factura de servicio es el documento principal que acredita que prestaste un transporte y que tienes derecho a cobrar por él. Desde el punto de vista contable, es también el soporte que justifica el ingreso ante la administración tributaria. Sin ella, el cobro existe en la práctica, pero no existe contablemente ni ante el fisco.
Cada vez que completas un servicio de carga o traslado, debes emitir una factura a tu cliente. Esa factura alimenta tu libro de ingresos, determina el IVA que debes declarar y, si aplicas retenciones, también afecta a tu liquidación de IRPF. Es el primer eslabón de toda la cadena contable del transportista, y por eso ninguna operación debe quedar sin ella. Para profundizar en los aspectos fiscales del sector, la información sobre el régimen tributario para transportistas es un complemento directo de lo que representa cada factura emitida.
¿Qué debe incluir una factura de transporte para ser válida?
No cualquier documento con un número sirve como factura. Para que tenga validez legal y contable, debe contener una serie de datos mínimos que la legislación fiscal exige en la mayoría de los países hispanohablantes. Una factura incompleta puede ser rechazada en una auditoría, lo que implica que el gasto o el ingreso no queda acreditado.
Datos obligatorios en una factura de transporte:
- Número de factura: Correlativo y sin saltos en la numeración.
- Fecha de emisión: El día en que se emite, no el día del servicio.
- Datos del emisor: Nombre o razón social, número de identificación fiscal y domicilio.
- Datos del receptor: Nombre o razón social y número de identificación fiscal del cliente.
- Descripción del servicio: Origen, destino, tipo de carga y fecha del traslado.
- Base imponible: El valor del servicio antes de impuestos.
- IVA aplicado: Porcentaje e importe del impuesto.
- Total a cobrar: La suma de base imponible más IVA.
Diferencia entre factura completa y factura simplificada
La factura completa es la estándar: incluye todos los datos del emisor y del receptor, y es la que se usa en operaciones entre empresas o profesionales. La factura simplificada, en cambio, se permite para importes bajos y operaciones al consumidor final, pero tiene limitaciones importantes para deducir el IVA. Como transportista, la mayoría de tus clientes son empresas, así que casi siempre necesitarás emitir facturas completas.
Libro de ingresos y gastos: el registro diario del negocio
El libro de ingresos y gastos es el registro cronológico donde se anotan, día a día, todas las operaciones económicas de tu actividad como transportista. Es uno de los documentos contables más importantes porque permite reconstruir la situación financiera del negocio en cualquier momento y es exigible por la administración en caso de inspección o declaración de impuestos.
Si trabajas como autónomo, este libro es prácticamente obligatorio. Si tienes una empresa, el equivalente es el libro diario contable, que cumple la misma función con mayor detalle. En cualquier caso, el principio es el mismo: cada operación queda registrada en el momento en que ocurre, con su fecha, concepto e importe. Entender el funcionamiento del estado de resultados de una empresa de transporte te ayuda a interpretar lo que el libro de ingresos y gastos va reflejando mes a mes.
¿Qué operaciones se anotan en el libro de ingresos?
En el apartado de ingresos se registran todos los cobros relacionados con la actividad de transporte: los servicios de carga, los fletes, los traslados y cualquier otro ingreso vinculado al negocio. Cada anotación debe corresponder a una factura emitida, de modo que el libro y el archivo de facturas sean siempre coincidentes. Si cobras algo sin factura, ese ingreso no existe contablemente, aunque el dinero esté en tu cuenta.
¿Qué gastos del transportista van al libro de gastos?
El libro de gastos recoge todos los desembolsos vinculados directamente a la actividad. No todos los gastos que pagas en el día a día son deducibles: para que un gasto entre en el libro y pueda reducir tu carga fiscal, debe estar respaldado por una factura a tu nombre y tener relación directa con el transporte. Los gastos más habituales del sector incluyen:
- Combustible y lubricantes: El gasto más recurrente, siempre con factura del surtidor a nombre del transportista.
- Mantenimiento y reparaciones: Revisiones periódicas, cambios de neumáticos y reparaciones mecánicas del vehículo de trabajo.
- Peajes y aparcamientos: Todos los pagos en vías de peaje y estacionamientos usados durante los servicios.
- Primas de seguro del vehículo: El seguro de carga y el seguro del camión o furgoneta son deducibles como gastos de explotación.
- Dietas y alojamiento: Los gastos de comida y hospedaje en viajes de larga distancia, dentro de los límites que marca la normativa fiscal.
- Cuotas de autónomo y gestoría: Las cotizaciones a la seguridad social y los honorarios del asesor contable forman parte de los gastos del negocio.
- Financiación o renting del vehículo: Las cuotas del préstamo o contrato de renting del camión son un gasto deducible.
El control de combustible merece una atención especial dentro del libro de gastos, ya que representa uno de los costes más altos del sector y un área donde se pierde más dinero si no se lleva un seguimiento sistemático.
Carta de porte y remito: documentos que respaldan el servicio
Además de las facturas y los libros contables, existen documentos operativos que tienen un papel contable directo: la carta de porte y el remito o albarán de entrega. Estos documentos no solo regulan la relación entre el transportista y el cliente, sino que también sirven como soporte de los servicios facturados y pueden ser requeridos en una auditoría para verificar que los ingresos declarados corresponden a servicios efectivamente prestados.
¿Para qué sirve la carta de porte en la contabilidad?
La carta de porte es el contrato entre quien encarga el transporte y quien lo ejecuta. Describe la mercancía, el origen, el destino, las condiciones de entrega y las responsabilidades de cada parte. Desde el punto de vista contable, vincula el servicio prestado con la factura emitida: si en algún momento se cuestiona un cobro, la carta de porte demuestra que ese servicio existió realmente y en las condiciones acordadas.
¿Cómo se archiva el remito o albarán de entrega?
El remito o albarán es el documento que firma el destinatario al recibir la mercancía, confirmando que la entrega se realizó correctamente. Debe archivarse junto a la factura correspondiente, ya que es la prueba de que el servicio se completó. En caso de litigio con el cliente o de una inspección fiscal, el remito firmado es el respaldo más sólido que tiene el transportista para defender un cobro registrado.
Buena práctica: Guarda la carta de porte y el remito firmado en la misma carpeta o expediente que la factura del servicio. Así, cuando la administración pida justificar un ingreso, tienes todos los documentos vinculados en un solo lugar y no pierdes tiempo buscando.
Documentos tributarios que el transportista debe conservar
Más allá de los registros del día a día, existen documentos generados en los momentos de presentar declaraciones o pagar impuestos que también forman parte del archivo contable. Conservar estos comprobantes es tan importante como guardar las facturas, porque son la prueba de que cumpliste con tus obligaciones fiscales en tiempo y forma. Si en una revisión no puedes acreditar que pagaste lo que declaraste, la administración puede cobrar recargos e intereses.
Declaraciones de IVA y retenciones
Como transportista, debes presentar declaraciones periódicas del IVA donde liquidas la diferencia entre el IVA que cobraste a tus clientes (IVA repercutido) y el que pagaste en tus compras y gastos (IVA soportado). Cada declaración presentada debe guardarse junto con el justificante de pago o de devolución que genera la administración. Lo mismo aplica a las declaraciones de retenciones del IRPF si tienes trabajadores o recibes pagos con retención aplicada.
Comprobantes de pago de impuestos y cuotas
Cada vez que pagas una cuota a la seguridad social, liquidas un impuesto o regularizas una deuda tributaria, recibes un comprobante. Ese documento es parte de tu archivo contable y debe conservarse durante el plazo legal que marca la normativa de cada país, que suele oscilar entre cuatro y diez años dependiendo del tipo de documento y la legislación aplicable. Perder estos comprobantes puede convertir una revisión rutinaria en un proceso costoso y largo.
¿Qué documentos contables exige la administración en una revisión?
Cuando la administración tributaria realiza una inspección a un transportista, no revisa al azar. Tiene un protocolo claro de qué documentos solicita para verificar que los ingresos declarados, los gastos deducidos y los impuestos pagados son coherentes entre sí. No tener alguno de estos documentos no implica automáticamente una sanción, pero sí genera una presunción desfavorable que puede derivar en ajustes y recargos.
Comprender la estructura financiera de tu empresa de transporte también te prepara mejor para estas revisiones. Tanto el balance general de una empresa de transporte como el flujo de caja de una empresa de transporte son estados que dependen directamente de que los documentos contables diarios estén correctamente registrados y archivados.
¿Cómo organizar y archivar los documentos contables?
Tener los documentos es solo la mitad del trabajo. El otro elemento clave es organizarlos de forma que puedas encontrarlos rápidamente cuando los necesites, ya sea para una declaración, una negociación bancaria o una inspección. Un sistema de archivo eficiente se construye con criterios simples: por tipo de documento, por mes y por año. Ese orden básico evita horas de búsqueda en los momentos más críticos.
¿Cuánto tiempo deben guardarse los documentos contables?
El plazo de conservación varía según el país y el tipo de documento, pero en la mayoría de las legislaciones hispanohablantes, el mínimo oscila entre cuatro y seis años para los documentos fiscales ordinarios. Los documentos relacionados con la compra de vehículos o bienes de inversión suelen exigir un período de conservación más largo, ya que la amortización puede extenderse por varios años y la administración puede revisarla en cualquier momento de ese período.
Herramientas digitales para organizar la documentación
Hoy existen aplicaciones de facturación y contabilidad diseñadas específicamente para autónomos y pequeñas empresas de transporte. Estas herramientas permiten emitir facturas, registrar gastos con fotografía del ticket y generar el libro de ingresos y gastos automáticamente. Digitalizar los documentos desde el principio reduce el riesgo de pérdida y facilita enormemente la preparación de declaraciones trimestrales. Muchos de estos programas también se integran con las plataformas de la administración tributaria, lo que agiliza la presentación de formularios.
Si quieres ampliar la visión financiera de tu negocio más allá de los documentos básicos, explorar la contabilidad de transporte como disciplina completa te dará las herramientas para tomar mejores decisiones sobre costes, rentabilidad y planificación.
Preguntas frecuentes
¿Qué documentos contables necesita un transportista autónomo?
Un transportista autónomo necesita, como mínimo, las facturas de todos los servicios que presta, el libro de ingresos y gastos donde registra cronológicamente cada operación, las facturas de sus gastos deducibles (combustible, mantenimiento, seguros, peajes), la carta de porte y el remito de cada servicio, y los comprobantes de sus declaraciones de IVA e IRPF. Juntos, estos documentos forman el archivo contable que respalda su actividad ante la administración y le permite calcular su rentabilidad real.
¿La carta de porte es un documento contable?
La carta de porte es, en primera instancia, un documento contractual y operativo que regula las condiciones del servicio de transporte. Sin embargo, también tiene valor contable porque vincula un servicio concreto con la factura correspondiente. Durante una inspección fiscal, la carta de porte puede ser solicitada para verificar que los ingresos declarados responden a servicios realmente prestados, lo que la convierte en un soporte documental relevante dentro del archivo contable del transportista.
¿Qué pasa si un transportista no lleva sus documentos contables en orden?
Las consecuencias pueden ir desde sanciones formales por incumplimiento del deber de llevar registros contables hasta ajustes fiscales por gastos no acreditados o ingresos no declarados correctamente. En algunos países, la ausencia de libros contables o de facturas puede derivar en estimaciones de oficio por parte de la administración, que calculan la base imponible con criterios desfavorables para el contribuyente. Además, sin documentos en orden es imposible defender una deducción en caso de inspección.
¿Cuánto tiempo debe conservar un transportista sus facturas?
El plazo mínimo de conservación de facturas y documentos contables varía según la legislación de cada país, pero en términos generales oscila entre cuatro y seis años para los documentos fiscales ordinarios. Los documentos relacionados con bienes de inversión, como la compra o financiación de un vehículo, pueden requerir un período más largo que coincide con la vida útil del bien y su período de amortización. Consultar con un asesor fiscal local es la forma más segura de conocer el plazo exacto aplicable a cada tipo de documento.
¿Qué diferencia hay entre un documento fiscal y un documento contable?
Un documento fiscal es el que genera o recibe una obligación ante la administración tributaria, como una factura con IVA o una declaración de impuestos. Un documento contable, en sentido más amplio, es cualquier soporte que registra una operación económica del negocio, incluyendo contratos, recibos, cartas de porte y libros de registro. En la práctica, la mayoría de los documentos fiscales también son documentos contables, aunque no todos los documentos contables tienen carácter fiscal estrictamente. Ambos tipos deben conservarse y organizarse de forma coordinada.
¿Un transportista necesita libro diario y libro mayor?
Depende de la forma jurídica bajo la que opere. Un transportista autónomo generalmente está obligado a llevar el libro de ingresos y gastos, que es un registro simplificado. Una empresa de transporte con personalidad jurídica propia (sociedad limitada, sociedad anónima) sí está obligada a llevar contabilidad formal con libro diario, libro mayor y cuentas anuales. En cualquier caso, aunque no sea obligatorio el libro mayor, llevarlo voluntariamente ofrece una visión más clara de cada cuenta del negocio y facilita la toma de decisiones.
¿Qué gastos puede deducir un transportista con sus documentos contables?
Un transportista puede deducir todos los gastos que estén directamente vinculados a su actividad y respaldados por una factura a su nombre. Los más habituales son el combustible, el mantenimiento y las reparaciones del vehículo, los peajes, las primas de seguro, las dietas y el alojamiento en viajes de larga distancia, las cuotas de autónomo, los honorarios de la gestoría y la financiación o renting del vehículo. El costo de llantas en el transporte de carga es otro de los gastos que, bien documentados, permiten reducir la base imponible de forma significativa.
Conclusión
Los documentos contables no son un trámite adicional al trabajo de transportista: son el soporte que convierte cada servicio prestado en un registro verificable, cada gasto en una deducción válida y cada declaración en un acto respaldado por evidencia. Facturas, libros de registro, cartas de porte, remitos y comprobantes tributarios forman juntos el sistema que mantiene tu negocio en orden frente a clientes, bancos y administración.
Ahora que conoces qué documentos necesitas y para qué sirve cada uno, el siguiente paso es construir un sistema de archivo que se adapte a tu ritmo de trabajo. Puedes empezar con carpetas mensuales por tipo de documento y, a medida que tu negocio crezca, dar el paso a herramientas digitales que automaticen buena parte del proceso. Lo importante es que el hábito se instale desde el principio, porque corregir meses de desorden siempre cuesta más que prevenirlo.
Si quieres seguir profundizando en la gestión financiera del sector, en este sitio web encontrarás contenidos sobre costes, análisis de rentabilidad y estructuras contables pensados específicamente para quienes trabajan en el transporte. Cada artículo está diseñado para que entiendas los conceptos sin necesidad de ser contador, con ejemplos concretos y aplicables a la realidad del negocio.
También te puede interesar:
Control de combustible en empresas de transporte
¿Qué son los ingresos por fletes y cómo registrarlos?
¿Qué es un seguro de carga y cómo funciona?
La rentabilidad por ruta: ¿Cómo medirla y mejorarla?
Los indicadores financieros de transporte
Monotributo para transportistas de carga
¿Cómo se contabiliza la venta de boletos de transporte?