Los transportistas que operan rutas internacionales tienen obligaciones fiscales distintas a las de quienes solo trabajan dentro de su país. El IVA puede aplicarse de forma diferente, los regímenes disponibles varían y los documentos que debes conservar son más específicos.
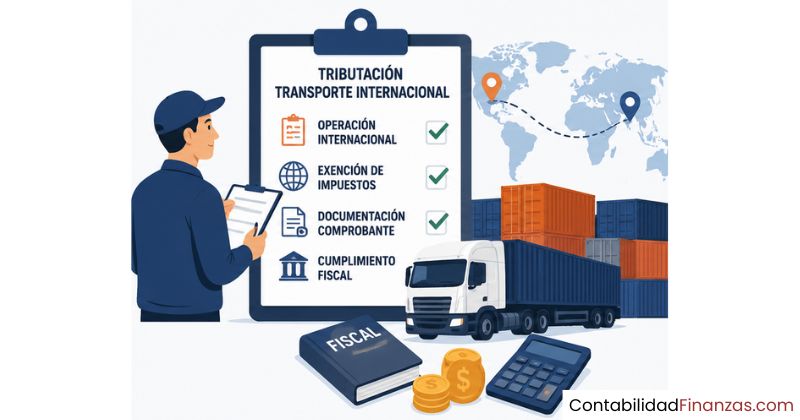
¿Qué significa tributar como transportista internacional?
Tributar significa cumplir con las obligaciones fiscales que impone el Estado sobre tu actividad económica. Cuando esa actividad cruza fronteras, el esquema se complica: ya no basta con conocer las reglas de un solo país, sino entender cuál tiene potestad para cobrarte impuestos y bajo qué condiciones. El punto de partida siempre es determinar dónde se presta el servicio y cuál es tu residencia fiscal.
Un transportista que mueve mercancía entre dos países no presta su servicio en un único territorio. Por eso, la legislación fiscal de cada nación define criterios específicos para decidir qué parte del ingreso queda sujeta a sus tributos. Esa definición cambia según el tipo de impuesto, el medio de transporte y el origen o destino de la carga.
Diferencia entre transportista nacional e internacional ante el fisco
Un transportista nacional opera dentro de un único marco fiscal: registra sus ingresos, declara su IVA y paga su renta en el mismo país donde reside. El transportista internacional, en cambio, genera ingresos en rutas que atraviesan más de una jurisdicción fiscal, lo que obliga a entender qué parte de ese ingreso corresponde a cada país y qué tratados o convenios aplican para evitar pagar dos veces por el mismo ingreso.
La diferencia práctica más visible está en el IVA: mientras el transportista nacional aplica la tasa general del impuesto en cada factura, el internacional puede emitir facturas con tasa cero o exentas, dependiendo del tramo de la ruta y del país de destino. Esa distinción no es un beneficio automático: hay que conocerla, aplicarla correctamente y documentarla bien para que sea válida ante el fisco.
Impuestos que aplican al transporte de carga internacional
El transportista internacional no enfrenta un solo impuesto, sino varios que conviven y, en ocasiones, se cruzan. Los tres grandes pilares son el impuesto sobre la renta, el IVA y los tributos específicos del sector, como los relacionados con el uso de carreteras o la tenencia de vehículos. Cada uno tiene su propia lógica de cálculo y sus propios plazos de declaración.
Impuesto sobre la renta o ISR: qué grava y cómo se calcula
El impuesto sobre la renta grava las ganancias que obtiene el transportista por su actividad. La base imponible se calcula restando a los ingresos totales los gastos deducibles relacionados con la operación: combustible, mantenimiento, seguros, salarios de conductores y depreciación del vehículo, entre otros. Lo que queda tras esa resta es la utilidad gravable, sobre la que se aplica la tasa correspondiente al régimen en el que estés inscrito.
En el transporte internacional, hay que prestar atención a un punto clave: si operas en varios países, cada uno puede exigirte declarar la porción de renta generada en su territorio. Los convenios de doble imposición suscritos entre países sirven precisamente para evitar que pagues el mismo impuesto dos veces por los mismos ingresos. Verificar si existe un convenio entre los países donde operas es una de las primeras consultas que deberías hacer con tu contador.
IVA en el transporte internacional: tasa cero y exenciones
El IVA en el transporte de carga internacional no funciona igual que en las operaciones domésticas. Cuando el servicio tiene origen y destino en diferentes países, muchas legislaciones aplican tasa cero en lugar de la tasa general, lo que significa que el transportista no traslada el impuesto al cliente, pero sí puede recuperar el IVA que pagó en sus propios gastos (combustible, refacciones, servicios). Esa es la diferencia entre tasa cero y exención: con tasa cero hay derecho a devolución; con exención, no siempre.
Otro aspecto que genera confusión es la retención de IVA. En algunos países, cuando una empresa contrata a un transportista, está obligada a retener una parte del IVA que debería pagarle y enterarla directamente al fisco. El transportista recibe menos dinero en ese momento, pero puede acreditar ese monto retenido al presentar su declaración periódica, compensando parte de su obligación fiscal.
Otros tributos específicos del sector
Además del ISR y el IVA, el transportista internacional convive con otros tributos que varían según el país y el tipo de operación. Los más comunes son el impuesto sobre la tenencia o uso de vehículos, las contribuciones relacionadas con el uso de infraestructura vial (peajes concesionados) y, en algunos casos, impuestos sobre hidrocarburos con mecanismos de devolución parcial para el sector de carga profesional.
En operaciones marítimas o aéreas internacionales, pueden aparecer tributos adicionales vinculados a los servicios portuarios o aeroportuarios, que también forman parte de la carga fiscal total de la operación. Conocer todos estos conceptos ayuda a estimar con precisión el costo real de cada ruta y a fijar tarifas que no erosionen el margen de ganancia.
¿Cómo afecta la residencia fiscal al transportista internacional?
La residencia fiscal es el criterio que determina en qué país tienes la obligación de declarar la totalidad de tus ingresos. En términos generales, el país donde resides fiscalmente te grava por todos tus ingresos, sin importar en qué parte del mundo los generaste. Los demás países solo pueden cobrarte impuestos sobre la parte del ingreso originada en su territorio, y siempre dentro de los límites que marquen sus leyes o los convenios que hayan firmado con tu país.
Transportista domiciliado que opera en el extranjero
Si estás registrado fiscalmente en tu país y realizas rutas al extranjero, tu obligación principal de declarar renta sigue siendo local. Los ingresos que generas en rutas internacionales deben incluirse en tu declaración anual, pero los gastos deducibles asociados a esos viajes también son reconocidos: combustible comprado en el extranjero, peajes pagados en otras fronteras y los gastos de pernocta del conductor, siempre con la documentación correspondiente.
En cuanto al IVA, si tu servicio parte de tu país hacia el extranjero, en muchas legislaciones aplicas tasa cero en el tramo internacional. Eso significa que facturas sin trasladar IVA al cliente extranjero, pero puedes solicitar la devolución del IVA que tú pagaste en insumos y gastos operativos relacionados con ese servicio. El proceso de devolución requiere conservar facturas, documentos de aduanas y, en muchos casos, los contratos del servicio prestado.
Transportista extranjero que opera en territorio nacional
Cuando un transportista residente en otro país entra a operar en territorio nacional, el tratamiento fiscal depende de si tiene o no un establecimiento permanente en ese país. Si solo realiza operaciones esporádicas de paso, en general no se le exige registrarse como contribuyente local, aunque la empresa que lo contrata puede tener la obligación de retener impuestos sobre los pagos que le realice.
Si las operaciones son frecuentes o si el transportista tiene oficinas, bodegas o representantes en el territorio, puede calificar como establecimiento permanente. En ese caso, queda sujeto a las obligaciones fiscales locales como cualquier contribuyente domiciliado, lo que incluye registro, facturación, declaraciones periódicas y pago de impuestos sobre los ingresos generados en ese territorio.
Regímenes tributarios disponibles para transportistas
El régimen tributario en el que te inscribes define las reglas del juego: qué declaras, cuándo lo haces, qué puedes deducir y cuánto pagas. Elegir el régimen equivocado puede significar pagar más de lo que corresponde o enfrentar sanciones por incumplimiento de obligaciones que no sabías que tenías. La oferta de regímenes varía según el país, pero existen algunos patrones comunes en América Latina y España que conviene conocer.
Régimen general de actividades empresariales
Este régimen aplica a quienes superan ciertos umbrales de ingresos o que, por la complejidad de su operación, no califican para esquemas simplificados. Bajo el régimen general, llevas contabilidad completa, deduces gastos comprobados y pagas impuestos sobre la utilidad real del negocio. Para un transportista con flota propia, contratos con varias empresas y operaciones en distintos países, este esquema suele ser el más apropiado, aunque también el más exigente en términos administrativos.
Una ventaja del régimen general es que permite deducir prácticamente todos los gastos relacionados con la operación: desde la depreciación de los vehículos hasta los honorarios del contador o abogado. La clave está en que cada gasto esté respaldado por un comprobante fiscal válido y que tenga relación directa con la actividad de transporte.
Regímenes simplificados y sus límites de ingresos
Los regímenes simplificados están diseñados para transportistas con ingresos menores o con operaciones menos complejas. En México, por ejemplo, el Régimen Simplificado de Confianza (RESICO) permite a personas físicas con ingresos anuales menores a 3,5 millones de pesos tributar con tasas reducidas y obligaciones administrativas más sencillas. En España, el régimen de módulos (estimación objetiva) calcula el impuesto con base en indicadores como el número de vehículos o el personal empleado, en lugar de los ingresos reales.
El límite de estos regímenes es también su principal condición: si tus ingresos o la complejidad de tu operación superan los umbrales establecidos, quedas obligado a migrar al régimen general. Por eso, si tu actividad internacional está creciendo, vale la pena revisar periódicamente si sigues cumpliendo los requisitos del régimen simplificado o si ya es momento de cambiar.
Coordinados y otras figuras colectivas
En algunos países, los transportistas se agrupan bajo figuras fiscales colectivas que facilitan el cumplimiento de las obligaciones de sus integrantes. En México, el régimen de coordinados permite que una persona moral agrupe a varios transportistas personas físicas, calcule sus impuestos y los entere ante el SAT en su nombre. Esto reduce la carga administrativa del transportista individual, que no necesita llevar contabilidad propia ni presentar declaraciones por separado.
Esta figura es común entre dueños de un solo vehículo que se integran a flotas más grandes o que trabajan bajo contratos con empresas que operan en el régimen de coordinados. El transportista cede parte de su autonomía administrativa, pero gana simplificación y, en muchos casos, acceso a beneficios fiscales propios de ese esquema colectivo.
Obligaciones formales que no puedes ignorar
Conocer los impuestos que aplican es solo la mitad del trabajo. La otra mitad consiste en cumplir con las obligaciones formales que rodean esos impuestos: facturar correctamente, presentar declaraciones a tiempo y conservar la documentación que respalde cada operación. Un error en cualquiera de estos puntos puede derivar en multas, recargos o en el rechazo de una devolución de IVA que ya tenías derecho a recibir.
Facturación correcta en operaciones transfronterizas
La factura de un transportista internacional debe contener más información que la de uno nacional. Además de los datos fiscales del emisor y el receptor, debe reflejar la ruta o el destino, la matrícula del vehículo y, si corresponde, los datos de aduana o el número del documento CMR en el caso del transporte terrestre transfronterizo. Omitir alguno de estos elementos puede hacer que la factura no sea válida para efectos fiscales en el país de destino.
También hay que aplicar correctamente la tasa de IVA según el tipo de servicio. Cobrar tasa general cuando el servicio aplica tasa cero es un error que afecta al cliente y que puede generar problemas al momento de solicitar devoluciones. La facturación electrónica facilita este proceso, pero requiere que el sistema esté configurado con las reglas correctas para cada tipo de operación. Puedes consultar más detalles en el recurso sobre facturación electrónica para empresas de transporte.
Declaraciones periódicas y plazos clave
La periodicidad de las declaraciones depende del régimen y del país. En términos generales, el IVA se declara mensual o trimestralmente, mientras que el impuesto sobre la renta tiene una declaración anual con posibles pagos provisionales durante el año. Los pagos provisionales son anticipos del impuesto anual que se calculan con base en los ingresos del período y que se acreditan al momento de la declaración definitiva.
Presentar una declaración fuera de plazo, aunque sea por pocos días, genera recargos automáticos y, en algunos casos, multas adicionales. Llevar un calendario fiscal actualizado con todas las fechas límite relevantes para tu régimen y tu país es una de las herramientas más sencillas para evitar costos innecesarios.
Documentación de respaldo: CMR, pedimentos y guías de carga
En el transporte internacional, la documentación de respaldo tiene un peso especial. El CMR es el contrato de transporte internacional de mercancías por carretera; el pedimento es el documento aduanero que registra la importación o exportación; y la guía de carga (o carta porte) detalla las condiciones del flete. Estos tres documentos son los que la autoridad fiscal solicita cuando revisa si las facturas emitidas con tasa cero o tasa reducida son válidas.
Conservar esta documentación en orden, vinculada a cada factura emitida, no solo facilita la presentación de devoluciones de IVA, sino que también te protege ante cualquier auditoría. La tendencia de las autoridades fiscales es revisar con más detalle las operaciones internacionales precisamente porque la tasa cero reduce la recaudación inmediata, y la documentación correcta es la única prueba de que el beneficio fiscal era procedente.
Gastos deducibles para reducir la carga fiscal
Uno de los aspectos donde más dinero se puede recuperar legalmente es en las deducciones fiscales. Un gasto es deducible cuando está relacionado directamente con la actividad de transporte, está respaldado por un comprobante fiscal válido y se realizó dentro del período que estás declarando. Dejar de deducir gastos que corresponden es, en la práctica, pagar más impuestos de los necesarios.
Gastos deducibles más comunes en el transporte de carga internacional
- Combustible: El gasto más alto de la operación; debe facturarse a nombre del contribuyente para ser deducible.
- Mantenimiento y reparaciones: Refacciones, mano de obra y revisiones técnicas del vehículo con factura.
- Seguros: La prima del seguro de carga, responsabilidad civil y seguro del vehículo son deducibles en la mayoría de los regímenes.
- Peajes y derechos de paso: Los comprobantes de caseta o los registros electrónicos de tránsito sirven como soporte.
- Depreciación del vehículo: Los vehículos de carga pierden valor con el tiempo; ese deterioro se puede deducir anualmente según los porcentajes que establezca la ley fiscal de tu país.
- Salarios y prestaciones: El pago a conductores, mecánicos o personal administrativo relacionado con la operación.
- Honorarios profesionales: Los servicios de contador, abogado o asesor fiscal que apoyan el cumplimiento tributario de tu empresa.
- Gastos de viaje del conductor: Alimentación y hospedaje durante las rutas, dentro de los límites que fije la ley fiscal correspondiente.
Un aspecto que conviene revisar con tu contador es la deducción de gastos incurridos en el extranjero. En muchos países, estos gastos sí son deducibles si están respaldados por documentos equivalentes a una factura fiscal, aunque emitidos bajo la normativa del país donde se realizó el gasto. La clave es que demuestren la realidad económica de la operación y tengan relación directa con la ruta internacional que estás declarando. Para profundizar en cómo se organiza el registro contable de estas operaciones, el recurso sobre contabilidad de transporte ofrece un panorama más detallado.
Errores frecuentes al tributar en transporte internacional
La complejidad del sistema fiscal aplicado al transporte internacional hace que ciertos errores se repitan con frecuencia, incluso entre operadores con años de experiencia. Identificarlos de antemano es la manera más eficiente de evitar sanciones, recargos o la pérdida de deducciones y devoluciones que ya eran tuyas por ley.
Otro error que pasa desapercibido es no actualizar el régimen tributario cuando cambia el volumen de operaciones. Un transportista que empieza con una sola unidad puede estar en un régimen simplificado y, a medida que crece, superar los límites sin haberse dado cuenta, generando obligaciones no cumplidas que se acumulan con el tiempo. Revisar anualmente si tu situación fiscal sigue alineada con tu régimen actual es parte del mantenimiento financiero de cualquier negocio de transporte. El análisis del régimen tributario para transportistas puede ayudarte a identificar cuál aplica mejor a tu situación actual.
Preguntas frecuentes
¿Un transportista de carga internacional paga IVA?
Sí, aunque el tratamiento varía según el tipo de operación. En el tramo que se realiza dentro del país de origen, generalmente aplica la tasa general del IVA. Sin embargo, cuando el servicio tiene destino en el extranjero, muchas legislaciones aplican tasa cero, lo que significa que no se traslada el impuesto al cliente, pero el transportista sí puede recuperar el IVA que pagó en sus gastos operativos. La clave está en facturar correctamente y conservar la documentación aduanera que justifique la tasa aplicada.
¿Qué régimen fiscal le conviene a un transportista internacional?
Depende principalmente del volumen de ingresos y de la complejidad de la operación. Los transportistas con ingresos más bajos o con una sola unidad suelen encajar en regímenes simplificados, que reducen la carga administrativa. Quienes tienen flota propia, contratos con múltiples empresas y rutas internacionales frecuentes generalmente se benefician más del régimen general, que permite deducir todos los gastos relacionados y da mayor flexibilidad fiscal. Consultar con un especialista en monotributo para transportistas de carga u otros esquemas disponibles ayuda a tomar esta decisión con información concreta.
¿Cómo se declara el impuesto sobre la renta en el transporte internacional?
El proceso parte de registrar todos los ingresos obtenidos durante el período, incluyendo los generados en rutas internacionales. A esos ingresos se restan los gastos deducibles relacionados con la actividad, y sobre la utilidad resultante se aplica la tasa del impuesto según el régimen en el que estés inscrito. Si operaste en países con los que tu país tiene convenio de doble imposición, esos acuerdos determinan qué porción del ingreso tributa en cada territorio. Los pagos provisionales realizados durante el año se descuentan del impuesto anual definitivo.
¿Qué documentos necesita un transportista para respaldar sus facturas internacionales?
Los documentos más importantes son el CMR (carta de porte internacional por carretera), el pedimento aduanero correspondiente a la importación o exportación, la guía de carga o carta porte y las facturas de los servicios emitidas correctamente. Estos documentos acreditan que el servicio de transporte internacional efectivamente se realizó y que la tasa de IVA aplicada era la correcta. Sin este respaldo, la autoridad fiscal puede rechazar la tasa cero o la devolución de saldos a favor, aunque el servicio se haya prestado realmente. La facturación electrónica para empresas de transporte facilita la trazabilidad de estos documentos.
¿Qué pasa si un transportista opera en varios países?
Operar en varios países multiplica las obligaciones fiscales potenciales. Cada país puede reclamar el derecho a gravar la porción del ingreso generada en su territorio, y el transportista debe analizar si tiene o no establecimiento permanente en cada uno de ellos. Los convenios de doble imposición firmados entre países ayudan a evitar que el mismo ingreso tribute dos veces, pero requieren trámites específicos para aplicarlos. Lo más recomendable es trabajar con un asesor fiscal que tenga experiencia en operaciones transfronterizas y que conozca los acuerdos vigentes entre los países donde operas.
¿Las retenciones de IVA aplican también al transporte internacional?
Depende del país y de la naturaleza del servicio. En México, por ejemplo, la retención de IVA aplica cuando una empresa contrata servicios de transporte terrestre de bienes o personas, incluyendo algunos casos de transporte internacional. La empresa contratante retiene una parte del IVA y la entera directamente al fisco, mientras que el transportista puede acreditar ese monto retenido en su declaración mensual. En España, el esquema funciona de forma diferente, con retenciones específicas para transportistas extranjeros que operan con buques en puertos nacionales. Siempre conviene verificar la norma específica del país donde se presta el servicio. También puedes revisar cómo funciona el sistema con impuestos para conductores de aplicaciones de transporte como referencia de otro esquema de retención en el sector.
¿Qué gastos puede deducir un transportista de carga internacional?
Los gastos deducibles más comunes incluyen combustible, mantenimiento y reparaciones del vehículo, seguros, peajes, depreciación de la unidad, salarios del personal operativo y honorarios de asesores fiscales o legales. En el caso del transporte internacional, también pueden ser deducibles los gastos de hospedaje y alimentación del conductor durante las rutas, dentro de los límites que fija la ley de cada país. Para que un gasto sea deducible, siempre debe estar respaldado por un comprobante fiscal válido y tener relación directa con la operación de transporte. Entender cómo se relacionan estos gastos con el porcentaje de kilómetros vacíos en una flota también ayuda a optimizar la eficiencia operativa y fiscal del negocio.
Conclusión
Tributar correctamente como transportista de carga internacional no es solo cumplir con el fisco: es entender un sistema que varía según el país donde operas, el régimen en el que estás inscrito y el tipo de servicio que prestas. Cuando conoces las reglas del IVA en el tramo internacional, los gastos que puedes deducir y los documentos que necesitas conservar, dejas de operar en la incertidumbre y empiezas a tomar decisiones con base en información sólida.
Los puntos más importantes que puedes aplicar desde ahora son revisar si tu régimen fiscal sigue siendo el más adecuado para tu volumen de operaciones, asegurarte de facturar con la tasa de IVA correcta en cada tipo de ruta y mantener ordenada la documentación de respaldo: CMR, pedimentos y guías de carga. Esos tres hábitos evitan la mayoría de los errores que generan sanciones y pérdidas innecesarias.
Si quieres seguir profundizando en la fiscalidad y la contabilidad del sector, en este sitio web encontrarás más contenido diseñado para ayudarte a entender cada aspecto del negocio del transporte con claridad y sin tecnicismos innecesarios. Cada artículo está pensado para que avances con confianza, paso a paso.
También te puede interesar:
Monotributo para transportistas de carga
Flujo de caja de una empresa de transporte
Última milla en transporte: Costos, registros y contabilidad
Glosario de términos contables para transportistas
¿Qué es la ocupación vehicular y cómo medirla?
Documentos contables que necesita un transportista
¿Cómo se contabilizan las multas de tránsito de una flota?