
Cuando una empresa paga para conectarse a la red eléctrica, el contador tiene delante una decisión que no es obvia: ¿Ese desembolso entra al balance como activo o desaparece en la cuenta de resultados como un gasto más? La respuesta no depende de la intuición, sino de criterios contables precisos que conviene conocer antes de tocar ningún asiento.
¿Qué es la conexión a la red eléctrica desde el punto de vista contable?
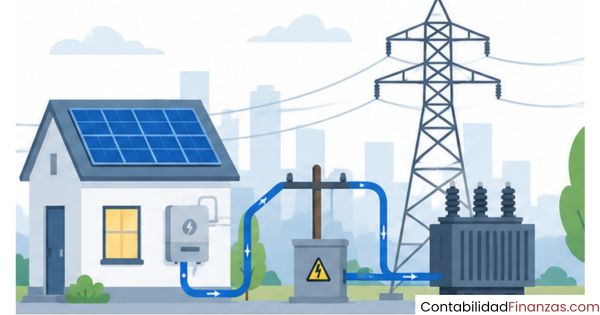
Desde la contabilidad energética, conectarse a la red eléctrica no es un acto administrativo neutro: genera desembolsos reales que la empresa debe clasificar, registrar y, en muchos casos, distribuir a lo largo del tiempo. El punto de partida es determinar si esos pagos representan un derecho que la empresa conservará durante años o si se agotan en el momento en que se realizan. Esa distinción condiciona todo el tratamiento posterior.
La conexión implica obtener, de la compañía distribuidora, el permiso y la capacidad técnica para recibir o inyectar electricidad en la red. Ese permiso tiene valor económico, puede medirse con fiabilidad y, en la mayoría de los casos, generará beneficios futuros para la empresa. Por eso la contabilidad lo trata de forma diferente a un gasto operativo ordinario como una factura mensual de suministro.
Diferencia entre la conexión como gasto y como activo
Un desembolso se registra como gasto cuando su beneficio se consume en el mismo ejercicio en que se realiza. En cambio, se activa como un activo cuando el derecho o la capacidad que otorga se extiende más allá del cierre del ejercicio y permite obtener rendimientos futuros. La conexión a la red eléctrica casi siempre encaja en esta segunda categoría, porque el acceso a la red es un derecho que la empresa utilizará durante años, no solo durante el mes en que paga.
Dicho de otro modo: si la empresa no tuviera ese derecho de conexión, no podría operar su instalación ni generar ingresos a partir de ella. Esa dependencia funcional es precisamente la señal que la normativa contable usa para reconocer un activo en lugar de registrar un gasto.
¿Qué componentes económicos genera la conexión?
El proceso de conexión no genera un único pago: origina varios conceptos diferenciados que la empresa distribuidora detalla en sus liquidaciones. Cada componente puede tener un tratamiento contable distinto, por lo que identificarlos correctamente antes de registrar cualquier asiento es un paso indispensable.
- Derechos de extensión: Pago por las obras de nueva red necesarias para llegar hasta el punto de suministro de la empresa.
- Derechos de acceso: Contraprestación por obtener capacidad de uso en la red ya existente.
- Enganche: Coste del acoplamiento físico de la instalación receptora a la red de la distribuidora.
- Verificación: Comprobación de que la instalación cumple los requisitos técnicos y de seguridad reglamentarios.
Tipos de costes que origina la conexión a la red
Antes de abrir el libro de asientos, es necesario conocer con precisión qué está pagando la empresa. Los pagos por derechos de acometida agrupan conceptos de naturaleza muy diferente y la normativa distingue entre ellos de forma deliberada, porque cada uno puede tener consecuencias contables distintas según el caso concreto.
Derechos de extensión y derechos de acceso
Los derechos de extensión financian las obras que la distribuidora debe ejecutar para ampliar su red hasta el punto donde la empresa quiere conectarse. Los derechos de acceso, por su parte, retribuyen el uso de la capacidad de red ya disponible. Ambos otorgan a la empresa un derecho de uso de infraestructura que persiste en el tiempo, lo que los sitúa en el mismo bloque de análisis a la hora de valorar su activación.
La normativa española reconoce estos dos conceptos de forma expresa dentro de los pagos por derechos de acometida. Conocer su composición exacta es importante porque, en muchos contratos, la distribuidora los factura de forma conjunta, y el profesional debe desagregarlos para aplicar el criterio correcto a cada uno.
Costes de infraestructura y acometida
En algunos proyectos, especialmente en instalaciones de generación renovable o en grandes consumidores industriales, la empresa puede optar por construir ella misma parte de la infraestructura de conexión y cederla después a la distribuidora. Cuando esto ocurre, los costes incurridos en esa construcción no desaparecen: se activan como inmovilizado intangible en forma de derecho de resarcimiento, que representa la expectativa de cobro a quienes, en el futuro, se enganchen a esa misma infraestructura.
Este supuesto es habitual en el sector inmobiliario y en el sector energético, y tiene un tratamiento específico reconocido por el Instituto de Contabilidad y Auditoría de Cuentas en varias consultas de su Boletín Oficial.
Otros pagos asociados: enganche y verificación
El enganche y la verificación son pagos de carácter más operativo: uno cubre el acoplamiento físico de la instalación a la red, y el otro financia la revisión técnica obligatoria antes de iniciar el suministro. En general, estos importes se tratan como mayor coste del activo al que sirven de apoyo directo, porque sin ellos la instalación no podría entrar en funcionamiento. No obstante, si su cuantía es reducida y no existe un activo al que imputarlos, pueden registrarse como gasto del ejercicio.
¿Cómo se clasifica contablemente la conexión a la red eléctrica?
La pregunta central de este tema es, precisamente, esta: ¿qué es la conexión a la red eléctrica para la contabilidad? La respuesta no es única para todos los casos, pero existe un criterio general claro. Cuando el pago da lugar a un derecho de uso duradero sobre la infraestructura de red, ese derecho se clasifica como inmovilizado intangible, de acuerdo con el Plan General Contable y con las Normas Internacionales de Contabilidad.
Reconocimiento como inmovilizado intangible
Para que un desembolso se reconozca como inmovilizado intangible, deben cumplirse tres condiciones: que el activo sea identificable, que sea probable que genere beneficios económicos futuros y que su coste pueda medirse con fiabilidad. Los derechos de acceso y extensión a la red eléctrica superan habitualmente estos tres filtros, porque otorgan un derecho separable, permiten operar una instalación rentable y tienen un precio pactado con la distribuidora.
Una vez reconocido, el activo se registra por su coste de adquisición, que incluye el precio pagado a la distribuidora más cualquier gasto directamente atribuible a poner el derecho en condiciones de uso. Esto puede incluir honorarios técnicos o tasas administrativas ligadas al proceso de conexión.
¿Cuándo se registra como gasto del ejercicio?
Existen situaciones en las que el desembolso no da lugar a un activo. Ocurre cuando el pago cubre una prestación de servicio que se consume de inmediato, cuando la cuantía es tan reducida que su activación no resulta significativa o cuando no puede acreditarse que el derecho obtenido generará beneficios futuros medibles. En estos casos, el importe se lleva directamente a la cuenta de resultados del ejercicio en que se incurre.
También pueden existir pagos periódicos asociados al mantenimiento del acceso a la red que, al no adquirir un nuevo derecho sino conservar uno ya existente, se registran como gasto corriente en el período correspondiente. La distinción entre el pago inicial de conexión y los cánones de mantenimiento posteriores es relevante y merece un análisis cuidadoso.
Asientos contables de la conexión a la red eléctrica
Una vez definida la clasificación, el siguiente paso es plasmar la operación en los libros contables. Los asientos varían según el marco normativo —Plan General Contable o NIIF— pero la lógica subyacente es la misma: reflejar el activo en el balance al valor que costó obtenerlo y distribuir ese coste a lo largo de la vida útil del derecho.
Asiento por el pago de derechos de acceso y extensión
Cuando la empresa paga los derechos de acometida a la distribuidora, se produce el reconocimiento inicial del activo intangible. A continuación se muestra el esquema del asiento bajo el Plan General Contable español, usando la cuenta 203 (Propiedad industrial u otros derechos sobre activos intangibles, según el plan sectorial) o la cuenta que corresponda en el cuadro de cuentas adaptado al sector eléctrico.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 20X | Inmovilizado intangible — Derechos de conexión | Importe pagado | |
| 472 | IVA soportado (si procede deducción) | Cuota de IVA | |
| 572 | Bancos c/c | Total factura |
Si el pago no se realiza al contado, sino que queda pendiente de abono, la contrapartida del haber sería la cuenta de acreedores correspondiente (400 o 410), y el banco entraría únicamente en el asiento de cancelación de la deuda posterior.
Asiento por la amortización del inmovilizado intangible
Una vez activado el derecho de conexión, la empresa debe amortizarlo de forma sistemática a lo largo de su vida útil. La amortización traslada el coste del activo a la cuenta de resultados de cada ejercicio de forma proporcional, reflejando el consumo económico del derecho obtenido.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 680 | Amortización del inmovilizado intangible | Cuota anual | |
| 280 | Amortización acumulada del inmovilizado intangible | Cuota anual |
Asiento por deterioro del activo
Si en algún momento la empresa comprueba que el valor recuperable del derecho de conexión es inferior a su valor en libros, debe reconocer una pérdida por deterioro. Esto puede ocurrir, por ejemplo, si la instalación que depende de ese acceso deja de estar operativa o si cambia la regulación y el derecho pierde parte de su utilidad.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 690 | Pérdidas por deterioro del inmovilizado intangible | Importe deterioro | |
| 290 | Deterioro de valor del inmovilizado intangible | Importe deterioro |
Amortización y vida útil del derecho de conexión
La amortización del inmovilizado intangible requiere determinar con qué criterio se va a distribuir su coste a lo largo del tiempo. Esa distribución depende de la vida útil estimada del derecho, que no siempre está definida de forma explícita en el contrato con la distribuidora. Cuando la vida útil no está especificada, la empresa debe estimarla con base en factores económicos, técnicos y regulatorios.
Criterio orientativo: Cuando la empresa cede las instalaciones a la distribuidora y conserva los derechos de resarcimiento, la normativa española orienta la amortización hacia el período durante el cual se espera obtener los ingresos derivados de ese derecho, que habitualmente se fija en los plazos que marca la regulación sectorial.
El método de amortización más habitual es el lineal, que reparte el coste en cuotas iguales durante todos los ejercicios de vida útil. Sin embargo, si el patrón de consumo del derecho no es uniforme —por ejemplo, si los beneficios se concentran en los primeros años— puede utilizarse un método decreciente que refleje mejor esa realidad económica.
La vida útil debe revisarse al cierre de cada ejercicio. Si existen indicios de que ha cambiado de forma significativa respecto a la estimación original, la empresa ajusta el ritmo de amortización de forma prospectiva, sin modificar los ejercicios ya cerrados. Este principio de ajuste prospectivo es uno de los más aplicados en la contabilidad de activos intangibles del sector energético.
¿Cómo afecta la conexión a la red en los estados financieros?
La decisión de activar o gastar los costes de conexión no es solo una cuestión técnica: tiene un impacto directo sobre la imagen que los estados financieros de las empresas eléctricas ofrecen a inversores, auditores y reguladores. Activar el derecho aumenta el activo no corriente y reduce el gasto del ejercicio, lo que mejora el resultado del período, pero crea una obligación de amortización futura que pesará sobre los siguientes ejercicios.
Llevarlo directamente a gastos, por el contrario, reduce el resultado del período en que se realiza el desembolso, pero deja el balance más limpio en ejercicios posteriores. La elección correcta no es la que mejora los números en el corto plazo, sino la que refleja con fidelidad la realidad económica de la operación.
En la memoria de las cuentas anuales, la empresa debe revelar información sobre los activos intangibles reconocidos: su valor inicial, el método y período de amortización, las correcciones por deterioro practicadas y cualquier restricción sobre el activo. Esta información es especialmente relevante cuando el derecho de conexión tiene un valor significativo en el balance.
Tratamiento contable según las NIIF y el Plan General Contable
El tratamiento de los derechos de conexión a la red eléctrica tiene puntos en común entre los dos marcos normativos más utilizados en España y en el ámbito internacional, pero también presenta diferencias que conviene distinguir. Ambos marcos coinciden en que un activo intangible debe reconocerse cuando genera beneficios futuros probables y su coste es medible, pero difieren en algunos criterios de valoración posterior y en el nivel de detalle exigido en las revelaciones.
Aplicación de la NIC 38 a los derechos de conexión
La NIC 38 es la norma internacional que regula el reconocimiento y la medición de los activos intangibles. Bajo este estándar, un activo intangible debe ser identificable, estar bajo el control de la entidad y ser probable que genere beneficios económicos futuros. Los derechos de conexión eléctrica cumplen estas condiciones cuando otorgan a la empresa el control exclusivo sobre la capacidad de acceso a la red.
La NIC 38 también establece que, tras el reconocimiento inicial, la entidad puede optar entre el modelo del coste —donde el activo se registra al coste menos la amortización acumulada y el deterioro— o el modelo de revaluación, siempre que exista un mercado activo para ese tipo de intangible. En la práctica, los derechos de conexión eléctrica suelen valorarse por el modelo del coste, ya que rara vez existe un mercado activo que permita determinar su valor razonable de forma fiable.
Esta norma guarda relación directa con la contabilización de contratos PPA, ya que en los acuerdos de compraventa de energía a largo plazo la conexión a la red es un prerrequisito técnico cuyo coste puede formar parte del análisis financiero del proyecto.
Criterios del Plan General Contable español
El Plan General Contable español, en su norma de registro y valoración 5.ª, recoge los criterios para el reconocimiento del inmovilizado intangible en términos coherentes con la NIC 38, aunque con algunas particularidades propias. En España existe además una adaptación sectorial del PGC para las empresas del sector eléctrico, aprobada por Real Decreto, que incorpora cuentas y criterios específicos para registrar los elementos propios de esta actividad.
El ICAC ha publicado consultas sobre la cesión de infraestructuras eléctricas a compañías distribuidoras, donde clarifica que los derechos de resarcimiento derivados de esa cesión se activan como inmovilizado intangible y se amortizan durante el período en que se espera obtener los ingresos correspondientes. Este criterio es relevante para el sector inmobiliario y para los promotores de instalaciones de generación renovable que construyen sus propias líneas de evacuación.
Para entender mejor los distintos instrumentos financieros que pueden surgir en el entorno energético, resulta útil conocer la diferencia entre PPA físico y financiero, ya que cada modalidad puede generar obligaciones contables distintas que coexisten con los activos de conexión.
Preguntas frecuentes
¿Los derechos de acometida se activan o se llevan a gasto directamente?
Los derechos de acometida se activan como inmovilizado intangible cuando otorgan a la empresa un derecho de uso duradero sobre la red y es probable que generen beneficios económicos futuros medibles. Solo se llevan a gasto del ejercicio si la prestación se consume íntegramente en el período o si la cuantía no es suficientemente significativa como para justificar su activación. La norma no establece umbrales numéricos fijos, por lo que el criterio de materialidad depende de cada empresa.
¿Qué cuenta contable se utiliza para registrar la conexión a la red eléctrica?
Bajo el Plan General Contable español, el derecho de conexión se registra habitualmente en alguna subcuenta del grupo 20 —inmovilizaciones intangibles—, que puede ser la cuenta 209 u otra habilitada en el cuadro de cuentas de la empresa. Las empresas del sector eléctrico disponen de una adaptación sectorial específica del PGC que incorpora cuentas adaptadas a las particularidades de su actividad. La amortización se recoge en la cuenta 680 y la amortización acumulada en la cuenta 280.
¿Cuántos años se amortiza el derecho de conexión a la red eléctrica?
No existe un plazo universal fijado por la norma contable. La vida útil se estima en función de la duración del contrato de acceso, del período regulatorio aplicable y de las expectativas económicas sobre el uso del activo. Cuando la empresa cede infraestructura y conserva derechos de resarcimiento, la normativa española orienta la amortización hacia el plazo en que se espera cobrar de los futuros enganchados, que en muchos casos coincide con los plazos establecidos por la regulación sectorial.
¿Qué ocurre si la empresa cede las instalaciones a la distribuidora?
Cuando la empresa construye la infraestructura de conexión y la cede a la distribuidora, no registra una venta, sino un derecho de resarcimiento. Ese derecho, que representa la expectativa de cobro a los terceros que en el futuro se conecten a esa infraestructura, se activa como inmovilizado intangible. La distribuidora asume la operación y el mantenimiento, pero la empresa cedente conserva el derecho económico y lo amortiza durante el período de recuperación previsto.
¿Cómo se contabiliza una subvención recibida para financiar la conexión?
Si la empresa recibe una subvención pública para financiar total o parcialmente los costes de conexión a la red, esa ayuda se contabiliza como un ingreso diferido que se imputa a resultados de forma proporcional al ritmo de amortización del activo subvencionado. Esto significa que la subvención no reduce el coste inicial del activo, sino que se reconoce como ingreso a medida que el activo se amortiza, compensando así el gasto de amortización en la cuenta de resultados.
¿La conexión a la red eléctrica genera IVA deducible?
En términos generales, el IVA soportado en los pagos por derechos de acometida y conexión a la red eléctrica es deducible cuando la empresa realiza actividades sujetas y no exentas de IVA. Sin embargo, el tratamiento específico depende de la naturaleza de cada concepto facturado y de la situación fiscal de la empresa. Ante dudas concretas, lo recomendable es consultar la normativa del IVA aplicable o acudir a un asesor fiscal.
¿Qué diferencia hay entre derechos de extensión y derechos de acceso?
Los derechos de extensión financian las obras necesarias para que la red de distribución llegue hasta el punto donde la empresa quiere conectarse. Los derechos de acceso, en cambio, retribuyen el uso de la capacidad disponible en la red ya existente. Ambos integran los llamados pagos por derechos de acometida, pero responden a conceptos distintos: uno crea nueva infraestructura y el otro da acceso a la ya construida. En contabilidad, ambos pueden activarse como inmovilizado intangible si cumplen los criterios de reconocimiento.
¿Puede reconocerse un deterioro sobre el derecho de conexión a la red?
Sí. Al cierre de cada ejercicio, la empresa debe evaluar si existen indicios de que el valor recuperable del derecho de conexión es inferior a su valor en libros. Si la instalación asociada deja de operar, si cambian las condiciones regulatorias o si el acceso a la red pierde valor económico por cualquier otra razón, la empresa reconoce una pérdida por deterioro que reduce el valor del activo en el balance y se registra como un gasto en la cuenta de resultados del ejercicio.
Conclusión
La conexión a la red eléctrica genera desembolsos que no deben tratarse como un simple pago de servicios. Cuando esos costes otorgan un derecho de uso duradero, probables beneficios futuros y pueden medirse con fiabilidad, la contabilidad los reconoce como inmovilizado intangible, los incorpora al balance y los distribuye mediante amortización a lo largo de la vida útil del activo.
Ahora ya conoces los componentes económicos que genera la conexión, los criterios que determinan si se activa o se registra como gasto, los asientos contables principales y el impacto en los estados financieros. Aplicar estos criterios de forma coherente te permitirá ofrecer una imagen fiel de la situación patrimonial y financiera de cualquier empresa del sector energético.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad energética, instrumentos financieros del sector eléctrico y normativa internacional aplicada a proyectos de energía. Cada artículo está pensado para que puedas avanzar con seguridad en un campo que combina contabilidad, regulación y economía de la energía.
También te puede interesar:

Los subsidios energéticos: El dato que pocos registran bien

Pérdidas técnicas de distribución: Menos energía perdida, más rentabilidad

¿Qué es una auditoría energética y cómo funciona?

¿Cómo se contabilizan los excedentes de autoconsumo?

La amortización de instalaciones solares

¿Cuál es el margen de una comercializadora eléctrica?

La vida útil de los aerogeneradores: ¿Qué debes saber?
