
La energía dejada de facturar es la diferencia entre la energía eléctrica que una empresa suministró a sus usuarios y la que efectivamente les cobró en la factura. Ese desfase puede originarse en fallas del equipo de medición, errores administrativos o irregularidades en las instalaciones del usuario. Desde la contabilidad energética, reconocer y registrar correctamente esa brecha es clave para que los estados financieros reflejen la realidad del negocio.
¿Qué es la energía dejada de facturar?
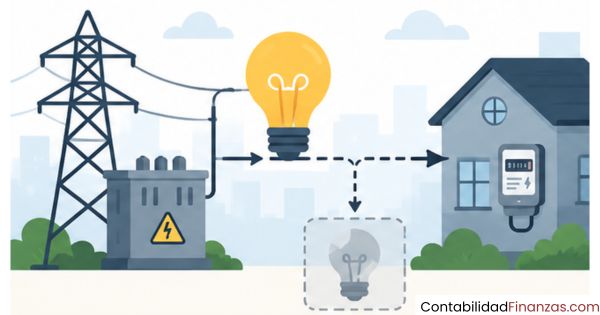
La energía dejada de facturar es la cantidad de energía eléctrica que una empresa distribuidora o comercializadora suministró a sus usuarios, pero que, por distintas razones, no quedó registrada ni cobrada en la factura correspondiente. Esta brecha entre lo entregado y lo cobrado representa un ingreso que la empresa tiene el derecho de recuperar, siempre que pueda demostrar el consumo real y siga el procedimiento establecido por la normativa vigente.
Desde la contabilidad energética, este concepto no es un error menor: afecta directamente los ingresos reconocidos en el período, altera la lectura de los estados financieros de las empresas eléctricas y puede generar ajustes retroactivos de considerable magnitud. Entender bien qué lo origina y cómo se trata es el primer paso para manejarlo con precisión.
Diferencia entre energía consumida y energía facturada
La energía consumida es la cantidad real de electricidad que un usuario utilizó durante un período determinado, independientemente de si fue medida o cobrada. La energía facturada, en cambio, es únicamente lo que la empresa pudo registrar y emitir en una factura válida. Cuando ambas cifras no coinciden, aparece la energía dejada de facturar como la diferencia entre ellas. Esta distinción es básica para entender por qué una empresa eléctrica puede tener ingresos teóricos que todavía no se reflejan en su contabilidad.
¿Por qué se genera este concepto en las empresas eléctricas?
Este concepto surge porque el proceso de medición y facturación no siempre funciona con exactitud. Un medidor defectuoso, una lectura incorrecta o una instalación manipulada pueden hacer que la energía realmente entregada supere lo que aparece en los registros de facturación. Cuando la empresa detecta esa irregularidad, tiene el derecho legal de reclamar la diferencia, siempre dentro de los límites temporales que establece la normativa aplicable en cada país.
Causas que originan la energía dejada de facturar
Las causas que generan este desfase entre la energía entregada y la que termina en la factura son variadas. Algunas tienen origen técnico, otras administrativo y otras están relacionadas con conductas irregulares de los propios usuarios. Conocer cada causa es necesario para entender en qué momento se genera el derecho de cobro retroactivo y qué evidencia debe reunir la empresa para sustentarlo ante el usuario o ante una instancia de reclamación.
Anomalías en el sistema de medición
Los equipos de medición —principalmente los contadores o medidores eléctricos— pueden fallar de forma espontánea o ser alterados intencionalmente. En ambos casos, el resultado es el mismo: la energía que realmente circula por la instalación no queda registrada con exactitud. Una falla en el medidor es la causa técnica más frecuente de energía dejada de facturar, y generalmente se detecta durante visitas de inspección periódicas o cuando el consumo registrado muestra una desviación significativa respecto a períodos anteriores.
Errores en los procesos de lectura y facturación
No todas las brechas entre consumo real y factura se deben a fallas técnicas. A veces el problema está en el proceso administrativo: una lectura tomada incorrectamente, datos mal ingresados en el sistema o un período de facturación que no se procesó correctamente. Estos errores internos de la empresa generan también energía dejada de facturar, aunque en estos casos la responsabilidad recae sobre el operador del servicio, lo que puede limitar su capacidad de cobro retroactivo según la normativa.
¿Cómo se calcula la energía dejada de facturar?
El cálculo de la energía dejada de facturar no es arbitrario. Las empresas aplican fórmulas técnicas que comparan lo que el usuario debería haber consumido en condiciones normales —estimado a partir de su historial— con lo que efectivamente quedó registrado en el medidor durante el período irregular. La diferencia entre esas dos cifras es el volumen de energía que se puede recuperar como ingreso pendiente.
Fórmula general de cálculo
La fórmula más utilizada en la práctica establece que la energía dejada de facturar por período equivale al consumo estimado en condiciones normales de operación menos el consumo efectivamente medido y facturado durante el tiempo que duró la irregularidad. El consumo estimado en condiciones normales suele tomarse del promedio de los últimos meses previos a la anomalía, cuando el medidor funcionaba correctamente. Si no es posible establecer ese promedio con precisión, algunas regulaciones permiten usar el consumo de usuarios con características similares.
Fórmula general:
Energía dejada de facturar = Consumo estimado en condiciones normales − Consumo medido y facturado durante la irregularidad
El período de cálculo se extiende desde que comenzó la irregularidad hasta que fue corregida, o hasta el límite temporal que fija la normativa.
Período de retroactividad permitido
La normativa de cada país establece un límite temporal para el cobro retroactivo de la energía dejada de facturar. En Colombia, por ejemplo, la Ley 142 de 1994 regula los servicios públicos domiciliarios y define los plazos máximos de reclamación. Si la empresa puede probar dolo por parte del usuario, la retroactividad puede ser indefinida; si no hay dolo demostrado, el cobro se limita a los períodos establecidos en el contrato de condiciones uniformes o en la regulación sectorial vigente.
Registro contable de la energía dejada de facturar
Contabilizar correctamente la energía dejada de facturar requiere distinguir la perspectiva desde la que se registra: no es lo mismo tratarla desde los libros de la empresa eléctrica que desde los registros del usuario al que se le cobra el monto adicional. Cada parte involucrada reconoce este hecho económico de forma diferente y en cuentas distintas. Un error en esta clasificación puede generar inconsistencias en los estados financieros y problemas en la conciliación de saldos.
Tratamiento desde la perspectiva de la empresa eléctrica
Para la empresa que presta el servicio, la energía dejada de facturar representa un ingreso que no fue reconocido en su momento. Cuando se determina el monto recuperable y existe certeza razonable de su cobro, se registra como un ingreso devengado. El asiento inicial reconoce un derecho de cobro en el activo (cuenta por cobrar) contra un ingreso por prestación del servicio en el estado de resultados. Si hay incertidumbre sobre el recaudo efectivo, la empresa puede constituir una provisión para cuentas de difícil cobro.
| Momento | Cuenta debitada | Cuenta acreditada | Concepto |
|---|---|---|---|
| Reconocimiento del ingreso | Cuentas por cobrar — usuarios | Ingresos por prestación del servicio | Energía dejada de facturar recuperable |
| Provisión por incertidumbre | Gasto por deterioro de cartera | Provisión para cuentas dudosas | Estimación de no recaudo |
| Cobro efectivo al usuario | Bancos / Caja | Cuentas por cobrar — usuarios | Cancelación del derecho de cobro |
Tratamiento desde la perspectiva del usuario o cliente
El usuario que recibe un cobro retroactivo por energía dejada de facturar debe registrarlo como un gasto del período en que se notifica o, si corresponde a ejercicios anteriores, analizar si procede un ajuste. Cuando el monto es significativo y corresponde a un período contable ya cerrado, puede requerir un tratamiento especial como gasto de ejercicios anteriores, afectando directamente el patrimonio en lugar de los resultados del período corriente, dependiendo de las políticas contables aplicadas.
Impacto financiero en los estados contables
La energía dejada de facturar no solo afecta el estado de resultados en el período en que se recupera: su efecto se extiende al balance general y puede alterar indicadores financieros clave. Una acumulación significativa de esta energía sin registrar infla la brecha entre los ingresos reales del negocio y los ingresos reconocidos contablemente. Esto distorsiona la lectura de la rentabilidad y puede afectar la toma de decisiones de gestión si no se realiza un seguimiento periódico.
Desde el punto de vista del balance, el reconocimiento tardío de estos ingresos genera cuentas por cobrar de difícil estimación, lo que obliga a aplicar criterios de deterioro. Cuanto mayor es el tiempo transcurrido entre el consumo y su facturación, mayor es el riesgo de incobrabilidad. Por eso, las empresas eléctricas que gestionan correctamente la contabilidad energética monitorean de forma continua las desviaciones de consumo para detectar y registrar la energía dejada de facturar lo antes posible.
Estado de resultados
Aumentan los ingresos por prestación del servicio cuando se reconoce la energía recuperable.
Balance general
Se registra una cuenta por cobrar en el activo corriente, sujeta a provisión si hay riesgo de no recaudo.
Indicadores de gestión
Los índices de pérdidas comerciales y recaudo se ven directamente afectados por este concepto.
Diferencias entre energía dejada de facturar e ingresos no facturados
Aunque a primera vista pueden parecer sinónimos, la energía dejada de facturar y los ingresos no facturados eléctricos son conceptos con alcances distintos. La energía dejada de facturar se refiere específicamente a la energía que ya fue entregada y consumida, pero que no se cobró en su momento por una anomalía técnica o administrativa. Los ingresos no facturados, en cambio, abarcan un espectro más amplio: incluyen servicios prestados pendientes de facturar, ajustes de tarifas, reconocimientos pendientes y otras operaciones cuya facturación está diferida por razones regulatorias o comerciales.
Esta diferencia tiene consecuencias directas en la forma de registrarlos. La energía dejada de facturar generalmente surge de un proceso de investigación o inspección, mientras que los ingresos no facturados eléctricos pueden originarse en el ciclo normal de operaciones de la empresa. Conocer esta distinción ayuda a clasificarlos correctamente en los libros contables y a presentarlos de forma adecuada en los estados financieros. También es relevante para interpretar los análisis de contabilidad energética de las empresas del sector.
| Criterio | Energía dejada de facturar | Ingresos no facturados |
|---|---|---|
| Origen | Anomalía técnica, falla en medidor o irregularidad detectada | Ciclo normal de operaciones: facturación diferida |
| ¿Ya fue consumida la energía? | Sí, fue consumida sin ser registrada | No necesariamente; puede estar pendiente de entrega |
| Proceso de detección | Inspección, auditoría o denuncia | Cierre contable periódico |
| Retroactividad del cobro | Sí, sujeta a límites normativos | Generalmente, no aplica retroactividad |
| Cuenta contable típica | Cuentas por cobrar / Ingreso recuperado | Ingresos devengados por facturar |
Preguntas frecuentes
¿Qué normativa regula el cobro de la energía dejada de facturar?
La regulación varía según el país. En Colombia, el marco principal es la Ley 142 de 1994 sobre servicios públicos domiciliarios, que en sus artículos 149 y 150 autoriza a las empresas prestadoras a cobrar los servicios no facturados cuando se detectan desviaciones significativas en el consumo. La Comisión de Regulación de Energía y Gas (CREG) establece los criterios técnicos para estimar el consumo y define los procedimientos que deben seguirse para que el cobro sea válido y no vulnere el derecho al debido proceso del usuario.
¿Cuántos períodos hacia atrás puede cobrar una empresa eléctrica?
El número de períodos retroactivos que una empresa puede cobrar depende de lo que establezca el contrato de condiciones uniformes y la regulación nacional. En ausencia de dolo comprobado, muchas regulaciones limitan el cobro retroactivo a un número determinado de meses anteriores a la detección de la irregularidad. Cuando se prueba que el usuario actuó con dolo —es decir, manipuló deliberadamente el medidor u ocultó el consumo—, algunas normativas permiten extender el cobro sin límite temporal, aunque esta excepción debe estar debidamente fundamentada.
¿Cómo afecta la energía dejada de facturar a los ingresos de una empresa eléctrica?
La energía dejada de facturar representa ingresos que la empresa tiene el derecho de recuperar, pero que no figuran en sus registros hasta que se formalizan. Mientras no se reconozcan contablemente, los ingresos del período aparecen subvalorados en el estado de resultados. Una vez reconocida la energía recuperable, los ingresos por prestación del servicio aumentan y la rentabilidad del período mejora visiblemente. Sin embargo, si la empresa no logra cobrar efectivamente, deberá provisionar ese monto y asumir el impacto como deterioro de cartera, lo que neutraliza el beneficio inicial.
¿Qué diferencia hay entre energía dejada de facturar y pérdidas técnicas?
Las pérdidas técnicas son la energía que se disipa naturalmente durante el transporte y la distribución eléctrica, como consecuencia de la resistencia de los conductores y otros factores físicos inherentes al sistema. La energía dejada de facturar, en cambio, es energía que sí llegó al usuario y fue consumida, pero no se cobró. Las pérdidas técnicas no tienen un receptor identificable ni son recuperables, mientras que la energía dejada de facturar sí tiene un usuario responsable y un proceso de cobro asociado. Ambos conceptos reducen los ingresos netos de la empresa, pero se tratan de forma completamente distinta en los registros contables.
¿Cómo se registra contablemente un cobro retroactivo de energía?
Cuando la empresa determina con certeza el monto a cobrar y notifica formalmente al usuario, debe reconocer el ingreso en el período en que se establece el derecho de cobro, no en el período en que ocurrió el consumo. El asiento contable debita una cuenta por cobrar y acredita el ingreso por prestación del servicio. Si hay incertidumbre sobre el recaudo —por ejemplo, porque el usuario impugnó el cobro—, se aplica un deterioro de valor que reduce la cuenta por cobrar hasta reflejar el importe que se estima recuperable de forma razonable. También es relevante su relación con la contabilización del mantenimiento de una subestación, ya que ambos conceptos integran los registros operativos del sector.
¿Puede un usuario impugnar un cobro por energía dejada de facturar?
Sí. El usuario tiene derecho a ejercer su defensa dentro del proceso administrativo que inicia la empresa cuando detecta la irregularidad. Esto incluye presentar pruebas que contradigan los hallazgos de la inspección, solicitar la revisión del cálculo utilizado para estimar el consumo o alegar que el procedimiento no respetó las garantías del debido proceso. La empresa está obligada a notificar formalmente al usuario y a darle la oportunidad de pronunciarse antes de emitir el cobro definitivo. Si el usuario considera que sus derechos fueron vulnerados, puede acudir a los organismos de control del sector o a las instancias judiciales correspondientes.
¿La energía dejada de facturar genera un ajuste en los estados financieros?
Sí, y el tipo de ajuste depende del momento en que se detecta. Si la energía dejada de facturar corresponde a un período contable ya cerrado y el monto es material, puede requerir un ajuste a ejercicios anteriores que afecte directamente las reservas o el patrimonio acumulado, en lugar de reconocerse como ingreso del período corriente. Si el importe es menor o se detecta antes del cierre del ejercicio, se registra directamente en el estado de resultados del período vigente. En cualquier caso, la nota a los estados financieros debe revelar la naturaleza, el origen y el monto estimado de estos ingresos pendientes de cobro.
Conclusión
La energía dejada de facturar es un concepto central en la contabilidad energética porque pone en evidencia una brecha real entre lo que una empresa eléctrica entrega y lo que efectivamente cobra. Comprender su definición, sus causas y su método de cálculo te permite identificar cuándo surge este hecho económico y qué condiciones deben cumplirse para que sea válido y recuperable.
El registro contable correcto —tanto desde la perspectiva de la empresa eléctrica como desde la del usuario— requiere aplicar el principio de devengo con precisión, evaluar la certeza del cobro y, cuando corresponda, constituir provisiones que reflejen el riesgo real de incobrabilidad. Estos criterios te ayudan a interpretar con más rigor los estados financieros del sector y a anticipar los ajustes que pueden aparecer en períodos de cierre.
Si este tema te generó nuevas preguntas o despertó tu interés por la contabilidad del sector energético, en este sitio web encontrarás más contenidos que abordan con el mismo nivel de detalle otros aspectos del registro y análisis financiero de las empresas eléctricas. Seguir explorando estos conceptos te dará una base sólida para entender cómo funciona la contabilidad en uno de los sectores más complejos de la economía.
También te puede interesar:

Diferencia entre tarifa regulada y tarifa libre

Costos de generación eléctrica

¿Cómo hacer el análisis financiero de un proyecto solar?

¿Cómo contabilizar la depreciación de un parque eólico?

Ingresos no facturados eléctricos

¿Cómo se calcula el costo por kWh generado?

Costo nivelado de energía: Compara fuentes sin engaños
