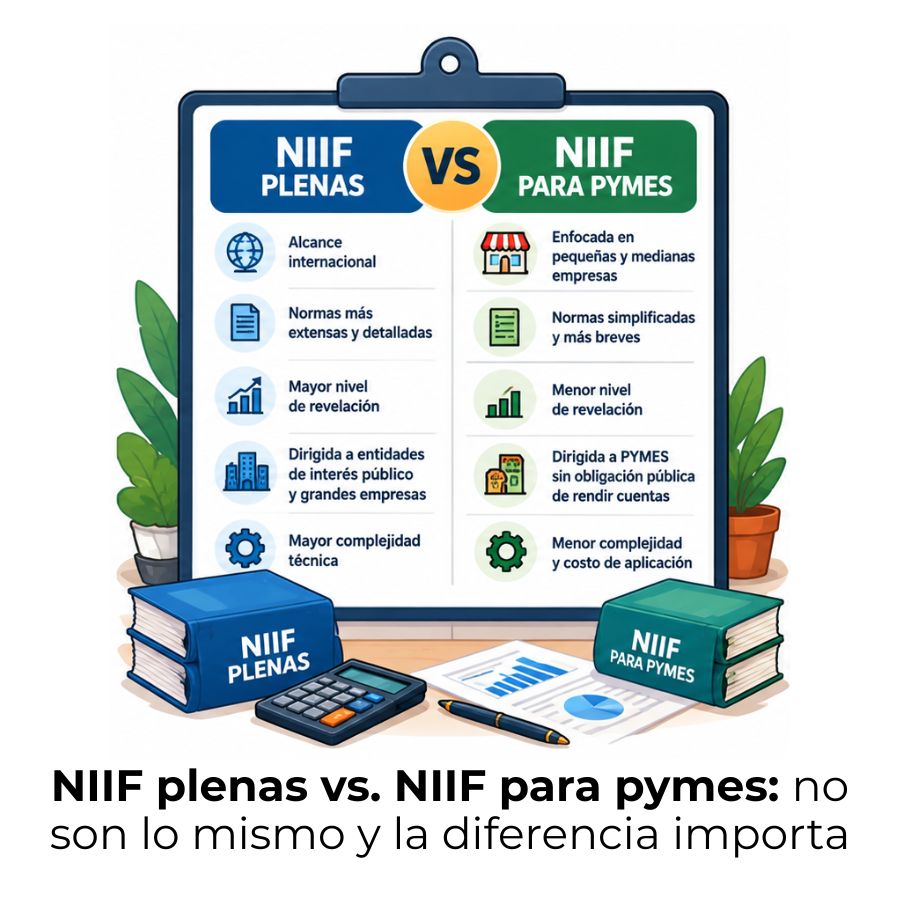
Las NIIF plenas y las NIIF para pymes son dos marcos normativos distintos con propósitos, niveles de complejidad y destinatarios diferentes. Las primeras aplican a entidades con obligación pública de rendir cuentas, mientras que las segundas están pensadas para empresas sin esa exigencia. Conocer sus diferencias te permite aplicar la norma correcta desde el inicio.
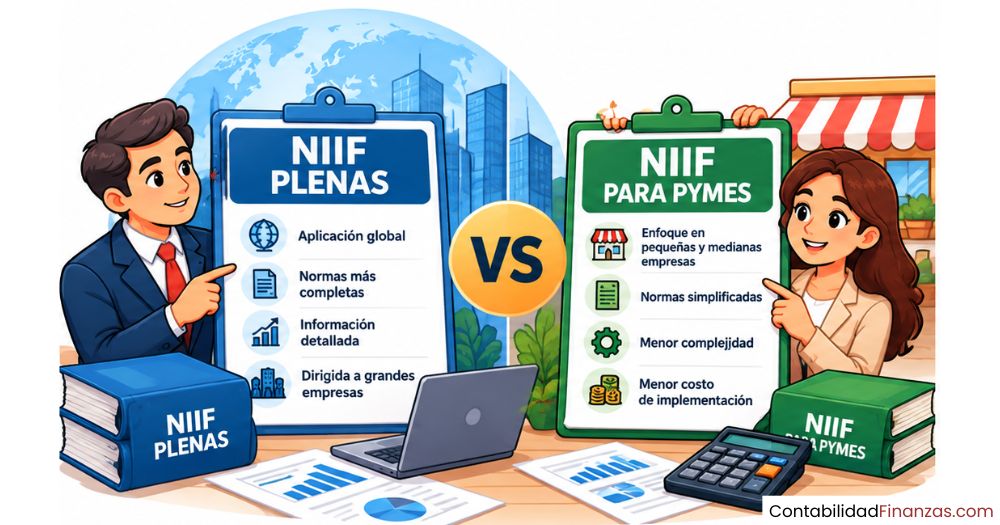
¿Qué son las NIIF plenas y las NIIF para pymes?
Las Normas Internacionales de Información Financiera, conocidas como NIIF, son el estándar contable que utilizan las empresas de la mayoría de los países del mundo para preparar y presentar sus estados financieros. Sin embargo, no existe un único conjunto de reglas para todas: el IASB (Consejo de Normas Internacionales de Contabilidad) desarrolló dos marcos normativos diferenciados según el tipo de entidad que los aplica.
Las NIIF plenas —también llamadas NIIF completas o full IFRS— están diseñadas para entidades con obligación pública de rendir cuentas: empresas que cotizan en bolsa, bancos, aseguradoras y organizaciones con instrumentos de deuda emitidos al público. Son extensas, detalladas y exigen un alto nivel de conocimiento técnico para su correcta aplicación.
Las NIIF para pymes, publicadas en 2009, nacieron precisamente porque aplicar las normas completas en empresas pequeñas y medianas resultaba desproporcionado en términos de costo y complejidad. Este marco simplificado concentra todo en un solo documento y reduce significativamente las exigencias de revelación, sin renunciar a los principios de calidad y transparencia que caracterizan a los estándares internacionales.
Origen y propósito de cada marco normativo
Las NIIF plenas existen desde finales de los años noventa como parte del esfuerzo del IASB por crear un lenguaje financiero universal, especialmente pensado para mercados de capitales internacionales. Su propósito central es garantizar que los inversionistas y analistas de cualquier país puedan comparar los estados financieros de empresas que operan en bolsa, con independencia del lugar donde están constituidas.
Las NIIF para pymes surgieron en 2009 como respuesta a una realidad concreta: la mayoría de las empresas del mundo son pequeñas o medianas, no cotizan en bolsa y no necesitan el nivel de detalle que exigen las normas completas. Aplicarlas generaba costos desproporcionados sin añadir valor real para los usuarios de esa información financiera. El IASB diseñó entonces un estándar propio, con criterios adaptados a esa realidad.
¿A quién va dirigida cada versión?
La distinción fundamental entre ambos marcos está en la obligación pública de rendir cuentas. Una entidad tiene esa obligación cuando sus instrumentos de deuda o de capital cotizan en un mercado público, o cuando mantiene activos de terceros en calidad de fiduciaria —como bancos, cooperativas de ahorro o aseguradoras—. Esas entidades deben aplicar NIIF plenas sin excepción.
Las NIIF para pymes están dirigidas a empresas privadas que no tienen esa obligación: negocios familiares, sociedades cerradas, empresas que acceden a financiamiento bancario, pero no emiten valores al público. La ausencia de obligación pública de rendir cuentas es el criterio definitorio, no el tamaño de la empresa ni su volumen de ingresos. En algunos países, la regulación local añade criterios adicionales como número de empleados o nivel de activos.
Diferencias clave entre NIIF plenas y NIIF para pymes
Ambos marcos comparten los principios generales de reconocimiento, medición, presentación e información a revelar. Sin embargo, las diferencias en cómo se aplican esos principios son sustanciales. Un estudio de una firma internacional identificó más de 160 puntos de divergencia entre ambas normativas, que van desde el tratamiento de activos intangibles hasta la forma de medir instrumentos financieros complejos.
Alcance y complejidad de las normas
Las NIIF plenas están compuestas por aproximadamente 40 estándares independientes —cada uno con su propio conjunto de requerimientos, interpretaciones y guías de aplicación—. Dominarlas requiere formación técnica continua y equipos contables especializados. Las NIIF para pymes concentran toda la normativa en un único documento de alrededor de 230 páginas, redactado en lenguaje más accesible y con una guía de implementación significativamente menor.
Esta diferencia de extensión no es cosmética: refleja que las NIIF para pymes eliminan temas que no son relevantes para empresas sin obligación pública —como instrumentos financieros complejos, seguros o exploración de recursos minerales— y simplifican los tratamientos en las áreas que sí conserva. La simplificación, sin embargo, no implica menor rigor: implica criterios más específicos y con menos opciones alternativas, lo que en algunos casos resulta más restrictivo que las normas plenas.
Revelaciones y notas a los estados financieros
Una de las diferencias más visibles en la práctica cotidiana es el volumen de información que cada marco exige revelar en las notas a los estados financieros. Las NIIF plenas requieren un nivel de revelación alto, que incluye notas sobre políticas contables, juicios significativos, riesgos financieros, sensibilidades de mercado y análisis de vencimientos, entre muchos otros aspectos.
Las NIIF para pymes reducen sustancialmente esa carga. Por ejemplo, no exigen revelar explícitamente la naturaleza de los gastos cuando se clasifican por función, algo obligatorio bajo las normas completas. Además, la información sobre riesgos financieros es más limitada: se incluye la mayor parte de las revelaciones sobre «relevancia», pero solo una parte de las revelaciones sobre «riesgos» que exige la NIIF 7 en su versión completa.
Reconocimiento y medición de activos
El tratamiento de los activos es uno de los terrenos donde las diferencias resultan más prácticas. Las NIIF plenas permiten elegir entre el modelo del costo y el modelo de revaluación para propiedades, planta y equipo, así como para activos intangibles. Las NIIF para pymes eliminan esa opción: solo permiten el modelo del costo, lo que da menos flexibilidad, pero más uniformidad en la presentación.
Otro punto relevante es el tratamiento de los activos intangibles con vida útil indefinida. Bajo las normas plenas, estos activos no se amortizan, sino que se someten a pruebas de deterioro anuales. Bajo NIIF para pymes, si no puede determinarse la vida útil de un intangible de forma fiable, se asume un máximo de diez años como vida útil, lo que simplifica el proceso, pero limita las opciones de presentación.
Comparativa de reconocimiento y medición de activos
| Concepto | NIIF Plenas | NIIF para Pymes |
|---|---|---|
| Propiedad, planta y equipo | Modelo del costo o modelo de revaluación (opción de política) | Solo modelo del costo; no se permite la revaluación |
| Activos intangibles | Costo o revaluación; vida útil indefinida posible | Solo costo; vida útil máxima de 10 años si no es determinable |
| Gastos de desarrollo | Se capitalizan si se cumplen criterios específicos | No se permite la capitalización; se registran como gasto |
| Costos por préstamos | Se capitalizan obligatoriamente en activos aptos | No se permite la capitalización; siempre se registran como gasto |
| Inversiones en asociadas | Método de participación (obligatorio) | Costo, método de participación o valor razonable (según disponibilidad) |
¿Cómo tratan los instrumentos financieros cada marco?
El tratamiento de los instrumentos financieros es quizás el área donde la brecha entre ambos marcos resulta más técnica y más profunda. Las NIIF plenas se rigen por la NIIF 9, que establece tres categorías de clasificación para los activos financieros y exige aplicar un modelo de pérdidas crediticias esperadas (ECL por sus siglas en inglés). Este modelo requiere proyectar escenarios de incumplimiento futuros, lo que implica modelos estadísticos y datos históricos detallados.
Las NIIF para pymes —reguladas por las Secciones 11 y 12— simplifican este proceso de forma considerable. Solo existen dos categorías de clasificación: costo amortizado o valor razonable. Además, el modelo de deterioro se basa en pérdidas crediticias incurridas, no en pérdidas esperadas, lo que elimina la necesidad de proyecciones probabilísticas. Para una empresa mediana sin portafolios financieros complejos, este enfoque es más que suficiente y significativamente más sencillo de implementar.
Diferencias en el reconocimiento de ingresos y arrendamientos
El reconocimiento de ingresos y el tratamiento de los contratos de arrendamiento son dos de las áreas donde las NIIF plenas han evolucionado más en los últimos años, generando diferencias importantes respecto a lo que aplican las pymes. Entender estas diferencias es clave para comprender por qué el cambio de un marco a otro no es trivial y requiere una revisión profunda de los contratos y las políticas contables existentes.
Reconocimiento de ingresos
Las NIIF plenas regulan el reconocimiento de ingresos mediante la NIIF 15, que establece un modelo de cinco pasos: identificar el contrato con el cliente, identificar las obligaciones de desempeño, determinar el precio de la transacción, asignar ese precio a cada obligación y reconocer el ingreso al cumplir cada obligación. Este proceso puede volverse muy complejo en contratos con múltiples componentes o con condiciones variables, como licencias, suscripciones o proyectos a largo plazo.
Las NIIF para pymes aplican principios generales de reconocimiento basados en la transferencia de riesgos y beneficios al comprador. El enfoque es más directo y requiere menos análisis contractual detallado, lo que lo hace más manejable para empresas que no operan con estructuras de ingresos especialmente complejas. No obstante, los principios subyacentes —que el ingreso sea probable y medible con fiabilidad— son los mismos en ambos marcos.
Tratamiento de los arrendamientos
El tratamiento de los arrendamientos es uno de los cambios más significativos de las NIIF plenas en la última década. La NIIF 16 eliminó prácticamente la distinción entre arrendamientos operativos y financieros para el arrendatario. Ahora, casi todos los contratos de arrendamiento exigen reconocer un activo por derecho de uso y un pasivo por arrendamiento, lo que modifica de forma sustancial el balance general y los indicadores financieros de las empresas afectadas.
Las NIIF para pymes mantienen la distinción tradicional entre arrendamientos operativos —cuya cuota se reconoce como gasto de forma lineal— y arrendamientos financieros —que sí se reconocen en el balance—. Esta diferencia tiene un impacto directo en el endeudamiento aparente de las empresas: una empresa que aplica NIIF plenas puede mostrar un pasivo significativamente mayor que una empresa similar que aplica NIIF para pymes, simplemente por la forma en que contabiliza sus contratos de arrendamiento.
Reconocimiento de ingresos y arrendamientos: resumen comparativo
| Área | NIIF Plenas | NIIF para Pymes |
|---|---|---|
| Ingresos (norma aplicable) | NIIF 15 — modelo de 5 pasos | Sección 23 — transferencia de riesgos y beneficios |
| Complejidad en ingresos | Alta para contratos con múltiples componentes | Media — principios generales de reconocimiento |
| Arrendamientos (norma aplicable) | NIIF 16 — activo por derecho de uso + pasivo | Sección 20 — operativo vs. financiero |
| Impacto en el balance | Aumenta activos y pasivos significativamente | Solo afecta al balance en arrendamientos financieros |
Activos: propiedad, planta, intangibles y costos por préstamos
El tratamiento de los activos de largo plazo concentra algunas de las diferencias más prácticas entre los dos marcos. Aquí es donde las restricciones de las NIIF para pymes se hacen más evidentes, ya que la simplificación trae consigo criterios más estrictos y opciones de política contable más reducidas. Comprender estas diferencias es esencial para cualquier contador que trabaje con empresas que podrían, en algún momento, migrar de un marco al otro.
Propiedad, planta y equipo
Bajo las NIIF plenas, una empresa puede elegir entre medir sus activos de propiedad, planta y equipo usando el modelo del costo o el modelo de revaluación. Con el modelo de revaluación, el activo se lleva a su valor razonable periódicamente, lo que puede reflejar mejor el valor real de los bienes en mercados donde los precios cambian con frecuencia, como ocurre con los bienes raíces o la maquinaria especializada.
Las NIIF para pymes no permiten el modelo de revaluación para estos activos. Solo se puede aplicar el modelo del costo: se registra el activo a su precio de adquisición y se deprecia a lo largo de su vida útil estimada. Adicionalmente, bajo NIIF plenas, los costos por préstamos obtenidos para construir o preparar un activo apto deben capitalizarse obligatoriamente. Las NIIF para pymes prohíben esa capitalización: esos costos siempre se registran directamente como gasto del período.
Activos intangibles y gastos de desarrollo
Las NIIF plenas —específicamente la NIC 38— permiten capitalizar los gastos incurridos durante la fase de desarrollo de un proyecto relacionado con activos intangibles, siempre que se cumplan seis criterios técnicos específicos: factibilidad técnica, intención de completar el activo, capacidad de usarlo o venderlo, disponibilidad de recursos, capacidad de generar beneficios económicos futuros y posibilidad de medir el gasto de forma fiable.
Las NIIF para pymes no permiten la capitalización de ningún gasto de investigación ni de desarrollo: todos se registran como gasto en el período en que se incurren. Esto simplifica el proceso, pero también significa que proyectos de innovación o tecnología que bajo normas plenas generarían un activo en el balance, bajo NIIF para pymes reducen directamente el resultado del período. Esta diferencia puede tener un impacto relevante en la presentación de los estados financieros de empresas del sector tecnológico o farmacéutico que operan bajo el marco simplificado.
¿Cuándo conviene aplicar NIIF plenas en lugar de NIIF para pymes?
La pregunta no es cuál de los dos marcos es mejor, sino cuál corresponde a cada empresa según su situación real. Las NIIF plenas son obligatorias —no opcionales— cuando la entidad tiene obligación pública de rendir cuentas: empresas que cotizan en bolsa, bancos, instituciones de seguro o cualquier entidad que mantiene activos de terceros en calidad fiduciaria. En esos casos, no hay margen de elección.
Fuera de esa obligatoriedad, algunas pymes eligen voluntariamente aplicar las NIIF plenas. Esto puede ocurrir cuando la empresa tiene planes concretos de salir a bolsa en el mediano plazo, cuando forma parte de un grupo corporativo cuya matriz aplica normas completas, o cuando sus principales acreedores o inversionistas exigen estados financieros bajo el marco completo para tomar decisiones de financiamiento. La adopción voluntaria de NIIF plenas por parte de una pyme es válida, aunque implica asumir una carga contable considerablemente mayor.
También hay que tener en cuenta la regulación local de cada país. En algunos territorios, el regulador contable establece criterios adicionales —como umbrales de ingresos, número de empleados o tipo de sector— que determinan qué marco debe aplicar cada empresa, independientemente de si tiene o no obligación pública de rendir cuentas. Siempre conviene verificar la normativa vigente en el país donde opera la empresa antes de decidir qué estándar aplicar. Puedes revisar las tendencias más recientes en el contexto de las nuevas NIIF para el 2027 para entender hacia dónde evoluciona el marco normativo internacional.
¿Qué marco aplica según el tipo de empresa?
- Empresa cotizada en bolsa o con instrumentos de deuda públicos: Debe aplicar NIIF plenas de forma obligatoria, sin excepciones.
- Banco, aseguradora o entidad fiduciaria: Aplica NIIF plenas por su naturaleza de custodio de recursos de terceros.
- Empresa privada sin obligación pública de rendir cuentas: Aplica NIIF para pymes como marco predeterminado, salvo regulación local diferente.
- Pyme en proceso de preparación para salir a bolsa: Puede adoptar voluntariamente NIIF plenas para alinear sus reportes con las exigencias futuras.
- Subsidiaria de un grupo que aplica NIIF plenas: La casa matriz puede requerir que la subsidiaria prepare información también bajo normas plenas para la consolidación.
Entender esta distinción también resulta útil cuando se analizan estados financieros de empresas de distintos sectores. Si bien ambos marcos buscan ofrecer información financiera transparente y comparable, los números que producen no siempre son comparables entre sí, precisamente porque las reglas de reconocimiento y medición difieren en aspectos que pueden tener un impacto cuantitativo significativo en el balance, el resultado y los ratios financieros. Para profundizar en el contexto normativo más amplio, es útil también revisar la relación entre NIC vs. NIIF, ya que ambos conjuntos de normas conviven dentro del marco pleno.
Si estás estudiando contabilidad internacional o trabajas en una empresa que está evaluando su marco normativo, conocer estas diferencias te da una ventaja concreta: puedes leer un conjunto de estados financieros y entender qué criterios los respaldan, anticipar cómo ciertos cambios contables afectarían los resultados y participar con criterio en decisiones que antes parecían exclusivas de los especialistas más avanzados.
Preguntas frecuentes
¿Cuál es la diferencia principal entre NIIF plenas y NIIF para pymes?
La diferencia principal radica en a quién van dirigidas y en el nivel de complejidad que implican. Las NIIF plenas están diseñadas para entidades con obligación pública de rendir cuentas —empresas cotizadas, bancos, aseguradoras— y exigen un alto nivel de detalle en revelaciones, medición y reconocimiento. Las NIIF para pymes están pensadas para empresas sin esa obligación pública y simplifican los tratamientos contables, reducen las notas obligatorias y concentran toda la normativa en un único documento, sin renunciar a los principios de transparencia y calidad de la información financiera.
¿Qué empresas deben aplicar NIIF para pymes?
Deben aplicar NIIF para pymes todas las entidades que no tienen obligación pública de rendir cuentas: empresas privadas, sociedades cerradas, negocios familiares y organizaciones que acceden a financiamiento bancario, pero no emiten valores al público ni gestionan activos de terceros en calidad fiduciaria. En varios países de Latinoamérica, la regulación local añade criterios complementarios como el volumen de activos o el número de empleados para determinar con mayor precisión qué marco corresponde a cada empresa.
¿Pueden las pymes adoptar voluntariamente las NIIF plenas?
Sí, en la mayoría de los países la adopción voluntaria de NIIF plenas por parte de una pyme está permitida. Una empresa puede optar por este marco si tiene planes de cotizar en bolsa en el futuro, si sus inversionistas o acreedores lo exigen como condición para el financiamiento, o si forma parte de un grupo corporativo cuya matriz consolida bajo NIIF completas. Sin embargo, pasar de NIIF para pymes a NIIF plenas implica una carga contable considerablemente mayor y suele requerir reforzar el equipo técnico y los procesos internos de reporting.
¿Con qué frecuencia se actualizan las NIIF para pymes?
El IASB revisa las NIIF para pymes con una periodicidad de entre tres y cinco años, a diferencia de las NIIF plenas, que se actualizan con mayor frecuencia —prácticamente cada año en alguna de sus normas—. Esta cadencia más espaciada es intencional: uno de los objetivos del marco simplificado es proporcionar estabilidad a las empresas pequeñas y medianas, que no siempre cuentan con los recursos necesarios para absorber cambios normativos frecuentes sin incurrir en costos significativos de adaptación.
¿Las NIIF para pymes son iguales en todos los países?
El estándar base es emitido por el IASB y es el mismo para todos los países que lo adoptan. Sin embargo, cada país tiene la potestad de incorporarlo a su legislación local con adaptaciones, restricciones adicionales o criterios complementarios para definir qué empresas deben aplicarlo. Por eso, aunque el documento base es idéntico, la forma en que se aplica en la práctica puede variar entre Colombia, México, Ecuador, Perú o España, dependiendo de los decretos o reglamentos que cada regulador nacional haya emitido para su implementación local.
¿Qué estados financieros exige cada marco normativo?
Las NIIF plenas exigen presentar un estado de situación financiera, un estado del resultado integral, un estado de cambios en el patrimonio, un estado de flujos de efectivo y las notas correspondientes. Las NIIF para pymes exigen los mismos estados, pero ofrecen una opción adicional: si los únicos cambios en el patrimonio durante el período provienen del resultado, dividendos, correcciones de errores y cambios de política, la entidad puede presentar un estado de resultados y ganancias acumuladas en lugar del estado del resultado integral y el estado de cambios en el patrimonio por separado.
¿Qué pasa con los arrendamientos bajo cada norma?
Bajo las NIIF plenas, la NIIF 16 obliga al arrendatario a reconocer prácticamente todos los contratos de arrendamiento como un activo por derecho de uso y un pasivo por arrendamiento en el balance general, lo que puede aumentar de forma significativa el endeudamiento aparente de la empresa. Las NIIF para pymes mantienen la distinción clásica: los arrendamientos operativos se reconocen como gasto de forma lineal durante el plazo del contrato, mientras que solo los arrendamientos financieros —aquellos que transfieren sustancialmente todos los riesgos y beneficios— se reconocen en el balance.
Conclusión
Las NIIF plenas y las NIIF para pymes no son versiones intercambiables de un mismo conjunto de reglas: son marcos normativos distintos, con propósitos diferentes y criterios de aplicación propios. La clave para elegir correctamente no está en el tamaño de la empresa, sino en si tiene o no obligación pública de rendir cuentas. Esa distinción lo cambia todo, desde el volumen de revelaciones hasta la forma en que se miden los activos y se reconocen los ingresos.
A lo largo de este recorrido viste que las diferencias abarcan áreas muy concretas: el tratamiento de los arrendamientos, la capitalización de costos por préstamos, la clasificación de instrumentos financieros y el reconocimiento de gastos de desarrollo, entre otros. Conocer estos puntos te permite leer estados financieros con mayor criterio, identificar qué marco los respalda y anticipar cómo ciertos cambios contables afectan los resultados que ves en papel.
Si este tema despertó tu curiosidad por la contabilidad internacional, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en los estándares globales que marcan la forma en que las empresas presentan su información financiera. Hay mucho más por explorar y cada norma tiene su propia historia detrás.
También te puede interesar:

Tratamiento contable en el extranjero: Guía esencial
¿Qué significan las siglas IFRS en contabilidad?
¿Cuánto cuesta la certificación ACCA?

Asientos contables en divisas extranjeras

Sistema y reglas contables internacionales
Contabilidad Internacional y Moneda Extranjera
Nuevas NIIF 2027: Normas que debes conocer
