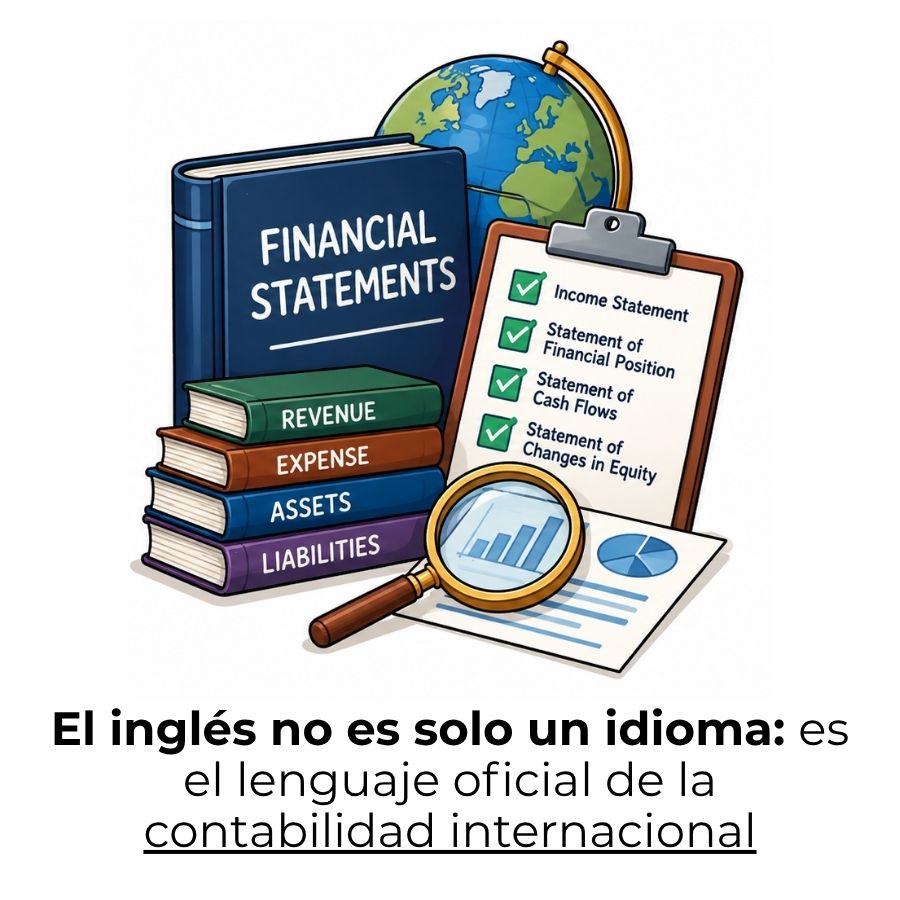
Si trabajas o estudias contabilidad, tarde o temprano te encuentras con documentos financieros redactados en inglés. Los marcos como las IFRS y los reportes de empresas globales usan ese idioma como estándar. A continuación, tienes los términos contables en inglés más utilizados, explicados con claridad y con su equivalente en español.
¿Qué son los términos contables en inglés?
Los términos contables en inglés son el vocabulario técnico que se usa para registrar, clasificar y comunicar la información financiera de una empresa dentro de un contexto internacional. No se trata simplemente de traducir palabras, sino de entender conceptos que tienen un significado preciso dentro de un sistema contable, ya sea bajo las IFRS (Normas Internacionales de Información Financiera) o bajo el US GAAP (Principios de Contabilidad Generalmente Aceptados de Estados Unidos).
Cuando lees un estado financiero de una empresa multinacional, un contrato con un proveedor extranjero o un informe de auditoría redactado en inglés, ese vocabulario es el puente entre los números y su interpretación real. Conocerlo te permite tomar decisiones con base en información precisa, sin depender de traducciones aproximadas que a veces distorsionan el significado original.
¿Por qué el inglés es el idioma de la contabilidad global?
Las principales normas que regulan la contabilidad a nivel mundial —las IFRS, emitidas por el IASB, y el US GAAP— están redactadas originalmente en inglés. Cuando una empresa emite sus estados financieros para inversores internacionales, auditores de otro país o para cotizar en una bolsa extranjera, el idioma de referencia siempre es el inglés. Eso convierte ese vocabulario en algo más que un requisito académico: es una herramienta de trabajo real.
Además, la mayoría del software contable de uso global —desde SAP hasta Oracle Financials— organiza sus módulos y reportes en inglés. Aunque puedas usarlo en español, entender la nomenclatura original evita confusiones al configurar cuentas, generar reportes o interpretar errores del sistema. No es un detalle menor si trabajas en una empresa que opera en varios países.
IFRS y US GAAP: dos marcos que hablan en inglés
Las IFRS (International Financial Reporting Standards) se aplican en más de 140 países, incluyendo la mayoría de América Latina y Europa. El US GAAP, por su parte, es el marco obligatorio en Estados Unidos y sirve de referencia para muchas empresas latinoamericanas que buscan financiamiento en mercados norteamericanos. Ambos marcos comparten una terminología en inglés que, aunque similar, no siempre es idéntica.
Los estados financieros y su vocabulario en inglés
Los estados financieros son los documentos que resumen la situación económica de una empresa en un período determinado. En contabilidad internacional, cada uno de esos documentos tiene un nombre en inglés que debes reconocer a primera vista, porque aparecen en informes de auditoría, presentaciones a inversores, contratos y plataformas de análisis financiero de todo el mundo.
Balance sheet: el balance general en inglés
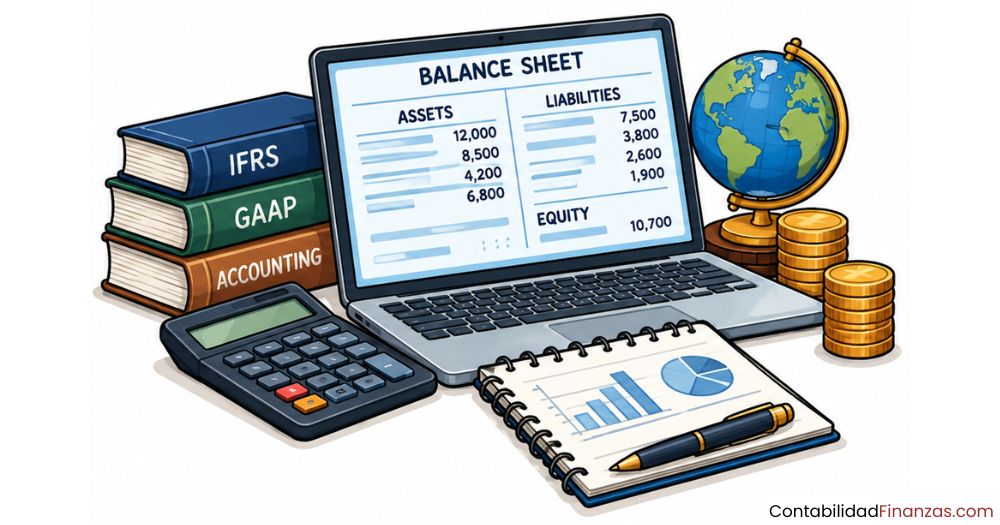
El balance sheet —o statement of financial position en la terminología IFRS— es el documento que muestra lo que una empresa tiene, lo que debe y cuánto vale para sus propietarios en un momento concreto. Su ecuación fundamental es: Assets = Liabilities + Equity, y esa relación es la base de toda la contabilidad por partida doble.
Income statement: el estado de resultados
El income statement —también llamado profit and loss statement o simplemente P&L— muestra si una empresa ganó o perdió dinero en un período determinado. Parte de los ingresos (revenue) y va restando costos y gastos hasta llegar a la ganancia o pérdida neta (net income o net loss). Es el documento que más miran los inversores cuando quieren saber si un negocio es rentable.
Cash flow statement: el flujo de efectivo
El cash flow statement —estado de flujos de efectivo— responde una pregunta que el balance sheet no contesta: ¿cuánto dinero real entró y salió de la empresa en un período? Una empresa puede tener utilidades en su income statement y, al mismo tiempo, tener problemas de liquidez, porque las utilidades contables no siempre equivalen a dinero disponible en cuenta bancaria.
Este estado se divide en tres secciones bien definidas que debes conocer: operating activities (actividades operativas), que muestra el efectivo generado por el negocio principal; investing activities (actividades de inversión), que refleja compras o ventas de activos; y financing activities (actividades de financiamiento), que incluye préstamos, emisión de acciones o pago de dividendos.
Activos, pasivos y patrimonio neto en inglés
La contabilidad por partida doble descansa sobre tres conceptos que aparecen en todos los estados financieros del mundo. Entender qué son los assets, liabilities y equity —y sus subdivisiones— es el punto de partida obligatorio para cualquier persona que trabaje con información financiera en contextos internacionales, sin importar el marco contable que se aplique.
Assets: tipos y clasificación
Los assets (activos) son todos los recursos que controla una empresa y de los que espera obtener beneficios económicos futuros. Se clasifican en corrientes (current assets) y no corrientes (non-current assets), según si se convierten en efectivo dentro de los próximos doce meses o en un plazo mayor. Esa distinción es relevante para evaluar la liquidez de un negocio.
- Cash and cash equivalents: Dinero en caja o en cuentas bancarias, más inversiones a muy corto plazo que pueden convertirse en efectivo de inmediato.
- Accounts receivable: Importes que los clientes deben a la empresa por ventas o servicios ya entregados, pero aún no cobrados.
- Inventory: Bienes disponibles para la venta o en proceso de producción; su valoración afecta directamente el costo de ventas.
- Property, Plant and Equipment (PP&E): Activos fijos como edificios, maquinaria o vehículos que la empresa usa en su operación y se deprecian con el tiempo.
- Intangible assets: Activos sin forma física, como patentes, marcas registradas o el propio goodwill adquirido en una compra de empresa.
Liabilities: corriente y no corriente
Los liabilities (pasivos) son las obligaciones financieras que una empresa tiene con terceros: proveedores, bancos, empleados o el fisco. Al igual que los activos, se dividen en corrientes (current liabilities), exigibles en menos de un año, y no corrientes (non-current liabilities), con vencimiento a largo plazo. Esa distinción importa porque afecta la capacidad de la empresa para cumplir compromisos inmediatos.
- Accounts payable: Cantidades que la empresa debe a sus proveedores por compras ya recibidas pero aún no pagadas; es la contraparte directa de accounts receivable.
- Short-term debt: Préstamos o líneas de crédito con vencimiento dentro del año en curso.
- Accrued liabilities: Gastos ya incurridos —como salarios o intereses— que todavía no se han pagado ni facturado al cierre del período.
- Long-term debt: Deuda con vencimiento superior a un año, como bonos corporativos o préstamos hipotecarios sobre propiedades de la empresa.
- Deferred tax liabilities: Impuestos que se adeudarán en períodos futuros como resultado de diferencias temporales entre las normas contables y las fiscales.
Equity: el capital de la empresa
El equity —también llamado stockholders’ equity o shareholders’ equity cuando hay accionistas— representa la parte de la empresa que pertenece a sus propietarios una vez descontadas todas las deudas. En términos simples, es lo que quedaría si se vendieran todos los activos y se pagaran todos los pasivos. Bajo las IFRS, se denomina formalmente equity; en el US GAAP es común verlo como net assets en ciertos contextos.
«Equity is the residual interest in the assets of the entity after deducting all its liabilities.» — Marco Conceptual de las IFRS, definición oficial de patrimonio neto.
Dentro del equity aparecen conceptos como retained earnings (ganancias retenidas, es decir, utilidades acumuladas que no se distribuyeron como dividendos), common stock (capital aportado por los accionistas ordinarios) y treasury stock (acciones propias recompradas por la empresa, que reducen el equity total).
Términos contables del día a día en inglés
Más allá de los grandes estados financieros, la contabilidad cotidiana tiene su propio vocabulario en inglés que aparece en facturas, asientos, conciliaciones bancarias y reportes internos. Estos términos son los que con mayor frecuencia encontrarás si trabajas en una empresa con operaciones internacionales o si usas software contable en su versión original.
Hay otros términos operativos que conviene tener claros. El petty cash (caja chica) es el fondo de efectivo menor que las empresas mantienen para gastos pequeños del día a día, como materiales de oficina o transporte urgente. El fiscal year (año fiscal o ejercicio contable) es el período de doce meses que una empresa usa para cerrar sus cuentas, que no siempre coincide con el año calendario. Y la chart of accounts (plan de cuentas) es el catálogo ordenado de todas las cuentas que usa una empresa en su sistema contable.
¿Cuáles son los términos contables en inglés más usados en auditoría?
La auditoría tiene su propio vocabulario en inglés que combina términos contables con conceptos legales y de cumplimiento. Si trabajas en una empresa que pasa auditorías externas o internas, o si estudias para obtener certificaciones internacionales como el ACCA o el CPA, este vocabulario es tan importante como el de los estados financieros.
Audit, auditor y accounting standards
Un audit (auditoría) es el examen independiente de los estados financieros de una empresa para verificar que reflejan fielmente su situación económica. El profesional que lo realiza es el auditor, y al finalizar emite un audit opinion (dictamen de auditoría), que puede ser favorable (unqualified opinion), con salvedades (qualified opinion) o adverso (adverse opinion). El tipo de opinión que recibe una empresa afecta directamente su credibilidad ante inversores y entidades financieras.
Los accounting standards (normas o principios contables) son las reglas que determinan cómo deben registrarse y presentarse las transacciones. Las International Auditing Standards (ISA), emitidas por la IAASB, son el marco de referencia global para la práctica de la auditoría y también están redactadas originalmente en inglés. Si trabajas con informes de auditores internacionales, reconocer estos términos te permite interpretar correctamente sus conclusiones y recomendaciones, y también podrás estar al día con las nuevas NIIF para el 2027 que afectan directamente la forma en que se aplican esas normas.
Accrual, depreciation y amortization
El accrual basis (base de devengo o acumulación) es el principio contable que establece que los ingresos y gastos deben registrarse cuando se generan, no cuando se cobra o se paga el dinero. Es el método que exigen tanto las IFRS como el US GAAP para la contabilidad de empresas, y se opone al cash basis (base de caja), que solo registra cuando hay movimiento de efectivo real.
La depreciation (depreciación) aplica a activos tangibles como maquinaria o vehículos, y distribuye su costo a lo largo de su vida útil. La amortization (amortización) hace lo mismo, pero para activos intangibles como patentes o software. Aunque en español ambos términos a veces se usan indistintamente, en inglés técnico tienen aplicaciones distintas que es necesario respetar, especialmente en informes bajo estándares internacionales, donde la precisión terminológica es exigida por los propios marcos normativos. Profundizar en estas diferencias forma parte de la contabilidad internacional que cualquier profesional del área necesita dominar.
Diferencias entre contabilidad en inglés según el país
Aunque el inglés es el idioma de referencia de la contabilidad global, no todos los países anglófonos usan exactamente los mismos términos. Las diferencias más relevantes se dan entre el inglés de Estados Unidos (que sigue el US GAAP) y el inglés de Reino Unido y los países que adoptaron las IFRS emitidas por el IASB con sede en Londres.
Para América Latina, la situación tiene un matiz adicional: la mayoría de los países de la región han adoptado las IFRS como marco contable obligatorio para las empresas que cotizan en bolsa o que operan en ciertos sectores regulados. Eso significa que el inglés técnico de referencia para un contador latinoamericano es principalmente el de las IFRS, no el del US GAAP, aunque este último sigue siendo relevante para quienes trabajan con empresas o inversores estadounidenses. Conocer ambas variantes —y saber en qué difieren— te da una ventaja real en cualquier contexto de contabilidad internacional.
Preguntas frecuentes
¿Qué significa «accounts payable» en contabilidad?
Accounts payable (cuentas por pagar) son los importes que una empresa debe a sus proveedores por bienes o servicios que ya recibió, pero aún no ha pagado. Aparecen en el balance sheet como un pasivo corriente, porque generalmente se liquidan en un plazo corto, normalmente entre 30 y 90 días. Su gestión eficiente afecta directamente la liquidez del negocio, ya que un buen manejo del plazo de pago puede liberar efectivo para otras operaciones sin incurrir en incumplimientos.
¿Cuál es la diferencia entre revenue e income?
Revenue es la cifra de ventas brutas o ingresos totales que genera una empresa antes de deducir cualquier costo o gasto. Income, en cambio, suele referirse al resultado neto después de restar todos los gastos, aunque el término puede usarse en distintos contextos. Cuando ves net income, se habla de la utilidad final; cuando ves revenue, se habla del punto de partida antes de cualquier deducción. Confundirlos lleva a errores graves al analizar la rentabilidad de una empresa, especialmente en empresas con márgenes bajos donde la diferencia entre ambos conceptos es muy significativa.
¿Qué es el «goodwill» en contabilidad internacional?
El goodwill (fondo de comercio) es un activo intangible que surge cuando una empresa compra a otra por un precio superior al valor razonable de sus activos netos identificables. Representa el valor de elementos difíciles de cuantificar de forma independiente: la reputación de la marca, la cartera de clientes, el talento del equipo o la posición de mercado. Bajo las IFRS, el goodwill no se amortiza, sino que se somete cada año a un test de deterioro (impairment test) para verificar que su valor en libros no supere su valor recuperable.
¿Cómo se dice balance general en inglés?
Depende del marco contable que se aplique. Bajo el US GAAP, el término estándar es balance sheet. Bajo las IFRS, la denominación oficial es statement of financial position. En la práctica profesional, balance sheet se entiende en ambos contextos y sigue siendo el término más usado en conversaciones, presentaciones y software contable, incluso cuando la empresa aplica IFRS. La diferencia es relevante en documentos formales, donde conviene usar el término correcto según el marco aplicable.
¿Qué significa «accrual» en contabilidad?
Accrual se refiere al principio de devengo: un ingreso o gasto se registra cuando ocurre la transacción económica, no cuando se mueve el dinero. Por ejemplo, si prestas un servicio en diciembre, pero cobras en enero, el ingreso se reconoce en diciembre, porque en ese mes se generó el derecho a cobrarlo. Este principio es la base de la contabilidad según las IFRS y el US GAAP. Un accrued expense (gasto devengado) es un gasto ya incurrido que todavía no se ha pagado ni recibido factura.
¿Cuál es la diferencia entre US GAAP e IFRS en términos contables?
La diferencia más fundamental es de enfoque: las IFRS son un marco basado en principios (principles-based), lo que da más flexibilidad al profesional para interpretar las normas según la realidad económica de cada transacción. El US GAAP es más prescriptivo (rules-based), con reglas detalladas para situaciones específicas. En la práctica, esto se traduce en diferencias en el reconocimiento de ingresos, la valoración de inventarios, el tratamiento del goodwill y la presentación de los estados financieros. Conocer ambos marcos amplía significativamente tus posibilidades de trabajo en entornos internacionales.
¿Qué es el «ledger» en contabilidad en inglés?
El ledger (libro mayor) es el registro contable principal donde se agrupan todas las cuentas de una empresa y se acumulan los movimientos de cada una. El general ledger (libro mayor general) contiene el resumen de todas las transacciones clasificadas por cuenta, y es la fuente de datos que se usa para elaborar el trial balance y, a partir de él, los estados financieros. Cada cuenta dentro del ledger muestra su saldo deudor o acreedor al final del período.
¿Qué diferencia hay entre «cost» y «expense» en inglés contable?
Aunque en español ambos se traducen como «costo» o «gasto», en inglés técnico tienen matices distintos. Cost es el sacrificio económico para adquirir un bien o servicio; puede activarse como un activo si aporta beneficios futuros (como el costo de comprar maquinaria). Expense es un costo que ya se consumió en el período actual y que, por lo tanto, se lleva directamente al income statement. El costo de la maquinaria es un cost que se convierte en expense gradualmente, a través de la depreciación registrada cada ejercicio.
Conclusión
El vocabulario contable en inglés no es una barrera, sino una herramienta. Términos como balance sheet, accrual, equity o goodwill son el lenguaje común que conecta a profesionales de contabilidad de todo el mundo, y conocerlos te permite leer, interpretar y comunicar información financiera con precisión en cualquier contexto internacional.
Con los conceptos que revisaste aquí —desde los estados financieros hasta las diferencias entre IFRS y US GAAP— tienes una base sólida para enfrentarte a informes financieros reales, auditorías internacionales y software contable en su versión original. El siguiente paso es practicar ese vocabulario en contextos reales: documentos auténticos, casos prácticos y, con el tiempo, situaciones profesionales concretas donde pongas en uso lo que aprendiste.
Si este recorrido por los términos contables en inglés te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad internacional, normas IFRS y finanzas globales, todo explicado con el mismo nivel de claridad y detalle. Hay mucho más por aprender, y cada concepto que dominas te acerca un paso más a trabajar con confianza en entornos financieros internacionales.
También te puede interesar:

Tratamiento contable en el extranjero: Guía esencial
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?

Contabilidad Financiera Internacional
Nuevas NIIF 2027: Normas que debes conocer

Reportes financieros internacionales: Guía esencial

Historia y evolución de la contabilidad internacional

Tendencias internacionales en la contabilidad