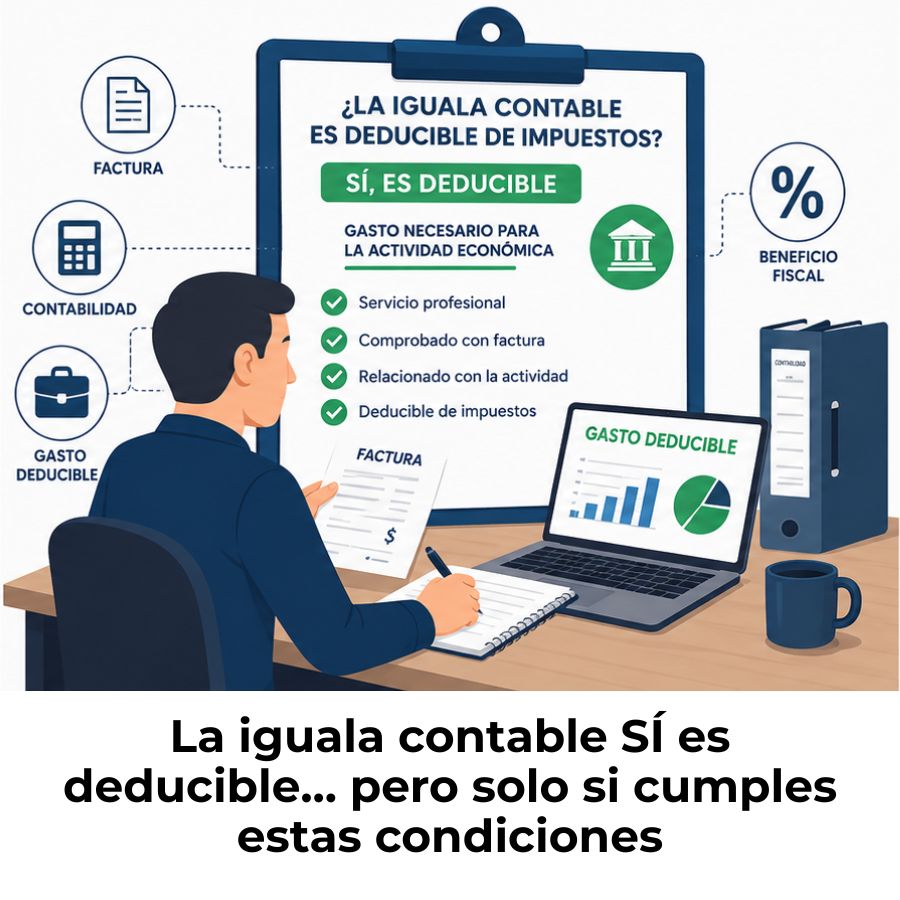
La iguala que pagas a tu contador sí es deducible de impuestos, pero solo cuando cumple tres condiciones que el SAT establece de forma expresa en la Ley del Impuesto sobre la Renta. Si falta alguna, el gasto queda fuera de tu declaración aunque el servicio haya sido completamente real. Aquí te explicamos qué necesitas tener en orden.
¿Qué es una iguala contable y por qué importa fiscalmente?
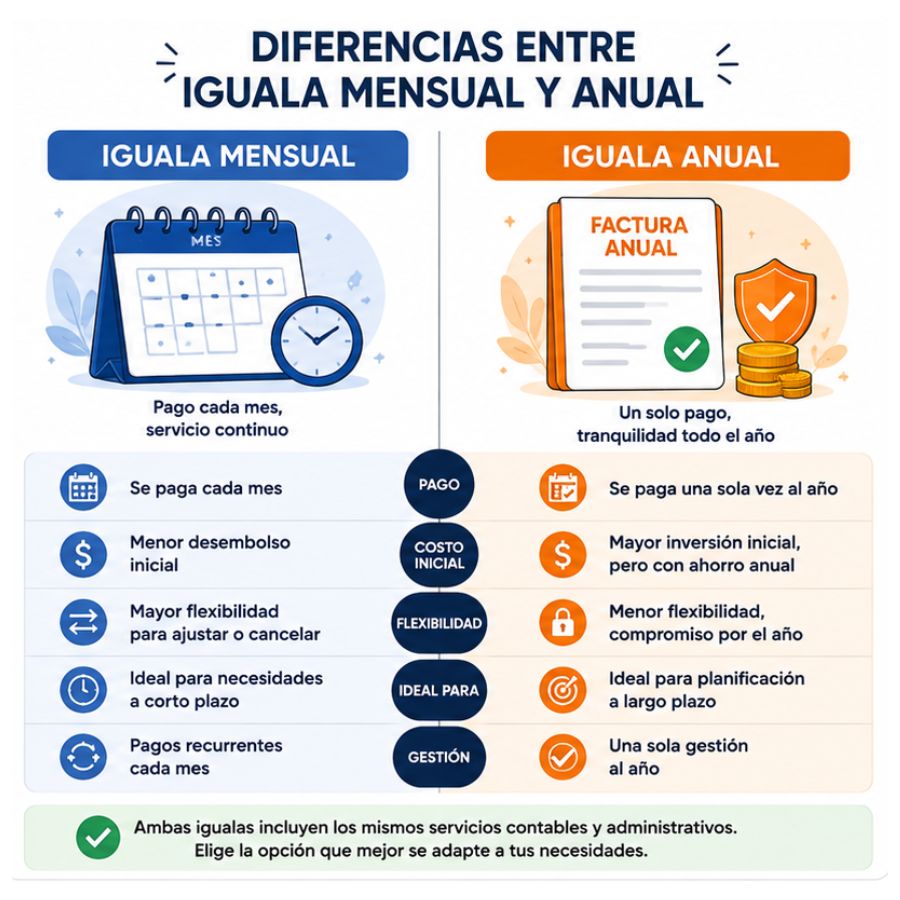
Una iguala contable es un acuerdo de pago periódico —generalmente mensual— mediante el cual una empresa o persona física contrata los servicios continuos de un contador o despacho contable. A cambio de esa cuota fija, el profesional se encarga de obligaciones recurrentes: declaraciones, registros contables, cumplimiento fiscal y asesoría permanente.
Desde el punto de vista fiscal, la iguala contable entra en la categoría de honorarios por servicios profesionales independientes, lo que la coloca directamente dentro del esquema de deducciones autorizadas que regula la Ley del Impuesto sobre la Renta (LISR). Sin embargo, que exista esta categoría no significa que cualquier pago de iguala sea automáticamente deducible.
La iguala contable importa fiscalmente porque, bien documentada, reduce directamente la base gravable del ISR que pagas cada año. Mal documentada, se convierte en un gasto que tu empresa absorbe sin ningún beneficio tributario. Por eso vale la pena entender exactamente qué exige el SAT antes de dar por hecho que la deducción procede.
Si aún no tienes claro qué diferencia hay entre contratar una iguala y pagar por cada consulta por separado, te recomendamos revisar el artículo sobre diferencia entre iguala y honorarios por consulta, donde se explica cada modalidad con detalle.
Sí es deducible: esto dice el SAT al respecto
La iguala contable sí es deducible de impuestos cuando el servicio es real, está correctamente respaldado y cumple con los requisitos que señala el artículo 27 de la LISR. El SAT no excluye este tipo de gasto de las deducciones autorizadas; al contrario, los honorarios por servicios profesionales independientes están expresamente contemplados dentro de las erogaciones que las empresas y personas físicas con actividad empresarial pueden restar de sus ingresos acumulables.
El concepto de «estrictamente indispensable» en la LISR
El artículo 27 de la LISR establece que, para que un gasto sea deducible, debe ser estrictamente indispensable para la actividad del contribuyente. En términos sencillos, esto significa que el gasto tiene que estar directamente relacionado con la generación de ingresos o con el funcionamiento del negocio. En el caso de la iguala contable, el criterio se cumple con claridad: sin contabilidad ordenada y declaraciones presentadas a tiempo, una empresa o persona física no puede operar de forma legal ni mantener su registro activo ante el SAT.
De acuerdo con el artículo 27 de la LISR, para que una erogación sea deducible debe ser estrictamente indispensable para los fines de la actividad del contribuyente, estar respaldada por un comprobante fiscal y estar debidamente registrada en la contabilidad.
La clave está en que el servicio contratado tenga una relación directa y verificable con el objeto del negocio. Si el contador lleva la contabilidad, presenta declaraciones mensuales y anuales y mantiene en orden las obligaciones fiscales, ese vínculo existe. El SAT puede solicitar en cualquier momento que lo demuestres, por eso el contrato de iguala y los registros de pago son documentos que conviene conservar.
Los tres requisitos formales que no puedes ignorar
Que el servicio sea indispensable es la condición de fondo, pero no basta. El SAT también exige que la deducción cumpla con una forma específica. Si alguno de estos tres requisitos falla, el gasto no procede como deducción, aunque el servicio haya sido completamente real.
¿Cuándo la iguala contable no es deducible?
Aunque la iguala contable tiene respaldo legal como deducción, hay situaciones concretas en las que el SAT puede rechazarla. Conocer estos casos con anticipación te permite corregirlos antes de presentar tu declaración, en lugar de enfrentarte a un rechazo o una auditoría.
Un caso frecuente ocurre cuando la iguala se paga a un contador que no emite el CFDI de forma oportuna o lo emite con datos incorrectos —por ejemplo, con un RFC desactualizado del cliente o con un uso de CFDI que no corresponde al tipo de gasto. Un CFDI mal llenado puede invalidar la deducción completa, aunque el monto pagado sea correcto y el servicio haya sido prestado.
Otro caso que genera problemas es cuando la iguala se paga mes a mes en efectivo sin ningún comprobante bancario. Aunque la factura exista, la LISR exige que ciertos pagos queden respaldados con medios electrónicos. Si el SAT no puede verificar la salida real del dinero, tiene fundamento para rechazar la deducción. La mejor práctica es siempre pagar mediante transferencia y conservar los estados de cuenta.
¿Cómo facturar los honorarios de una iguala contable?
Saber cómo facturar los honorarios de una iguala contable es tan importante como saber que el gasto es deducible. Un CFDI mal emitido tiene el mismo efecto que no tener factura: el SAT puede rechazar la deducción sin más trámite. Por eso, tanto el contador que emite el comprobante como el cliente que lo recibe deben conocer los datos que deben aparecer en ese documento.
Datos que debe incluir el CFDI 4.0
El contador que presta el servicio de iguala tributa, en la mayoría de los casos, bajo el régimen fiscal de Actividades Profesionales (clave 612). Desde ese régimen, emite un CFDI de ingreso en su versión 4.0, que es la actualmente vigente. Este comprobante debe incluir los datos del emisor y del receptor de forma completa y actualizada.
¿Qué uso de CFDI elige tu contador?
El uso de CFDI lo elige el receptor de la factura —es decir, tú como cliente— y le informa al SAT para qué destinas ese comprobante. Para una iguala contable que se deduce como gasto del negocio, la clave más habitual es G03 (Gastos en general), aunque puede variar según el régimen fiscal del receptor. Este dato es responsabilidad del cliente, no del contador: si lo indicas mal, el error puede afectar la validez de la deducción.
Si quieres profundizar en cómo estructurar correctamente la relación con tu contador desde el inicio, el artículo sobre los primeros pasos para contratar una iguala contable te da una visión completa del proceso.
Persona física vs. persona moral: ¿cambia la deducción?
La iguala contable es deducible tanto para personas físicas con actividad empresarial o profesional como para personas morales, pero el tratamiento fiscal tiene diferencias que conviene conocer. El tipo de contribuyente determina las retenciones que aplican, el régimen desde el que se deduce y las obligaciones adicionales que entran en juego.
Cuando quien paga la iguala es una persona moral, tiene la obligación de retener el 10 % de ISR al contador en el momento del pago y enterarlo al SAT. Además, retiene dos terceras partes del IVA trasladado. Esto no reduce la deducibilidad del gasto, pero sí agrega una obligación administrativa que debe cumplirse correctamente para que la deducción no quede en riesgo.
En el caso de una persona física con actividad empresarial o profesional, las retenciones las hace el contador solo si el receptor del servicio es persona moral. Si ambas partes son personas físicas, la retención de IVA no aplica, aunque el IVA trasladado sigue siendo acreditable. Lo importante es que el CFDI refleje correctamente el tratamiento fiscal según el tipo de cada parte.
Errores frecuentes que convierten la iguala en gasto no deducible
Más allá de los requisitos formales, existen errores del día a día que hacen que una iguala contable pierda su carácter deducible sin que el contribuyente lo note hasta que el SAT lo señala. Identificarlos con tiempo permite corregirlos antes de que afecten tu declaración.
- CFDI emitido en el periodo equivocado: Si la iguala corresponde a enero, pero el contador la factura en marzo sin un complemento de pago, puede haber inconsistencias entre el periodo del gasto y el de la deducción. El gasto debe corresponder al ejercicio en que se deduce.
- Método de pago incorrecto en el CFDI: La clave de método de pago (PUE o PPD) debe coincidir exactamente con la forma en que se realizó el pago. Si la factura dice PUE, pero el pago se hizo en parcialidades, el comprobante pierde validez fiscal.
- RFC del receptor desactualizado: Si el RFC o el nombre de tu empresa en la factura no coincide exactamente con los datos que tienes registrados ante el SAT, el comprobante no es válido para deducir.
- No conservar el contrato de iguala: El SAT puede solicitar evidencia de que el servicio fue real. Un contrato firmado que especifique los servicios incluidos, el monto y la periodicidad es un respaldo valioso ante cualquier revisión.
- Acumular facturas sin registrarlas en contabilidad: Guardar los CFDI en una carpeta no equivale a tenerlos registrados contablemente. Sin el asiento correspondiente en los registros contables del periodo, la deducción no es procedente.
Para entender el contexto más amplio de cómo funciona este modelo de contratación y qué cubre exactamente, puedes revisar la sección de contabilidad por igualas, donde encontrarás el marco completo del tema.
Preguntas frecuentes
¿Qué es exactamente una iguala contable?
Una iguala contable es un contrato de servicios profesionales continuos mediante el cual un cliente paga una cuota fija periódica —generalmente mensual— a un contador o despacho contable. A cambio, el profesional se encarga de un conjunto de obligaciones previamente acordadas: declaraciones, registros, trámites fiscales y asesoría recurrente. La iguala ofrece predictibilidad en el costo y continuidad en el servicio, a diferencia del esquema de honorarios por consulta, donde cada trámite tiene un precio separado.
¿La iguala contable siempre genera IVA?
En la mayoría de los casos sí, porque los servicios de contabilidad y asesoría fiscal son actividades gravadas al 16 % de IVA según la Ley del IVA. No existe una exención general para los servicios contables como sí la hay para algunos servicios médicos, por ejemplo. El IVA de la iguala es acreditable para el cliente si es contribuyente del IVA y el servicio está vinculado a su actividad gravada, lo que en la práctica significa que ese 16 % no representa un costo definitivo, sino un importe recuperable en la declaración de IVA.
¿Puedo deducir la iguala si la pagué en efectivo?
Depende del monto. La LISR establece que los pagos que excedan ciertos límites deben realizarse mediante cheque, transferencia electrónica o tarjeta para que sean deducibles. Si pagaste en efectivo una cantidad significativa, el SAT puede rechazar esa deducción aunque tengas la factura. La recomendación general es siempre pagar por medios bancarios para que exista un comprobante del flujo real del dinero que el SAT pueda contrastar con el CFDI emitido.
¿Qué pasa si mi contador no me emite factura por la iguala?
Si no tienes un CFDI 4.0 válido, el gasto simplemente no es deducible, sin importar que el servicio haya sido prestado y pagado. La factura electrónica es el único comprobante que el SAT acepta para respaldar una deducción. Solicitar el CFDI de forma oportuna, idealmente dentro del mismo mes del servicio, es una responsabilidad compartida: tu contador tiene la obligación de emitirlo y tú tienes el derecho de exigirlo. Si un contador se niega o dilata la emisión, eso es una señal de alerta sobre su propio cumplimiento fiscal.
¿Cuál es el uso de CFDI correcto para la factura de una iguala contable?
El uso de CFDI lo determina el receptor —es decir, el cliente— en función de cómo va a utilizar ese comprobante. Para la iguala contable deducida como gasto de operación del negocio, la clave G03 (Gastos en general) es la más utilizada y la que mejor describe la naturaleza del gasto. Sin embargo, el uso correcto puede variar según el régimen fiscal del receptor, por lo que vale la pena confirmarlo con tu propio asesor o contrastar en el catálogo oficial del SAT antes de indicarlo en la factura.
¿La iguala contable cuenta como gasto estrictamente indispensable?
Sí, siempre que el servicio esté directamente vinculado con la actividad generadora de ingresos del contribuyente. Una empresa o persona física que tiene obligaciones fiscales activas —declaraciones, contabilidad, cumplimiento ante el SAT— necesita un contador para mantenerse en regla. Esa dependencia funcional convierte a la iguala contable en un gasto que cumple el criterio de estrictamente indispensable que exige la LISR. El SAT difícilmente podría argumentar que llevar la contabilidad de un negocio activo no es necesario para su operación.
¿Puede una persona física con actividad empresarial deducir la iguala?
Sí. Las personas físicas con actividad empresarial o con ingresos por servicios profesionales pueden deducir la iguala contable dentro de su régimen correspondiente, conforme al artículo 103 de la LISR, que establece las deducciones autorizadas para este tipo de contribuyentes. El requisito es el mismo que para las personas morales: CFDI válido, pago por medios bancarios y registro contable en el ejercicio que corresponda. La diferencia está en quién retiene el ISR, como se explicó en la sección comparativa de este artículo.
Conclusión
La iguala contable sí es deducible de impuestos, pero esa deducción no ocurre de forma automática. El SAT exige tres condiciones básicas: que el gasto sea estrictamente indispensable para tu actividad, que cuentes con un CFDI 4.0 válido y que el pago se haya realizado por medios bancarios. Cuando las tres se cumplen, el gasto reduce directamente tu base gravable de ISR.
Lo que hace la diferencia en la práctica es la documentación. Pide tu factura cada mes, verifica que los datos del CFDI sean correctos, paga siempre con transferencia y registra el gasto en tu contabilidad dentro del periodo que corresponde. Con esos cuatro pasos en orden, tu iguala deja de ser un gasto que simplemente sale del bolsillo y se convierte en un beneficio fiscal concreto.
Si quieres seguir aprendiendo sobre cómo funciona este modelo de contratación y cómo aprovecharlo al máximo, este sitio web tiene más contenido sobre contabilidad por igualas pensado para que entiendas cada parte del proceso sin necesidad de ser experto en fiscal.
También te puede interesar:
Precio de una iguala contable: ¿Cuánto cuesta?
Modelo de contrato de iguala profesional
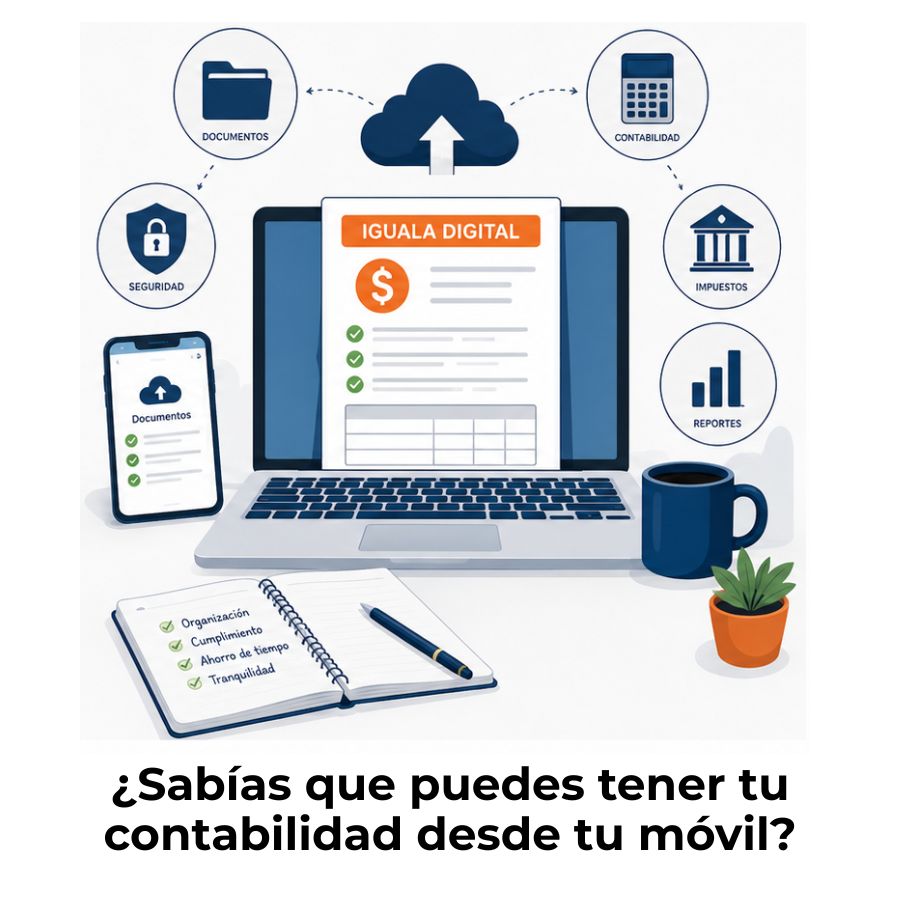
¿Qué es una iguala digital y para qué sirve?
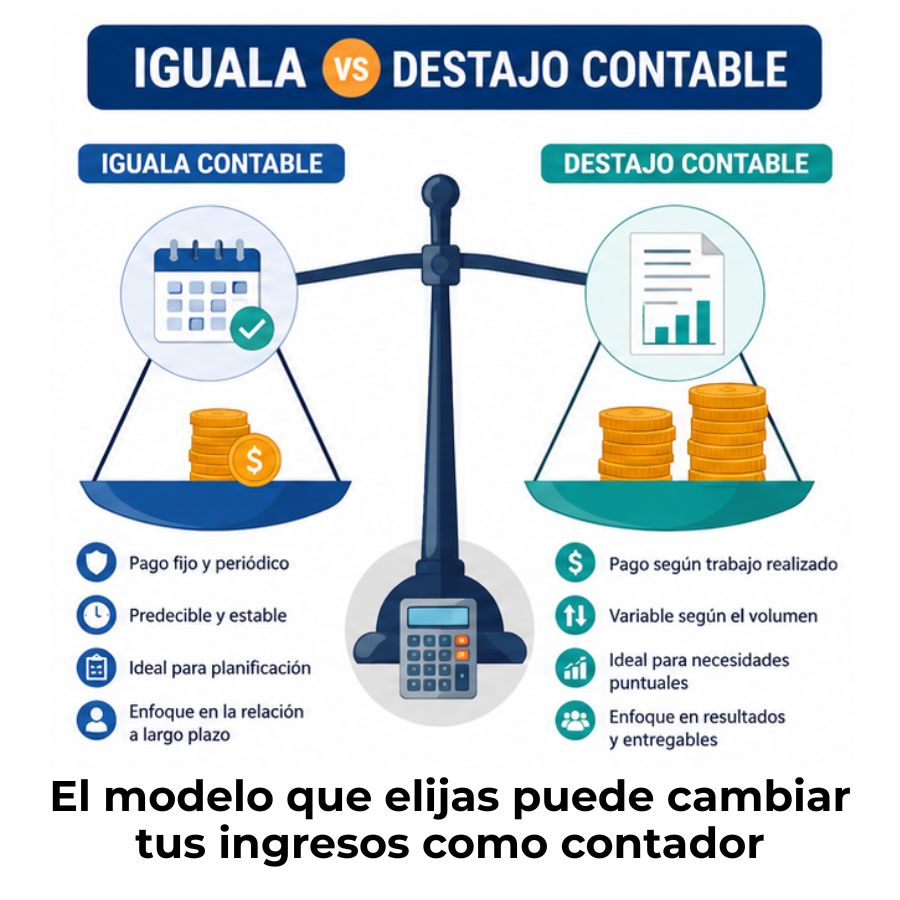
Iguala vs. destajo contable: Diferencias clave
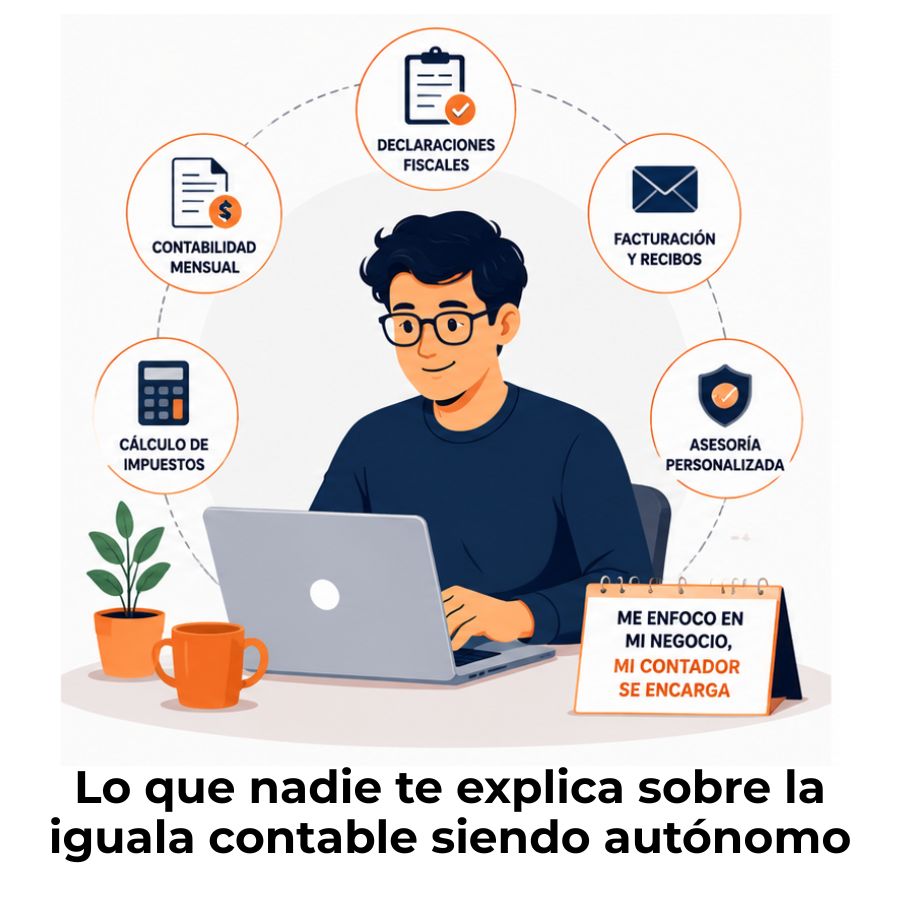
Iguala contable para autónomos
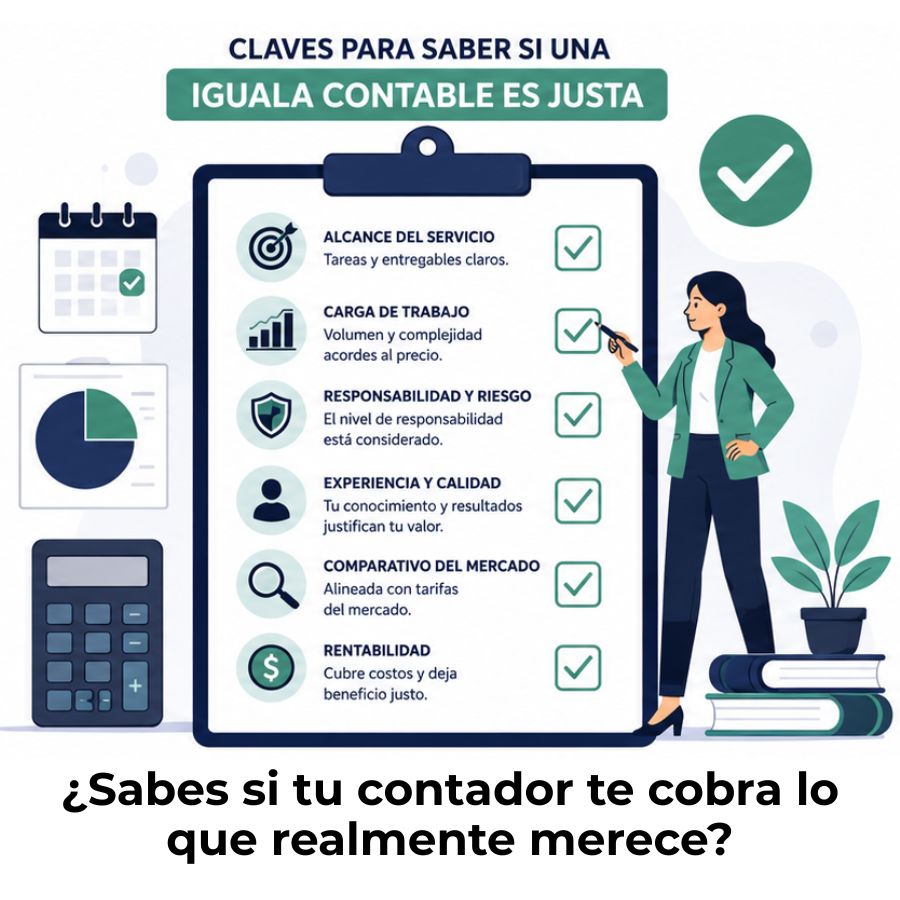
¿Cómo saber si una iguala contable es justa?
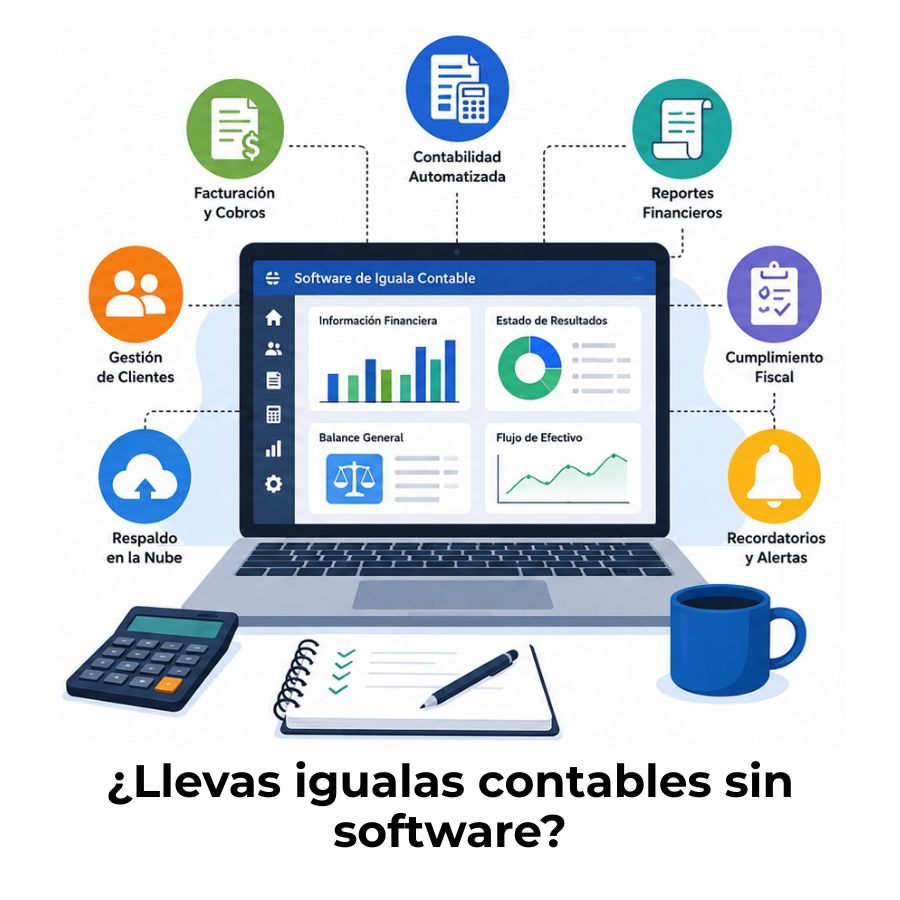
¿Qué software usar si llevas igualas contables?