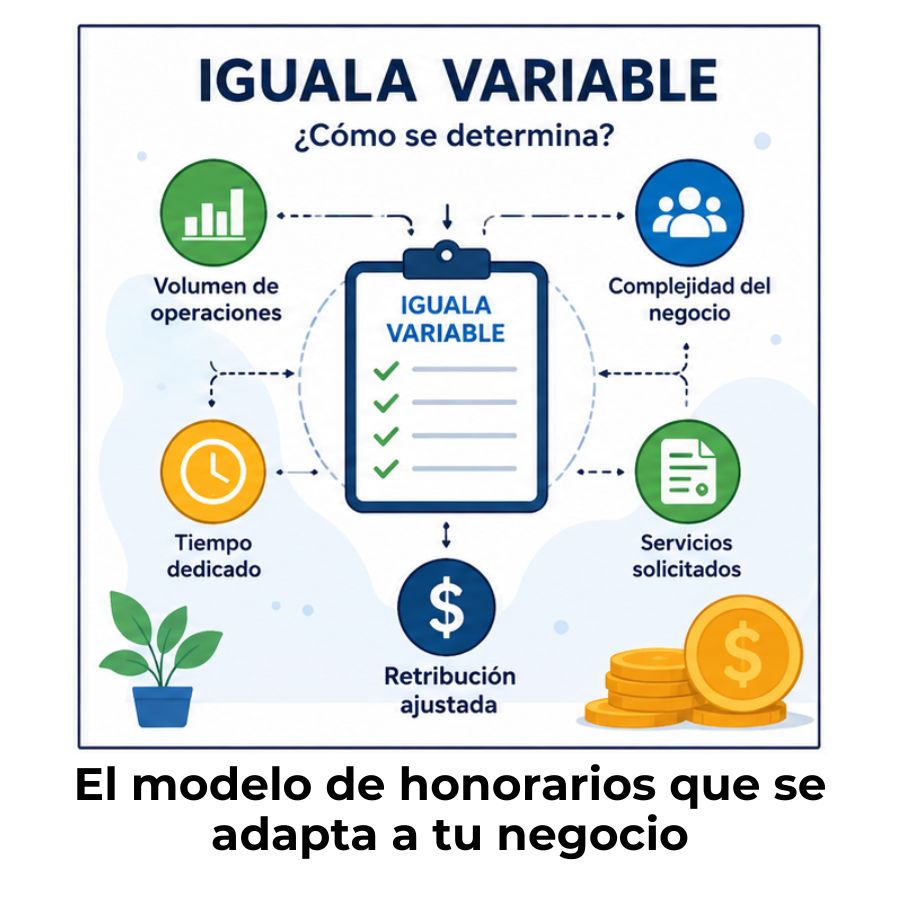
Una iguala variable es un acuerdo de servicios profesionales en el que el importe que pagas cambia cada período según criterios pactados de antemano, como el volumen de transacciones o los servicios efectivamente consumidos. A diferencia de la iguala fija, no tiene un monto inamovible. Si tu negocio crece o decrece, el costo se adapta.
¿Qué es una iguala variable?
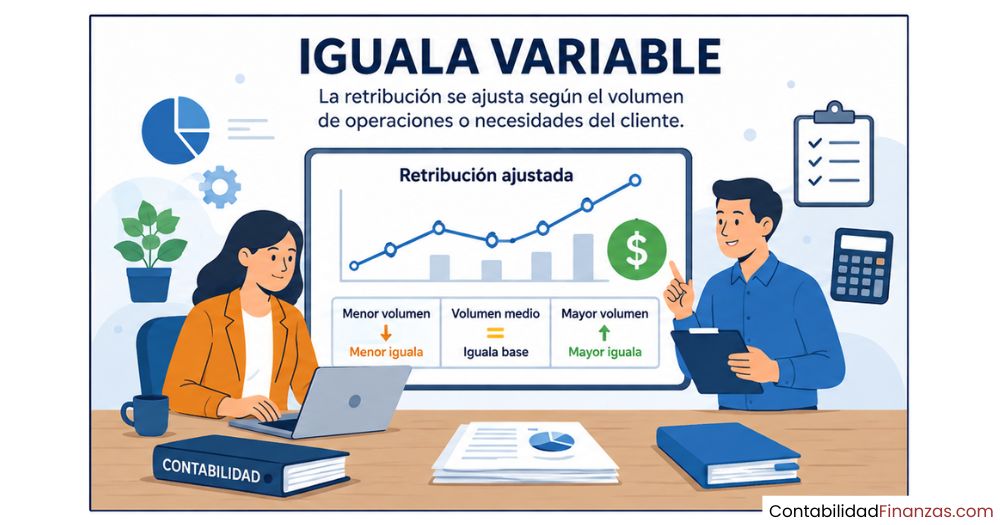
Una iguala variable es un acuerdo de servicios profesionales en el que el honorario que paga el cliente no es un monto fijo, sino que se ajusta periódicamente según criterios definidos de antemano en el contrato. Esos criterios pueden ser el número de transacciones registradas, los documentos procesados, la cantidad de empleados en nómina o el nivel de actividad fiscal del negocio en ese período.
A diferencia de la iguala fija, donde el importe no cambia independientemente de cuánto trabajo genere el cliente, la iguala variable reconoce que no todos los meses son iguales para un negocio. Un mes de cierre fiscal no puede costar lo mismo que uno con escasa actividad, y este modelo lo tiene en cuenta desde el principio.
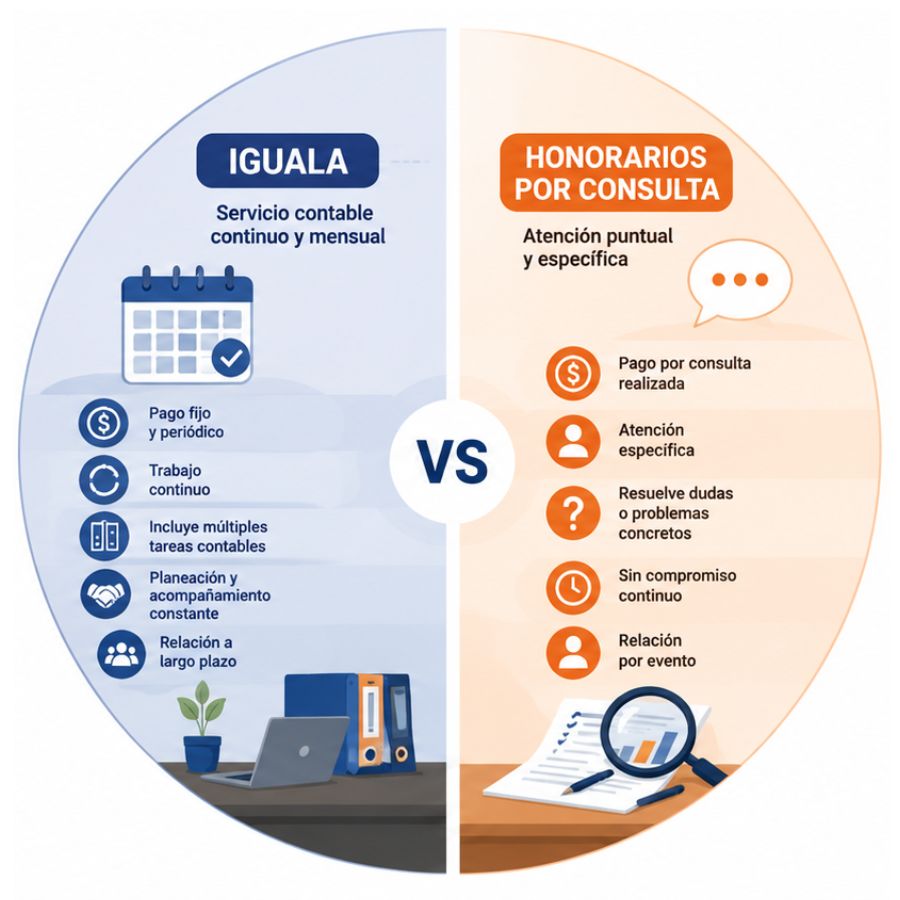
Diferencia entre iguala fija e iguala variable
La iguala fija establece un monto que no cambia, sin importar si ese mes hubo diez transacciones o doscientas. Es predecible para ambas partes, pero puede resultar injusta cuando hay una gran diferencia de actividad entre períodos. La iguala variable, en cambio, parte de tramos o escalas pactadas que vinculan el precio al volumen de trabajo real, por lo que el cliente paga más cuando usa más y menos cuando la actividad es baja.
| Característica | Iguala fija | Iguala variable |
|---|---|---|
| Monto mensual | Siempre igual | Cambia según la actividad |
| Predictibilidad de costo | Alta | Media (dentro de tramos conocidos) |
| Equidad según uso | Baja | Alta |
| Complejidad del contrato | Simple | Mayor (requiere definir criterios) |
| Adecuado para negocios con actividad irregular | No ideal | Sí |
| Adecuado para negocios con actividad estable | Sí | Puede ser menos eficiente |
¿Cómo funciona la iguala variable en la práctica?
El funcionamiento de la iguala variable se basa en un sistema de tramos o rangos predefinidos en el contrato. Antes de que empiece la relación profesional, el contador y el cliente acuerdan qué métricas van a medir (número de facturas, transacciones bancarias, empleados activos, declaraciones fiscales, etc.) y qué costo corresponde a cada rango de esas métricas. El cliente siempre sabe de antemano cuánto pagará si su actividad cae en cada tramo.
Al final de cada período, generalmente cada mes, el contador contabiliza las métricas reales del negocio, identifica en qué tramo quedó la actividad y aplica el honorario correspondiente. Este proceso puede hacerse de forma manual o con la ayuda de software contable que registra las operaciones automáticamente, lo que reduce errores y acelera la liquidación del honorario.
Ejemplo de cálculo de una iguala variable
Imagina que una pequeña empresa de comercio acuerda una iguala variable con su contador basada en el número de facturas emitidas cada mes. El contrato establece tres tramos: de 1 a 50 facturas, de 51 a 150 facturas y más de 150 facturas. Cada tramo tiene un honorario diferente, y el cliente sabe exactamente cuánto pagará si cae en cada uno de ellos.
| Tramo de actividad (facturas/mes) | Honorario mensual |
|---|---|
| 1 – 50 facturas | $150 |
| 51 – 150 facturas | $280 |
| Más de 150 facturas | $420 |
Si en enero la empresa emite 40 facturas, paga $150. Si en marzo —por una campaña especial— emite 200, paga $420. No hay sorpresas ni negociaciones adicionales: todo quedó definido en el contrato desde el primer día. Este mecanismo hace que la relación entre el cliente y el contador sea más transparente y menos propensa a conflictos sobre el precio.
Factores que determinan el precio de una iguala variable
Cuando un contador y un cliente negocian una iguala variable, el punto de partida es siempre el mismo: ¿qué es lo que mejor refleja el nivel de trabajo real en este negocio? No existe una métrica universal; cada empresa tiene su propia dinámica. Elegir bien el indicador de medición es la decisión más importante de toda la negociación.
Además del indicador elegido, influyen otros elementos: la experiencia del contador, la ubicación geográfica, la complejidad tributaria del sector, la periodicidad de los cierres y si se incluyen servicios adicionales como asesoría financiera o representación ante la administración fiscal. Un contrato bien redactado detalla todos estos factores para evitar interpretaciones ambiguas.
Ventajas y desventajas de la iguala variable
Como cualquier modelo de honorarios, la iguala variable tiene puntos a favor y aspectos que conviene analizar antes de adoptarla. Conocerlos con anticipación te ayuda a tomar una decisión informada, tanto si eres el cliente como si eres el profesional que ofrece el servicio. Ningún modelo es perfecto en todos los casos; la clave está en elegir el que mejor se adapta al perfil del negocio.
Ventajas para el cliente
- Pago justo según el uso real. Los meses con menor actividad se traducen directamente en un costo más bajo, lo que resulta especialmente útil en temporadas bajas.
- Transparencia total. Los tramos se conocen desde el inicio, por lo que el cliente puede estimar su costo contable con base en su propia proyección de actividad.
- Relación más equilibrada. El contador tiene un incentivo claro para atender de forma eficiente, ya que el volumen de trabajo queda reflejado en el honorario final.
- Adaptación al crecimiento. A medida que el negocio crece y genera más operaciones, el honorario escala de forma natural sin necesidad de renegociar el contrato cada vez.
Desventajas a considerar
- Menor predictibilidad mensual. Si la actividad del negocio fluctúa mucho, el cliente no puede saber con exactitud cuánto pagará hasta el cierre del período.
- Contrato más complejo. Requiere definir con precisión los indicadores, los tramos y los criterios de medición, lo que puede generar más tiempo de negociación inicial.
- Riesgo de desacuerdo en la medición. Si los criterios de medición no están bien especificados, puede haber discrepancias entre lo que el contador registra y lo que el cliente interpreta.
- No siempre ventajosa en negocios estables. Si la actividad del negocio es muy constante mes a mes, la iguala fija puede ser más sencilla y sin que suponga un costo mayor.
¿Cuándo conviene contratar una iguala variable?
La iguala variable no es la mejor opción para todo tipo de negocio. Funciona especialmente bien cuando existe una diferencia clara entre los meses de mayor y menor actividad. Si tu negocio tiene temporadas altas y bajas bien definidas, este modelo puede representar un ahorro real a lo largo del año.
También es una opción inteligente para negocios en etapa de crecimiento, donde el volumen de operaciones puede dispararse en poco tiempo y resulta ineficiente renegociar la iguala cada pocos meses. Con un modelo variable, el contrato absorbe ese crecimiento de forma automática, dentro de los tramos ya definidos.
- Comercios con temporadas altas y bajas marcadas (moda, turismo, retail estacional).
- Startups y negocios en crecimiento cuya facturación sube cada trimestre.
- Profesionales independientes con proyectos que varían en volumen mes a mes.
- Importadores y exportadores con operaciones irregulares según la demanda exterior.
- Empresas que están incorporando nuevos productos o líneas de negocio de forma progresiva.
Por otro lado, si tu negocio genera exactamente el mismo número de facturas y transacciones cada mes, la iguala fija puede ser más práctica y sin diferencia de costo. En ese caso, la complejidad adicional del modelo variable no aportaría ningún beneficio real. Lo importante es analizar tu propio historial de operaciones antes de decidir.
Registro contable de la iguala variable
Desde el punto de vista contable, la iguala variable se registra como un gasto por servicios profesionales en los libros del cliente y como un ingreso por honorarios en los del contador. La diferencia con la iguala fija es que el monto del asiento varía cada período, lo que exige un registro individual por mes en lugar de una entrada repetitiva automática. La correcta categorización de este gasto es necesaria para la precisión de los estados financieros.
En la práctica, si quieres profundizar en cómo se estructuran los diferentes modelos de acuerdo con la periodicidad del pago, puedes consultar la explicación sobre la diferencia entre iguala mensual y anual, que detalla cómo cambia el tratamiento según la frecuencia pactada.
| Concepto | En los libros del cliente | En los libros del contador |
|---|---|---|
| Naturaleza del registro | Gasto por servicios profesionales | Ingreso por honorarios |
| Periodicidad | Mensual (monto variable) | Mensual (monto variable) |
| Cuenta habitual (gasto) | Servicios profesionales contratados | — |
| Cuenta habitual (ingreso) | — | Ingresos por honorarios |
| Documento soporte | Factura o recibo del contador | Factura o recibo emitido |
| Consideración fiscal | Deducible según normativa local | Gravable según normativa local |
Un aspecto que conviene tener claro es que el gasto no se registra en función del tramo máximo posible, sino del tramo que corresponde a la actividad real del período. Esto significa que, si el negocio cayó en el tramo más bajo, no puedes registrar el monto del tramo más alto aunque lo hubieras estimado así al inicio del mes. El registro siempre debe reflejar el hecho económico real, no la estimación.
Iguala variable frente a otros modelos de honorarios
La iguala variable no es el único modelo disponible para contratar servicios profesionales de contabilidad. Junto a la iguala fija, existen otros esquemas que los contadores y sus clientes pueden acordar. Conocer las diferencias te permite seleccionar el que mejor equilibra previsibilidad y equidad para tu situación específica. No hay un modelo universalmente superior; todo depende del perfil de actividad del negocio.
Si quieres conocer el panorama completo antes de decidir, la sección sobre los tipos de iguala contable detalla cada modalidad disponible, sus características y cuándo resulta más conveniente cada una.
Para entender todos los detalles sobre cómo se estructura y opera este tipo de acuerdo dentro del ámbito contable, la sección principal sobre contabilidad por igualas ofrece una visión completa del sistema desde sus fundamentos.
Preguntas frecuentes
¿Qué diferencia hay entre iguala variable e iguala fija?
La diferencia principal está en cómo se determina el monto que paga el cliente cada período. En la iguala fija, ese monto no cambia sin importar cuánto trabajo genere el negocio. En la iguala variable, el importe sube o baja según el nivel de actividad real, medida a través de indicadores pactados en el contrato, como el número de facturas, transacciones o empleados activos. Mientras la fija ofrece total predictibilidad, la variable ofrece mayor equidad y proporcionalidad entre el costo y el servicio efectivamente consumido.
¿Cómo se calcula el importe de una iguala variable?
El cálculo se realiza identificando en qué tramo de actividad quedó el negocio al cierre del período. Antes de que empiece el contrato, ambas partes definen los rangos de medición y el honorario asociado a cada uno. Al final del mes, el contador suma las operaciones del indicador elegido (por ejemplo, las facturas emitidas) y aplica el honorario del tramo que corresponde a ese total. No se realizan cálculos proporcionales dentro del tramo: si la actividad cayó en el tramo dos, se cobra el honorario del tramo dos completo.
¿Puede cambiar el monto de una iguala variable cada mes?
Sí, y esa es precisamente su característica definitoria. El monto puede ser diferente cada mes, dependiendo de la actividad real del negocio en ese período. Sin embargo, el cambio no es arbitrario: siempre se produce dentro de los tramos previamente definidos en el contrato. El cliente sabe de antemano cuánto pagará en el mejor y en el peor escenario, lo que da previsibilidad dentro de un rango conocido, aunque no al nivel exacto de la iguala fija.
¿La iguala variable sirve para negocios pequeños?
Sí, especialmente para aquellos que tienen meses de mucha actividad y otros más tranquilos. Un pequeño comercio con temporadas marcadas, por ejemplo, puede beneficiarse de pagar menos en los meses bajos sin perder el acceso al servicio contable. Lo que se necesita es que el negocio tenga cierta historia de operaciones que permita estimar los tramos de forma razonable, y que ambas partes estén dispuestas a acordar los indicadores y rangos de medición con claridad desde el inicio.
¿Qué pasa si los servicios usados superan lo pactado en la iguala variable?
Depende de cómo esté redactado el contrato. Si el nivel de actividad supera el tramo más alto definido, hay dos opciones comunes: aplicar automáticamente un tramo adicional que se haya pactado de antemano para esas situaciones, o negociar un cargo extra para ese período específico. Por eso es importante que el contrato contemple qué sucede cuando la actividad supera todos los tramos previstos; dejar ese escenario sin definir puede generar conflictos entre las partes.
¿Qué criterios se usan para fijar los tramos de una iguala variable?
Los tramos se definen a partir del historial de actividad del negocio, si existe, o de una estimación razonable basada en el tipo de sector y tamaño de la empresa. El contador analiza qué indicador refleja mejor su carga de trabajo real, ya sea el número de facturas, las transacciones bancarias, la nómina u otro factor, y propone los rangos que resultan rentables para él sin ser desproporcionados para el cliente. La negociación de los tramos es una parte esencial del proceso de contratación.
¿Es obligatorio firmar un contrato para una iguala variable?
Aunque en algunos contextos los acuerdos verbales tienen validez legal, firmar un contrato escrito es altamente recomendable en una iguala variable. Al depender de tramos, indicadores y criterios de medición, la ambigüedad puede ser fuente de conflictos. Un contrato bien redactado protege a ambas partes, especifica exactamente qué se mide, cómo se mide, en qué momento y cuánto corresponde pagar por cada tramo. Sin ese documento, resolver desacuerdos se vuelve considerablemente más complicado.
Conclusión
La iguala variable es un modelo de honorarios que adapta el costo de los servicios contables a la actividad real de tu negocio. A diferencia de la iguala fija, no te obliga a pagar siempre lo mismo; en su lugar, distribuye el costo de forma proporcional según tramos definidos de antemano. Esa flexibilidad la convierte en una opción particularmente interesante cuando tu actividad no es uniforme a lo largo del año.
Has visto cómo se calcula, qué factores determinan sus tramos, cuándo te conviene elegirla y cómo se registra contablemente. Con esa información puedes evaluar si este modelo encaja con el perfil de tu negocio, compararlo con otras alternativas y tomar una decisión mucho más fundamentada al momento de negociar con un profesional.
Si te interesa seguir aprendiendo sobre igualas, honorarios y contabilidad para pequeños negocios, este sitio web tiene contenido que puede ayudarte a avanzar paso a paso, con explicaciones claras y ejemplos prácticos que no requieren conocimientos previos.
También te puede interesar:
Iguala administrativa: El secreto que usan las empresas ordenadas
Iguala fiscal: Paga una cuota fija y olvídate de los impuestos
¿La iguala mensual es lo que tu negocio necesita?
¿Qué es una iguala contable y para qué sirve realmente?
¿Qué evaluar antes de firmar una iguala contable?
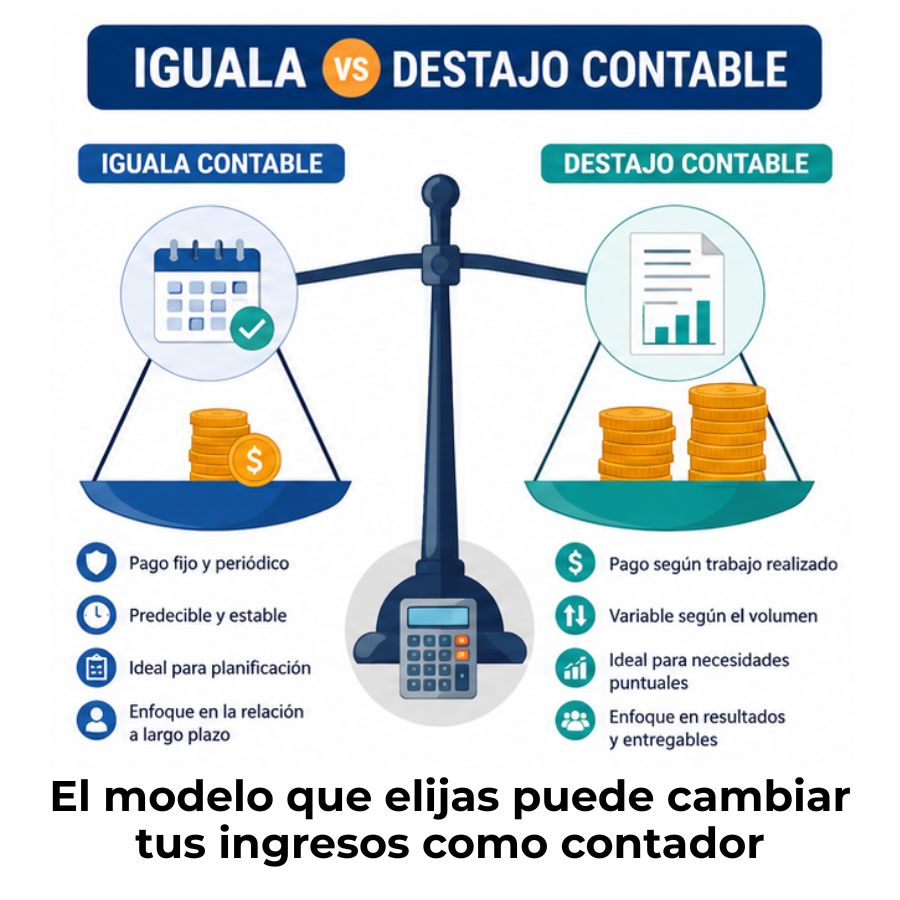
Iguala vs. destajo contable: Diferencias clave
Iguala contable para pymes