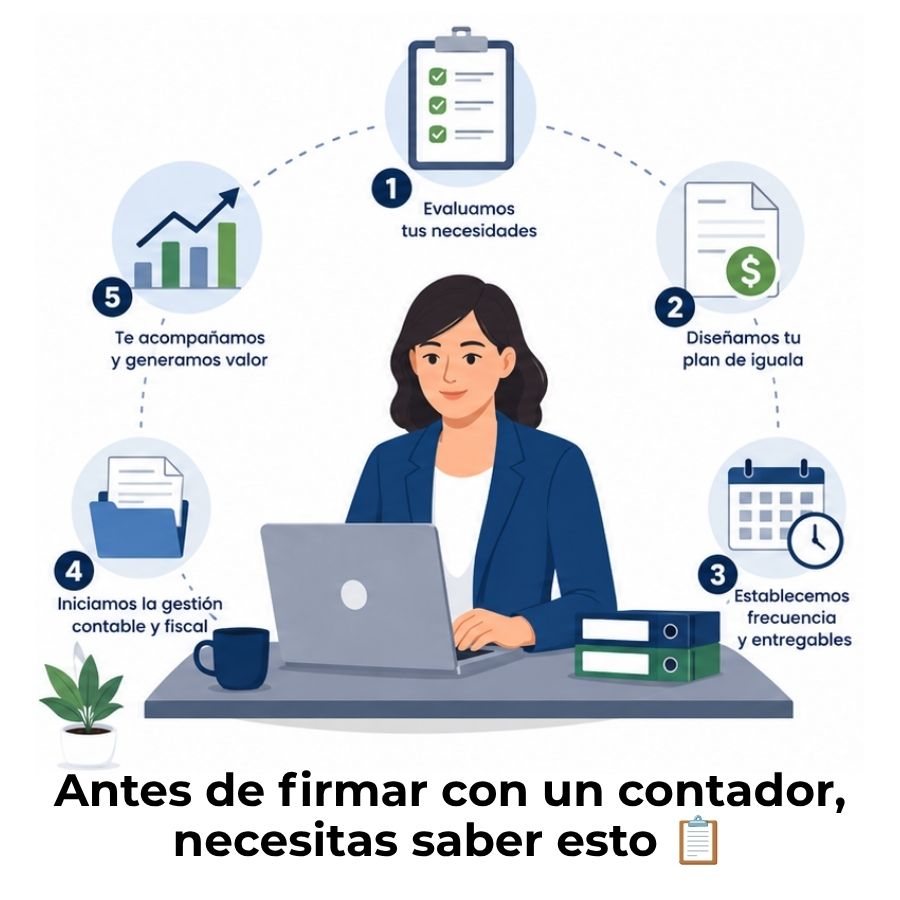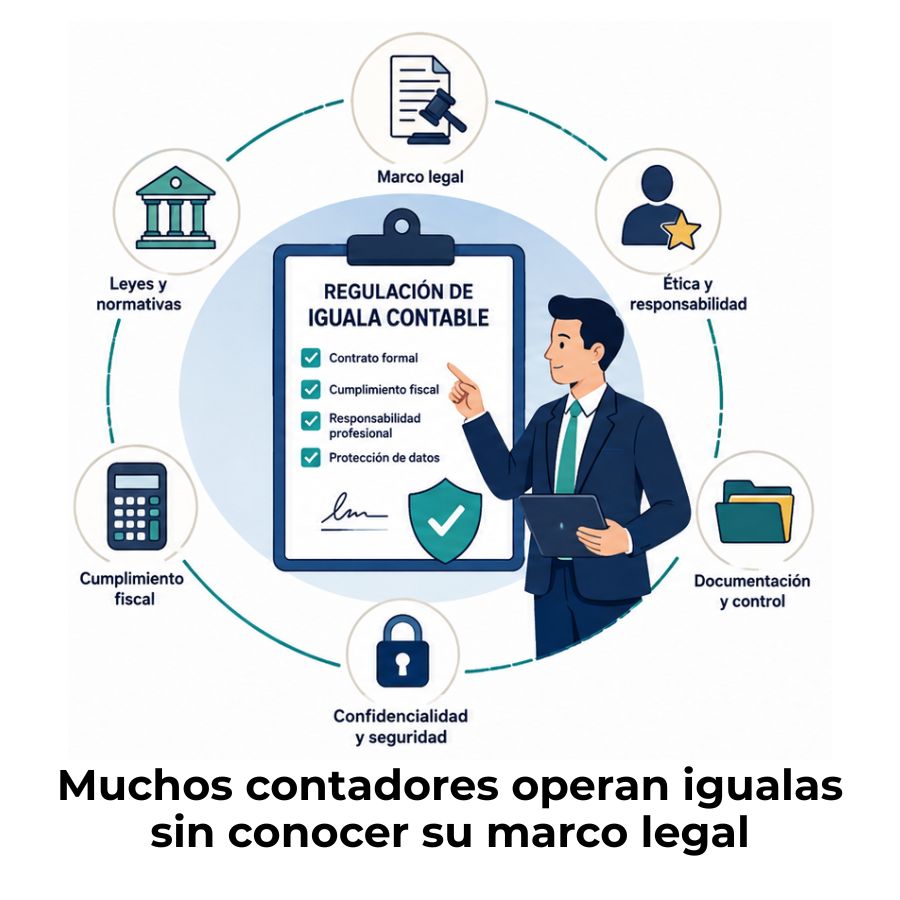
La iguala contable es un servicio regulado. Las leyes, los organismos tributarios y los colegios de contadores establecen reglas claras sobre quién puede ofrecer este servicio, qué debe incluir el contrato y qué obligaciones asume el profesional.
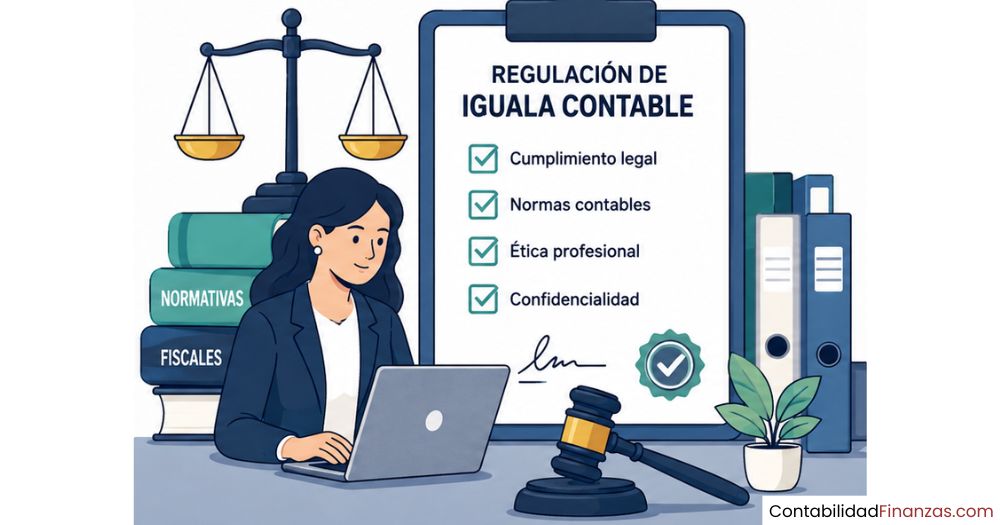
¿Qué es la regulación de iguala contable?
La regulación de iguala contable es el conjunto de normas, leyes y disposiciones institucionales que establece las condiciones bajo las cuales se puede ofrecer, contratar y ejecutar un servicio de contabilidad por iguala. No se trata de un simple acuerdo entre partes: el Estado, a través de distintos organismos, fija reglas precisas que tanto el contador como la empresa deben respetar para que el servicio sea válido y no genere sanciones.
Este marco regulatorio cumple una función doble. Por un lado, garantiza que el profesional que presta el servicio cuente con las credenciales necesarias para ejercer la contabilidad de forma legal. Por otro, protege a la empresa contratante al establecer qué servicios mínimos debe incluir el acuerdo y qué responsabilidades recaen sobre cada parte. Sin ese marco, el servicio quedaría en un terreno de informalidad con riesgos fiscales y legales reales.
¿Por qué existe un marco regulatorio para este servicio?
La contabilidad no es una actividad libre de consecuencias. Cada registro, cada declaración y cada estado financiero que produce el contador tiene efectos directos sobre las obligaciones tributarias de la empresa. Por eso, los Estados establecen marcos de regulación que garantizan que quien ejerce este servicio tenga la formación, la habilitación legal y la responsabilidad profesional necesarias para hacerlo correctamente.
Sin regulación, cualquier persona podría ofrecer servicios contables sin preparación, generar errores en las declaraciones de impuestos y dejar a las empresas expuestas a multas o sanciones que, en realidad, derivaron de una mala práctica profesional. El marco regulatorio convierte ese riesgo en algo manejable y predecible.
Diferencia entre regulación interna y regulación legal
Dentro de la regulación de la iguala contable existen dos niveles distintos. El primero es la regulación legal, que proviene del Estado: leyes, reglamentos y normas emitidas por organismos tributarios que establecen lo que puede y no puede hacerse. El segundo es la regulación interna del contrato, que es el acuerdo privado entre el contador y la empresa, donde se especifican los servicios, la tarifa y las condiciones del vínculo.
Ambos niveles se complementan. La regulación legal fija el piso mínimo: lo que no puede faltar ni ignorarse. El contrato privado construye sobre ese piso y añade los detalles específicos de la relación. Cuando uno de los dos niveles falla, el otro tampoco puede funcionar correctamente.
Instituciones que supervisan la iguala contable
El servicio de iguala contable no opera en un vacío institucional. Existen organismos concretos que supervisan tanto al profesional que lo presta como el cumplimiento de las obligaciones que genera. Conocer qué institución hace qué cosa te ayuda a saber a quién recurrir cuando algo no funciona como debería.
El rol del ICPARD en la supervisión profesional
En República Dominicana, los contadores públicos autorizados deben estar inscritos en el Instituto de Contadores Públicos Autorizados de la República Dominicana (ICPARD) para poder ejercer legalmente la profesión. Esta inscripción no es un formalismo opcional: es el mecanismo que garantiza que el profesional ha cumplido con la formación académica requerida y que está sujeto a un código de ética y disciplina profesional.
Cuando contratas una iguala contable, tienes el derecho de verificar que el contador esté habilitado por el ICPARD. Un profesional no registrado opera fuera del sistema de supervisión y, si comete errores, no existen los canales formales para exigirle responsabilidades desde el punto de vista colegial.
La DGII y su autoridad sobre las obligaciones fiscales
La Dirección General de Impuestos Internos (DGII) es la institución que más directamente afecta el trabajo diario de quien lleva una iguala contable. Sus normas generales fijan los formatos, plazos y procedimientos para todas las declaraciones fiscales que el contador debe gestionar: ITBIS, retenciones de ISR, comprobantes fiscales y estados financieros anuales, entre otras.
Además, la DGII tiene facultades de supervisión, vigilancia y sanción sobre los contribuyentes y sus representantes. Eso significa que, si el contador presenta declaraciones incorrectas o fuera de plazo dentro del marco de una iguala, la empresa puede recibir sanciones aunque no haya sido responsable directa del error. Por eso, elegir un profesional que conozca en profundidad las normativas de la DGII no es opcional: es la base del servicio.
Leyes y normas que rigen la iguala contable
El servicio de iguala contable se apoya en un conjunto de disposiciones legales que no siempre aparecen nombradas de forma explícita en el contrato, pero que lo atraviesan completamente. Entender qué leyes están en juego te permite saber exactamente qué le puedes exigir al contador y qué debes cumplir como empresa.
Código Tributario y sus implicaciones para el servicio
El Código Tributario es la norma de mayor peso dentro del marco que rodea a la iguala contable. Establece los principios generales del sistema fiscal, los tipos de impuestos, los plazos de declaración y las sanciones aplicables por incumplimiento. El contador que presta el servicio de iguala trabaja directamente con estas reglas cada vez que presenta una declaración, gestiona un comprobante fiscal o calcula retenciones.
Para la empresa, el Código Tributario tiene una implicación muy concreta: aunque el contador sea quien prepara y presenta las declaraciones, la responsabilidad legal ante el fisco sigue recayendo sobre la empresa. Por eso, elegir a un profesional que conozca esta norma en profundidad es mucho más que una cuestión de comodidad.
Otras disposiciones legales aplicables al contador
Además del Código Tributario, el ejercicio de la iguala contable se ve afectado por varias disposiciones adicionales. La Ley 155-17 contra el Lavado de Activos obliga a los contadores, como sujetos obligados, a identificar operaciones sospechosas y a informarlas a las autoridades. Esto añade una capa de responsabilidad legal que va más allá de la simple gestión de números.
El Código de Trabajo y la normativa de la Tesorería de la Seguridad Social (TSS) también forman parte del entorno legal, especialmente cuando la iguala incluye la gestión de nóminas y reportes de empleados. Un contador que trabaja con igualas debe dominar estas normas de forma simultánea, ya que en la práctica se aplican todas al mismo tiempo dentro de una misma empresa.
¿Qué debe incluir un contrato de iguala contable?
El contrato es el documento que da forma legal al acuerdo entre la empresa y el contador. No existe una plantilla oficial obligatoria, pero sí hay elementos que, según las buenas prácticas y el marco regulatorio vigente, no pueden faltar. Un contrato bien redactado es la primera línea de protección ante cualquier disputa o incumplimiento.
Cláusulas mínimas que exige la regulación
Al elaborar un contrato de prestación de servicios contables, es fundamental que quede claramente establecido a qué se compromete el contador. Sin esa especificidad, resulta imposible determinar si hubo incumplimiento y, por tanto, exigir responsabilidades de forma efectiva.
- Descripción detallada de los servicios: Qué declaraciones se presentarán, con qué frecuencia y ante qué organismos. Nada debe quedar implícito.
- Tarifa mensual y condiciones de pago: El monto fijo acordado, la fecha de pago y qué ocurre si hay servicios adicionales fuera del alcance inicial.
- Duración del contrato y condiciones de renovación: Si es por tiempo indefinido o tiene una fecha de vencimiento, y con cuánto tiempo de anticipación se puede no renovar.
- Causas de rescisión anticipada: Bajo qué circunstancias cualquiera de las partes puede dar por terminado el acuerdo antes de tiempo y qué aviso previo se requiere.
- Responsabilidades de cada parte: Qué información debe proveer la empresa y en qué plazos, y cuál es la responsabilidad del contador si presenta datos incorrectos.
- Cláusula de confidencialidad: El manejo de la información financiera de la empresa debe estar protegido de forma explícita en el contrato.
Consecuencias de operar sin un contrato válido
Operar una iguala contable sin un contrato escrito y firmado deja a ambas partes en una posición muy débil. Para la empresa, significa que no tiene forma documentada de exigir los servicios acordados verbalmente ni de reclamar daños si el contador comete errores que afecten su situación fiscal. La ausencia de contrato convierte cualquier disputa en un conflicto de palabra contra palabra.
Para el contador, la falta de contrato también genera riesgos: no tiene respaldo legal que acredite el alcance de su servicio, lo que le expone a reclamaciones desproporcionadas por problemas que quizás estaban fuera de su responsabilidad. En ambos casos, la solución más sencilla es siempre formalizar el acuerdo por escrito antes de iniciar cualquier trabajo.
Obligaciones del contador bajo la regulación vigente
Cuando un contador acepta prestar un servicio de iguala, no solo asume las responsabilidades descritas en el contrato. La regulación le impone obligaciones adicionales que operan de forma independiente a lo que las partes hayan acordado. Estas obligaciones derivan de su condición de profesional habilitado y de sujeto obligado ante las autoridades fiscales.
- Mantener la inscripción vigente en el ICPARD: La habilitación profesional debe estar activa durante toda la vigencia de la iguala. Un contador con matrícula vencida no tiene respaldo institucional.
- Presentar declaraciones en los plazos establecidos por la DGII: Los plazos fiscales son inamovibles. Retrasarse genera recargos automáticos que afectan directamente al contribuyente, que es la empresa.
- Custodiar y proteger la información financiera del cliente: Los datos contables son sensibles y están sujetos a principios de confidencialidad que el propio código de ética profesional del ICPARD establece.
- Reportar operaciones sospechosas según la Ley 155-17: Como sujeto obligado, el contador tiene el deber legal de comunicar transacciones que puedan indicar lavado de activos, con independencia de la relación contractual con su cliente.
- Mantener actualizados los conocimientos sobre cambios normativos: Las normas fiscales se modifican con frecuencia. El contador debe seguir la actualización continua para no aplicar criterios desactualizados.
Estas obligaciones no son negociables ni pueden eliminarse mediante cláusulas contractuales. Son condiciones del ejercicio profesional y su incumplimiento puede derivar en sanciones para el contador, para la empresa o para ambos de forma simultánea.
Sanciones y riesgos por incumplimiento regulatorio
Uno de los aspectos que más motivan a entender la regulación de la iguala contable es comprender qué puede salir mal cuando no se respeta. Las consecuencias del incumplimiento no son abstractas: se traducen en recargos, multas, clausuras y, en casos graves, en responsabilidad penal.
Uno de los errores más frecuentes es asumir que el riesgo lo corre únicamente el contador. La realidad es que la empresa también responde ante la administración tributaria por las obligaciones que no se cumplieron, aunque haya delegado su gestión en un tercero. La responsabilidad fiscal es, por definición, del contribuyente.
Por eso, el control no termina en el momento de firmar el contrato. Revisar periódicamente que las declaraciones se presentaron a tiempo, que los comprobantes están en regla y que el contador mantiene su habilitación activa es parte de la gestión responsable de cualquier negocio.
¿Cómo cumplir correctamente con la regulación de iguala contable?
Cumplir con la regulación no es complicado si se aborda de forma ordenada desde el principio. El problema suele aparecer cuando se empieza la relación de manera informal y se intenta regularizarla después, cuando ya hay obligaciones acumuladas o errores que corregir. Empezar bien es siempre más sencillo y mucho menos costoso que remediar después.
El primer paso siempre es verificar que el contador esté habilitado. A partir de ahí, el proceso se vuelve bastante lineal: contrato claro, alcance definido, información entregada a tiempo y seguimiento periódico. Las empresas que aplican esta secuencia tienen muchas menos fricciones con la administración tributaria y pueden anticipar problemas antes de que se conviertan en sanciones.
También conviene revisar el contrato al menos una vez al año. Las normativas fiscales cambian, y lo que era suficiente el año anterior puede quedar corto si aparecen nuevas obligaciones. Actualizar el contrato cada vez que cambia el entorno regulatorio es una práctica que pocos aplican, pero que marca una diferencia real a largo plazo. Si quieres profundizar en las ventajas y desventajas de la contabilidad por iguala, hay aspectos de este modelo que también conviene evaluar antes de comprometerse con un acuerdo.
Preguntas frecuentes
¿Qué leyes regulan la iguala contable en República Dominicana?
La iguala contable en República Dominicana se rige principalmente por el Código Tributario, que establece las obligaciones fiscales de las empresas y los plazos de declaración. A esto se suman las normas generales emitidas por la DGII, que regulan los procedimientos concretos, y la Ley 155-17 contra el Lavado de Activos, que impone obligaciones adicionales al contador como sujeto obligado. La Ley de Sociedades también aplica en lo relativo al registro y la constitución de las empresas que contratan el servicio.
¿Qué es el ICPARD y qué papel cumple en la iguala contable?
El Instituto de Contadores Públicos Autorizados de la República Dominicana (ICPARD) es el organismo que certifica y regula el ejercicio profesional de la contabilidad en el país. Para que un contador pueda ofrecer legalmente una iguala contable, debe estar inscrito y con su matrícula vigente en esta institución. El ICPARD también establece el código de ética que rige la conducta del profesional, incluyendo su deber de confidencialidad con la información del cliente.
¿Es obligatorio firmar un contrato para una iguala contable?
No existe una ley que obligue expresamente a formalizar la iguala contable mediante un contrato escrito, pero hacerlo es altamente recomendable desde el punto de vista legal y práctico. Sin un contrato escrito, ambas partes quedan sin respaldo documental para exigir el cumplimiento de lo acordado. Ante cualquier disputa, la ausencia de contrato convierte el conflicto en una situación difícil de resolver y deja a la empresa sin herramientas para reclamar daños derivados de un mal servicio.
¿Puede cualquier persona ofrecer una iguala contable legalmente?
No. Para ofrecer una iguala contable de forma legal, el profesional debe contar con la formación académica requerida y estar inscrito en el ICPARD con su matrícula vigente. Una persona sin habilitación profesional que preste este servicio lo hace fuera del marco regulatorio, lo que pone en riesgo a la empresa contratante: las declaraciones presentadas por alguien sin certificación pueden no tener validez formal y la empresa puede quedar expuesta a sanciones por irregularidades que no generó directamente.
¿La DGII tiene autoridad sobre los contratos de iguala contable?
La DGII no regula el contenido del contrato de iguala como tal, pero sí tiene plena autoridad sobre todas las obligaciones fiscales que se gestionan dentro de ese servicio. Puede auditar, requerir información, aplicar recargos e imponer sanciones a la empresa contribuyente si detecta incumplimientos en las declaraciones, aunque hayan sido preparadas por el contador. El contrato privado entre la empresa y el contador no modifica en ningún caso las responsabilidades que la empresa tiene ante la administración tributaria.
¿Qué pasa si un contador no cumple la regulación en su iguala?
Las consecuencias dependen del tipo de incumplimiento. Si el contador presenta declaraciones fuera de plazo o con errores, la empresa recibe recargos e intereses automáticos de la DGII. Si el incumplimiento afecta las obligaciones laborales, pueden surgir problemas con el Ministerio de Trabajo o la TSS. En casos graves, como la omisión de reportes de operaciones sospechosas exigidos por la Ley 155-17, el contador puede enfrentar sanciones penales. Además, el ICPARD puede abrir un proceso disciplinario que llegue hasta la suspensión de su matrícula.
¿Cómo se registra el gasto de iguala contable en la empresa?
El pago por el servicio de iguala contable se registra contablemente como un gasto de administración o un gasto por servicios profesionales, según el catálogo de cuentas que utilice la empresa. Para que sea deducible fiscalmente, el comprobante fiscal correspondiente debe estar correctamente emitido y cumplir con los requisitos establecidos por la DGII. Si quieres entender mejor cómo funciona este modelo de servicios en su conjunto, la contabilidad por igualas es el punto de partida para comprender el alcance completo del servicio.
¿La regulación de iguala contable varía según el tamaño de la empresa?
El marco regulatorio general aplica a todas las empresas por igual, sin importar su tamaño. Sin embargo, el alcance práctico del servicio sí varía: una microempresa tiene obligaciones fiscales más simples que una mediana empresa con nómina amplia y múltiples tipos de declaraciones. Conocer los tipos de iguala contable que existen te ayuda a entender cómo se estructura el servicio en función del tamaño y la complejidad de cada negocio, y qué regulaciones aplican con mayor intensidad en cada caso.
Conclusión
La regulación de la iguala contable no es un obstáculo burocrático: es el conjunto de reglas que define quién puede ofrecerte este servicio, qué debe incluir el acuerdo y cómo protegerte si algo falla. Entenderla te da una ventaja real: sabes qué exigir, qué verificar y cómo actuar si el servicio no cumple con lo prometido.
Los puntos clave que puedes aplicar desde hoy son concretos: verifica que tu contador esté habilitado por el ICPARD, formaliza siempre el acuerdo por escrito con cláusulas claras, asegúrate de que el contrato cubra todas las declaraciones que tu empresa necesita y revisa periódicamente que todo se esté cumpliendo. Esa revisión activa es lo que separa a las empresas que gestionan bien su contabilidad de las que descubren los problemas cuando ya tienen una sanción encima.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre contabilidad por igualas, herramientas para gestionarla y criterios para elegir el mejor servicio según las necesidades de tu negocio. La información está aquí para que puedas tomar decisiones con más seguridad y menos sorpresas.
También te puede interesar:
Iguala contable para pymes
Modelo de contrato de iguala profesional
¿La iguala mensual es lo que tu negocio necesita?
Iguala fiscal: Paga una cuota fija y olvídate de los impuestos
¿Qué es una iguala digital y para qué sirve?
¿Cómo saber si una iguala contable es justa?
Iguala contable para corporativos