La contabilidad por partida simple es un método de registro financiero donde cada transacción se anota una sola vez, indicando si es un ingreso o un egreso. No necesitas conocimientos avanzados para aplicarla: basta con un libro, orden cronológico y disciplina. Es el punto de partida de toda contabilidad y, aunque sencilla, cumple un papel clave en negocios pequeños y personas que gestionan sus propias finanzas.
¿Qué es la contabilidad por partida simple?
Definición clara y sencilla
La contabilidad por partida simple es un sistema de registro financiero donde cada transacción genera una única anotación: o es un ingreso o es un egreso. No hay cuentas paralelas ni dobles registros. Todo va a un solo libro, en orden cronológico, y al final del período se obtiene un saldo restando los egresos a los ingresos. Es, en esencia, la forma más directa que existe de llevar las cuentas de un negocio o de las finanzas personales.
Piénsalo así: si hoy vendiste un producto por 200 euros, anotas 200 como entrada. Si luego pagaste 80 euros de suministros, anotas 80 como salida. Al final del día tienes 120 euros de diferencia. Eso es, en su forma más pura, la contabilidad por partida simple trabajando. Sin tecnicismos, sin ecuaciones complejas, sin necesidad de conocer el debe y el haber.
¿Cómo se llama también este sistema?
Este método recibe varios nombres según el contexto o el país. Los más comunes son libro de caja, contabilidad de ingresos y egresos y sistema unigráfico. Todos se refieren al mismo principio: una sola anotación por operación, sin contrapartida. Conocer estos nombres te ayuda a identificar el sistema en textos académicos, documentos legales o software contable donde aparece bajo distintas denominaciones.
Origen histórico de la partida simple
Del libro de caja medieval al registro moderno
La contabilidad existe desde mucho antes de que existieran las empresas tal como las conocemos hoy. Fenicios, griegos y romanos ya llevaban registros de sus operaciones comerciales en formas primitivas de libros de caja. El Imperio Romano, por ejemplo, utilizaba el llamado Codex accepti et depensi, que era básicamente un registro de cobros y pagos: una partida simple en toda regla, aunque sin ese nombre.
Durante la Edad Media, los comerciantes europeos adoptaron este mismo principio para controlar sus transacciones. Hasta el siglo XIV, la partida simple fue el método contable predominante: las operaciones se anotaban en una sola cuenta, generalmente la de caja, junto con las cuentas de clientes y proveedores más importantes. No existían mercados de crédito complejos, así que este sistema era más que suficiente.
Fue la expansión del comercio y la aparición del crédito lo que evidenció las limitaciones del sistema. La partida doble surgió en Italia a comienzos del siglo XIII como respuesta a esa complejidad creciente, y fue documentada formalmente por Luca Pacioli en 1494. Desde entonces, la partida simple quedó reservada para contextos más sencillos, pero nunca desapareció del todo.
Hoy, ese origen histórico de la partida simple sigue siendo relevante para entender por qué este sistema existe, cuáles son sus raíces y por qué todavía tiene sentido en determinados contextos económicos modernos.
Características principales de la partida simple
Para identificar si un sistema contable es de partida simple, basta con conocer sus rasgos fundamentales. No todos los métodos de registro encajan en esta categoría, y saber distinguirlos te permite elegir el que mejor se adapta a tu situación. A continuación encontrarás las características que definen este sistema:
- Una sola anotación por transacción: Cada operación financiera genera un único registro, ya sea como ingreso o como egreso, sin doble entrada ni contrapartida.
- Registro cronológico obligatorio: Las operaciones se anotan en el orden en que ocurren, lo que facilita rastrear el historial de movimientos sin necesidad de cruzar información entre cuentas.
- Libro único de contabilidad: Todo el sistema descansa en un solo documento: el diario o libro de caja. No existen libros auxiliares, mayor general ni cuentas separadas por categorías.
- Sin clasificación por tipo de cuenta: No se distingue entre activos, pasivos, capital, ingresos o gastos como categorías independientes. Solo hay dinero que entra y dinero que sale.
- Saldo siempre deudor o en cero: Por naturaleza, el saldo resultante de este sistema no puede ser acreedor, ya que no puede salir más dinero del que ha entrado.
- Accesible sin formación contable avanzada: Cualquier persona con nociones básicas de suma y resta puede aplicarlo, lo que lo convierte en una opción real para emprendedores sin experiencia contable.
- Orientado a efectivo: Se centra principalmente en movimientos de caja: cobros y pagos reales, no en derechos o compromisos futuros.
Dato clave: La característica que más define a este sistema no es su simplicidad, sino su principio de anotación única: cada transacción deja una sola huella en el registro, sin necesidad de equilibrar debe y haber.
¿Cómo funciona la contabilidad por partida simple?
El libro único: el corazón del sistema
El núcleo de la contabilidad por partida simple es el libro único, también llamado libro de caja o diario simplificado. En él se anotan todas las transacciones en orden cronológico, con fecha, descripción de la operación, importe y si se trata de una entrada o una salida. No existe ningún otro registro paralelo: todo el historial financiero del negocio vive en ese documento.
Este libro puede ser físico, como un cuaderno contable, o digital, como una hoja de cálculo sencilla. Lo importante no es el soporte, sino la disciplina de anotar cada movimiento a medida que ocurre. Un registro atrasado o incompleto rompe la utilidad del sistema, porque el saldo deja de reflejar la realidad del negocio.
Pasos para registrar una transacción
Seguir estos pasos de forma consistente garantiza que tu registro cronológico sea fiel a la realidad del negocio. El orden es tan importante como el importe: una anotación fuera de secuencia puede distorsionar el saldo y generar confusión al revisar el historial.
Ejemplo práctico de contabilidad por partida simple
Supón que tienes un negocio de venta de accesorios y quieres llevar tu contabilidad durante una semana. Cada vez que entra o sale dinero, lo anotas en tu libro. Así podría verse un registro real bajo el sistema de partida simple:
| Fecha | Descripción | Ingreso (€) | Egreso (€) | Saldo acumulado (€) |
|---|---|---|---|---|
| 01/09 | Saldo inicial en caja | 500,00 | — | 500,00 |
| 02/09 | Venta de accesorios al contado | 120,00 | — | 620,00 |
| 03/09 | Compra de materiales de embalaje | — | 45,00 | 575,00 |
| 04/09 | Cobro a cliente por pedido anterior | 200,00 | — | 775,00 |
| 05/09 | Pago de alquiler del local | — | 300,00 | 475,00 |
| 06/09 | Venta online de productos | 85,00 | — | 560,00 |
| 07/09 | Gastos de envío y transporte | — | 22,00 | 538,00 |
Al final de la semana, el saldo acumulado es de 538,00 euros. Con solo dos columnas y una suma final tienes una imagen clara de tu situación de caja. No necesitas conocer la diferencia entre debe y haber, ni equilibrar ningún asiento. Esa simplicidad es precisamente lo que hace útil a este sistema en contextos donde las operaciones son directas y en efectivo.
Si quieres practicar con tu propio negocio, puedes apoyarte en una plantilla de partida simple lista para usar, o también revisar ejercicios de partida simple para practicar y afianzar los conceptos con casos reales.
Ventajas y desventajas de la partida simple
¿Qué hace bien este sistema?
Antes de decidir si este sistema es el adecuado para ti, vale la pena conocer en detalle qué aporta y dónde brillan sus fortalezas. Sus ventajas no son menores: hay razones concretas por las que millones de pequeños negocios lo siguen usando hoy:
- Facilidad de implementación: No requiere formación contable especializada. Cualquier persona puede aprender a usarlo en poco tiempo, lo que reduce la curva de aprendizaje a casi cero.
- Bajo costo de mantenimiento: No necesitas software costoso ni contratar a un contador para el registro diario. Un cuaderno o una hoja de cálculo son más que suficientes.
- Ahorro de tiempo: Al registrar una sola vez cada operación, el proceso es mucho más rápido que en sistemas de partida doble, donde cada asiento afecta al menos dos cuentas.
- Trazabilidad cronológica: El orden de las anotaciones permite revisar el historial de movimientos con facilidad y hacer auditorías sencillas sin necesidad de cruzar información entre libros.
- Punto de partida sólido: Para un negocio que empieza, sirve como base para comprender los conceptos de ingreso y egreso antes de migrar a sistemas más complejos.
- Visión inmediata del flujo de caja: El saldo disponible está siempre a la vista, sin necesidad de cálculos adicionales ni reportes elaborados.
¿Dónde quedan sus limitaciones?
La sencillez de este sistema tiene un precio. Cuando las operaciones de un negocio crecen en complejidad, la partida simple empieza a mostrar sus grietas. Conocer estas limitaciones te ayuda a decidir cuándo ha llegado el momento de evolucionar hacia un sistema más robusto:
- No detecta errores automáticamente: Al no existir un mecanismo de equilibrio entre debe y haber, un error de cálculo puede pasar desapercibido durante semanas sin que el sistema lo señale.
- No refleja activos ni pasivos: No puedes ver en el libro simple cuánto debes, cuánto te deben, cuál es el valor de tu inventario o qué activos posees. Solo ves el efectivo.
- Imposible elaborar estados financieros completos: Un balance general o un estado de resultados formal requiere información que este sistema no recoge, lo que limita el análisis financiero.
- No es válido para empresas medianas o grandes: Las legislaciones contables de la mayoría de los países exigen partida doble a partir de ciertos umbrales de facturación o forma jurídica.
- Dificulta la detección de fraudes: La ausencia de contrapartida hace que sea más sencillo omitir o alterar registros sin dejar rastro evidente en el sistema.
- No permite analizar la rentabilidad por categoría: Sin cuentas separadas, es imposible saber cuánto gana o pierde cada línea de producto o departamento del negocio.
Puedes profundizar en el balance entre fortalezas y debilidades revisando el análisis completo de ventajas y desventajas de la partida simple, donde se desarrolla cada punto con ejemplos aplicados a distintos tipos de negocio.
¿En qué se diferencia de la partida doble?
Esta es la pregunta que más aparece cuando alguien empieza a estudiar contabilidad. La diferencia fundamental está en cuántas anotaciones genera cada transacción: la partida simple genera una, la partida doble genera al menos dos (un cargo en una cuenta y un abono en otra). Esa dualidad es lo que permite a la partida doble ofrecer una imagen completa de la situación financiera, mientras que la simple solo muestra el flujo de efectivo.
| Criterio | Partida simple | Partida doble |
|---|---|---|
| Anotaciones por transacción | Una (ingreso o egreso) | Mínimo dos (cargo y abono) |
| Libros utilizados | Un solo libro de caja | Diario, mayor, auxiliares |
| Clasificación de cuentas | No existe | Activos, pasivos, capital, ingresos, gastos |
| Detección de errores | Manual, sin mecanismo automático | El equilibrio debe = haber; señala errores |
| Estados financieros | Solo flujo de caja básico | Balance, estado de resultados, flujo de caja |
| Conocimiento requerido | Básico | Intermedio o avanzado |
| Perfil de usuario | Microempresas, autónomos, personas naturales | Empresas medianas, grandes, sociedades |
| Costo de mantenimiento | Muy bajo | Mayor (software, contador) |
La anotación simple es suficiente cuando las operaciones del negocio son pocas, directas y en efectivo. La partida doble se vuelve necesaria en cuanto aparecen créditos, deudas, inversiones o múltiples líneas de negocio que requieren un seguimiento más detallado. No se trata de que uno sea mejor que el otro en términos absolutos: se trata de elegir el que se ajusta al tamaño y la complejidad real del negocio.
¿Quiénes usan la contabilidad por partida simple?
La contabilidad por partida simple no es un sistema para todos los negocios, pero sí para muchos. Su perfil de usuario ideal es alguien que tiene operaciones sencillas, mayormente en efectivo y sin estructuras financieras complejas. Emprendedores que acaban de abrir su primer negocio, profesionales autónomos como fotógrafos, traductores o carpinteros, y pequeños comercios locales son los principales beneficiarios de este sistema.
También lo usan pequeñas explotaciones agrícolas, servicios domésticos, vendedores de mercado y cualquier persona que quiera llevar un control simplificado de sus ingresos y gastos sin necesidad de contratar a un contador. En muchos países de Latinoamérica y España, la normativa fiscal permite a ciertos contribuyentes llevar sus registros bajo este sistema, especialmente en regímenes simplificados de tributación.
Para estas personas y negocios, la importancia de la partida simple radica en que les permite ordenar sus finanzas con herramientas mínimas, tomar decisiones con base en datos reales y cumplir con obligaciones básicas de registro sin dedicar horas a la contabilidad.
¿Cuándo conviene pasar a la partida doble?
La partida simple tiene un ciclo de vida natural dentro de un negocio. Funciona bien al principio, cuando las operaciones son pocas y directas. Sin embargo, hay señales claras que indican que el negocio ha crecido más allá de lo que este sistema puede gestionar. Reconocerlas a tiempo evita problemas contables que después son más difíciles de corregir.
Pasar a la partida doble no significa empezar de cero: la información acumulada en tu libro simple puede servir como punto de partida para construir el historial contable en el nuevo sistema. Lo importante es hacer la transición antes de que la complejidad del negocio supere la capacidad del registro. El mejor momento para cambiar es cuando el sistema actual deja de darte respuestas, no cuando ya está causando problemas.
El concepto de flujo simple tiene sentido mientras el dinero entra y sale de forma directa y predecible. En cuanto ese flujo se vuelve más complejo, el sistema necesita evolucionar. Y entender cuándo ocurre ese punto es, en sí mismo, un conocimiento que toda persona que gestiona un negocio debería tener.
El sistema unigráfico: otro nombre para el mismo concepto
En el ámbito académico, la contabilidad por partida simple se conoce también como sistema unigráfico, término que describe con precisión su principio central: un solo registro por transacción. La raíz «uni» hace referencia a esa anotación única, en contraposición al sistema digráfico o de partida doble, donde cada operación afecta a dos cuentas simultáneamente.
El sistema unigráfico es el término que verás en libros de texto universitarios y en normativas contables de algunos países. Conocerlo te permite acceder a literatura académica sobre el tema y entender las diferencias teóricas entre los sistemas de registro sin confundirte con la terminología. En la práctica, el concepto es exactamente el mismo: una transacción, una anotación, un solo libro.
El balance simple: qué puedes conocer con este sistema
Uno de los aspectos que más confunde a los principiantes es qué tipo de información financiera puede generar la partida simple. La respuesta es concreta: este sistema te permite obtener un balance simple de caja, es decir, conocer cuánto dinero tienes disponible en un momento dado y cómo llegaste a ese resultado.
Un balance simple muestra el total de ingresos acumulados, el total de egresos acumulados y el saldo resultante. Eso es todo lo que este sistema puede ofrecerte. No incluye información sobre deudas pendientes, activos fijos, existencias en almacén ni compromisos futuros. Para acceder a esa información, necesitarías un sistema más completo. Pero dentro de sus límites, el balance simple es una herramienta práctica y clara para tomar decisiones cotidianas sobre el negocio.
Si quieres llevar este tipo de registro desde el principio con la estructura correcta, una partida simple bien organizada puede ser el punto de partida que necesitas para ordenar tus finanzas y crecer desde una base sólida.
Preguntas frecuentes
¿La contabilidad por partida simple es legal?
En muchos países, la partida simple es legal y aceptada para determinados perfiles de contribuyentes, especialmente en regímenes simplificados de tributación. Autónomos, personas naturales con actividad económica y microempresas suelen poder llevar este tipo de registro según lo establezca la normativa fiscal de cada país. Sin embargo, las sociedades mercantiles, empresas de cierto tamaño o aquellas que superen umbrales de facturación definidos por ley generalmente están obligadas a llevar contabilidad formal bajo el sistema de partida doble. Lo más recomendable es consultar con un asesor fiscal o contable para saber qué sistema aplica según tu situación concreta, ya que la legislación varía entre países y puede cambiar con el tiempo.
¿Se puede hacer partida simple en una hoja de cálculo?
Sí, y es una de las formas más prácticas de implementarla. Una hoja de cálculo con tres columnas básicas —fecha, descripción e importe— más una separación entre ingresos y egresos es más que suficiente para llevar una contabilidad de partida simple funcional. Herramientas como Google Sheets o Microsoft Excel permiten calcular el saldo automáticamente con fórmulas simples y filtrar las transacciones por período sin necesidad de conocimientos técnicos avanzados. Lo importante es mantener el registro actualizado a diario, ya que el mayor riesgo de este sistema no es la herramienta que se usa, sino el desorden o los retrasos en las anotaciones.
¿Qué es el sistema unigráfico en contabilidad?
El sistema unigráfico es el nombre técnico y académico de la contabilidad por partida simple. El término viene de «uni», que significa uno, y hace referencia al principio de que cada transacción genera una sola anotación en el registro, sin doble entrada ni contrapartida. Es el término que aparece en libros de texto universitarios, normativas contables y literatura académica para distinguir este método del sistema digráfico o de partida doble, donde cada operación afecta a dos cuentas al mismo tiempo. En la práctica, el concepto y el funcionamiento son idénticos: se trata del mismo sistema, con diferente nombre según el contexto en que se use.
¿Cuántas cuentas se manejan en la partida simple?
Técnicamente, en su forma más pura, la partida simple opera con una sola cuenta: la cuenta de caja o libro de caja. No existen cuentas separadas para activos, pasivos, capital, ingresos o gastos. Opcionalmente, algunos negocios añaden registros adicionales como una lista de clientes con saldos pendientes o un inventario básico, pero estos no forman parte del sistema en sí: son complementos informales. La esencia del sistema es justamente esa concentración: todo el movimiento financiero registrado en un único documento, sin la fragmentación en múltiples cuentas que caracteriza a la partida doble.
¿La partida simple permite elaborar un balance?
La partida simple permite elaborar únicamente un balance simple de caja, que muestra el total de ingresos, el total de egresos y el saldo disponible en un período determinado. No es posible obtener un balance general completo porque el sistema no recoge información sobre deudas, activos fijos, inventarios ni patrimonio neto. Para elaborar un balance general formal, que incluya todos los elementos del patrimonio de un negocio, se necesita el sistema de partida doble. El balance simple sigue siendo útil para tomar decisiones cotidianas, pero no cumple los requisitos de un informe financiero formal exigido por instituciones bancarias, inversores o autoridades tributarias.
¿Qué negocios se benefician más de la partida simple?
Los negocios que más partido sacan de la partida simple son aquellos con operaciones directas, pocas transacciones diarias y movimientos mayormente en efectivo: pequeños comercios, talleres artesanales, vendedores ambulantes, profesionales independientes como diseñadores, fotógrafos o traductores, y pequeños agricultores o ganaderos. También se adapta bien a proyectos temporales, eventos o actividades estacionales donde el volumen de operaciones es limitado y no justifica invertir en un sistema contable más complejo. En todos estos casos, la partida simple ofrece un control financiero suficiente con una dedicación mínima de tiempo y sin costos adicionales de software ni asesoría especializada.
¿Qué diferencia hay entre anotación simple y registro cronológico?
Son dos conceptos complementarios dentro del mismo sistema, no sinónimos. La anotación simple se refiere al tipo de registro: una sola entrada por transacción, sin doble asiento ni contrapartida. El registro cronológico se refiere al orden en que se hacen esas anotaciones: de forma secuencial según la fecha en que ocurren las operaciones. En la contabilidad por partida simple, ambos principios se aplican juntos: cada transacción genera una anotación simple, y esa anotación se coloca en el libro en el orden cronológico en que ocurrió. El resultado es un historial financiero ordenado, trazable y fácil de revisar sin necesidad de cruzar información entre distintas cuentas.
Conclusión
La contabilidad por partida simple es, en esencia, la forma más honesta y directa de entender tus finanzas: anotas lo que entra, anotas lo que sale y el resultado te dice dónde estás. No necesitas ser contador para aplicarla, y ese es precisamente su mayor valor. Llevar tus cuentas no debería ser un obstáculo; debería ser una herramienta que te ayude a tomar mejores decisiones.
A lo largo de este artículo has visto qué es este sistema, cómo funciona paso a paso, qué ventajas ofrece, dónde están sus límites y cuándo tiene sentido evolucionar hacia algo más completo. Con esa información puedes evaluar si la partida simple se ajusta a tu situación actual, implementarla de forma correcta desde el primer día y saber con claridad cuándo habrá llegado el momento de dar el siguiente paso en tu gestión financiera.
Si este tema te ha resultado útil, en este sitio web encontrarás mucho más contenido sobre contabilidad básica, finanzas personales y gestión de negocios explicados con el mismo enfoque claro y práctico. Hay mucho más por explorar, y cada concepto nuevo que aprendes te acerca un paso más a tomar el control de tus propias finanzas con seguridad.
También te puede interesar:
¿Cometes errores al llevar tu partida simple?
¿Cómo registrar una venta en partida simple?
Anotación simple: Registra tus operaciones sin errores
¿Qué es el control simplificado y para qué sirve?
Ejercicios de partida simple para practicar paso a paso
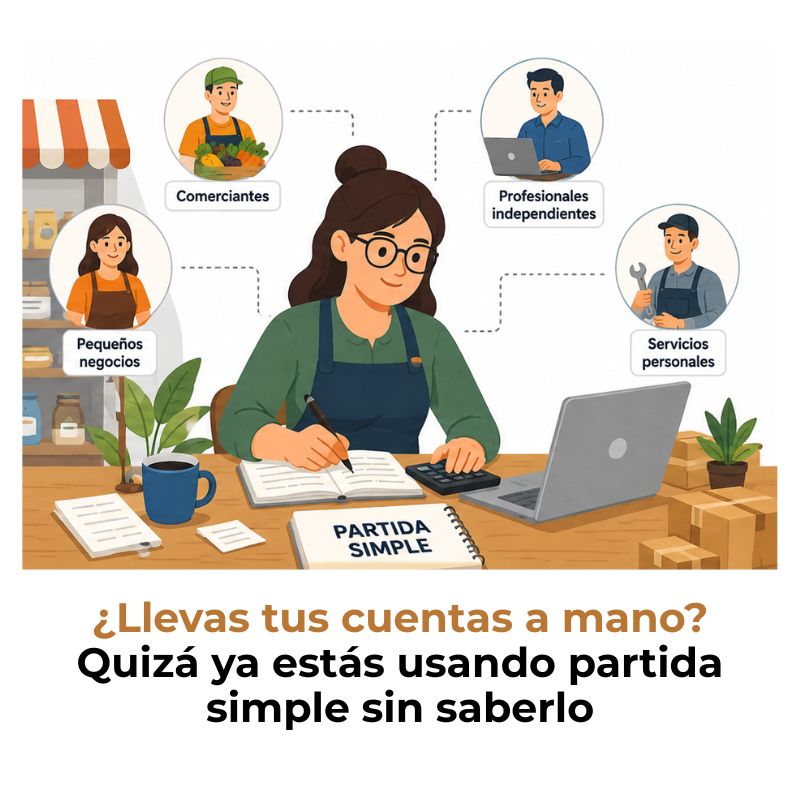
¿Quiénes usan partida simple y por qué la eligen?
¿Cómo anotar las ventas y compras diarias?