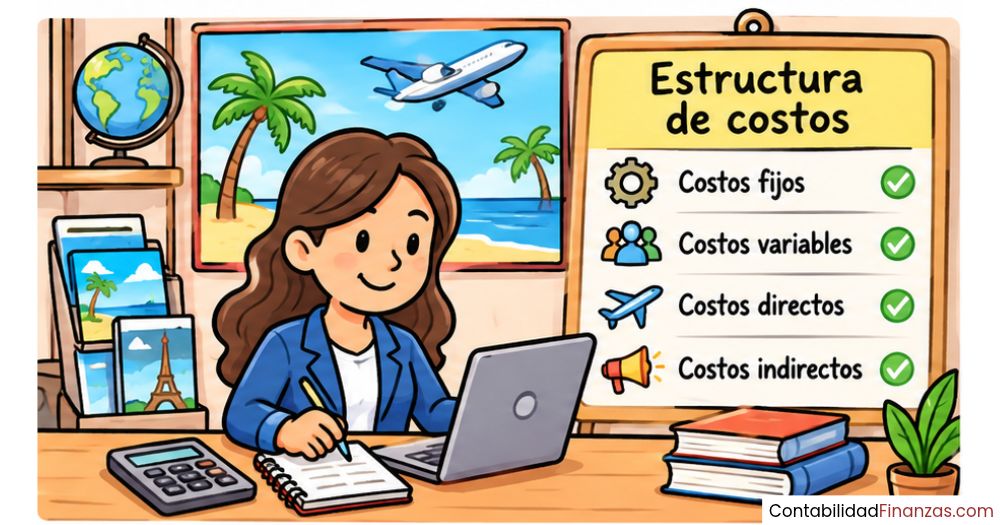
La estructura de costos de una agencia de viajes clasifica todos sus gastos en categorías: fijos, variables, directos e indirectos. Conocerla te permite calcular cuánto cuesta operar, establecer precios rentables y tomar decisiones financieras con información real, no con estimaciones a ciegas.
¿Qué es la estructura de costos de una agencia de viajes?
La estructura de costos de una agencia de viajes es el conjunto organizado de todos los gastos que necesita asumir para funcionar y ofrecer sus servicios. Clasificar estos gastos correctamente es la base para fijar precios rentables, planificar el presupuesto y medir la salud financiera del negocio. Sin esa clasificación, cualquier decisión económica se toma en el vacío.
A diferencia de empresas que fabrican productos físicos, una agencia de viajes trabaja principalmente con servicios intermediados: vuelos, hoteles, traslados y paquetes armados a partir de proveedores externos. Eso hace que su estructura de costos tenga particularidades propias que vale la pena entender desde el principio.
¿Por qué es clave conocer los costos desde el primer día?
Una agencia que no clasifica sus costos tiende a subvalorar sus servicios o a incluir gastos operativos dentro del precio del paquete de forma desordenada. Conocer desde el inicio qué se paga siempre, qué se paga solo cuando se vende y qué se puede asignar a cada producto permite establecer precios sostenibles.
Además, esta claridad facilita la conversación con contadores, socios o inversores. Cuando tienes los costos bien clasificados, puedes responder con seguridad a preguntas como: ¿cuánto necesito vender para no perder dinero? o ¿qué margen deja realmente este paquete?
Costos fijos: los que siempre están presentes
Los costos fijos son aquellos que la agencia debe pagar independientemente de cuántos viajes venda en el mes. Su característica principal es que no reaccionan al volumen de actividad comercial: existen aunque no entre ni una sola reserva. Por eso, conocerlos con precisión es fundamental para calcular el mínimo de ventas necesario para sobrevivir.
Principales ejemplos de costos fijos en una agencia
¿Cómo afectan los costos fijos a la rentabilidad?
El peso de los costos fijos sobre los ingresos es uno de los indicadores más vigilados en la gestión financiera de una agencia. Cuando los gastos fijos superan el 50 % de los ingresos netos, el margen disponible para cubrir los costos variables y generar utilidad se reduce de manera preocupante. Mantenerlos por debajo de ese umbral es un objetivo práctico y alcanzable.
Una agencia que opera completamente en línea puede reducir significativamente este bloque al eliminar el alquiler de un local físico. En ese modelo, los costos fijos se concentran principalmente en nóminas, software y servicios digitales, lo que les da más margen para competir en precio o invertir en captación de clientes.
Costos variables: los que cambian con la actividad
Los costos variables son aquellos que aumentan o disminuyen directamente en función del número de reservas o servicios que gestiona la agencia. A mayor volumen de ventas, mayores costos variables; cuando las ventas caen, estos gastos también se reducen. Esta propiedad los hace más manejables que los fijos, pero también los convierte en un factor que puede erosionar el margen si no se controlan.
Ejemplos de costos variables según el tipo de servicio
Comisiones comerciales
Se pagan al agente o vendedor cuando cierra una venta. Representan un porcentaje del valor del servicio vendido.
Pasarelas de pago
Cada transacción con tarjeta genera un costo proporcional al monto cobrado. Este costo sube con el volumen de ventas.
Costos de emisión GDS
Los sistemas de distribución global cobran una tarifa por cada reserva procesada a través de su plataforma.
Marketing por campaña
La inversión en publicidad digital suele vincularse directamente con temporadas altas o lanzamientos de productos específicos.
Costos semivariables: el caso intermedio
Entre los costos puramente fijos y los completamente variables existe una categoría intermedia que conviene conocer. Los costos semivariables tienen una parte fija que se paga siempre y una parte variable que crece con la actividad. Un ejemplo típico es el teléfono con una cuota mensual fija más cargos adicionales por llamadas internacionales según el volumen de gestiones.
El salario de un agente de ventas que recibe una base fija más comisiones por cierre también entra en esta categoría. Identificar bien estos costos evita subestimarlos al hacer proyecciones financieras, un error que suele aparecer en agencias que están comenzando.
¿Cómo se clasifican los costos directos e indirectos?
La clasificación entre costos directos e indirectos no tiene que ver con si cambian o no con el volumen, sino con si es posible asignarlos con precisión a un servicio específico. Un costo es directo cuando puede vincularse sin ambigüedad a un producto o servicio concreto, e indirecto cuando beneficia a toda la operación sin poder atribuirse a un único servicio.
«En principio, los costos de los servicios prestados a los turistas, tomando como nivel de actividad la cantidad de turistas, son todos variables; sin embargo, siempre deben considerarse también los costos fijos propios de producción y comercialización.» — Congreso de Costos del Mercosur, IAPUCO.
Costos directos en la producción de paquetes turísticos
Cuando una agencia arma un paquete turístico, cada componente que contrata para ese viaje específico es un costo directo. El valor del vuelo, el alojamiento, los traslados, los tours incluidos y el seguro del viajero son ejemplos claros de costos que se pueden asignar directamente a ese paquete y, por tanto, a su precio de venta.
La correcta identificación de estos costos permite saber con exactitud cuánto cuesta producir ese servicio antes de decidir a qué precio ofrecerlo al cliente. Muchas agencias cometen el error de calcular el precio solo sobre los costos directos, olvidando los indirectos, lo que genera márgenes más bajos de lo esperado.
Costos indirectos y su distribución
Los costos indirectos son los gastos operativos generales que sostienen toda la agencia pero no pueden asignarse a un servicio en particular. El alquiler de la oficina, los salarios del personal administrativo, la contabilidad externa y el mantenimiento del sistema informático son costos indirectos que se distribuyen entre todos los servicios que ofrece la agencia.
Para distribuirlos correctamente, se utilizan criterios de prorrateo: por número de reservas, por horas dedicadas a cada servicio o por porcentaje de ingresos que representa cada línea de negocio. La clave está en elegir un criterio coherente y aplicarlo de manera consistente en cada periodo contable, en línea con lo que se profundiza al estudiar los indicadores financieros de una agencia de viajes.
Costos de producción de un paquete turístico
Calcular el costo de producción de un paquete turístico es uno de los ejercicios más importantes en la contabilidad turística. Este cálculo combina los costos de los servicios externos contratados (vuelo, hotel, traslados), los costos de comercialización y los costos fijos prorrateados entre el número de viajeros del grupo.
Componentes del costo de un paquete
Ejemplo práctico de cálculo de costos
Para entender cómo funciona el cálculo en la práctica, considera un paquete para diez viajeros donde los servicios externos suman 825 unidades monetarias por persona y los costos de comercialización representan 35 unidades adicionales por viajero. A ese subtotal de costos variables hay que sumarle la parte proporcional de los costos fijos que corresponde a ese grupo, determinada al dividir los costos fijos del periodo entre el total de viajeros atendidos.
Sobre este costo total se aplica el porcentaje de utilidad deseado. El resultado es el precio mínimo de venta que garantiza cubrir todos los gastos y obtener el beneficio planificado. Vender por debajo de ese número, aunque parezca competitivo, significa operar a pérdida.
¿Cómo calcular el punto de equilibrio de una agencia?
El punto de equilibrio es el volumen de ventas o de reservas a partir del cual la agencia deja de perder dinero y empieza a generar utilidad. Calcularlo correctamente exige conocer con precisión los costos fijos totales y el margen de contribución por servicio, que es la diferencia entre el precio de venta y los costos variables unitarios.
Fórmula del punto de equilibrio aplicada al turismo
El resultado de esta fórmula expresa el número de reservas o unidades que la agencia debe procesar para cubrir todos sus costos fijos sin obtener pérdidas ni ganancias. Por ejemplo, si los costos fijos mensuales suman 4.350 unidades monetarias y el margen de contribución por paquete es de 1.050 unidades, la agencia necesita vender al menos cinco paquetes al mes para alcanzar el equilibrio.
¿Qué hacer cuando los costos superan los ingresos?
Si el análisis muestra que los costos totales superan los ingresos de forma recurrente, el problema suele estar en una de estas tres causas: los costos fijos son demasiado altos para el volumen de ventas actual, el margen de contribución por servicio es insuficiente, o ambas situaciones a la vez. Revisar los contratos de arrendamiento, renegociar con proveedores o ajustar la política de precios son los primeros pasos que conviene evaluar.
El punto de equilibrio no es solo un número: es una señal de alerta temprana. Calcularlo mensualmente y compararlo con el desempeño real de ventas permite tomar decisiones antes de que los problemas de liquidez se vuelvan difíciles de revertir.
Estrategias para controlar y reducir los costos
Controlar los costos no significa recortar gastos de forma indiscriminada. Significa identificar qué partidas generan valor real para el negocio y cuáles pueden optimizarse sin afectar la calidad del servicio. Una gestión de costos inteligente combina revisión periódica, negociación con proveedores y adopción de herramientas que mejoren la eficiencia operativa.
Negociar tarifas con proveedores
Renegociar contratos de alquiler, ampliar acuerdos con cadenas hoteleras o consolidar volumen con aerolíneas puede reducir los costos directos de forma sostenida.
Revisar los contratos de software
Las suscripciones tecnológicas que no se usan plenamente son costos fijos que no generan valor. Evaluar periódicamente qué herramientas realmente se utilizan evita gastos innecesarios.
Prorratear bien los costos indirectos
Distribuir los costos generales de forma precisa entre los servicios evita que algunos productos parezcan más rentables de lo que son, lo que lleva a decisiones de precios equivocadas.
Automatizar procesos repetitivos
La automatización de reservas, facturación y seguimiento de clientes reduce las horas de trabajo dedicadas a tareas administrativas, lo que disminuye el costo por reserva gestionada.
Mantener los costos bajo control también requiere medir con regularidad. Comparar el costo real de cada periodo con el presupuestado, identificar desviaciones y analizar sus causas es el ciclo básico que sostiene una gestión financiera sana. Sin ese seguimiento, incluso una buena estructura de costos pierde utilidad con el tiempo.
Preguntas frecuentes
¿Cuáles son los costos fijos más comunes de una agencia de viajes?
Los costos fijos más habituales en una agencia de viajes son el alquiler del local o la oficina, los salarios del equipo con contrato fijo, las suscripciones a software de reservas y CRM, el seguro de responsabilidad civil profesional, las licencias y registros legales y los servicios básicos como internet y teléfono. Estos gastos se mantienen constantes independientemente del número de ventas que registre la agencia en el mes.
¿Qué diferencia hay entre costos directos e indirectos en una agencia?
Un costo directo es aquel que puede asignarse con precisión a un servicio o paquete específico, como el vuelo, el alojamiento o el traslado contratado para un viaje concreto. Un costo indirecto, en cambio, beneficia a toda la operación sin poder vincularse a un servicio en particular, como el salario del personal administrativo o el alquiler de la oficina. La diferencia radica en la trazabilidad: si puedes decir con exactitud a qué servicio pertenece ese gasto, es directo; si se distribuye entre varios, es indirecto.
¿Cómo influyen los costos variables en el precio de un paquete turístico?
Los costos variables forman parte del costo unitario de producción de cada paquete. Comisiones al agente de ventas, tasas de pasarelas de pago y cargos por emisión en sistemas GDS son ejemplos que se suman a los servicios externos para calcular el costo total por viajero. Si estos costos variables no se incluyen correctamente en el precio, la agencia puede cerrar ventas que parecen rentables, pero que en realidad generan pérdidas operativas por reserva.
¿Qué es el punto de equilibrio y cómo se calcula en una agencia de viajes?
El punto de equilibrio es el número de reservas o el volumen de ventas que la agencia necesita alcanzar para que sus ingresos cubran exactamente todos sus costos, sin generar ni pérdida ni ganancia. Se calcula dividiendo los costos fijos totales del periodo entre el margen de contribución unitario, que es la diferencia entre el precio de venta de un servicio y sus costos variables. Este indicador permite saber con antelación cuánto debe vender la agencia solo para sobrevivir, antes de planificar cualquier objetivo de crecimiento.
¿Por qué algunas agencias no son rentables a pesar de vender mucho?
El volumen de ventas no garantiza rentabilidad. Una agencia puede cerrar muchas reservas y aun así perder dinero si sus costos variables por transacción son elevados, si los costos fijos consumen una proporción demasiado alta de los ingresos o si los márgenes de contribución por servicio son insuficientes. El problema más frecuente es no incluir todos los costos en el precio de venta, lo que genera márgenes reales más bajos de los que aparecen en los registros contables básicos.
¿Qué son los costos semivariables en una agencia de viajes?
Los costos semivariables combinan una parte fija que se paga siempre con una parte variable que crece según la actividad. El ejemplo más claro en una agencia es el salario de un agente de ventas que recibe una base mensual fija más comisiones proporcionales a sus cierres. Identificar correctamente estos costos es importante porque, si se contabilizan solo como fijos, se subestima su impacto real en los periodos de alta actividad.
¿Cómo se distribuyen los costos indirectos entre los servicios de una agencia?
La distribución de costos indirectos se realiza mediante criterios de prorrateo. Los más utilizados son el número de reservas procesadas por línea de negocio, el tiempo de dedicación del personal a cada tipo de servicio o el porcentaje de ingresos que representa cada producto sobre el total de la agencia. El criterio elegido debe reflejar de forma razonable cómo se consume realmente cada recurso compartido, ya que una distribución arbitraria distorsiona el análisis de rentabilidad por servicio.
Conclusión
La estructura de costos de una agencia de viajes no es un ejercicio contable secundario: es la base sobre la que se toman decisiones de precios, planificación y crecimiento. Distinguir entre costos fijos, variables, directos e indirectos te da una visión completa de qué financia cada euro que entra por ventas y qué parte queda como utilidad real.
Con esa claridad puedes calcular el punto de equilibrio de tu operación, ajustar los márgenes de cada paquete y detectar qué partidas de gasto se pueden optimizar sin comprometer la calidad del servicio. Aplicar estos conceptos de forma sistemática, revisando los números cada mes, es lo que separa a una agencia que crece de una que reacciona tarde a los problemas financieros.
Si quieres seguir profundizando en la gestión financiera del sector turístico, en este sitio web encontrarás más contenidos que te ayudarán a entender las finanzas del turismo con la misma claridad y profundidad que has visto aquí.
También te puede interesar:
¿Cómo calcular el costo de un paquete turístico?
Contabilidad de centros recreativos
¿Qué son las tasas portuarias y cómo funcionan?
Punto de equilibrio de un tour: La cuenta que todo operador debe hacer
El balance general de una agencia de viajes
Glosario de términos contables para agencias de viajes
Contabilidad de zoológicos: ¿Cómo funciona?