Cuando importas mercancías bajo perfeccionamiento activo, la aduana te concede algo valioso: no pagar aranceles de entrada. Pero esa ventaja viene con una condición que muchos subestiman. Hay un plazo concreto para que esas mercancías salgan del país transformadas, y si ese tiempo se agota sin que hayas actuado, la deuda tributaria aparece sola. ¿Sabes exactamente cuánto tiempo tienes?
¿Qué es el régimen de perfeccionamiento activo?
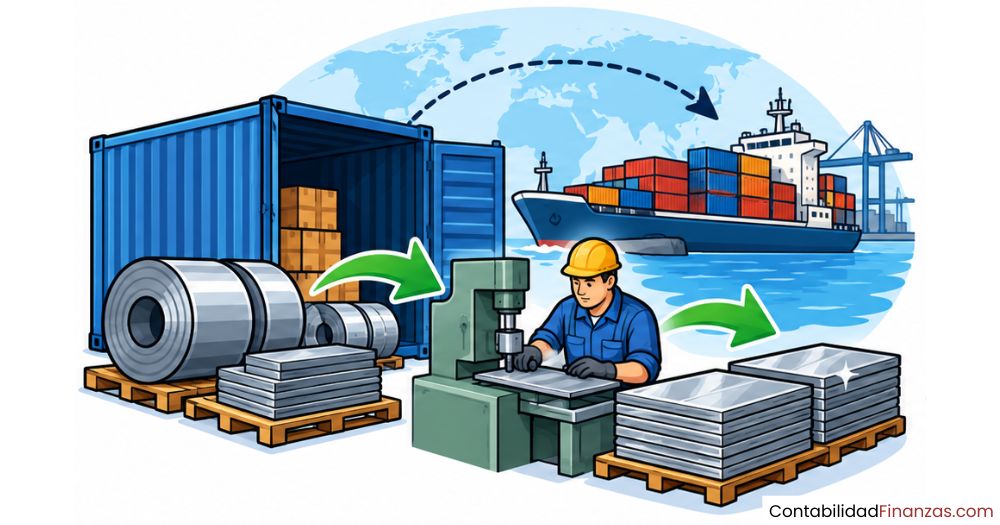
El régimen de perfeccionamiento activo es un régimen aduanero especial que permite importar mercancías de países terceros sin pagar aranceles ni otros tributos de importación en el momento del ingreso. La condición es clara: esas mercancías deben ser sometidas a un proceso de transformación, elaboración o reparación dentro del territorio aduanero, y el resultado —llamado producto compensador— debe ser reexportado dentro de un plazo establecido por la autoridad aduanera competente.
Este régimen existe porque los países quieren facilitar que sus industrias accedan a insumos extranjeros sin asumir el coste fiscal de la importación definitiva. En términos sencillos: la aduana confía en que vas a cumplir tu parte del trato —transformar y reexportar—, y por eso suspende el cobro de los derechos hasta que quede claro si los pagas o no. Si reexportas a tiempo, esos derechos nunca se devengan. Si no lo haces, la deuda nace automáticamente.
¿Cuál es el plazo máximo para reexportar?
No existe un plazo universal único. Cada país o bloque aduanero fija su propio límite legal, y ese límite no puede superarse bajo ninguna circunstancia, aunque la operación de transformación no haya concluido. Lo que sí tienen en común todas las legislaciones es el principio de base: el plazo empieza desde que la mercancía entra legalmente al territorio y la autoridad aduanera lo registra, no desde que comienza la transformación física.
En la práctica, la autorización aduanera es el documento clave: en ella se especifica el plazo concreto aprobado para esa operación. Si la autorización contempla un periodo menor al máximo legal, ese periodo aprobado es el que rige. Solo si se solicita y aprueba una prórroga, el plazo puede ampliarse, sin sobrepasar nunca el techo que fija la ley.
| Jurisdicción | Plazo máximo legal | Cómputo desde | ¿Admite prórroga? |
|---|---|---|---|
| Perú (SUNAT) | 24 meses | Fecha del levante | Sí, renovando la garantía antes del vencimiento |
| Bolivia (RITEX) | 360 días calendario | Fecha de aceptación de la declaración | Sí, hasta 180 días adicionales |
| Unión Europea (CAU) | Fijado en la autorización (validez máx. de la autorización: 3 años) | Fecha de inclusión en el régimen | Sí, con justificación válida ante la aduana |
| España (normativa histórica) | 2 años como regla general | Fecha de importación | Sí, con solicitud justificada ante la aduana matriz |
| Costa Rica | Establecido en el reglamento de cada caso | Fecha de entrada al régimen | Sí, según condiciones del reglamento aplicable |
Cómputo del plazo: ¿Desde cuándo empieza a contar?
El punto de partida del plazo no es arbitrario: la fecha del levante —o de aceptación de la declaración aduanera, según la legislación— marca el inicio oficial del régimen. El levante es el acto por el cual la autoridad aduanera autoriza al beneficiario a retirar la mercancía y usarla en el proceso de transformación. Desde ese momento, el contador corre de forma ininterrumpida, incluso durante fines de semana, festivos o paradas de producción.
Esto tiene una implicación práctica muy concreta: el tiempo de producción, los retrasos logísticos y los imprevistos industriales no suspenden el plazo. Por eso, antes de incluir mercancías en el régimen, conviene calcular si el ciclo completo de transformación y exportación cabe holgadamente dentro del límite autorizado. Si hay riesgo de ajuste, lo correcto es pedir la prórroga antes de que el plazo original venza.
¿Varía el plazo según el país o la jurisdicción?
Sí, de forma significativa. Cada marco legal establece su propio techo, y esa diferencia puede ser determinante para empresas que operan en varias jurisdicciones. En Perú, la Ley General de Aduanas fija el máximo en 24 meses desde el levante, con la posibilidad de prórrogas automáticas si se renueva la garantía antes del vencimiento. En Bolivia, el régimen RITEX contempla 360 días calendario desde la aceptación de la declaración, con una prórroga posible de hasta 180 días adicionales otorgada por el Viceministerio de Comercio.
En la Unión Europea, el Código Aduanero de la Unión (CAU) no fija un plazo de reexportación único: la autorización aduanera determina el periodo concreto para cada operación. Lo que sí establece el CAU es que el periodo de validez de la propia autorización no puede superar tres años desde que surte efecto, salvo mercancías específicas sujetas a límites más cortos. Esto significa que, dentro de ese marco, la aduana y el operador negocian el plazo ajustado a la naturaleza del proceso productivo.
¿Se puede prorrogar el plazo de reexportación?
Sí, pero con condiciones. La prórroga no es automática ni indefinida: requiere que el beneficiario la solicite antes de que venza el plazo original, y que la autoridad aduanera considere válidas las razones presentadas. Actuar una vez que el plazo ya ha expirado no tiene efectos retroactivos: si no pediste la prórroga a tiempo, el incumplimiento ya se ha producido y las consecuencias fiscales son inevitables.
Requisitos para solicitar una prórroga
Los requisitos concretos varían según la jurisdicción, pero en la mayoría de los marcos legales la solicitud debe presentarse antes del vencimiento del plazo vigente y acompañarse de una justificación que explique por qué la operación no puede concluirse dentro del periodo original. Las aduanas suelen considerar válidas razones como retrasos productivos imprevistos, problemas de suministro de materiales o circunstancias de fuerza mayor documentadas.
En Perú, la prórroga se aprueba de forma automática con la sola renovación de la garantía, sin necesidad de presentar una justificación adicional, siempre que esa renovación se realice antes del vencimiento. La garantía vigente es la condición necesaria y suficiente para que la prórroga surta efecto dentro del límite de 24 meses. Si la garantía vence antes de presentar la renovación, la prórroga no opera.
Límites que no puede superar la prórroga
Aunque se apruebe una prórroga, el plazo total acumulado nunca puede superar el máximo legal establecido para ese régimen en esa jurisdicción. En Bolivia, el plazo inicial de 360 días puede ampliarse hasta 180 días más, lo que fija el techo absoluto en 540 días desde la aceptación de la declaración. En Perú, el techo es siempre 24 meses desde el levante, independientemente de cuántas renovaciones de garantía se hayan realizado.
⏱️ Resumen de plazos y prórrogas por jurisdicción
🇵🇪 Perú
Plazo máximo: 24 meses desde el levante
Prórroga automática renovando garantía antes del vencimiento. Techo insuperable: 24 meses.
🇧🇴 Bolivia
Plazo máximo: 360 días calendario
Prórroga hasta 180 días adicionales. Techo absoluto: 540 días desde la declaración.
🇪🇺 Unión Europea
Plazo: Según autorización aduanera
Validez máxima de la autorización: 3 años. Prórroga con justificación válida ante la aduana.
¿Qué pasa si no reexportas dentro del plazo?
Las consecuencias son inmediatas y automáticas. Al día siguiente del vencimiento del plazo, nace la deuda aduanera: la empresa debe pagar todos los derechos arancelarios y tributos que estaban suspendidos desde la entrada de la mercancía, más los intereses compensatorios calculados desde esa fecha original de ingreso. No se trata de una multa adicional, sino del cobro de lo que nunca se pagó, con el coste financiero que ese tiempo sin pago genera.
A eso pueden sumarse consecuencias administrativas. En muchas jurisdicciones, el incumplimiento del plazo constituye una infracción aduanera que puede acarrear sanciones económicas independientes de la deuda tributaria, restricciones para acceder a regímenes especiales en el futuro o incluso la revisión de las garantías constituidas. La autoridad aduanera puede ejecutar esa garantía para recuperar los importes pendientes sin necesidad de iniciar un procedimiento ejecutivo separado.
⚠️ Consecuencias del incumplimiento del plazo
- Nacimiento automático de la deuda aduanera: Se devengan todos los aranceles y tributos suspendidos desde la fecha de entrada original.
- Intereses compensatorios: Se calculan sobre el importe de la deuda desde la fecha de levante hasta el momento del pago efectivo.
- Ejecución de la garantía: La autoridad aduanera puede ejecutar la garantía constituida para recuperar el importe adeudado.
- Infracción administrativa: En varias jurisdicciones, superar el plazo sin haber solicitado prórroga constituye una infracción formal con sanción adicional.
- Restricción de acceso a regímenes especiales: El historial de incumplimientos puede limitar la capacidad de la empresa para acceder a regímenes suspensivos en el futuro.
Por eso, el control del plazo no es una tarea puntual: debe integrarse en la gestión ordinaria de la contabilidad aduanera de cualquier empresa que opere bajo este régimen. Llevar un registro actualizado de cada declaración, con su fecha de levante y su vencimiento, es la medida más sencilla y eficaz para evitar que un descuido genere una deuda que podría haberse evitado con una simple solicitud de prórroga a tiempo. Si necesitas conocer también qué garantías exige la aduana en este régimen, en el artículo sobre qué garantías exige la aduana en perfeccionamiento activo encontrarás esa información de forma detallada.
¿Cómo se ultima el régimen de perfeccionamiento activo?
La ultimación es el acto por el que el régimen de perfeccionamiento activo se cierra formalmente. No basta con que la mercancía haya salido del territorio: la aduana debe admitir la declaración que documenta esa salida dentro del plazo vigente. Si la declaración de reexportación se numera dentro de ese plazo, el régimen queda ultimado aunque la mercancía cruce físicamente la frontera días después, siempre que la salida efectiva también se produzca antes del vencimiento.
La contabilidad aduanera de la empresa debe reflejar con precisión cada uno de estos hitos: la fecha de inclusión en el régimen, el estado de la transformación, los descargos parciales realizados y el vencimiento pendiente. Un control documental ordenado es lo que permite demostrar, ante cualquier revisión, que el régimen se ha ultimado correctamente y dentro del plazo autorizado.
Formas válidas de ultimar el régimen
La reexportación del producto compensador es la forma más habitual de ultimación, pero no la única. La legislación reconoce varias vías válidas para cerrar el régimen sin incurrir en deuda aduanera. Conocerlas permite tomar decisiones más flexibles cuando la reexportación no es posible o conveniente en ese momento concreto.
📋 Formas de ultimar el régimen de perfeccionamiento activo
- Reexportación del producto compensador: La salida definitiva del territorio aduanero del producto resultante de la transformación. Es la forma ordinaria y más habitual.
- Reexportación de la mercancía sin perfeccionar: Si por alguna razón el proceso no pudo completarse, se puede reexportar la mercancía original en su estado de entrada, aunque esto requiere reconocimiento físico obligatorio en muchas jurisdicciones.
- Despacho a libre práctica: El operador puede optar por importar definitivamente la mercancía o el producto compensador, pagando en ese momento los derechos que estaban suspendidos.
- Destrucción por caso fortuito o fuerza mayor: Si la mercancía se destruye por causas ajenas al operador dentro del plazo autorizado, el régimen puede ultimarse sin deuda, previa comunicación y documentación ante la autoridad aduanera.
- Ingreso a zonas francas o depósitos aduaneros: En algunas jurisdicciones, el ingreso de las mercancías a una zona franca o depósito aduanero dentro del plazo equivale a la ultimación del régimen.
Diferencia entre reexportación y exportación de productos compensadores
Aunque en la práctica suelen coincidir, existe una distinción conceptual relevante. La reexportación implica la salida del territorio de mercancías que no han sido transformadas o que se devuelven en su estado original. La exportación de productos compensadores, en cambio, se refiere a la salida del producto resultante de la operación de perfeccionamiento: ya no es la mercancía que entró, sino el bien transformado que incorpora valor añadido. Ambas ultimaron el régimen, pero se documentan de forma diferente ante la aduana.
Esta diferencia importa porque el documento aduanero que ampara cada operación es distinto, y la declaración incorrecta puede generar inconsistencias en el descargo de la cuenta corriente del régimen. Llevar correctamente esta distinción en los registros contables de la empresa evita discrepancias que luego son difíciles de justificar ante una inspección aduanera.
Preguntas frecuentes
¿Cuál es el plazo máximo para reexportar en perfeccionamiento activo?
El plazo máximo depende de la legislación de cada país. En Perú, la Ley General de Aduanas establece un máximo de 24 meses contados desde la fecha del levante. En Bolivia, el régimen RITEX contempla 360 días calendario desde la aceptación de la declaración, con posibilidad de prórroga hasta 180 días adicionales. En la Unión Europea, el plazo se determina en la autorización aduanera individual, dentro del límite de validez de esa autorización, que con carácter general no puede superar los tres años desde su entrada en vigor. En todos los casos, superar ese límite genera automáticamente la deuda aduanera sobre los tributos suspendidos.
¿Desde qué fecha empieza a contarse el plazo de reexportación?
El plazo comienza en la fecha que marca oficialmente la entrada de la mercancía al régimen. En la mayoría de las legislaciones, ese momento es la fecha del levante, es decir, el acto por el que la autoridad aduanera autoriza al beneficiario a retirar la mercancía y destinarla al proceso de transformación. En algunas jurisdicciones, como Bolivia, el punto de partida es la fecha de aceptación de la declaración de mercancías. En cualquier caso, ese contador corre de forma ininterrumpida desde ese instante, sin que los paros de producción, festivos ni imprevistos operativos lo suspendan.
¿Qué ocurre si el plazo de perfeccionamiento activo vence sin reexportar?
Al día siguiente del vencimiento, nace automáticamente la deuda aduanera. Esto implica que la empresa debe pagar todos los aranceles y tributos que estaban suspendidos desde la entrada de la mercancía, más los intereses compensatorios calculados desde esa fecha de ingreso original. Además, el incumplimiento puede constituir una infracción administrativa con sanciones económicas independientes, y la autoridad aduanera está habilitada para ejecutar la garantía constituida al inicio del régimen para recuperar los importes adeudados sin necesidad de un procedimiento judicial previo.
¿Cuántas veces se puede prorrogar el plazo en perfeccionamiento activo?
El número de prórrogas permitidas varía según la jurisdicción, pero en todos los casos existe un techo legal que no puede superarse independientemente de cuántas solicitudes se aprueben. En Perú, el plazo puede renovarse mediante la renovación de la garantía, siempre que el total acumulado no supere los 24 meses desde el levante. En Bolivia, solo se admite una prórroga de hasta 180 días adicionales. En la Unión Europea, la aduana puede autorizar ampliaciones con justificación válida, pero el periodo de validez de la autorización tiene su propio límite. Lo importante es que la solicitud de prórroga siempre se presente antes de que el plazo vigente expire.
¿Qué es la ultimación del régimen de perfeccionamiento activo?
La ultimación es el cierre formal del régimen. Se produce cuando el beneficiario da a las mercancías o a los productos compensadores uno de los destinos aduaneros autorizados —generalmente la reexportación— dentro del plazo vigente, y la autoridad aduanera admite la declaración correspondiente. Una vez ultimado el régimen, los derechos arancelarios suspendidos dejan de exigirse y la operación queda registrada como cerrada en la cuenta corriente del régimen. Si el régimen no se ultima correctamente, la deuda nace y la garantía puede ejecutarse para cubrir el importe pendiente.
¿La garantía aduanera tiene relación con el plazo de reexportación?
Sí, de forma directa. La garantía se constituye al inicio del régimen por un importe equivalente a los tributos suspendidos, y su vigencia debe cubrir al menos el plazo autorizado para la reexportación. En Perú, la prórroga del plazo se formaliza precisamente mediante la renovación de esa garantía antes del vencimiento: si la garantía expira sin ser renovada, el plazo tampoco se prorroga. En otros contextos, la garantía también puede ser ejecutada por la autoridad aduanera si la deuda nace por incumplimiento del plazo, lo que convierte la correcta gestión de la garantía en una pieza clave del control del régimen.
¿Puede transferirse el régimen a un tercero dentro del plazo?
En muchas jurisdicciones, sí. La legislación peruana, por ejemplo, permite la transferencia automática de las mercancías admitidas temporalmente a un segundo beneficiario, pero únicamente por una sola vez y previa comunicación a la autoridad aduanera. Ese segundo beneficiario asume todas las obligaciones del régimen, incluida la obligación de reexportar dentro del plazo restante, que en ningún caso puede extenderse más allá del máximo legal contado desde la fecha del levante original. La transferencia no reinicia el contador: el plazo sigue corriendo desde el primer día, independientemente de cuántas veces cambie el titular.
Conclusión
El plazo máximo para reexportar en perfeccionamiento activo no es un detalle administrativo menor: es la condición que determina si los tributos suspendidos al inicio del régimen se convierten o no en una deuda real. Cada jurisdicción fija su propio techo legal —24 meses en Perú, 360 días en Bolivia, el periodo establecido en la autorización en la Unión Europea—, y ese límite no admite excepciones una vez superado.
Lo que has visto aquí te permite entender cómo se computa el plazo, cuándo y cómo solicitar una prórroga, qué formas válidas existen para ultimar el régimen y qué consecuencias concretas acarrea el incumplimiento. Aplicar este conocimiento en la práctica es tan sencillo como mantener un registro actualizado de cada declaración activa, con su fecha de levante y su vencimiento visible, y actuar antes de que el plazo expire.
Si el comercio exterior forma parte de tu día a día profesional o académico, este sitio web tiene mucho más contenido para ayudarte a dominar la contabilidad aduanera paso a paso. Cada artículo está pensado para que entiendas el tema con claridad, sin rodeos ni tecnicismos innecesarios.
También te puede interesar:
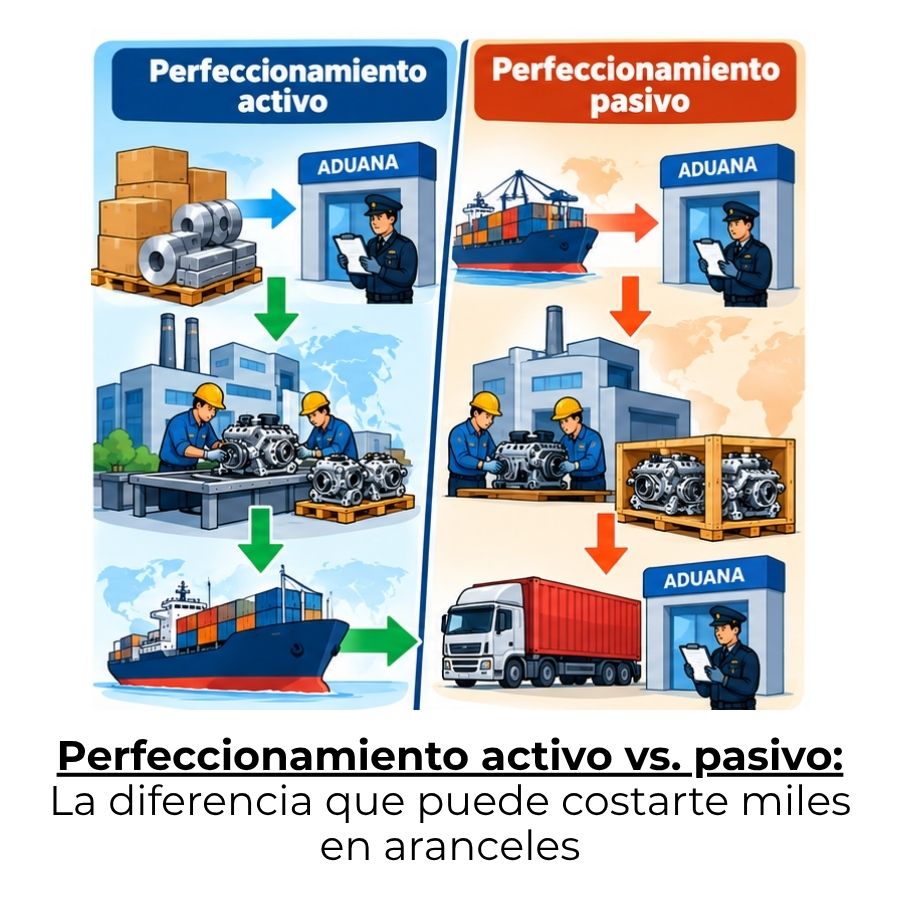
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo
¿Qué es un agente aduanal y qué hace?
¿Cuántos dígitos debe tener una fracción arancelaria?
¿Cómo saber la fracción arancelaria de un producto?

Contabilización de aranceles e impuestos aduaneros
¿Qué garantías exige la aduana en perfeccionamiento activo?
¿Qué hacer si la aduana retiene tu mercancía?