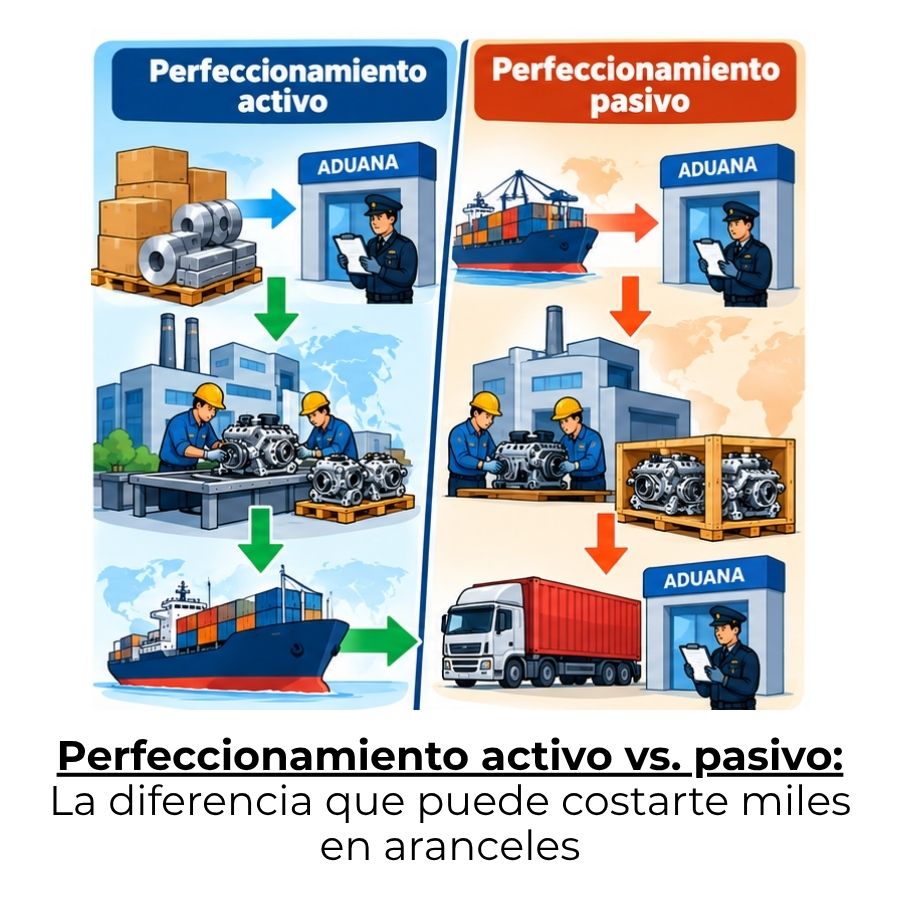
El perfeccionamiento activo permite importar mercancías de terceros países para transformarlas dentro de la Unión Europea y exportar el resultado sin pagar aranceles en la entrada. El perfeccionamiento pasivo funciona al revés: exportas mercancías de la UE, las transformas o reparas fuera y las reimportas pagando aranceles solo sobre el valor añadido en el exterior. Son regímenes opuestos que responden a necesidades de producción distintas.
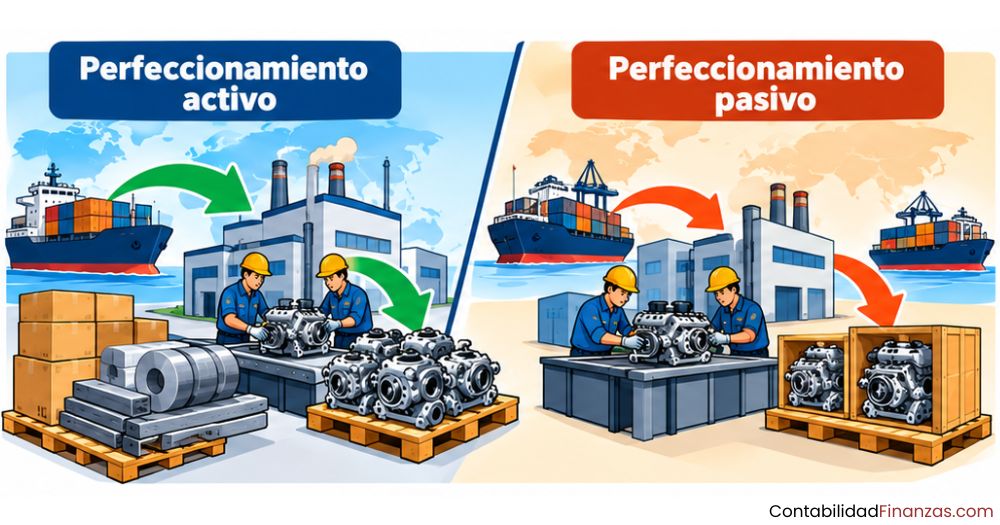
¿Qué son los regímenes de perfeccionamiento aduanero?
Dentro del comercio internacional, no todas las mercancías entran o salen de un territorio con el mismo tratamiento fiscal. Los regímenes de perfeccionamiento son modalidades especiales que permiten transformar, elaborar o reparar mercancías sin aplicar los derechos de importación habituales, siempre que se cumplan los requisitos establecidos por la normativa aduanera de la Unión Europea.
Estos regímenes existen porque gravar con aranceles plenos una mercancía que solo entra o sale de forma temporal para ser procesada sería económicamente incoherente. La lógica es que el arancel recaiga sobre lo que realmente se incorpora al mercado de la UE, no sobre flujos de transformación que tienen como destino final otro territorio o que regresan en una forma diferente.
Su lugar dentro de los regímenes especiales de la UE
El Código Aduanero de la Unión, establecido por el Reglamento (UE) 952/2013, reconoce varios tipos de regímenes aduaneros especiales: el depósito, el tránsito, la importación temporal, el destino final y los dos regímenes de perfeccionamiento. Todos ellos comparten un rasgo: se aplican a mercancías que no van a seguir el circuito de importación o exportación definitiva estándar.
Los regímenes de perfeccionamiento ocupan un papel particular porque están pensados específicamente para operaciones de transformación productiva. No se trata de almacenar ni de transitar, sino de procesar: fundir, coser, reparar, ensamblar, tratar o elaborar de cualquier forma la mercancía para obtener un producto diferente o mejorado.
¿Qué significa «perfeccionamiento» en aduanas?
En el lenguaje aduanero, «perfeccionamiento» no hace referencia a mejorar algo en sentido vago: tiene un significado técnico muy preciso. Se entiende como cualquier operación de transformación, elaboración, reparación o mantenimiento que una mercancía recibe antes de volver a circular en el mercado de destino. El resultado de esa operación recibe el nombre de «producto compensador».
«Perfeccionamiento» en aduanas designa cualquier operación de transformación, elaboración o reparación cuyo resultado, el producto compensador, determina el tratamiento fiscal aplicable en el momento de la ultimación del régimen.
Perfeccionamiento activo: definición y funcionamiento
El perfeccionamiento activo permite que mercancías procedentes de países no pertenecientes a la Unión Europea entren en el territorio aduanero de la UE con suspensión de los derechos de importación, esto es, sin pagar aranceles ni IVA en ese momento, siempre que el objetivo sea transformarlas, elaborarlas o repararlas para después reexportarlas fuera de la Unión.
La suspensión no es una exención definitiva: se mantiene en vigor mientras la mercancía permanece dentro del régimen. Si el producto compensador se reexporta correctamente dentro del plazo autorizado, la deuda arancelaria se extingue. Si no se reexporta, los derechos de importación se liquidan como si la mercancía hubiera sido despachada a libre práctica desde el principio.
¿Cómo funciona el perfeccionamiento activo paso a paso?
- Solicitud de autorización: La empresa presenta la solicitud ante la autoridad aduanera competente antes de iniciar la operación.
- Importación con suspensión: La mercancía entra en la UE sin pagar aranceles. Se le asigna un plazo de permanencia dentro del régimen.
- Transformación: Se realizan las operaciones de fabricación, elaboración o reparación dentro del territorio aduanero de la Unión.
- Reexportación: El producto compensador sale de la UE. En ese momento, el régimen queda ultimado y los derechos suspendidos se extinguen.
- Ultimación y control: La aduana verifica que los coeficientes de rendimiento declarados coinciden con la cantidad de producto reexportado.
¿Cómo opera el sistema IM/EX y el sistema EX/IM?
Dentro del perfeccionamiento activo existen dos modalidades operativas según el orden en que se producen los movimientos de la mercancía. Conocerlas es útil porque determinan cuándo se produce la obligación fiscal y qué garantías se exigen.
- Sistema IM/EX (importación antes que exportación): La mercancía extracomunitaria entra primero en la UE bajo el régimen y, una vez transformada, se reexporta. Es la modalidad más habitual y exige la constitución de una garantía ante la aduana.
- Sistema EX/IM (exportación anticipada): Se exporta el producto compensador obtenido de mercancías equivalentes antes de que llegue la mercancía de terceros países que lo sustituirá. Permite una planificación productiva más flexible, pero requiere que la aduana autorice expresamente esa secuencia invertida.
Ejemplos prácticos del perfeccionamiento activo
Los ejemplos concretos ayudan a fijar la lógica del régimen. Piensa en una empresa española que importa rollos de tela de India sin pagar aranceles, los convierte en prendas de ropa en sus instalaciones y después las exporta a Estados Unidos. Al no despachar la materia prima a libre práctica, el arancel nunca se devenga, porque la mercancía cumple su función de transformación y sale del territorio de la UE.
Sector textil
Importa tejidos de Asia, confecciona prendas en España y las exporta a Norteamérica o Latinoamérica. Sin aranceles sobre la materia prima.
Industria electrónica
Importa componentes electrónicos de terceros países, los ensambla en un producto terminado dentro de la UE y lo reexporta al mercado global.
Agroalimentario
Importa materias primas para elaborar conservas o bebidas que se destinan íntegramente a mercados extracomunitarios, sin tributar en la entrada.
Perfeccionamiento pasivo: definición y funcionamiento
El perfeccionamiento pasivo sigue la lógica contraria: permite que mercancías que ya pertenecen a la Unión Europea salgan temporalmente hacia un país tercero para ser transformadas, reparadas o procesadas allí, y regresen después al territorio de la UE pagando aranceles únicamente sobre el valor que se añadió en el exterior, no sobre el valor total del producto reimportado.
Este régimen es especialmente útil cuando una empresa necesita aprovechar procesos industriales, mano de obra especializada o tecnología disponible fuera de la Unión Europea, sin renunciar al origen comunitario de sus bienes ni soportar la carga arancelaria que correspondería a una importación ordinaria al regresar.
¿Cómo funciona el perfeccionamiento pasivo paso a paso?
- Autorización previa: La empresa obtiene la autorización de la autoridad aduanera antes de exportar la mercancía. Se establece el plazo de retorno.
- Exportación temporal: La mercancía comunitaria sale hacia el país tercero bajo el régimen, con toda la documentación acreditativa de su origen en la UE.
- Transformación en el exterior: El tercero realiza la reparación, elaboración o proceso acordado en su instalación fuera de la Unión.
- Reimportación: El producto compensador regresa a la UE. En la aduana se declara el valor añadido en el exterior, que es la base del cálculo arancelario.
- Liquidación parcial: El arancel se aplica únicamente sobre la diferencia entre el valor del producto reimportado y el valor de la mercancía que salió inicialmente.
¿Cómo se calcula el arancel en la reimportación?
Al reimportar el producto compensador, la base imponible del arancel no es el valor total del bien, sino el valor añadido generado fuera de la Unión Europea. En términos prácticos, eso equivale a la diferencia entre el valor del producto compensador en el momento de la reimportación y el valor de la mercancía que se exportó temporalmente.
Ejemplo de cálculo simplificado
Una empresa envía una máquina valorada en 20.000 € a Marruecos para su reparación. Al regresar, el valor total del bien ya reparado es de 23.500 €.
Valor añadido en el exterior: 3.500 €
El arancel se aplica únicamente sobre esos 3.500 €, no sobre los 23.500 € totales. El ahorro puede ser muy relevante según el tipo arancelario aplicable.
Ejemplos prácticos del perfeccionamiento pasivo
Una empresa de maquinaria industrial envía motores a Turquía para que sean reparados por un proveedor especializado. Al regresar los motores ya reparados, solo tributa sobre el coste de la reparación realizada fuera. Otro ejemplo habitual es el de fabricantes de calzado que envían piezas ya cortadas a países con menor coste de costura: reciben el producto terminado y pagan arancel exclusivamente sobre el trabajo exterior.
¿Cuál es la diferencia entre perfeccionamiento activo y pasivo?
La diferencia fundamental radica en el punto de partida de la mercancía y en la dirección del movimiento. En el perfeccionamiento activo, la mercancía viene de fuera de la UE, se trabaja dentro y vuelve a salir como producto terminado. En el perfeccionamiento pasivo, la mercancía ya es comunitaria, sale temporalmente al exterior y regresa transformada. Son dos flujos opuestos que responden a necesidades productivas distintas.
Otra diferencia clave está en el tratamiento fiscal del producto al culminar la operación. En el perfeccionamiento activo, si todo sale correctamente reexportado, no se paga ningún arancel. En el perfeccionamiento pasivo, siempre se paga algo al reimportar, pero ese pago recae solo sobre lo que se generó fuera, no sobre el valor original de la mercancía comunitaria.
Cuadro comparativo: activo vs. pasivo de un vistazo
Para fijar las diferencias sin lugar a confusión, la siguiente tabla recoge los aspectos más relevantes de cada régimen de forma paralela. Úsala como referencia rápida antes de decidir qué régimen solicitar.
| Aspecto | Perfeccionamiento activo | Perfeccionamiento pasivo |
|---|---|---|
| Origen de la mercancía | País tercero (fuera de la UE) | Territorio de la UE |
| Dirección del movimiento inicial | Entra en la UE | Sale de la UE |
| Lugar de transformación | Dentro del territorio aduanero de la UE | Fuera del territorio aduanero de la UE |
| Movimiento final | Reexportación del producto compensador | Reimportación del producto compensador |
| Tratamiento arancelario | Suspensión total durante el régimen; sin arancel si se reexporta | Arancel solo sobre el valor añadido en el exterior |
| Suspensión de IVA | Sí, durante el período de permanencia bajo el régimen | No aplica en la salida; posible ajuste al reimportar |
| Modalidades | IM/EX y EX/IM | IM/EX e intercambios estándar |
| Autorización previa | Obligatoria | Obligatoria |
| Garantía aduanera | Exigida en sistema IM/EX | Exigida según condiciones del titular |
| Objetivo principal | Fomentar la manufactura y exportación en la UE | Favorecer la competitividad usando producción exterior |
Requisitos y autorización para ambos regímenes
Ninguno de los dos regímenes se puede aplicar de forma automática. Tanto el perfeccionamiento activo como el pasivo exigen una autorización previa por parte de la autoridad aduanera competente, que en España gestiona la Agencia Tributaria con base en el Código Aduanero de la Unión. La solicitud debe presentarse antes de iniciar cualquier operación bajo el régimen.
Para acceder a la autorización, el operador económico debe acreditar que la operación tiene una justificación económica real y que no perjudica los intereses legítimos de los productores de la Unión Europea. Además, debe garantizarse la trazabilidad completa de las mercancías desde su entrada o salida hasta la ultimación del régimen, lo que exige una gestión documental rigurosa.
- Establecimiento en el territorio aduanero de la UE: El solicitante debe tener su domicilio fiscal o sede reconocida dentro de la Unión para poder ser titular de la autorización.
- Justificación económica de la operación: La aduana exige demostrar que el régimen se utiliza por razones productivas reales, no para eludir el pago de derechos que corresponderían en condiciones normales.
- Cumplimiento de plazos: Cada autorización fija un período máximo para completar la operación y ultimarla. El incumplimiento genera la liquidación de los derechos suspendidos o aplazados.
- Constitución de garantía: En la mayoría de los casos, la aduana exige una garantía financiera que cubra la potencial deuda aduanera mientras el régimen está en vigor.
- Número EORI vigente: El operador debe disponer de su número de registro e identificación de operadores económicos de la Unión activo y en regla en el momento de la solicitud.
- Historial aduanero limpio: No haber tenido autorización similar anulada o revocada por incumplimiento durante el año anterior a la solicitud.
Documentación y número EORI
El número EORI (Economic Operators Registration and Identification) es el identificador único que permite a la aduana comunitaria reconocer a un operador económico en todas sus transacciones. Sin EORI vigente no es posible tramitar ninguna autorización de régimen especial, incluyendo ambos tipos de perfeccionamiento. Su obtención es un trámite previo indispensable para cualquier empresa que opere en comercio exterior dentro del espacio aduanero europeo.
La documentación que acompaña a la solicitud de autorización varía según el régimen y la complejidad de la operación, pero generalmente incluye la descripción detallada del proceso productivo, los coeficientes de rendimiento esperados, la identificación de las mercancías y el destino previsto del producto compensador. Una solicitud bien fundamentada reduce el tiempo de resolución y minimiza el riesgo de requerimientos adicionales por parte de la autoridad aduanera. Para profundizar en este ámbito, la sección de contabilidad aduanera ofrece una perspectiva más amplia sobre la gestión fiscal de las operaciones de comercio exterior.
Errores frecuentes al aplicar estos regímenes
Conocer los errores más habituales permite evitar contingencias que pueden derivar en liquidaciones inesperadas o en la pérdida de la autorización. El primero y más extendido es iniciar la operación antes de obtener la autorización: si la mercancía ya entró o salió sin que el régimen estuviese formalmente activo, no se puede acoger retroactivamente a la suspensión o reducción de derechos.
- Superar el plazo de ultimación: Cada autorización incluye un período máximo. Si la mercancía no se reexporta o reimporta dentro de ese plazo, la deuda arancelaria se liquida automáticamente, con posibles recargos e intereses.
- Coeficientes de rendimiento incorrectos: En el perfeccionamiento activo, declarar una proporción entre mercancía importada y producto compensador que no coincida con la realidad productiva puede generar inspecciones y regularizaciones.
- Confundir el régimen con una exportación o importación definitiva: Ambos regímenes son temporales por definición. Tratarlos contablemente como operaciones definitivas genera inconsistencias en las declaraciones aduaneras y en los registros fiscales.
- No identificar adecuadamente las mercancías: La trazabilidad documental es un requisito de control aduanero. Si no es posible vincular la mercancía de entrada o salida con el producto compensador, la autoridad puede considerar el régimen no ultimado correctamente.
- Solicitar el régimen equivocado: Aplicar perfeccionamiento activo cuando la operación corresponde al pasivo, o viceversa, puede parecer un error formal, pero tiene consecuencias fiscales reales: aranceles no declarados, garantías insuficientes o ultimaciones incorrectas.
⚠ Punto de atención
La confusión entre perfeccionamiento activo y pasivo no es solo conceptual: tiene efectos directos en la liquidación de aranceles, en las garantías exigidas y en los plazos de ultimación. Elegir el régimen correcto desde el principio es la base de una operativa aduanera eficiente y sin sorpresas.
Preguntas frecuentes
¿El perfeccionamiento activo suspende los aranceles de forma definitiva?
No. La suspensión de aranceles en el perfeccionamiento activo es condicional y temporal. Los derechos de importación quedan en suspenso mientras la mercancía permanece bajo el régimen, pero solo se extinguen definitivamente cuando el producto compensador se reexporta fuera del territorio aduanero de la Unión dentro del plazo establecido en la autorización. Si la mercancía se destina al mercado comunitario en lugar de reexportarse, se produce el devengo de los aranceles correspondientes como si se hubiera despachado a libre práctica desde el principio.
¿Qué pasa si no se reexporta la mercancía en el plazo autorizado?
Cuando se supera el plazo de ultimación sin haber reexportado el producto compensador ni ultimado el régimen por otra vía autorizada, la deuda aduanera se liquida. Esto significa que la empresa debe pagar los aranceles e impuestos que habría pagado si la mercancía hubiera entrado de forma definitiva, más los posibles recargos por demora. En casos de incumplimiento reiterado, la autoridad aduanera puede revocar la autorización, lo que impide acogerse al régimen durante un período determinado.
¿Puede una pyme acceder al régimen de perfeccionamiento activo o pasivo?
Sí. La normativa no excluye a las pequeñas y medianas empresas del acceso a estos regímenes. El tamaño de la empresa no es un criterio de exclusión, aunque en la práctica el cumplimiento de los requisitos documentales, la constitución de garantías y la gestión del control aduanero requieren cierta capacidad administrativa y asesoramiento especializado. Muchas pymes que operan en comercio exterior acceden a estos regímenes con el apoyo de agentes de aduanas o despachantes autorizados que gestionan la tramitación en su nombre.
¿Qué es el sistema de intercambios estándar en el perfeccionamiento pasivo?
El sistema de intercambios estándar es una modalidad especial dentro del perfeccionamiento pasivo que permite sustituir el producto compensador por un producto de reposición equivalente importado de un tercero, en lugar de reimportar exactamente el bien que salió. Se aplica principalmente en operaciones de reparación o mantenimiento donde el proveedor exterior entrega un bien ya reparado antes de recibir el defectuoso, o cuando la pieza original no puede recuperarse. Su uso requiere autorización expresa y está sujeto a condiciones específicas de equivalencia entre ambas mercancías.
¿Cuánto tiempo tiene la empresa para completar la operación de perfeccionamiento?
El plazo no es fijo ni universal: lo determina la autoridad aduanera en cada autorización según la naturaleza de la operación, el tipo de mercancía y el proceso productivo declarado. En términos generales, los plazos suelen ajustarse a la duración real del ciclo productivo o de reparación, y la empresa puede solicitar una prórroga motivada antes de que expire el período autorizado. La clave es no esperar a que el plazo venza para gestionarlo, ya que la ultimación tardía puede acarrear consecuencias fiscales aunque la reexportación o reimportación se haya producido.
¿Qué normativa europea regula ambos regímenes de perfeccionamiento?
Ambos regímenes están regulados principalmente por el Reglamento (UE) 952/2013 del Parlamento Europeo y del Consejo, que establece el Código Aduanero de la Unión, concretamente en su Título VII. Este reglamento se completa con el Reglamento Delegado (UE) 2015/2446 y el Reglamento de Ejecución (UE) 2015/2447, que desarrollan los aspectos procedimentales y técnicos. En España, la Orden PCI/933/2019 asigna las competencias de autorización entre las distintas unidades de la Agencia Tributaria para estos regímenes especiales. Puedes consultar la normativa actualizada directamente en el portal de la Agencia Tributaria dedicado a regímenes especiales aduaneros.
¿Es obligatorio constituir una garantía para solicitar la autorización?
En la mayoría de los casos, sí. La normativa aduanera de la Unión exige que el titular del régimen constituya una garantía que cubra la potencial deuda aduanera que se generaría si el régimen no se ultimara correctamente. El importe de la garantía depende del valor de la mercancía y del tipo arancelario aplicable. En determinadas circunstancias, la autoridad aduanera puede dispensar de esta obligación cuando el titular acredita un historial de cumplimiento sólido y la operación presenta un riesgo fiscal reducido, pero la dispensa no es automática y debe solicitarse de forma expresa.
Conclusión
El perfeccionamiento activo y el pasivo son dos regímenes aduaneros que comparten el objetivo de reducir la carga arancelaria en operaciones de transformación, pero lo hacen desde direcciones opuestas. Uno trae mercancía de fuera para trabajarla aquí; el otro envía mercancía propia al exterior para que regrese mejorada. Entender esa diferencia de raíz te permite identificar desde el principio cuál corresponde a tu operación.
Tanto si tu empresa importa materiales para fabricar un producto destinado a la exportación como si necesitas reparar equipos fuera de la UE, el paso decisivo es el mismo: solicitar la autorización correcta antes de mover la mercancía, asegurarte de cumplir los plazos y mantener una trazabilidad documental impecable. Con esos tres elementos bajo control, ambos regímenes funcionan como herramientas reales de ahorro y competitividad.
La operativa aduanera tiene muchas más capas que las que cubre un solo concepto. Si quieres seguir construyendo tu base de conocimiento en este ámbito, en este sitio web encontrarás más contenidos sobre regímenes especiales, declaraciones aduaneras y gestión fiscal del comercio exterior que te ayudarán a avanzar con seguridad.
También te puede interesar:
¿Cuánto tiempo dura el trámite de nacionalización?
Requisitos para operar como agente aduanal en México
Plazo límite de reexportación de mercancías bajo perfeccionamiento activo
Ajustes al valor de transacción aduanero
¿Cómo obtener el certificado de origen para exportar?
¿Cómo se paga el arancel en una importación temporal?
¿Cómo verificar que tu agente aduanal está autorizado?