El perfeccionamiento activo es un régimen aduanero especial que permite importar mercancías de países fuera de la Unión Europea sin pagar aranceles ni IVA, siempre que esas mercancías se transformen y el producto resultante se exporte. Si te estás acercando a la contabilidad aduanera, este es uno de los primeros conceptos que debes dominar con claridad.

¿Qué es el perfeccionamiento activo?
El perfeccionamiento activo es uno de los regímenes aduaneros especiales que recoge el Código Aduanero de la Unión (CAU), y su funcionamiento gira en torno a una idea central: cuando una empresa importa mercancías para transformarlas y exportar el resultado, no tiene sentido que soporte el coste de los aranceles desde el primer momento. Este régimen resuelve exactamente eso.
Bajo este régimen, las mercancías procedentes de países no pertenecientes a la Unión Europea pueden entrar en el territorio aduanero comunitario sin que se exijan derechos de importación ni IVA en el momento de la entrada. La condición fundamental es que esas mercancías se sometan a operaciones de transformación, elaboración o reparación y que el producto resultante se exporte fuera de la UE.
Definición según el Código Aduanero de la Unión
El Reglamento (UE) 952/2013, que establece el Código Aduanero de la Unión, define el perfeccionamiento activo como el régimen especial que permite utilizar mercancías no pertenecientes a la UE dentro del territorio aduanero comunitario en una o más operaciones de transformación, sin que esas mercancías queden sujetas a derechos de importación ni a otras medidas de política comercial. La clave está en que el producto resultante esté destinado a salir de nuevo del territorio de la Unión.
Este marco normativo es común a todos los Estados miembros, lo que significa que una empresa española, alemana o francesa accede al mismo régimen bajo las mismas condiciones generales, aunque la tramitación de la autorización se realice ante la autoridad aduanera nacional correspondiente.
¿Qué son los productos compensadores?
Los productos compensadores son el resultado directo del proceso de transformación al que se someten las mercancías importadas bajo este régimen. Dicho de otro modo, son los bienes que salen de la fábrica o del taller tras haber transformado, elaborado o reparado la mercancía original. Pueden ser piezas ensambladas, componentes reparados, materiales procesados o cualquier bien que resulte de las operaciones de perfeccionamiento autorizadas.
La aduana exige que sea posible identificar las mercancías importadas dentro de esos productos compensadores. Esta trazabilidad es uno de los pilares del régimen: sin ella, la autoridad no puede verificar que la mercancía que entró sin pagar aranceles efectivamente salió transformada y no se quedó en el mercado interior de la Unión.
¿Cómo funciona el régimen de perfeccionamiento activo?
El funcionamiento del perfeccionamiento activo sigue una lógica secuencial que comienza con la entrada autorizada de la mercancía y termina con su salida transformada. Cada fase del proceso está bajo supervisión aduanera, y cualquier desviación puede activar la deuda tributaria que el régimen mantiene en suspenso. Entender esa secuencia es fundamental para gestionar correctamente la operativa.
Entrada de la mercancía y suspensión de derechos
Todo comienza con una autorización previa concedida por la Agencia Tributaria. Sin ese documento, la mercancía no puede acogerse al régimen. Una vez obtenida la autorización, la empresa realiza la importación y la aduana admite la mercancía bajo suspensión de derechos: los aranceles y el IVA quedan en espera, pero no se anulan. Durante el tiempo que la mercancía permanece en las instalaciones de la empresa, se considera bajo control aduanero.
Ese periodo de suspensión no es indefinido. La autorización establece un plazo dentro del cual la empresa debe realizar las operaciones de perfeccionamiento y exportar los productos resultantes. Si ese plazo vence sin que el ciclo se haya completado, la deuda aduanera que estaba suspendida se activa y debe liquidarse.
Operaciones de transformación permitidas
No cualquier manipulación de la mercancía cuenta como operación de perfeccionamiento. El régimen contempla un conjunto definido de operaciones, todas orientadas a producir un cambio real y verificable en la mercancía importada. A continuación se detallan las principales:
- Transformación y elaboración: Modificar la naturaleza o composición de la mercancía para obtener un producto diferente, como convertir materias primas en componentes industriales.
- Ensamblaje y montaje: Combinar piezas importadas con otros elementos para producir un bien final más complejo.
- Reparación y restauración: Devolver la mercancía a su estado funcional original, incluyendo actualizaciones técnicas o adaptaciones.
- Adaptación y acondicionamiento: Ajustar la mercancía a los requisitos técnicos o comerciales del mercado de destino sin cambiar su naturaleza esencial.
- Uso de equipos y repuestos auxiliares: Emplear maquinaria, herramientas y materiales de apoyo que no forman parte del producto compensador, pero que son necesarios para el proceso.
Ultimación del régimen: la exportación como cierre
El régimen se considera ultimado cuando los productos compensadores abandonan el territorio aduanero de la Unión Europea. Ese momento es el que libera definitivamente a la empresa de la deuda aduanera que había quedado suspendida desde la entrada de la mercancía. En la práctica, la empresa presenta el despacho de exportación, y la aduana verifica que los productos que salen corresponden con los autorizados bajo el régimen.
Existe también la posibilidad de que los productos compensadores, en lugar de exportarse, se despachen a libre práctica dentro de la UE. En ese caso, la suspensión deja de tener efecto y la empresa debe pagar los derechos de importación que correspondan, calculados sobre las mercancías originalmente importadas.
Ciclo completo del perfeccionamiento activo
① Autorización
Solicitud y concesión previa ante la AEAT antes de que llegue la mercancía.
② Importación
Entrada de la mercancía con suspensión de aranceles e IVA bajo control aduanero.
③ Transformación
Elaboración, reparación o ensamblaje dentro del plazo autorizado.
④ Exportación
Salida del producto compensador fuera de la UE y ultimación del régimen.
Tipos de perfeccionamiento activo
Dentro del perfeccionamiento activo existen dos grandes sistemas que determinan el momento en que se liquidan los derechos de importación y la secuencia de las operaciones. Conocer la diferencia entre ambos es clave para elegir el que mejor se adapta a la operativa de cada empresa.
Sistema de suspensión (IM/EX)
En el sistema de suspensión, también denominado IM/EX porque la importación precede a la exportación, los derechos de importación no se pagan en ningún momento, siempre que el ciclo se complete correctamente. La aduana admite la mercancía bajo el régimen, la empresa la transforma y, una vez exportado el producto compensador, el régimen queda ultimado sin que haya habido pago alguno de aranceles ni IVA.
Para acceder a este sistema, la empresa debe aportar una garantía financiera que cubra la posible deuda aduanera en caso de que los productos compensadores no lleguen a exportarse. Es el sistema más utilizado porque ofrece la mayor ventaja en términos de liquidez: el dinero de los aranceles nunca sale de la tesorería de la empresa.
Sistema de reintegro (EX/IM)
El sistema de reintegro funciona de forma diferente: la empresa sí paga los derechos de importación en el momento de la entrada de la mercancía, porque en ese instante aún no es seguro que el producto final vaya a exportarse. Una vez que los productos compensadores se exportan, la empresa solicita la devolución de los derechos ya abonados.
Este sistema implica un impacto temporal en la liquidez de la empresa, ya que el dinero de los aranceles sale de caja y se recupera después. Se utiliza cuando el destino final de la mercancía transformada no está definido desde el principio o cuando la operación no cumple los requisitos para acogerse al sistema de suspensión.
Condiciones y requisitos para obtener la autorización
El acceso al perfeccionamiento activo no es automático. Toda empresa que quiera acogerse a este régimen debe obtener previamente una autorización concedida por la Agencia Estatal de Administración Tributaria (AEAT). La solicitud se presenta de forma electrónica a través de la sede de la Agencia Tributaria, y el plazo de resolución es de hasta 120 días naturales.
La autorización debe estar concedida antes de que la mercancía llegue a la aduana. Este detalle es relevante: no se puede solicitar el régimen de forma retroactiva para mercancías que ya han entrado, salvo en casos excepcionales previstos en la normativa. Planificar con antelación es, por tanto, una condición práctica imprescindible. Si te interesa entender el contexto más amplio de la contabilidad aduanera en el que se enmarca este régimen, encontrarás una visión completa de todos los elementos que intervienen.
Documentación necesaria para la solicitud
La documentación que debe acompañar a la solicitud varía según las características de cada operación, pero existen elementos comunes que la Agencia Tributaria exige en prácticamente todos los casos. A continuación se detallan los principales:
- Memoria técnica del proceso de transformación: Documento que describe con precisión qué operaciones se van a realizar sobre la mercancía, qué materias primas se importarán y cómo quedará el producto final.
- Coeficiente de rendimiento: Indica la cantidad de producto compensador que se obtiene por cada unidad de mercancía importada. Es necesario para que la aduana pueda hacer un seguimiento cuantitativo del régimen.
- Sistema de contabilidad aduanera: La empresa debe demostrar que dispone de un sistema que permite rastrear cada partida importada desde su entrada hasta su incorporación al producto compensador exportado.
- Garantía financiera: En el sistema de suspensión, se exige un aval que cubra la deuda aduanera potencial mientras las mercancías están bajo el régimen.
- Documentación sobre los registros para la gestión del régimen: Acredita cómo la empresa va a llevar el control administrativo del proceso durante toda la vigencia de la autorización.
Condiciones que impone la aduana
Más allá de la documentación, la autoridad aduanera evalúa si la autorización cumple con las condiciones estructurales que exige el Código Aduanero de la Unión. Estas condiciones buscan garantizar que el régimen no se use de forma fraudulenta ni en perjuicio de la industria europea:
- Supervisión aduanera viable: La aduana debe poder ejercer su función de control sin necesidad de montar un dispositivo administrativo desproporcionado respecto al volumen o la complejidad de la operación.
- Sin perjuicio de productores de la UE: La autorización no se concede si puede dañar los intereses esenciales de los productores europeos del mismo sector. En algunos casos, esta evaluación se eleva a la Comisión Europea.
- Identificación de las mercancías en el producto final: La aduana debe poder verificar que las mercancías importadas están efectivamente incorporadas en los productos compensadores que se exportan.
- Obligación de realizar las operaciones: La empresa no puede simplemente tener las mercancías almacenadas; debe ejecutar las operaciones de transformación acordadas dentro del plazo establecido.
Perfeccionamiento activo frente a otros regímenes
Para comprender bien el perfeccionamiento activo, resulta útil compararlo con otros regímenes aduaneros con los que comparte algunos rasgos, pero que responden a lógicas distintas. Las diferencias más relevantes aparecen al contrastarlo con la importación ordinaria, con el depósito aduanero y con el perfeccionamiento pasivo.
La distinción más importante es la del perfeccionamiento pasivo: mientras que en el activo las mercancías no UE entran en el territorio comunitario para ser transformadas aquí, en el pasivo las mercancías de la UE salen temporalmente al exterior para ser transformadas fuera y reimportadas después. Son dos caras de la misma moneda, pero el flujo de las mercancías es exactamente el inverso.
Ventajas e implicaciones del régimen
El perfeccionamiento activo ofrece ventajas reales y concretas, pero también implica compromisos que la empresa debe gestionar con rigor. Conocer ambas caras del régimen permite decidir con criterio si es la opción adecuada para una operación determinada.
Al permitir que las empresas transformen mercancías extranjeras sin pagar aranceles en la entrada, siempre que el producto final salga de nuevo de la Unión, se mejora la competitividad de la industria europea frente a productores de terceros países.
La principal ventaja es financiera: la empresa no inmoviliza capital en el pago de aranceles durante todo el ciclo productivo. Para operaciones de cierto volumen, esto puede representar un beneficio significativo en términos de liquidez y de capacidad para competir en precios con productores de países que no soportan ese coste inicial.
Junto a esa ventaja, el régimen exige una organización interna robusta. La empresa debe mantener una contabilidad aduanera que permita rastrear cada unidad de mercancía desde su entrada hasta su incorporación al producto exportado. Esa trazabilidad no es opcional: es una condición de la autorización, y su incumplimiento puede dar lugar al nacimiento de la deuda aduanera y a posibles sanciones administrativas.
Ventajas del régimen
- Suspensión del pago de aranceles e IVA durante todo el proceso productivo.
- Mejora de la liquidez empresarial al no inmovilizar capital en tributos.
- Mayor competitividad en precio frente a productores de terceros países.
- Posibilidad de ceder el régimen a terceros bajo condiciones controladas.
Implicaciones y compromisos
- Autorización previa obligatoria antes de la llegada de la mercancía.
- Contabilidad aduanera rigurosa y trazabilidad completa de las mercancías.
- Garantía financiera exigida en el sistema de suspensión.
- Si el producto no se exporta, la deuda aduanera se activa y debe liquidarse.
Otro aspecto que no siempre se tiene en cuenta es que el régimen también puede transferirse a un tercero. Si una empresa cede las mercancías importadas o los productos compensadores a otra, el perfeccionamiento activo puede continuar bajo la responsabilidad del nuevo titular, siempre que se cumplan las condiciones y formalidades que establece la normativa aduanera. Esta posibilidad aporta flexibilidad a cadenas de producción que involucran a varios actores.
Para quienes se estén familiarizando con los distintos regímenes del comercio exterior, también es útil revisar qué mercancías pueden entrar en admisión temporal, ya que comparte con el perfeccionamiento activo la lógica de la suspensión de derechos, aunque con diferencias relevantes en cuanto a la transformación y el destino final de las mercancías.
Preguntas frecuentes
¿Qué diferencia hay entre perfeccionamiento activo y pasivo?
La diferencia esencial está en el flujo de las mercancías y en el territorio donde se realiza la transformación. En el perfeccionamiento activo, mercancías procedentes de países no pertenecientes a la UE entran en el territorio comunitario para ser transformadas aquí y el producto resultante se exporta. En el perfeccionamiento pasivo ocurre lo contrario: mercancías que ya son de la UE salen temporalmente al exterior para ser transformadas o reparadas fuera y después se reimportan. En ambos casos se suspenden o reducen los derechos, pero la lógica operativa y documental es diferente.
¿Qué mercancías pueden acogerse al perfeccionamiento activo?
En principio, cualquier mercancía procedente de un país no perteneciente a la UE puede acogerse al régimen, siempre que esté destinada a una operación de transformación, elaboración o reparación y que el producto resultante vaya a exportarse. Existen, no obstante, categorías de mercancías que requieren un examen más exhaustivo de las condiciones económicas antes de que se conceda la autorización, especialmente cuando la operación podría afectar a productores europeos del mismo sector. La normativa aplicable es el Reglamento (UE) 952/2013 y sus reglamentos delegados y de ejecución.
¿Cuánto tiempo tiene validez una autorización de perfeccionamiento activo?
Con carácter general, el período de validez de una autorización de perfeccionamiento activo no puede superar los tres años desde la fecha en que surte efecto. Sin embargo, existen excepciones: para determinadas categorías de mercancías, el plazo máximo puede reducirse a seis meses. La empresa debe completar el ciclo de transformación y exportación dentro del plazo que figure en su autorización específica; si necesita más tiempo, puede solicitar una prórroga ante la autoridad aduanera, que la concederá si existen razones justificadas.
¿Qué pasa si los productos compensadores no se exportan?
Si los productos compensadores no se exportan dentro del plazo establecido y en su lugar se despachan a libre práctica dentro del territorio de la UE, nace la deuda aduanera correspondiente y la empresa debe pagar los derechos de importación que habían quedado suspendidos. El cálculo de esa deuda se realiza sobre las mercancías originalmente importadas. En el sistema de suspensión, la garantía financiera aportada sirve precisamente para cubrir este escenario.
¿Qué es la contabilidad aduanera dentro del perfeccionamiento activo?
La contabilidad aduanera en el contexto del perfeccionamiento activo hace referencia al sistema de registros que la empresa debe llevar para que las autoridades aduaneras puedan supervisar en todo momento la situación de las mercancías incluidas en el régimen. Esos registros deben permitir identificar las mercancías importadas, las operaciones realizadas sobre ellas, los productos compensadores generados y su destino final. No se trata de la contabilidad financiera ordinaria, sino de un conjunto específico de anotaciones que garantizan la trazabilidad del régimen y son condición obligatoria de la autorización.
¿Quién concede la autorización del régimen en España?
En España, la autorización del régimen de perfeccionamiento activo corresponde a la Agencia Estatal de Administración Tributaria (AEAT), concretamente a través de la Dependencia de Aduanas e Impuestos Especiales. La solicitud se presenta exclusivamente por medios electrónicos a través de la sede electrónica de la Agencia Tributaria. En determinados casos, cuando la operación puede afectar a los intereses de los productores de la Unión, interviene también la Dirección General de Política Comercial y Competitividad, que emite un informe vinculante antes de que se conceda la autorización.
¿Se puede ceder el régimen de perfeccionamiento activo a un tercero?
Sí, la normativa aduanera contempla la posibilidad de que el perfeccionamiento activo continúe cuando las mercancías importadas o los productos compensadores se ceden a un tercero. Para que esto sea posible, el nuevo titular debe asumir las mismas obligaciones y condiciones que regían la autorización original, y la cesión debe realizarse cumpliendo las formalidades establecidas. Esta flexibilidad resulta útil en cadenas de producción donde varias empresas intervienen en distintas fases del proceso de transformación.
Conclusión
El perfeccionamiento activo es un régimen aduanero especial que permite a las empresas importar mercancías de fuera de la UE sin pagar aranceles ni IVA, transformarlas y exportar el producto resultante, de modo que la deuda tributaria queda suspendida durante todo el proceso. Su lógica es clara: si la mercancía no va a quedarse en el mercado interior de la Unión, no tiene sentido que tribute como si fuera una importación definitiva.
A lo largo de este contenido has visto cómo funciona el ciclo completo del régimen, qué diferencia al sistema de suspensión del de reintegro, qué documentación exige la AEAT para conceder la autorización y qué obligaciones implica en términos de contabilidad aduanera y trazabilidad. Aplicar este conocimiento en la práctica requiere planificación previa y una gestión documental rigurosa, pero los beneficios en términos de liquidez y competitividad pueden ser muy relevantes para empresas con vocación exportadora.
Si quieres seguir profundizando en el funcionamiento de los regímenes aduaneros y en la contabilidad que los acompaña, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida en comercio exterior y gestión aduanera.
También te puede interesar:
¿Qué es el despacho aduanero y cómo funciona?
¿Qué es un pedimento de importación y para qué sirve?
¿Cómo verificar que tu agente aduanal está autorizado?
Clasificación arancelaria de mercancías importadas
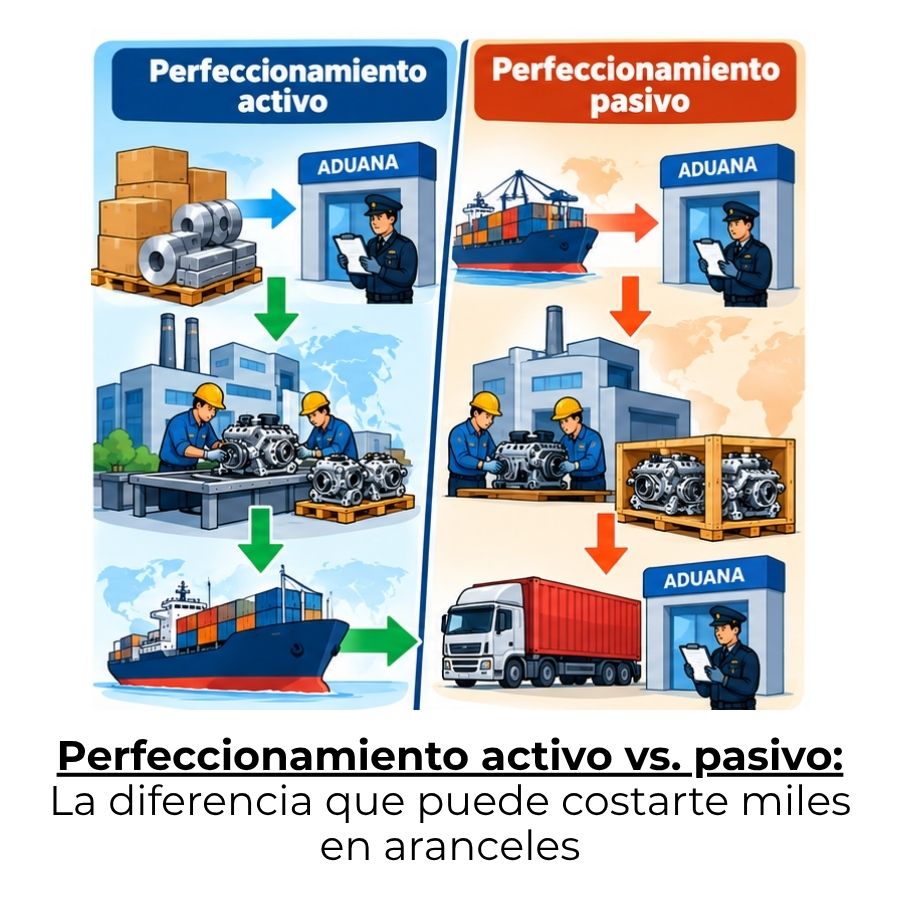
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo
¿Qué es un agente aduanal y qué hace?
¿Cómo tributan los gastos de aduana en una empresa?