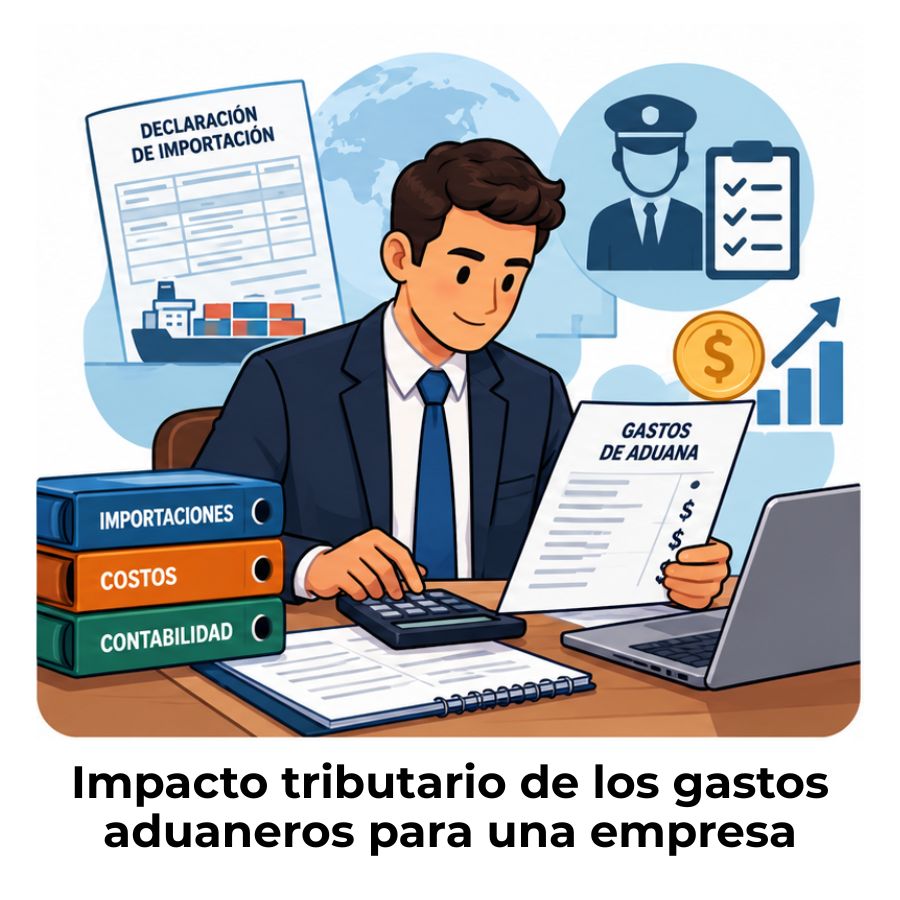
Los gastos de aduana tributan de formas distintas según su naturaleza. Los aranceles aumentan el precio de adquisición de las mercancías, los honorarios del agente de aduanas reducen la base imponible del impuesto sobre sociedades cuando están bien justificados, y el IVA de importación, aunque se paga en aduana, es recuperable declarándolo como IVA soportado en el modelo 303.
¿Qué son los gastos de aduana en una empresa?
Cada vez que una empresa importa mercancía desde fuera de la Unión Europea, la operación genera una serie de costes que van más allá del precio pactado con el proveedor. Esos costes adicionales que se originan al pasar por la aduana son lo que se conoce como gastos de aduana, y su tratamiento fiscal y contable varía en función de la naturaleza de cada concepto.
Entender qué incluyen estos gastos es el primer paso para registrarlos correctamente y aprovechar al máximo las deducciones que permite la normativa fiscal española. No todos los conceptos que aparecen en la factura del agente de aduanas se tratan igual, y confundirlos puede derivar en errores en la declaración del impuesto sobre sociedades o en el modelo 303 de IVA.
Diferencia entre aranceles, IVA de importación y honorarios del agente
Aunque los tres conceptos aparecen juntos en la factura que emite el agente de aduanas, tienen naturalezas completamente distintas. Los aranceles son tributos no recuperables que el Estado exige por la entrada de mercancía procedente de países fuera de la Unión Europea. Al no poderse deducir como impuesto, se suman al coste de la mercancía adquirida.
El IVA de importación, por su parte, funciona de modo similar al IVA de cualquier compra nacional: la empresa lo paga en aduana, pero tiene derecho a deducirlo si desarrolla una actividad económica con derecho a deducción. Los honorarios del agente de aduanas son, simplemente, la retribución por el servicio de gestión del despacho y también se integran en el precio de adquisición de las existencias.
| Concepto | Naturaleza | Tratamiento contable | ¿Recuperable? |
|---|---|---|---|
| Aranceles | Tributo aduanero | Mayor valor de adquisición (cuenta 600/602) | No |
| IVA de importación | Impuesto indirecto | IVA soportado (cuenta 4721) | Sí, en el modelo 303 |
| Honorarios del agente | Servicio profesional | Mayor valor de adquisición (cuenta 600/623) | Parcialmente (su IVA, sí) |
¿Cómo tributan los gastos de aduana en el impuesto sobre sociedades?
El impuesto sobre sociedades (IS) grava el beneficio de la empresa, que se obtiene restando los gastos deducibles de los ingresos. Los gastos de aduana participan en este cálculo, pero no de forma directa en todos los casos: su impacto en la base imponible depende de cómo se clasifique cada concepto y del momento en que las existencias se vendan o consuman.
Los aranceles y los honorarios del agente de aduanas que se incorporan al precio de adquisición de las mercancías no reducen el beneficio en el momento en que se pagan, sino cuando esas mercancías se venden o se utilizan. Esto ocurre porque forman parte del valor de las existencias, y su impacto en la cuenta de pérdidas y ganancias se produce al registrar el consumo o la venta.
¿Cuándo reducen la base imponible del IS los gastos de aduana?
Aranceles
Se deducen cuando las mercancías se venden o consumen, al reconocer el coste de ventas.
Honorarios del agente
Si se integran en el valor de adquisición, se deducen con las existencias. Si se llevan a gasto, en el ejercicio de devengo.
IVA de importación
No impacta en el IS si se deduce como IVA soportado. Solo afecta si la empresa no tiene derecho a deducción plena.
Requisitos para que sean fiscalmente deducibles
Para que cualquier gasto vinculado a una importación sea deducible en el impuesto sobre sociedades, debe cumplir las condiciones que establece la Ley 27/2014 del IS. El punto de partida es que el gasto esté registrado contablemente en la cuenta de pérdidas y ganancias o, en su defecto, en una cuenta de reservas cuando así lo exija una norma legal.
Además, debe existir una correlación directa entre el gasto y la actividad que genera los ingresos de la empresa. En el caso de una importación, esta vinculación suele ser evidente: se compra mercancía para venderla o utilizarla en el proceso productivo. También es imprescindible disponer del documento justificativo correspondiente, que en este caso es la factura del agente de aduanas junto con el DUA.
Por último, la imputación temporal debe ser correcta: el gasto se deduce en el ejercicio en el que se devenga, no en el que se paga. Si una factura del agente de aduanas corresponde a una operación de diciembre, ese es el ejercicio al que pertenece el gasto, aunque el pago se efectúe en enero del año siguiente.
¿Qué ocurre con el IVA de importación en el IS?
El IVA de importación no afecta a la base imponible del impuesto sobre sociedades cuando la empresa puede deducirlo íntegramente en el modelo 303. En ese caso, el IVA pagado en aduana se recupera como IVA soportado, y el efecto en el resultado de la empresa es neutro. Solo cuando la empresa no tiene derecho a deducción total del IVA —como ocurre en sectores exentos o en prorrata— el IVA no deducible pasa a ser un mayor coste de adquisición y, por tanto, sí reduce la base imponible del IS.
Contabilización de los gastos de aduana según el PGC
El Plan General de Contabilidad español establece con precisión cómo deben registrarse los gastos vinculados a una importación. El criterio que rige es el del precio de adquisición: todos los gastos que se producen hasta que las mercancías están disponibles para su venta o uso deben sumarse al valor de compra de esas existencias.
«El precio de adquisición incluye el importe facturado por el vendedor, y se añadirán todos los gastos adicionales que se produzcan hasta que los bienes se hallen ubicados para su venta, tales como transportes, aranceles de aduanas, seguros y otros directamente atribuibles a la adquisición de las existencias.» — Norma de Registro y Valoración 10.ª del PGC.
Esta norma deja claro que los aranceles y los honorarios del agente de aduanas no se contabilizan como un gasto operativo independiente, sino como un componente más del coste de las existencias compradas. El efecto es que el precio al que entran las mercancías en el almacén ya incluye esos importes.
Los aranceles como mayor valor de adquisición
Cuando la aduana liquida los derechos arancelarios, ese importe se suma directamente al coste de las mercancías importadas. Los aranceles se registran en la misma cuenta de compras que la mercancía —habitualmente la cuenta 600 (Compra de mercaderías) o la 602 (Compra de materias primas)—, incrementando el valor al que entran las existencias en el inventario de la empresa.
Este tratamiento tiene una consecuencia práctica importante: el coste de ventas que la empresa reconoce al vender esas mercancías ya lleva incorporados los aranceles. Por eso, la reducción de la base imponible del IS no se produce en el momento del pago del arancel, sino cuando las existencias salen del almacén y se registra el consumo o la venta correspondiente.
Cuentas contables que intervienen en una importación
Una importación con gastos de aduana pone en movimiento varias cuentas del Plan General de Contabilidad. Conocer qué representa cada una evita errores en el registro y facilita la revisión posterior. A continuación se detallan las principales:
- Cuenta 600 / 602: Recoge el valor de las mercancías o materias primas adquiridas, incluidos los aranceles y los honorarios del agente de aduanas que formen parte del precio de adquisición.
- Cuenta 4721 (H.P. IVA soportado importación): Registra el IVA que la empresa ha pagado en aduana al importar las mercancías. Se separa del IVA de operaciones interiores para presentar correctamente el modelo 303.
- Cuenta 472 (H.P. IVA soportado operaciones interiores): Recoge el IVA de los honorarios del agente de aduanas, que es una prestación de servicios nacional y no una operación de importación.
- Cuenta 410 (Acreedores por prestaciones de servicios): Refleja la deuda con el agente de aduanas o transitario por los servicios prestados y los suplidos anticipados.
- Cuenta 400 (Proveedores): Recoge la deuda con el proveedor extranjero por el valor de la mercancía adquirida, normalmente en moneda extranjera.
Asiento contable completo de una importación con gastos de aduana
Para entender cómo se traduce todo esto en la práctica, conviene ver un ejemplo numérico completo. Supón que tu empresa importa mercancía desde Reino Unido por valor de 10.000 €. El agente de aduanas te presenta una factura que incluye aranceles por 800 €, sus honorarios por 300 € (más 63 € de IVA al 21 %) y el IVA de importación por 2.268 € (el 21 % sobre la base imponible formada por la mercancía más los aranceles).
Asiento 1: Factura del proveedor extranjero
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 600 | Compra de mercaderías | 10.000,00 € | |
| 400 | Proveedores (proveedor extranjero) | 10.000,00 € |
Asiento 2: Factura del agente de aduanas (aranceles + honorarios + IVA)
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 600 | Compra de mercaderías (aranceles + honorarios) | 1.100,00 € | |
| 4721 | H.P. IVA soportado importación | 2.268,00 € | |
| 472 | H.P. IVA soportado (honorarios del agente) | 63,00 € | |
| 410 | Acreedores (agente de aduanas) | 3.431,00 € |
Observa que en el segundo asiento se separan tres importes de IVA en cuentas distintas. El IVA de importación (4721) y el IVA de los honorarios (472) deben ir por separado porque se declaran en casillas diferentes del modelo 303: el primero en las casillas 32 y 33, y el segundo en las casillas 28 y 29. Mezclarlos es uno de los errores más frecuentes en la presentación trimestral del IVA. Si quieres profundizar en el tratamiento arancelario en operaciones temporales, puedes consultar el artículo sobre cómo se paga el arancel en una importación temporal.
¿Cómo tributa el IVA de importación y cómo se recupera?
El IVA de importación es el elemento que genera más confusión. A diferencia de una compra a un proveedor nacional, en la que el IVA aparece en la factura del vendedor, en las importaciones el IVA no lo cobra el proveedor extranjero, sino que la empresa lo paga directamente en la aduana en el momento del despacho de la mercancía.
La base sobre la que se calcula ese IVA no es únicamente el precio de compra de la mercancía: incluye también los aranceles y, en su caso, los gastos de transporte y seguro hasta la aduana de entrada en la Unión Europea. A esta cantidad se le aplica el tipo de IVA que corresponda a la mercancía en cuestión (21 %, 10 % o 4 %).
Diferimiento del IVA de importación: qué es y cómo funciona
El diferimiento del IVA de importación es una opción que permite a determinadas empresas no pagar el IVA en el momento del despacho aduanero, sino incluirlo directamente en la declaración periódica del modelo 303 como IVA devengado y, a la vez, como IVA deducible. El resultado es un efecto neutro en la liquidación del impuesto: no hay desembolso de caja en el momento de la importación.
Para poder acogerse a esta opción, la empresa debe estar inscrita en el registro de devolución mensual (REDEME), lo que implica presentar las declaraciones de IVA con periodicidad mensual en lugar de trimestral. No todas las empresas pueden o les conviene acceder a esta modalidad, pero para aquellas con un volumen elevado de importaciones puede suponer una mejora considerable en la gestión de la tesorería.
¿Cómo declarar el IVA de importación en el modelo 303?
Cuando la empresa no aplica el diferimiento, el IVA pagado en aduana se declara en las casillas 32 y 33 del modelo 303, que corresponden al IVA soportado en importaciones de bienes corrientes. Si se trata de importaciones de bienes de inversión, se utilizan las casillas 34 y 35. En ambos casos, el documento que justifica la deducción es el DUA, no la factura del proveedor extranjero.
Sin diferimiento
La empresa paga el IVA en aduana al despachar la mercancía y lo recupera en el modelo 303 (casillas 32/33).
Con diferimiento (REDEME)
El IVA se autorrepercute en el modelo 303 sin desembolso previo. Efecto neutro en tesorería y liquidación.
Sin derecho a deducción
El IVA no recuperable pasa a mayor coste de adquisición y reduce la base imponible del IS cuando se venden las existencias.
Documentación necesaria para deducir los gastos de aduana
La deducción de los gastos de aduana —tanto en el IVA como en el impuesto sobre sociedades— exige contar con la documentación correcta. Sin los justificantes adecuados, Hacienda puede rechazar la deducción en una inspección. El documento central de toda importación es el DUA (Documento Único Administrativo), que sirve como base imponible del IVA y como justificante del pago de los derechos arancelarios.
Junto al DUA, la empresa debe conservar la factura del proveedor extranjero (que no llevará IVA) y la factura del agente de aduanas o transitario, que detalla los aranceles, sus honorarios y el IVA correspondiente a cada concepto. Sin este desglose explícito en la factura, resulta muy difícil asignar correctamente cada importe a su cuenta contable y su casilla en el modelo 303.
- DUA (Documento Único Administrativo): Justificante oficial del despacho de aduana. Sirve para deducir el IVA de importación y acredita el pago de aranceles.
- Factura del proveedor extranjero: Refleja el precio de compra de la mercancía. No incluye IVA porque este se liquida en aduana.
- Factura del agente de aduanas o transitario: Detalla aranceles, honorarios del agente e IVA por conceptos separados.
- Documentos de transporte (conocimiento de embarque, CMR, etc.): Acreditan el origen y el recorrido de la mercancía hasta la aduana de entrada.
Diferencias entre importación, adquisición intracomunitaria y compra nacional
El tratamiento fiscal de los gastos aduaneros solo aplica a las importaciones en sentido estricto, es decir, a las compras de mercancía procedente de países que están fuera del territorio de la Unión Europea. Cuando el proveedor se encuentra en otro Estado miembro de la UE, la operación se denomina adquisición intracomunitaria y tiene un régimen completamente diferente: no hay aranceles ni IVA en aduana, sino que se aplica la inversión del sujeto pasivo.
Las compras nacionales, por su parte, son las más sencillas de tratar: el proveedor incluye el IVA en su factura, la empresa lo declara como IVA soportado en el modelo 303 y no hay gestiones aduaneras de ningún tipo. Entender en qué categoría encaja cada operación es esencial para aplicar el tratamiento fiscal correcto y evitar errores en las declaraciones. Puedes ampliar esta información en el área de contabilidad aduanera de este sitio web.
| Tipo de operación | Proveedor | ¿Hay aranceles? | ¿Hay IVA en aduana? | ¿Hay DUA? |
|---|---|---|---|---|
| Importación | Fuera de la UE | Sí | Sí | Sí |
| Adquisición intracomunitaria | Otro Estado UE | No | No (inversión del sujeto pasivo) | No |
| Compra nacional | España | No | IVA en factura del proveedor | No |
Preguntas frecuentes
¿Los gastos de aduana son deducibles en el impuesto sobre sociedades?
Sí, pero con matices importantes según el tipo de gasto. Los aranceles y los honorarios del agente de aduanas no se deducen directamente en el ejercicio en que se pagan: se incorporan al coste de adquisición de las mercancías y reducen la base imponible del IS cuando esas existencias se venden o se consumen. Los honorarios, si se llevan a gasto independiente en lugar de al mayor valor de la compra, se deducen en el ejercicio de devengo. En cualquier caso, es imprescindible que el gasto esté justificado con factura y registrado contablemente.
¿En qué cuenta contable se registran los aranceles de aduana?
Según la Norma de Registro y Valoración 10.ª del PGC, los aranceles se registran como mayor valor de adquisición de las existencias. Esto significa que se suman al importe de la compra y se contabilizan en la cuenta 600 (Compra de mercaderías) o en la cuenta 602 (Compra de materias primas), dependiendo de la naturaleza de lo importado. No procede llevarlos a la cuenta 631 (Otros tributos) ni a ninguna cuenta de gastos operativos independientes, porque el PGC los integra expresamente en el precio de adquisición.
¿Qué es el DUA y para qué sirve en la contabilidad de una empresa?
El DUA (Documento Único Administrativo) es el formulario oficial que se cumplimenta en la aduana en el momento de la importación o exportación de mercancías. En contabilidad, tiene una doble función: por un lado, sirve como justificante del pago de los derechos arancelarios y, por otro, es el documento que acredita el IVA de importación que la empresa tiene derecho a deducir en el modelo 303. Sin el DUA, la deducción del IVA de importación puede quedar en entredicho en una inspección de Hacienda, ya que la factura del proveedor extranjero no es suficiente por sí sola.
¿El IVA de importación es deducible para la empresa?
Sí, siempre que la empresa desarrolle una actividad económica con derecho a deducción del IVA. El IVA pagado en aduana al importar mercancía se declara como IVA soportado en las casillas 32 y 33 del modelo 303 (o 34 y 35 si son bienes de inversión). El documento que justifica esta deducción es el DUA, no la factura del proveedor. Cuando la empresa aplica prorrata o su actividad está exenta de IVA, la parte de IVA no deducible pasa a incrementar el coste de adquisición de las mercancías.
¿Cómo afectan los gastos de aduana al precio de adquisición de las mercancías?
Los gastos de aduana aumentan el valor al que las mercancías entran en el inventario de la empresa. Concretamente, los aranceles y los honorarios del agente de aduanas se suman al precio facturado por el proveedor extranjero, dando lugar al precio de adquisición definitivo de las existencias. Esto tiene un efecto directo en la valoración del inventario y, por tanto, en el coste de ventas que se reconoce cuando esas mercancías se venden, lo que a su vez impacta en el resultado contable y en la base imponible del impuesto sobre sociedades.
¿Qué diferencia hay entre los honorarios del agente de aduanas y los aranceles?
Los aranceles son un tributo que exige la administración aduanera al importar mercancía de fuera de la UE. No tienen IVA, y su importe depende del tipo arancelario aplicable a la mercancía y de su valor en aduana. Los honorarios del agente de aduanas son la retribución por el servicio de gestión del despacho: los cobra una empresa o profesional privado, llevan IVA y son negociables. Ambos conceptos aparecen en la factura del agente, pero se tratan de forma diferente: los aranceles no generan IVA soportado y los honorarios sí.
¿Qué es el diferimiento del IVA de importación y quién puede aplicarlo?
El diferimiento del IVA de importación es un mecanismo que permite a determinadas empresas no abonar el IVA en la aduana en el momento del despacho y, en cambio, incluirlo directamente en la declaración periódica del modelo 303 como un apunte de IVA devengado y deducible simultáneamente. El efecto práctico es que no hay desembolso de tesorería en el momento de la importación. Para aplicarlo, la empresa debe estar inscrita en el registro de devolución mensual (REDEME), lo que implica declarar el IVA con periodicidad mensual. Es una opción especialmente ventajosa para empresas con un volumen alto de importaciones.
Conclusión
Los gastos de aduana no son un bloque homogéneo: cada concepto que aparece en la factura del agente —aranceles, IVA de importación y honorarios— tiene su propio tratamiento fiscal y contable. Conocer estas diferencias te permite registrar correctamente cada importación, cumplir con las exigencias de la normativa española y evitar errores costosos en tus declaraciones trimestrales y anuales.
Los aranceles y los honorarios aumentan el precio de adquisición de tus existencias y reducen la base imponible del impuesto sobre sociedades cuando vendes o consumes esa mercancía. El IVA de importación, en cambio, es recuperable a través del modelo 303, siempre que cuentes con el DUA y la factura del agente correctamente detallada. Aplicar bien estas reglas no es solo una cuestión de cumplimiento: también te ayuda a optimizar la carga fiscal de tu empresa de forma legítima.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad aduanera, fiscalidad empresarial y operaciones de comercio exterior que te ayudarán a seguir construyendo una base sólida en esta área.
También te puede interesar:
Operador económico autorizado (OEA)
Diferencia entre despacho aduanero anticipado y normal
¿Qué garantías exige la aduana en perfeccionamiento activo?
Plazo para la admisión temporal y su prórroga
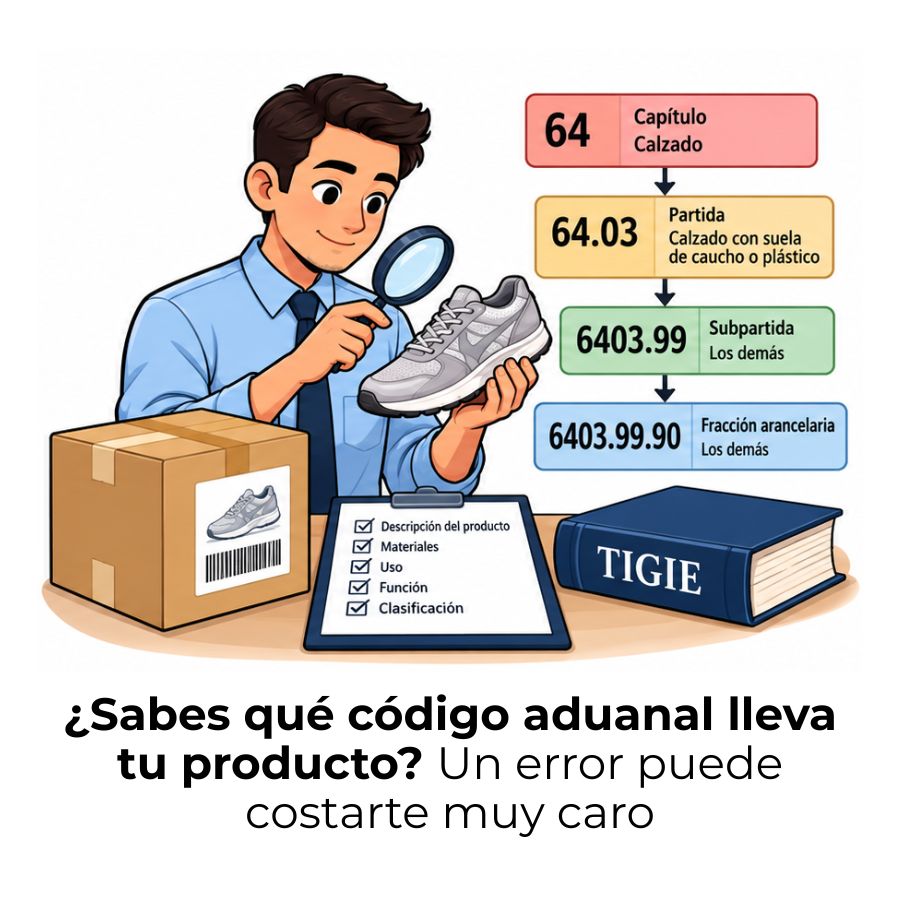
¿Cómo saber la fracción arancelaria de un producto?

¿Qué documentos debe pedir un agente aduanal?
No retiro mi mercancía del depósito: ¿Qué pasa?