Cuando una mercancía cruza la frontera bajo el régimen de admisión temporal, el reloj empieza a correr. No importa si es un equipo de filmación, un remolque o maquinaria especializada: cada tipo tiene su propio plazo, y cuando ese tiempo vence, las consecuencias son reales. Entender cuánto tiempo tienes y qué puedes hacer para extenderlo marca la diferencia entre operar con tranquilidad o enfrentar problemas aduaneros innecesarios.
¿Qué es la admisión temporal y cuál es su plazo?
La admisión temporal es el régimen aduanero que permite la entrada de mercancías a territorio nacional por un tiempo limitado y con una finalidad específica, con la obligación de retornarlas al extranjero en el mismo estado en que ingresaron. No se pagan impuestos de importación de forma definitiva porque se asume que la mercancía saldrá del país una vez cumplido su propósito.
El plazo de permanencia no es único para todas las mercancías: depende de su naturaleza, uso y la fracción de la Ley Aduanera bajo la que se ampara la operación. Por eso, antes de ingresar cualquier bien bajo este régimen, es necesario identificar con precisión qué tipo de mercancía es y cuánto tiempo le corresponde legalmente permanecer en el país.
Diferencia entre admisión temporal simple y con transformación
Dentro de la contabilidad aduanera, es común encontrar dos variantes del régimen temporal. La primera es la admisión temporal simple, también llamada «para retornar en el mismo estado», donde la mercancía no sufre ninguna modificación durante su estancia en el país. La segunda es la admisión temporal para elaboración, transformación o reparación, conocida comúnmente como régimen IMMEX, en la que la mercancía sí puede ser procesada antes de retornar o exportarse.
Esta distinción es relevante porque los plazos y las reglas de prórroga no son iguales para ambas modalidades. El artículo 106 de la Ley Aduanera regula la admisión temporal simple, mientras que el artículo 108 y el programa IMMEX regulan la modalidad con transformación. Este artículo se enfoca en los plazos y prórrogas de la modalidad simple, que es la más frecuente en operaciones cotidianas de comercio exterior.
¿Desde cuándo empieza a correr el plazo?
El plazo de permanencia comienza a contarse desde la fecha en que la mercancía llega a la zona primaria de la aduana de entrada y es certificada por la autoridad aduanera. En términos prácticos, es el momento en que el pedimento de importación temporal queda validado y sellado. No es la fecha en que solicitas la autorización, sino la fecha efectiva de ingreso de la mercancía al territorio nacional.
Algunos casos específicos tienen reglas propias para el cómputo. Los vehículos importados temporalmente por personas con calidades migratorias, por ejemplo, cuentan su plazo en días naturales de estancia efectiva dentro de un periodo de doce meses calendario, lo que permite entradas y salidas múltiples. Conocer esta distinción evita confusiones al momento de verificar si una autorización sigue vigente.
Plazos de admisión temporal según el artículo 106
El artículo 106 de la Ley Aduanera clasifica las mercancías por tipo y les asigna un plazo máximo de permanencia en territorio nacional. Estos plazos no son negociables de entrada: la autoridad aduanera los aplica de acuerdo con la naturaleza de la mercancía declarada en el pedimento, y solo pueden extenderse mediante una prórroga formal y debidamente justificada.
Mercancías con plazo de un mes
La fracción I del artículo 106 establece el plazo más corto de todo el régimen. Solo aplica para remolques, semirremolques y plataformas adaptadas al transporte de contenedores, siempre que estén transportando en territorio nacional las mercancías que ingresaron con ellos o las que se conduzcan para su exportación. Este plazo tan breve refleja que se trata de vehículos de soporte logístico, no de bienes que permanecen en el país por razones productivas o de uso.
En la práctica, estos vehículos entran, descargan o cargan mercancía y salen. El mes es más que suficiente para el ciclo de transporte normal. No se requiere agente aduanal ni apoderado aduanal para este trámite específico, pero sí debe quedar documentado correctamente en el pedimento correspondiente para que la autoridad pueda verificar la legal estancia del vehículo durante ese periodo.
Mercancías con plazo de seis meses
La fracción II del artículo 106 agrupa varios tipos de mercancía bajo un plazo de seis meses. Entre los casos más relevantes para el comercio exterior cotidiano están: las mercancías que utilizan directamente los residentes en el extranjero durante su estancia en el país (excepto vehículos), los equipos y materiales para espectáculos públicos, las mercancías amparadas por convenios internacionales y las que tienen uso oficial en misiones diplomáticas y consulares extranjeras bajo reciprocidad.
Además, este grupo incluye las mercancías ingresadas con el Cuaderno ATA, que es el documento aduanero internacional de admisión temporal reconocido en varios países. Para este instrumento, el plazo de seis meses comienza a contarse desde la fecha en que la aduana sella y certifica el cuaderno, no desde que se solicita la autorización. Este detalle es importante para calcular correctamente la fecha límite de retorno.
Mercancías con plazo de uno a diez años
Las fracciones siguientes del artículo 106 contemplan plazos más extensos para mercancías cuya naturaleza o uso lo justifica. La maquinaria y los aparatos importados para cumplir contratos derivados de licitaciones o concursos públicos pueden permanecer por el plazo de vigencia del contrato correspondiente. Los contenedores tienen un plazo de hasta diez años, con la posibilidad de prorrogarlo por un periodo igual cuando existan causas debidamente justificadas.
Las embarcaciones especiales y artefactos navales también tienen plazos extensos que pueden llegar a los diez años y prorrogarse por otros diez más si se cumplen los requisitos establecidos en las Reglas Generales de Comercio Exterior. Estos plazos tan amplios responden a que se trata de bienes de capital de alto valor cuyo ciclo de uso en operaciones internacionales es, por definición, prolongado.
| Tipo de mercancía | Plazo máximo | Fracción del Art. 106 | ¿Prorrogable? |
|---|---|---|---|
| Remolques y semirremolques en tránsito | 1 mes | Fracción I | Sí, con causa justificada |
| Mercancías de residentes en el extranjero | 6 meses | Fracción II, inciso a) | Sí, con causa justificada |
| Equipos para espectáculos públicos | 6 meses | Fracción II | Sí, por un plazo igual |
| Mercancías con Cuaderno ATA | 6 meses | Fracción II | Sí, antes del vencimiento |
| Maquinaria para licitaciones públicas | Vigencia del contrato | Fracción III | Sí, para nuevo contrato |
| Contenedores | 10 años | Fracción V | Sí, por 10 años más |
| Embarcaciones especiales | 10 años | Fracción V | Sí, por 10 años más |
¿Cuándo y cómo se puede solicitar la prórroga?
La prórroga es la herramienta legal que permite extender el plazo de permanencia de una mercancía en territorio nacional cuando el tiempo original no es suficiente. El principio fundamental que rige toda prórroga es que debe solicitarse antes de que venza el plazo original, nunca después. Una solicitud presentada fuera de tiempo no tiene efecto legal y la mercancía queda en situación irregular desde el momento del vencimiento.
La Ley Aduanera establece que los plazos de la admisión temporal podrán prorrogarse mediante autorización de las autoridades aduaneras cuando existan causas debidamente justificadas. Esto significa que no basta con querer más tiempo: hay que demostrar que la razón es válida y documentarla de forma adecuada en la solicitud.
⏱ Regla de oro de la prórroga
✅ Correcto
Solicitar la prórroga antes del vencimiento del plazo original, con causa justificada y documentación completa.
❌ Incorrecto
Esperar a que el plazo venza y luego intentar solicitar la prórroga. En ese punto, ya no es posible y la mercancía queda en situación ilegal.
Requisitos para solicitar la prórroga
Para que la autoridad aduanera considere válida una solicitud de prórroga, debes cumplir con un conjunto de condiciones que varían según el tipo de mercancía, pero que comparten una base común. El primer requisito siempre es que la solicitud se presente antes del vencimiento del plazo autorizado. La autoridad no acepta justificaciones retroactivas.
- Escrito libre: Documento en el que el importador o su representante legal explica la causa que justifica la necesidad de mayor tiempo de permanencia.
- Número de pedimento: Se debe indicar el número del pedimento de importación temporal original y, en su caso, el de rectificación correspondiente.
- Documentación de soporte: Dependiendo del tipo de mercancía, puede requerirse una copia del contrato vigente, un escrito motivado o documentos que acrediten la investigación científica o el nuevo uso que tendrán los bienes.
- Situación fiscal activa: El importador debe estar inscrito y activo en el RFC, así como contar con e.firma vigente para presentar el trámite de forma electrónica.
- Cumplimiento de requisitos originales: En varios casos, la prórroga exige demostrar que sigues cumpliendo las condiciones que se exigieron al momento de obtener la autorización inicial.
¿Ante quién se presenta la solicitud?
El órgano receptor depende del tipo de mercancía y de la causa que origina la solicitud. La Administración General de Auditoría de Comercio Exterior (AGACE) es la instancia competente para recibir la mayoría de las solicitudes de prórroga de importación y exportación temporal. Para casos específicos como maquinaria de grandes contribuyentes o equipos de filmación, la competencia recae en la Administración Central de Apoyo Jurídico y de Auditoría de Comercio Exterior (ACAJACE).
Para el Cuaderno ATA, el procedimiento es diferente: la solicitud de prórroga la presentan directamente las asociaciones garantizadoras del Cuaderno ante la autoridad aduanera, a petición del importador y siempre antes del vencimiento del plazo de seis meses. El SAT también habilita canales electrónicos para gestionar algunas prórrogas a través de la Ventanilla Digital, lo que agiliza el proceso sin necesidad de presentarse físicamente.
¿Qué ocurre si vence el plazo sin retornar la mercancía?
La consecuencia legal es clara y está establecida directamente en el artículo 106 de la Ley Aduanera: si la mercancía no retorna al extranjero dentro del plazo autorizado, se entiende que se encuentra ilegalmente en el país por haber concluido el régimen de importación temporal al que fue destinada. Esta condición activa la facultad de la autoridad aduanera para iniciar procedimientos de regularización o determinación de créditos fiscales.
⚠️ Consecuencias del vencimiento sin retorno
Situación ilegal
La mercancía pasa a considerarse en situación irregular desde el día siguiente al vencimiento del plazo autorizado.
Crédito fiscal
La autoridad puede determinar los impuestos de importación definitiva, recargos y multas aplicables sobre el valor de la mercancía.
Embargo precautorio
En casos detectados durante una visita de verificación, la mercancía puede quedar sujeta a embargo mientras se resuelve su situación legal.
Cuando la autoridad detecta que transcurrió el plazo sin prórroga ni retorno, el importador debe regularizar la situación. Esto puede implicar cambiar el régimen aduanero a importación definitiva y pagar los impuestos correspondientes, o bien, solicitar autorización para el retorno tardío con las sanciones que ya se hayan generado. El costo de no actuar a tiempo siempre es mayor que el de gestionar la prórroga con anticipación.
Diferencias entre prórroga y ampliación de plazo
Aunque en el lenguaje cotidiano de comercio exterior se usan como sinónimos, en la normativa aduanera mexicana «prórroga» y «ampliación de plazo» tienen connotaciones distintas que vale la pena conocer. La prórroga aplica cuando el plazo original establecido en la Ley Aduanera ya cubrió su vigencia y se solicita un periodo adicional bajo las mismas condiciones. La ampliación, en cambio, se da cuando se extiende el plazo dentro de un contexto específico, como la firma de un nuevo contrato de licitación o el inicio de una segunda etapa del proyecto.
| Característica | Prórroga | Ampliación de plazo |
|---|---|---|
| ¿Cuándo se solicita? | Antes de que venza el plazo original | Antes de que venza el plazo original o el prorrogado |
| Plazo adicional | Generalmente igual al plazo original | Puede ser el de un nuevo contrato u operación |
| Causa requerida | Causa debidamente justificada | Nuevo contrato, nueva licitación o causa documentada |
| ¿Quién la autoriza? | Autoridad aduanera competente (AGACE / ACAJACE) | Autoridad aduanera competente según el caso |
| ¿Cuántas veces se puede pedir? | Varía según el tipo de mercancía | Depende del número de contratos o causas acreditadas |
En la práctica, ambos mecanismos tienen el mismo objetivo: dar tiempo adicional para cumplir con la finalidad que motivó la admisión temporal, ya sea concluir un contrato, finalizar una investigación o completar el ciclo operativo de la mercancía. La diferencia está en el contexto que justifica la solicitud y en los documentos que debes presentar para respaldarla.
Preguntas frecuentes
¿Cuánto tiempo dura la admisión temporal en México?
El plazo depende del tipo de mercancía. Según el artículo 106 de la Ley Aduanera, los remolques y semirremolques en tránsito tienen un plazo de un mes; la mayoría de las mercancías de residentes en el extranjero y equipos para espectáculos disponen de seis meses; la maquinaria para contratos de licitación puede permanecer por la vigencia del contrato; y los contenedores o embarcaciones especiales tienen hasta diez años de plazo. No existe un único plazo universal: siempre debes identificar la fracción del artículo 106 que corresponde a tu mercancía específica antes de calcular la fecha de vencimiento.
¿Se puede prorrogar la admisión temporal más de una vez?
Depende del tipo de mercancía y de la causa que justifica la solicitud. En algunos casos, como los contenedores y las embarcaciones especiales, la ley permite una prórroga por un periodo igual al original. Para equipos de filmación y maquinaria de licitaciones, puede gestionarse una ampliación si se acredita un nuevo contrato o una causa debidamente documentada. Lo que no permite la norma es acumular prórrogas de forma indefinida sin causa: cada solicitud debe estar respaldada por una razón válida y verificable ante la autoridad aduanera competente.
¿Qué documentos se necesitan para solicitar la prórroga?
La base de cualquier solicitud de prórroga es un escrito libre que incluya el número de pedimento de importación temporal original y la justificación del tiempo adicional requerido. Según el tipo de mercancía, deberás acompañar ese escrito con documentos adicionales: copia del contrato vigente, acreditación de investigación científica, carta del importador dirigida a la asociación garantizadora en el caso del Cuaderno ATA, o cualquier otro documento que la ficha de trámite correspondiente de las Reglas Generales de Comercio Exterior señale como obligatorio. También debes contar con RFC activo y e.firma vigente para presentar el trámite por vía electrónica.
¿Qué pasa si no retorno la mercancía al vencimiento del plazo?
La Ley Aduanera es explícita en este punto: la mercancía se considera en situación ilegal en el territorio nacional desde el momento en que venció el plazo autorizado sin que se haya efectuado el retorno ni se haya obtenido una prórroga vigente. Esto puede derivar en la determinación de un crédito fiscal que incluya los impuestos de importación definitiva que corresponderían a esa mercancía, más recargos y posibles multas. En operaciones con verificaciones en campo, la mercancía también puede quedar sujeta a embargo precautorio hasta que se regularice su situación aduanera. Siempre es menos costoso gestionar la prórroga a tiempo que enfrentar las consecuencias del vencimiento.
¿La prórroga aplica para todos los tipos de mercancía?
En términos generales, el artículo 106 de la Ley Aduanera contempla la posibilidad de prórroga para la mayoría de los tipos de mercancía que regula, siempre que existan causas debidamente justificadas. Sin embargo, hay casos específicos donde la norma es más estricta: algunas mercancías perecederas, productos de difícil identificación o aquellas que no pueden ampararse con el Cuaderno ATA no tienen acceso a los mismos mecanismos de extensión. Para cada tipo de bien, conviene revisar tanto la Ley Aduanera como las Reglas Generales de Comercio Exterior vigentes antes de asumir que la prórroga es automáticamente aplicable.
¿Cuál es el fundamento legal de los plazos de admisión temporal?
El fundamento principal está en el artículo 106 de la Ley Aduanera de México, que establece la definición del régimen de importación temporal y clasifica los plazos por tipo de mercancía. Complementan este marco el Reglamento de la Ley Aduanera, en especial el artículo 152, y las Reglas Generales de Comercio Exterior (RGCE) que el SAT actualiza cada año. Las reglas 4.2.1 a 4.2.18 de las RGCE vigentes desarrollan los procedimientos específicos para cada categoría de mercancía y establecen los requisitos detallados de cada trámite de prórroga.
¿El plazo se prorroga automáticamente al presentar la solicitud?
Para ciertos trámites administrativos del SAT, el plazo se entiende prorrogado desde el día siguiente a la presentación de la solicitud, siempre que esta se haya presentado en tiempo y forma. Sin embargo, en el ámbito de la admisión temporal de mercancías, la prórroga no opera de forma automática: requiere que la autoridad aduanera competente la analice y emita una respuesta. Si presentas la solicitud antes del vencimiento y la autoridad no resuelve dentro del plazo legal, generalmente se cuenta con un periodo adicional para retornar la mercancía conforme a lo que indique la resolución o la normativa aplicable en cada caso concreto.
Conclusión
El plazo de admisión temporal no es un detalle menor: es el elemento que determina si tu mercancía opera de forma legal o irregular dentro del territorio nacional. Cada tipo de bien tiene su propio tiempo de permanencia, establecido en el artículo 106 de la Ley Aduanera, y conocerlo con precisión es el primer paso para gestionar cualquier operación de comercio exterior con seguridad.
La prórroga existe para darte margen cuando la situación lo justifica, pero solo funciona si la solicitas antes de que el plazo original venza. Si identificas con tiempo la fracción que aplica a tu mercancía, preparas la documentación correcta y presentas la solicitud ante la autoridad competente, puedes extender tu operación sin contratiempos ni costos adicionales innecesarios.
En este sitio web encontrarás más contenido sobre regímenes aduaneros, procedimientos de comercio exterior y conceptos de contabilidad aduanera explicados de forma clara y directa, para que puedas seguir construyendo tu conocimiento con bases sólidas.
También te puede interesar:
Mercancías que pueden acogerse al régimen de admisión temporal
Drawback: El régimen que pocos exportadores conocen bien
Depósito aduanero frente a zona franca
¿Cómo se paga el arancel en una importación temporal?

Contabilización de aranceles e impuestos aduaneros
¿Qué es el despacho aduanero y cómo funciona?
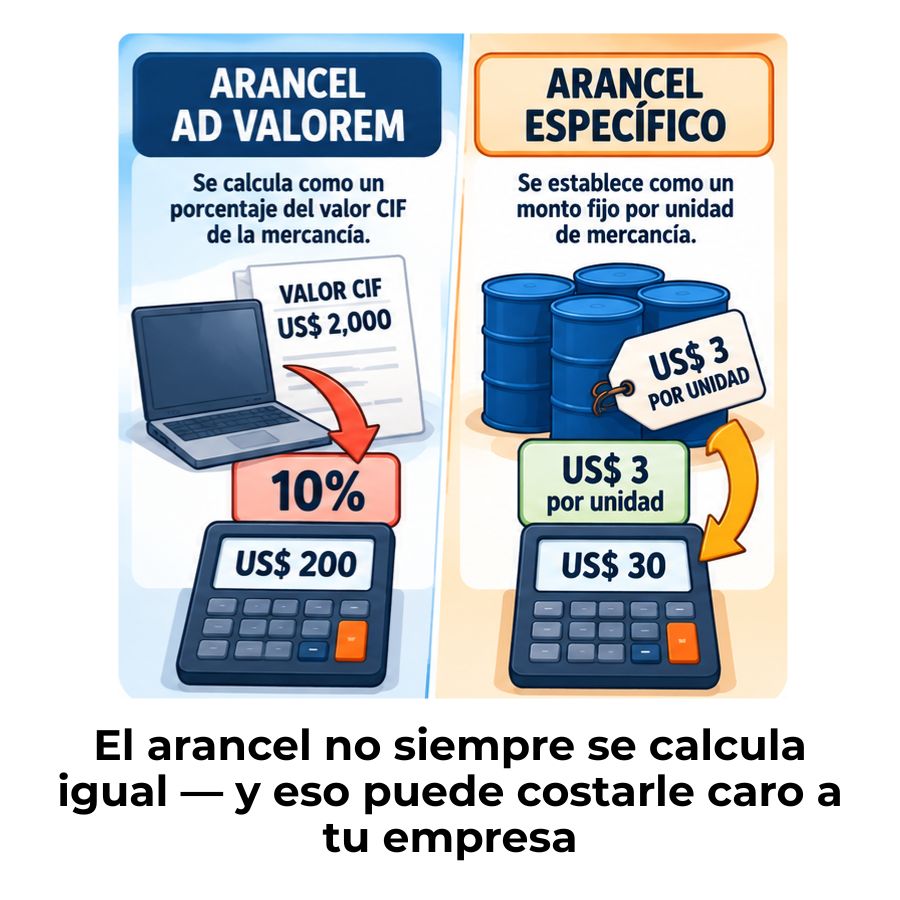
Diferencia entre arancel ad valorem y específico