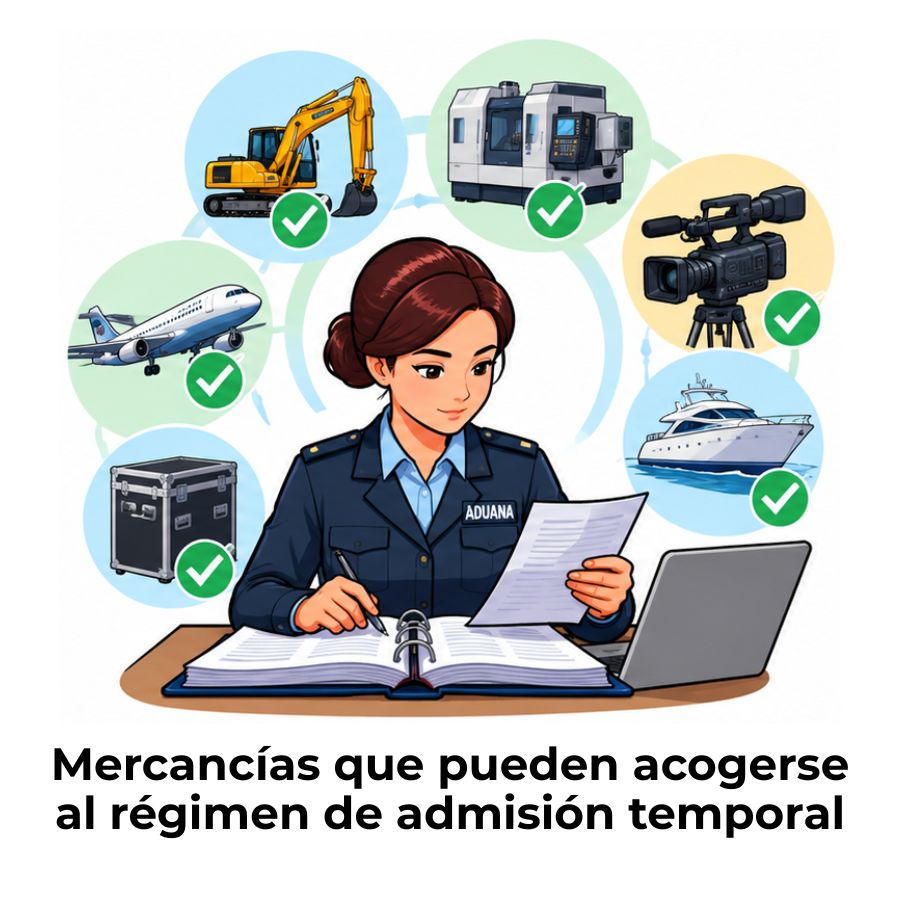
La admisión temporal permite que ciertos bienes ingresen al país sin pagar impuestos de forma definitiva, siempre que retornen al extranjero dentro del plazo establecido. Las mercancías que pueden acogerse a este régimen incluyen maquinaria, vehículos, muestras comerciales, equipos para eventos y materias primas para manufactura, entre otras categorías, cada una con condiciones y plazos específicos.
¿Qué es el régimen de admisión temporal?
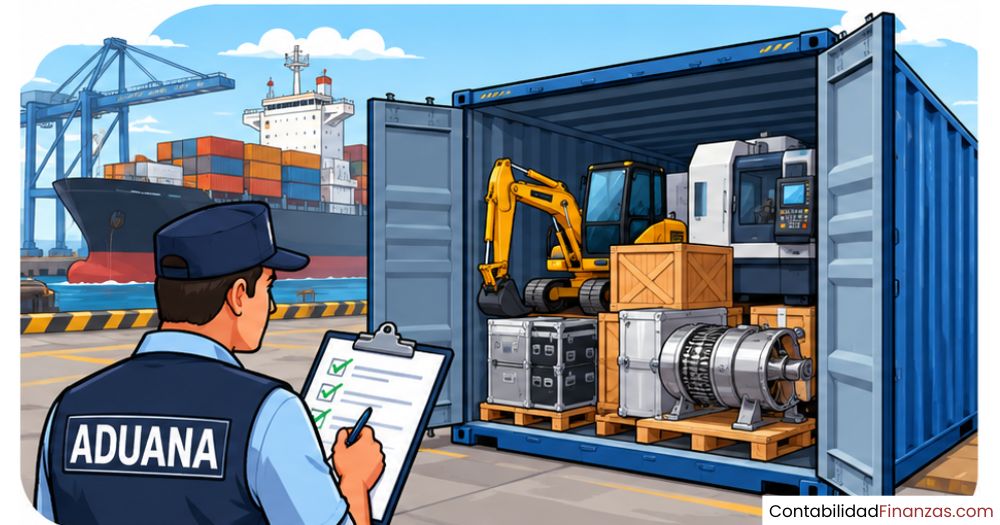
La admisión temporal es un régimen aduanero que autoriza el ingreso de mercancías al territorio nacional por un tiempo limitado y con una finalidad específica, sin que se paguen los impuestos al comercio exterior de forma definitiva. La condición central es que esos bienes deben retornar al extranjero, destinarse a otro régimen aduanero o, en algunos casos, destruirse dentro de los plazos que establece la normativa vigente.
Este régimen existe porque hay operaciones legítimas que no implican una importación permanente: una empresa que trae maquinaria para un proyecto temporal, un fabricante que necesita componentes para exportar productos terminados o un organizador de eventos que ingresa equipos de producción audiovisual. En todos esos casos, pagar aranceles definitivos sería un costo injustificado que el régimen evita, siempre que se cumplan las condiciones establecidas.
Para que el régimen sea válido, la mercancía debe identificarse de forma precisa en el momento del ingreso. Eso significa que la aduana puede verificar que el bien que sale es el mismo que entró, ya sea mediante fotografías, contratos, catálogos técnicos u otros documentos soporte. Si el bien no puede identificarse con claridad, la admisión temporal sencillamente no procede.
¿Qué mercancías pueden entrar en admisión temporal?
No existe una lista universal idéntica en todos los países, pero la lógica del régimen es consistente: pueden acogerse los bienes que tienen un uso temporal, identificable y relacionado con una actividad económica o profesional concreta. A continuación, se presentan las categorías más reconocidas por las normativas aduaneras de la región, distinguiendo entre los dos grandes tipos del régimen.
Mercancías sin transformación
En este tipo, la mercancía ingresa, cumple su propósito y retorna al extranjero exactamente en el mismo estado en que entró, salvo el desgaste normal derivado de su uso. Es el caso más común y el que más categorías abarca.
🚛 Vehículos de transporte
Remolques, semirremolques, plataformas para contenedores y vehículos de carga, siempre que transporten mercancía de importación o de exportación dentro del territorio.
✈️ Aeronaves y embarcaciones
Avionetas, helicópteros y embarcaciones comerciales o de pasajeros autorizados para operar en el país, con plazos que pueden alcanzar los diez años según la normativa.
📦 Envases y contenedores
Envases que contienen la mercancía importada y contenedores de carga, cuya permanencia puede extenderse hasta por diez años cuando se usan de forma continuada en el transporte internacional.
🎬 Equipo para eventos y producción
Utilería, equipos de filmación, enseres para la industria cinematográfica, equipos de prensa y televisión, y materiales para convenciones, ferias, exposiciones y espectáculos.
🔬 Equipos de investigación y diplomacia
Bienes destinados a investigación científica importados por organismos públicos o instituciones autorizadas, y mercancías para uso oficial de misiones diplomáticas y consulados extranjeros.
🏠 Menajes de casa y uso personal
Bienes de uso personal o del hogar importados por residentes temporales o estudiantes extranjeros, siempre que sean de uso propio y no estén destinados al comercio.
📋 Muestras comerciales con valor
Muestras de productos con valor comercial que ingresan para demostración, presentación ante clientes o pruebas de mercado, con la obligación de reexportarlas en el plazo autorizado.
⚙️ Moldes, matrices y maquinaria
Moldes industriales, matrices y equipos especializados que ingresan para ser utilizados en procesos específicos dentro del país y no forman parte definitiva del proceso productivo nacional.
Además, pueden admitirse temporalmente los accesorios, partes y repuestos de bienes ya sometidos al régimen, con una condición importante: deben ingresar y retornar dentro del mismo plazo autorizado para el bien principal, y debe acreditarse documentalmente que forman parte de ese bien.
Mercancías con transformación (perfeccionamiento activo)
En este segundo tipo, la mercancía ingresa al país para someterse a un proceso productivo: elaboración, transformación, reparación o ensamble. Al final del proceso, no retorna el bien tal como entró, sino el producto resultante, que se conoce como «producto compensador». Este esquema es ampliamente usado en la industria manufacturera orientada a la exportación.
Las materias primas, partes y componentes que ingresan bajo este esquema están destinados a integrarse en un bien final que se exportará. En México, el programa IMMEX es el mecanismo más conocido bajo el cual operan este tipo de admisiones temporales. La condición fundamental es que los insumos se utilicen directamente en el proceso productivo y que el producto final salga del país dentro del plazo establecido.
Plazos según el tipo de mercancía admitida
Uno de los aspectos más importantes del régimen es que el plazo autorizado varía según la naturaleza del bien. No es lo mismo ingresar un remolque para transportar carga que una aeronave destinada a operar en rutas comerciales. La normativa reconoce esa diferencia y asigna tiempos distintos a cada categoría.
| Plazo máximo | Tipo de mercancía |
|---|---|
| Hasta 1 mes | Remolques, semirremolques y plataformas para contenedores que transporten mercancía de importación o exportación |
| Hasta 6 meses | Bienes utilizados directamente por residentes en el extranjero o sus empleados; envases con mercancía importada; vehículos de prueba; equipos para investigación; bienes previstos en convenios internacionales y uso diplomático |
| Hasta 1 año | Equipos para filmaciones y producción audiovisual; mercancías para convenciones, ferias y exposiciones; embarcaciones comerciales y de turismo; vehículos importados por mexicanos residentes en el extranjero |
| Vigencia migratoria | Vehículos y menajes de residentes temporales y estudiantes extranjeros (el plazo coincide con la calidad migratoria otorgada) |
| Hasta 10 años | Contenedores de transporte internacional; aviones, avionetas y helicópteros de líneas aéreas con concesión o permiso para operar |
Estos plazos pueden prorrogarse cuando existen causas debidamente justificadas, previa autorización de la autoridad aduanera. La solicitud de prórroga debe presentarse antes de que venza el plazo original; de lo contrario, la mercancía se considerará en situación irregular desde el día siguiente al vencimiento.
Mercancías excluidas del régimen de admisión temporal
Así como hay bienes expresamente autorizados, también hay categorías que no pueden acogerse al régimen, porque su naturaleza hace imposible garantizar la identificación o el retorno. Conocer estas exclusiones es tan útil como conocer las categorías permitidas, ya que un error de clasificación puede derivar en sanciones.
La razón detrás de estas exclusiones es técnica: el régimen exige que la aduana pueda verificar que el bien que sale del país es el mismo que entró. Los bienes fungibles, como los granos o los líquidos a granel, son físicamente indistinguibles de otros de la misma clase, por lo que resulta imposible garantizar esa trazabilidad. En ese sentido, si el bien no es individualmente identificable, el régimen no puede operar con seguridad jurídica.
Condiciones que debe cumplir la mercancía para ser admitida
Pertenecer a una categoría autorizada no es suficiente. La mercancía también debe cumplir una serie de condiciones desde el momento en que se presenta ante la aduana. Si alguna de ellas no se satisface, la autoridad puede negar el régimen y exigir el pago de los impuestos correspondientes a una importación definitiva.
- Identificabilidad plena: La mercancía debe poder reconocerse con precisión al momento de su ingreso y verificarse que es el mismo bien al retornar. Fotografías, números de serie, catálogos técnicos y contratos son los documentos más usados para acreditarlo.
- Finalidad específica y comprobable: El bien debe tener un uso concreto y declarado: filmación, exposición, investigación, transporte, manufactura para exportación, entre otros. Un uso genérico o ambiguo puede ser rechazado por la autoridad.
- Plazo compatible con la actividad: El tiempo de permanencia debe corresponder al tipo de bien y a la actividad que se va a realizar. No se puede solicitar un plazo de diez años para una mercancía cuya actividad dura tres meses.
- Documentación completa: El pedimento aduanal con la clave correspondiente al régimen temporal, la factura comercial, el documento de transporte y, cuando aplique, la garantía del interés fiscal y los permisos previos (sanitarios, fitosanitarios, técnicos) son requisitos habituales.
- Retorno dentro del plazo: La obligación más importante del régimen. Si la mercancía no retorna en tiempo, la autoridad la considera en situación irregular y se activan las consecuencias legales y económicas correspondientes.
Sobre la admisión temporal, en términos generales, es útil tener claro que estas condiciones no son una formalidad administrativa menor: son el núcleo que distingue a este régimen de una importación ordinaria. Cumplirlas íntegramente protege tanto al importador como a la operación en su conjunto.
¿Qué ocurre si la mercancía no retorna en el plazo autorizado?
Esta es una de las preguntas más frecuentes entre quienes utilizan el régimen por primera vez, y la respuesta es directa: si la mercancía no retorna dentro del plazo autorizado, la autoridad aduanera la considera en situación ilegal dentro del territorio nacional. Esto ocurre porque el régimen de admisión temporal concluye de pleno derecho al vencerse el plazo, sin necesidad de ninguna notificación adicional.
Además de las consecuencias económicas, el incumplimiento puede afectar la reputación aduanera del importador ante las autoridades. En países donde existe un padrón de importadores o un registro de operadores confiables, los antecedentes negativos pueden dificultar futuras operaciones. Por eso, si surge un imprevisto que impide el retorno a tiempo, lo correcto es solicitar la prórroga antes de que venza el plazo, no después. Puedes revisar todo lo relacionado con el plazo y prórroga de admisión temporal para entender con detalle cómo funciona ese proceso.
Preguntas frecuentes
¿Qué mercancías no pueden entrar en admisión temporal?
Quedan excluidas del régimen las mercancías fungibles, como granos o líquidos a granel, porque no es posible verificar que el bien que sale es el mismo que entró. También se excluyen los animales silvestres en la mayoría de los casos, los bienes de consumo inmediato que se agotan en su uso y cualquier mercancía que no pueda identificarse de forma individual mediante documentación soporte. La razón es siempre la misma: si no se puede garantizar la trazabilidad del bien, el régimen no puede operar con seguridad jurídica para ninguna de las partes.
¿Cuánto tiempo puede permanecer una mercancía en admisión temporal?
El plazo varía según la categoría del bien. Los remolques y semirremolques tienen un máximo de un mes. Los equipos para investigación, uso personal o eventos diplomáticos pueden permanecer hasta seis meses. La maquinaria para filmaciones y las embarcaciones comerciales alcanzan hasta un año. Los contenedores y las aeronaves de líneas comerciales pueden operar bajo este régimen hasta por diez años. En todos los casos, los plazos pueden prorrogarse si existe una causa justificada y se solicita la extensión antes del vencimiento original.
¿Qué diferencia hay entre admisión temporal con y sin transformación?
En la admisión temporal sin transformación, el bien retorna al extranjero exactamente en el mismo estado en que entró, salvo el desgaste propio del uso. En la admisión temporal con transformación, también llamada de perfeccionamiento activo, la mercancía ingresa para someterse a un proceso productivo: elaboración, ensamble, reparación o transformación. Al final del proceso, lo que retorna no es el bien original, sino el producto resultante, conocido como producto compensador. Este segundo tipo es el que utilizan principalmente las empresas manufactureras orientadas a la exportación.
¿Qué documentos se necesitan para acogerse a la admisión temporal?
Los documentos básicos son el pedimento aduanal con la clave correspondiente al régimen temporal, la factura comercial que describa la mercancía y su valor, y el documento de transporte, que puede ser una guía aérea, un conocimiento de embarque o una carta porte. Dependiendo del tipo de bien, también se requieren permisos previos sanitarios, técnicos o fitosanitarios, certificados de origen cuando se busca aplicar un tratado comercial y, en algunos casos, una garantía del interés fiscal que respalde la permanencia del bien en el territorio nacional.
¿Puede prorrogarse el plazo de admisión temporal?
Sí, la mayoría de las normativas aduaneras contemplan la posibilidad de prorrogar el plazo cuando existen causas debidamente justificadas. La condición es que la solicitud se presente ante la autoridad aduanera antes de que venza el plazo original. Si la solicitud se presenta fuera de tiempo, la prórroga generalmente no procede y la mercancía entra en situación irregular desde el día del vencimiento. En algunos sistemas, si la autoridad no resuelve la solicitud en el plazo previsto, se puede considerar que la respuesta fue negativa, lo que obliga al importador a retornar la mercancía de inmediato.
¿Qué pasa si la mercancía no retorna dentro del plazo autorizado?
Cuando la mercancía no retorna dentro del plazo autorizado, el régimen de admisión temporal concluye de pleno derecho y el bien se considera en situación ilegal dentro del territorio nacional. Esto activa la obligación de pagar los impuestos al comercio exterior que se suspendieron al momento del ingreso, más las actualizaciones y recargos correspondientes desde la fecha de entrada. Además, la autoridad puede imponer multas e incluso embargar la mercancía. Por eso, controlar los plazos de forma rigurosa es parte esencial de cualquier operación bajo este régimen, tal como se aborda en la contabilidad aduanera de manera más amplia.
¿Las muestras comerciales pueden entrar en admisión temporal?
Sí, las muestras comerciales con valor comercial son una de las categorías expresamente reconocidas por las normativas aduaneras para acogerse al régimen. Pueden ingresar para presentarse ante clientes, participar en ferias comerciales o someterse a pruebas de producto, siempre que se reexporten dentro del plazo autorizado. La condición clave es que sean identificables de forma individual, lo que suele acreditarse con fotografías, números de referencia o catálogos técnicos. Las muestras que se consumen durante la prueba o que no pueden identificarse al salir del país no califican para el régimen.
Conclusión
La admisión temporal es un régimen aduanero que te permite ingresar mercancías al territorio nacional sin pagar impuestos definitivos, siempre que el bien cumpla con las categorías autorizadas, se use para un fin específico y retorne dentro del plazo establecido. Entender qué bienes califican y cuáles quedan excluidos es el primer paso para aplicar el régimen de forma correcta y segura.
Los plazos varían desde un mes para remolques hasta diez años para contenedores y aeronaves comerciales. Las condiciones de identificabilidad, documentación completa y retorno oportuno no son opcionales: son el núcleo del régimen. Si trabajas con maquinaria, vehículos, muestras o materiales para manufactura de exportación, conocer estas reglas con precisión te evitará sanciones y optimizará tus operaciones de comercio exterior.
Si quieres seguir profundizando en estos temas, este sitio web tiene más contenido sobre contabilidad aduanera, regímenes de importación y las herramientas que necesitas para entender el comercio exterior desde sus fundamentos. Cada concepto que dominas hoy te acerca un paso más a operar con mayor seguridad y confianza en este campo.
También te puede interesar:
¿Cuánto tiempo dura el trámite de nacionalización?
¿Cómo se determina el valor en aduana?
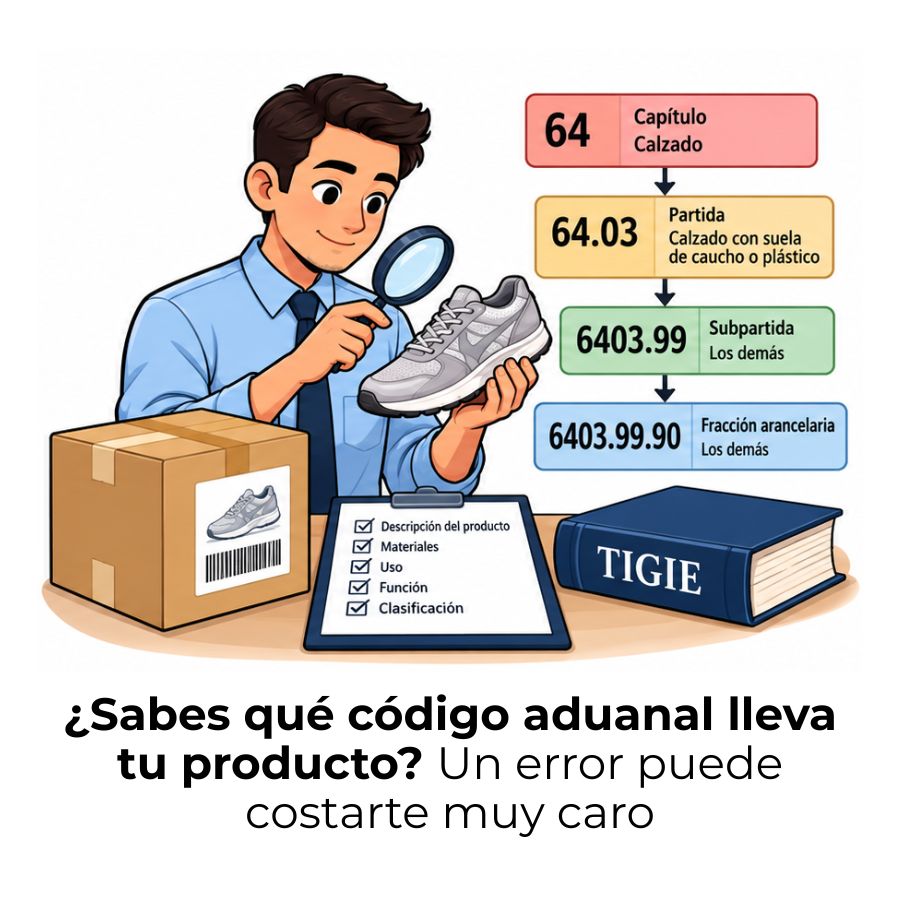
¿Cómo saber la fracción arancelaria de un producto?
¿Qué es una fianza aduanera y cómo funciona?
¿Cómo se registra contablemente una fianza aduanera?
Diferencia entre despacho aduanero anticipado y normal
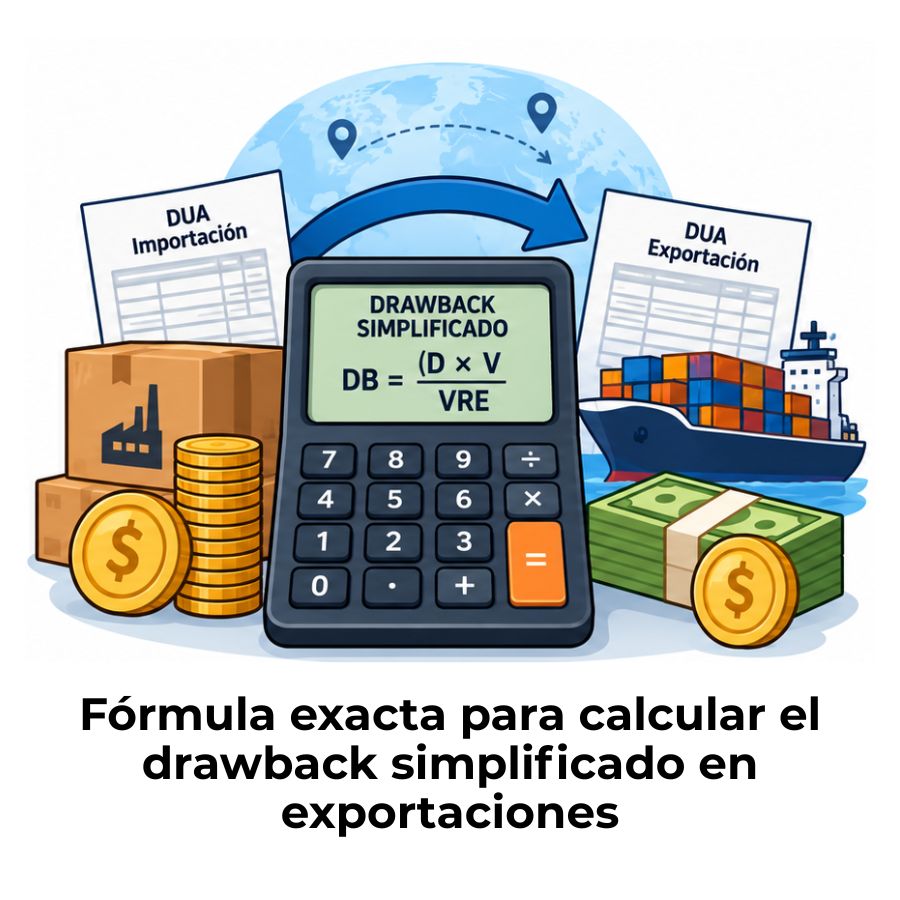
¿Cómo se calcula el drawback simplificado?