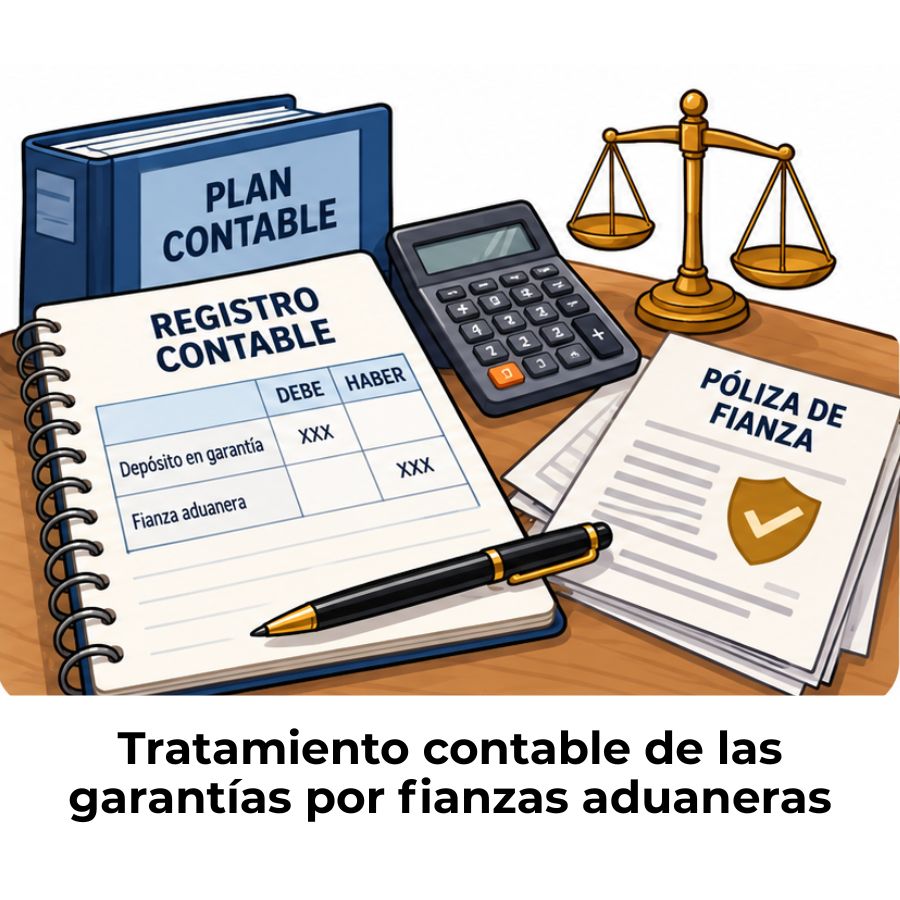
Registrar contablemente una fianza aduanera implica reconocerla como un activo financiero, no como un gasto, porque se trata de dinero que puedes recuperar. Según el plazo de devolución, usarás la cuenta 260 o la 565, y existe un momento concreto en que debes reclasificarla.
¿Qué es una fianza aduanera?
Una fianza aduanera es una garantía financiera que una empresa constituye ante la autoridad aduanera para asegurar el cumplimiento de sus obligaciones en el marco del comercio exterior. Esas obligaciones pueden ser el pago de aranceles e impuestos de importación, el retorno de mercancías en regímenes temporales o el cumplimiento de condiciones vinculadas a un régimen aduanero especial. Si el importador no cumple, la aduana puede ejecutar esa garantía y quedarse con el importe depositado.
Desde el punto de vista contable, lo decisivo es entender que la fianza no es un gasto: es un activo financiero que la empresa entrega temporalmente como garantía y que, salvo incumplimiento, le será devuelta. Por eso aparece en el balance, no en la cuenta de resultados, al menos mientras no haya certeza de pérdida.
Diferencia entre fianza aduanera y depósito en garantía
Aunque los términos se usan a veces como sinónimos, existen matices importantes. La fianza aduanera implica la intervención de una tercera parte, normalmente una entidad bancaria o aseguradora que actúa como garante: si el importador no cumple, esa entidad responde ante la aduana. El depósito en garantía, en cambio, es una entrega directa de efectivo por parte de la empresa, sin intermediario. Contablemente, el tratamiento es análogo en ambos casos, ya que en los dos supuestos surge un activo financiero recuperable.
¿Cuándo se debe registrar contablemente una fianza aduanera?
El registro contable se realiza en el mismo momento en que la fianza se constituye, es decir, cuando el dinero efectivamente sale de la tesorería de la empresa o cuando se formaliza la garantía ante la aduana. No se trata de un gasto que se devenga mes a mes: el reconocimiento es instantáneo y coincide con el momento del desembolso o la formalización.
A lo largo del ciclo de vida de la fianza pueden producirse tres momentos adicionales que requieren asientos contables: la reclasificación de largo a corto plazo cuando el vencimiento se acerca, la devolución cuando el compromiso con la aduana se cumple y la ejecución en caso de incumplimiento. Cada uno tiene su propio tratamiento, y conocerlos desde el inicio evita errores que luego son difíciles de corregir.
Cuentas contables de la fianza aduanera
El Plan General Contable (PGC) no contempla una cuenta exclusiva para la fianza aduanera, pero las fianzas constituidas en general tienen sus propias cuentas dentro del grupo 2 (activo no corriente) y del grupo 5 (activo corriente), según el plazo de devolución previsto. La regla de oro es simple: si la devolución se espera en más de doce meses, es largo plazo; si es en doce meses o menos, es corto plazo.
Fianza constituida a largo plazo: cuenta 260
La cuenta 260 — Fianzas constituidas a largo plazo recoge el efectivo entregado como garantía cuando el plazo previsto de devolución supera un año. Al ser una cuenta del subgrupo 26, figura en el activo no corriente del balance. Se carga (debe) cuando se constituye la fianza y se abona (haber) cuando se devuelve o se reclasifica a corto plazo.
Fianza constituida a corto plazo: cuenta 565
La cuenta 565 — Fianzas constituidas a corto plazo se utiliza cuando la devolución está prevista en un plazo igual o inferior a doce meses. Pertenece al subgrupo 56, dentro del activo corriente del balance. También es la cuenta de destino cuando reclasificas una fianza que originalmente estaba en el largo plazo y cuyo vencimiento ya se acerca.
Resumen rápido: cuentas de la fianza aduanera
Cuenta 260
Fianzas constituidas a largo plazo
Activo no corriente • Devolución > 12 meses
Cuenta 565
Fianzas constituidas a corto plazo
Activo corriente • Devolución ≤ 12 meses
Cuenta 572 / 57x
Bancos / Tesorería
Contrapartida del movimiento de efectivo
Asiento contable de constitución de la fianza aduanera
Cuando la empresa entrega la fianza, sale dinero de la tesorería y nace un activo financiero. El asiento refleja exactamente eso: se carga la cuenta de fianzas y se abona la de bancos. La cuenta de fianzas que uses (260 o 565) depende del plazo de devolución que hayas pactado con la aduana o que se desprenda del régimen aduanero aplicable.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 260 | Fianzas constituidas a largo plazo | X | |
| 572 | Bancos, c/c | X |
Si la fianza fuera a corto plazo desde el inicio, el asiento es idéntico, pero cambia la cuenta del debe: en lugar de la 260, usarías la 565 — Fianzas constituidas a corto plazo. El abono siempre recae sobre la tesorería, porque es el dinero que realmente sale.
Ejemplo práctico: asiento de constitución
Imagina que tu empresa importa maquinaria y, para obtener la liberación provisional de la mercancía mientras se completa el aforo aduanero, la aduana te exige una fianza de 8.000 euros con un plazo de devolución estimado de dieciocho meses. En el momento en que realizas la transferencia bancaria, el asiento quedaría así:
Constitución de fianza aduanera a largo plazo por 8.000 € mediante transferencia bancaria.
Tras este asiento, los 8.000 euros aparecen en tu activo no corriente bajo la cuenta 260. La tesorería ha disminuido, pero el patrimonio neto no cambia, porque has intercambiado un activo líquido por otro activo financiero de la misma cuantía. Esto es precisamente lo que distingue una fianza de un gasto.
¿Cómo se registra la devolución de una fianza aduanera?
Cuando el ciclo aduanero termina y la aduana devuelve la fianza, el proceso contable es el inverso del de constitución. El activo financiero reconocido en la cuenta 260 o 565 desaparece del balance y vuelve a convertirse en tesorería. El asiento cancela el activo y recupera el dinero en la cuenta de bancos.
Asiento de devolución total
Siguiendo con el ejemplo anterior, cuando la aduana devuelve los 8.000 euros íntegramente, el asiento que realizas es el siguiente:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos, c/c | X | |
| 565 | Fianzas constituidas a corto plazo | X |
Observa que en el momento de la devolución la fianza ya está en la cuenta 565, porque previamente habrás realizado la reclasificación de largo a corto plazo. Si por algún motivo la devuelven antes de haber reclasificado, el abono va directamente contra la 260. Lo importante es que la cuenta que se abona en la devolución debe ser la misma en la que figura el saldo de la fianza en ese momento.
Asiento cuando la fianza se ejecuta o se pierde
Si la empresa incumple sus obligaciones aduaneras y la aduana retiene la fianza, el activo registrado en la cuenta 260 o 565 se convierte en una pérdida real. En ese caso, debes dar de baja el activo y reconocer el gasto. La cuenta habitual para recoger esa pérdida es la 659 — Otras pérdidas en gestión corriente, aunque dependiendo del importe y la naturaleza del incumplimiento también podría usarse la 678 — Gastos excepcionales.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 659 | Otras pérdidas en gestión corriente | X | |
| 565 / 260 | Fianza constituida (corto o largo plazo) | X |
Este es el único momento en que la fianza aduanera genera un impacto en la cuenta de resultados: cuando deja de ser recuperable. Hasta ese instante, permanece en el balance sin afectar el beneficio ni la pérdida del ejercicio.
Reclasificación de la fianza de largo a corto plazo
La normativa contable exige que los activos y pasivos figuren en el balance clasificados correctamente según su plazo de vencimiento. Por eso, cuando a una fianza que estaba registrada como largo plazo le queden doce meses o menos para ser devuelta, debes trasladarla desde la cuenta 260 a la cuenta 565. Esta reclasificación es obligatoria y suele hacerse al cierre del ejercicio contable.
El asiento de reclasificación es muy sencillo: cargas la 565 y abonas la 260 por el mismo importe. No hay impacto en resultados ni en el patrimonio neto. El único efecto es que la fianza migra del activo no corriente al activo corriente del balance, lo que mejora la imagen de liquidez a corto plazo de la empresa y cumple con el principio de correcta presentación de los estados financieros.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 565 | Fianzas constituidas a corto plazo | X | |
| 260 | Fianzas constituidas a largo plazo | X |
La fianza aduanera en el balance: ¿activo o pasivo?
La respuesta depende de quién seas en la operación. Si eres tú quien entrega la fianza, es un activo financiero: dinero que te pertenece y que esperas recuperar. Si eres quien la recibe, por ejemplo, un operador logístico que exige garantías a sus clientes, entonces es un pasivo financiero, porque representas la obligación de devolver ese dinero cuando se cumplan las condiciones pactadas.
En el contexto de la fianza aduanera, la empresa importadora o exportadora casi siempre es quien la entrega, por lo que el tratamiento habitual es de activo. Las cuentas del PGC que corresponden en ese caso son la 260 y la 565, como hemos visto. En ningún caso la fianza entregada puede registrarse directamente en una cuenta de gasto mientras exista la posibilidad de recuperarla. Solo cuando esa posibilidad desaparece, bien porque la aduana la ejecuta o porque hay certeza de pérdida, se transforma en gasto.
Una fianza aduanera bien registrada no afecta el resultado del ejercicio: simplemente transforma un tipo de activo en otro, manteniendo intacto el patrimonio neto de la empresa hasta que se produzca la devolución o la ejecución.
Para profundizar en los aspectos contables relacionados con las operaciones de comercio exterior, puedes consultar el artículo sobre el registro contable de una importación de mercancías, donde se explica cómo integrar todos los costes asociados al proceso de importación, incluidas las garantías aduaneras.
Preguntas frecuentes
¿Qué cuenta contable se utiliza para registrar una fianza aduanera?
La cuenta depende del plazo de devolución previsto. Si la aduana va a devolver la fianza en más de doce meses, se utiliza la cuenta 260 — Fianzas constituidas a largo plazo, que pertenece al activo no corriente. Si la devolución está prevista en doce meses o menos, la cuenta correcta es la 565 — Fianzas constituidas a corto plazo, dentro del activo corriente. En ambos casos, la contrapartida es siempre la cuenta de tesorería 572 o la que corresponda según el subgrupo 57.
¿La fianza aduanera se considera un gasto deducible?
No, al menos no en el momento en que se constituye. La fianza aduanera es un activo financiero y, por tanto, no genera gasto fiscal ni contable mientras exista la posibilidad de recuperarla. Solo cuando la aduana la ejecuta y la empresa pierde definitivamente ese importe, se reconoce un gasto, que sí puede tener la consideración de deducible a efectos del Impuesto sobre Sociedades, siempre que esté debidamente justificado y guarde relación con la actividad económica de la empresa.
¿Qué diferencia hay entre la fianza aduanera y una garantía bancaria?
La diferencia principal está en quién asume el riesgo. En la fianza aduanera directa, la empresa entrega efectivo o valores directamente a la aduana, y ese importe queda inmovilizado hasta que se cumplan las condiciones. En una garantía bancaria, es el banco quien garantiza ante la aduana el pago de las obligaciones del importador, sin que la empresa tenga que desembolsar el importe de forma inmediata, aunque sí puede quedar comprometida en caso de ejecución. Contablemente, la garantía bancaria puede requerir un tratamiento diferente, ya que el dinero no sale de caja de forma directa.
¿Cómo afecta la fianza aduanera al flujo de caja de la empresa?
La constitución de la fianza aduanera tiene un impacto directo e inmediato en el flujo de caja, porque supone una salida real de tesorería. Sin embargo, en el estado de flujos de efectivo (EFE) no se clasifica como una actividad de explotación ordinaria, sino como una actividad de inversión, ya que se trata de una salida de fondos vinculada a un activo financiero recuperable. Cuando la fianza se devuelve, la entrada de efectivo se clasifica también como actividad de inversión, cerrando el ciclo.
¿Qué ocurre contablemente si la aduana ejecuta la fianza?
Cuando la aduana ejecuta la fianza por incumplimiento de las obligaciones aduaneras, el activo deja de ser recuperable y debe reconocerse como gasto. El asiento consiste en cargar la cuenta 659 — Otras pérdidas en gestión corriente (o la 678, según la naturaleza del incumplimiento) y abonar la cuenta 260 o 565 donde estaba registrada la fianza. A partir de ese momento, el importe afecta negativamente al resultado del ejercicio y desaparece del balance como activo.
¿Es obligatorio reclasificar la fianza cuando quedan menos de doce meses para su devolución?
Sí, la reclasificación es obligatoria. La normativa contable exige que los activos y pasivos se presenten en el balance de acuerdo con su plazo real de vencimiento, y ese plazo debe revisarse al cierre de cada ejercicio. Si al 31 de diciembre compruebas que la fianza se devolverá antes de que pasen doce meses, debes trasladarla de la cuenta 260 a la 565. No hacerlo implica presentar el balance con información incorrecta sobre la liquidez de la empresa, lo cual puede tener consecuencias en la auditoría o en el análisis de estados financieros. También puedes ampliar este contexto en el artículo sobre contabilidad aduanera de este mismo sitio.
¿Puede una fianza aduanera constituirse mediante valores o solo en efectivo?
Depende de la legislación aduanera de cada país. En términos generales, las aduanas suelen aceptar efectivo, avales bancarios, seguros de caución y, en algunos casos, valores de deuda pública. Cuando la garantía se constituye mediante valores en lugar de efectivo, el tratamiento contable varía: no se utiliza la cuenta 260 ni la 565, sino que el movimiento queda reflejado en cuentas de orden o mediante una anotación en la Memoria, ya que no hay desembolso real de caja. En cualquier caso, es recomendable revisar la revisión aduanera en origen y en destino para entender en qué momento del proceso logístico suele exigirse cada tipo de garantía.
Conclusión
Registrar correctamente una fianza aduanera no es complicado si tienes claro un principio básico: ese dinero sigue siendo tuyo mientras la aduana no lo ejecute. Por eso va al activo del balance, en la cuenta 260 si el plazo supera el año o en la 565 si está dentro de los doce meses, y nunca en una cuenta de gasto desde el inicio.
A lo largo del ciclo de vida de la fianza, tienes cuatro momentos que requieren asiento: la constitución, la reclasificación cuando el vencimiento se acerca, la devolución cuando todo va bien y la ejecución si hay incumplimiento. Conocer cada uno y aplicarlos en el momento correcto te permite mantener el balance limpio, la información financiera precisa y el cumplimiento contable sin fricciones.
Si trabajas en el ámbito del comercio exterior o simplemente quieres afianzar tus conocimientos en contabilidad aduanera, en este sitio web encontrarás más artículos que desarrollan cada aspecto de este campo con la misma claridad y detalle. Hay mucho más por descubrir, y cada concepto bien entendido hace la diferencia en el día a día profesional.
También te puede interesar:
¿Cuántos dígitos debe tener una fracción arancelaria?
Perfeccionamiento activo: El régimen que cambia tu operativa aduanera
¿Cómo tributan los gastos de aduana en una empresa?
Métodos de valoración aduanera de la OMC
Consecuencias de declarar mal el valor de una mercancía
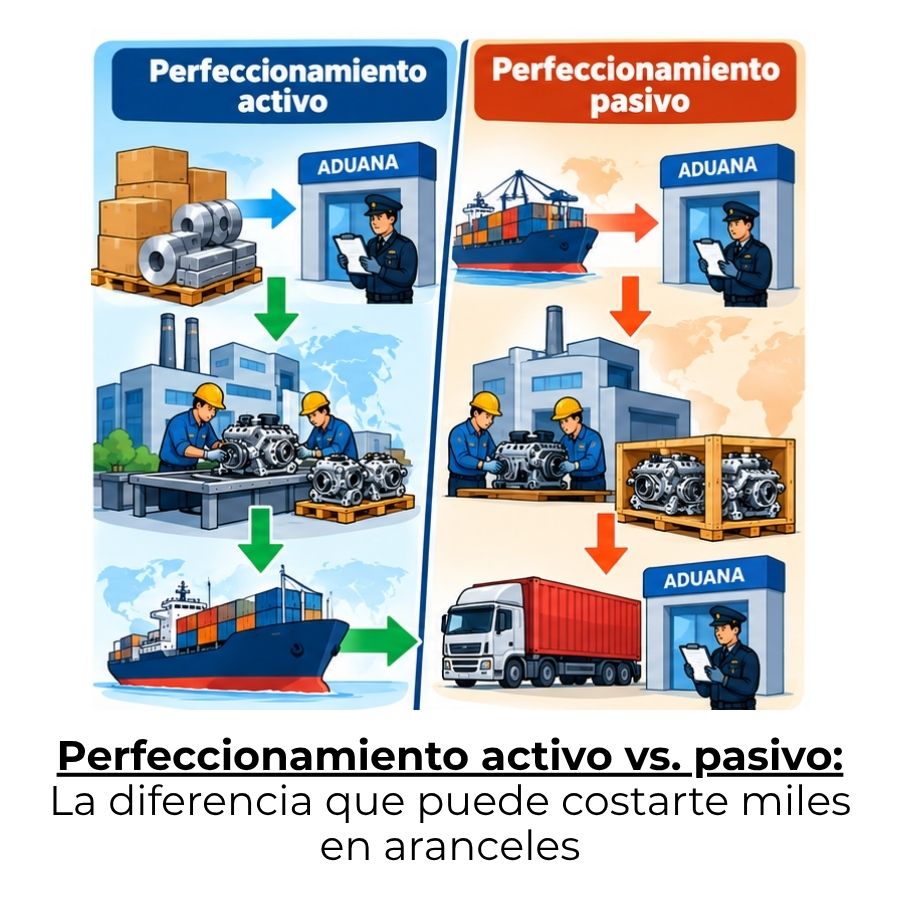
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo
¿Qué es una fianza aduanera y cómo funciona?