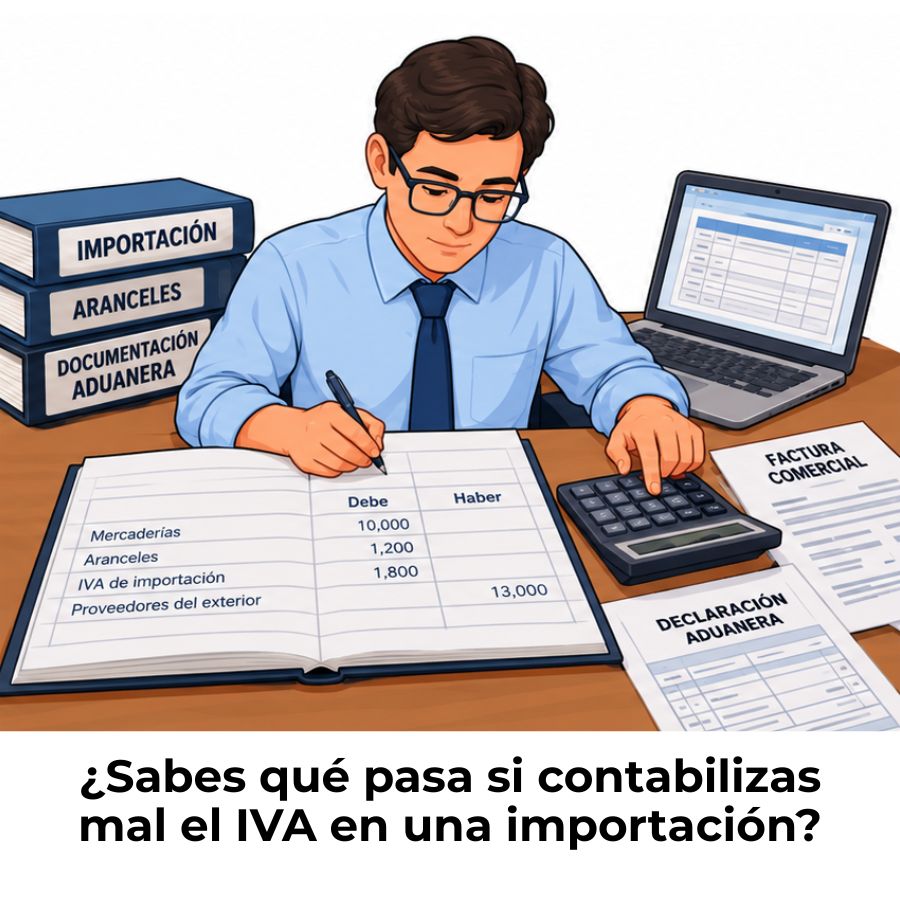
Cuando recibes la factura de un proveedor chino, turco o estadounidense, puede parecerte que con registrar esa compra ya has terminado. Pero una importación de mercancías genera al menos tres documentos distintos, y cada uno produce su propio asiento contable.
¿Qué es el registro contable de una importación?
El registro contable de una importación de mercancías es el proceso mediante el cual una empresa refleja en su libro diario todas las operaciones económicas que genera traer bienes del extranjero. A diferencia de una compra nacional, una importación no produce un único apunte: genera varios asientos vinculados a documentos distintos, cada uno con sus propias cuentas del Plan General Contable.
El punto de partida siempre es el mismo: la mercancía entra al territorio aduanero y, antes de poder retirarla, la empresa debe cumplir con los trámites fiscales y aduaneros. Esos trámites generan costes —aranceles, honorarios, IVA— que tienen que quedar perfectamente registrados para que la contabilidad refleje la realidad económica de la operación.
Diferencia entre importar y comprar en el mercado nacional
Cuando compras a un proveedor español, este incluye el IVA en su factura y tú lo soportas directamente. En una importación, el proveedor extranjero no repercute IVA porque opera fuera del ámbito de aplicación del impuesto español. El IVA lo liquida la Agencia Tributaria en el momento del despacho aduanero, junto con los aranceles, a través del DUA.
Esto implica que la factura del proveedor extranjero entra por el valor de la mercancía sin ningún impuesto, y el IVA aparece después, en un documento completamente distinto. Esa separación obliga a realizar asientos independientes y a utilizar cuentas del PGC que no aparecen en las operaciones nacionales habituales.
Principios contables que rigen el reconocimiento de la compra
El principio de precio de adquisición establece que el valor al que se registra una mercancía importada incluye todos los costes necesarios para ponerla en condiciones de uso o venta. Por eso, los aranceles y los gastos de transporte hasta el almacén de destino no se tratan como un gasto separado: se suman al valor de la compra y aumentan el coste del inventario.
El principio de devengo también juega un papel importante: el asiento de la compra se realiza en el momento en que la empresa adquiere los riesgos y beneficios de la mercancía, que en la mayoría de los casos coincide con el momento de entrega pactado en los Incoterms del contrato de compraventa.
Documentos que generan los asientos contables
Una importación no es un evento contable único. Cada documento que aparece en el proceso tiene una traducción directa en el libro diario, y confundir cuál va en cada asiento es uno de los errores más frecuentes entre quienes se acercan al tema por primera vez. Los tres documentos que debes conocer son la contabilidad aduanera de la factura del proveedor, la del agente de aduanas y el DUA.
La factura del proveedor extranjero
La factura del proveedor extranjero llega expresada en la moneda del país de origen —dólares, yuanes, libras o cualquier otra divisa— y no incluye ningún tipo de impuesto. Toda su cuantía se considera precio de adquisición de la mercancía. Para registrarla, hay que convertirla a euros aplicando el tipo de cambio vigente en la fecha de la operación.
Este documento solo genera un asiento básico: cargo en la cuenta de compras y abono en la cuenta del proveedor extranjero. Sin IVA, sin aranceles, sin ningún otro componente fiscal. Todo eso vendrá después, con los documentos siguientes.
La factura del agente de aduanas o transitario
El agente de aduanas es el intermediario que gestiona el despacho ante las autoridades aduaneras. Su factura es el documento más complejo de los tres porque concentra varios conceptos: sus honorarios por los servicios prestados, el IVA sobre esos honorarios, los aranceles pagados en nombre del importador y, en algunos casos, el propio IVA de importación si la empresa no se acoge al diferimiento.
Cada uno de esos conceptos tiene un tratamiento contable distinto, lo que obliga a desglosar la factura línea a línea antes de registrarla. Un error habitual es contabilizar el total de la factura del agente como si fuera un único gasto de servicios, perdiendo de vista que los aranceles deben sumarse al coste de la mercancía.
El DUA: Documento Único Administrativo
El DUA es la declaración oficial que se presenta ante la Agencia Tributaria para el despacho de importación. Contiene información fiscal, aduanera y comercial de la operación, y es el justificante que acredita el IVA soportado a la importación. Sin él, ese IVA no es deducible. Por eso, el DUA debe registrarse obligatoriamente en el Libro Registro de Facturas Recibidas.
Cuentas del PGC que intervienen en una importación
El Plan General Contable español establece cuentas específicas para registrar cada componente de una importación. Conocerlas antes de empezar con los asientos facilita mucho la comprensión del proceso. Las cuentas que aparecen con más frecuencia son las del grupo 6 (compras y gastos), las del grupo 4 (acreedores y deudores) y las del grupo 5 (cuentas financieras).
| Cuenta PGC | Denominación | ¿Cuándo se usa en importaciones? |
|---|---|---|
| 600 | Compras de mercaderías | Valor de la mercancía + aranceles (mayor coste) |
| 400 | Proveedores | Deuda con el proveedor extranjero |
| 410 | Acreedores por prestaciones de servicios | Deuda con el agente de aduanas o transitario |
| 472 | Hacienda Pública, IVA soportado | IVA de los honorarios del agente e IVA liquidado en aduana (sin diferimiento) |
| 4752 | Hacienda Pública, IVA diferido | IVA de importación cuando la empresa se acoge al diferimiento |
| 623 | Servicios de profesionales independientes | Honorarios del agente de aduanas |
| 572 | Bancos, cuentas corrientes | Pago al proveedor o al agente de aduanas |
Es importante distinguir entre la cuenta 472 (IVA soportado general) y la cuenta 4752 (IVA diferido de importación). Aunque ambas recogen IVA deducible, su uso depende del régimen al que esté acogida la empresa. Las compañías que liquidan el IVA mensualmente y están inscritas en el REDEME pueden diferir el IVA; las que liquidan trimestralmente, no.
Asientos contables paso a paso de una importación
El proceso completo de registro contable de una importación de mercancías se divide en cuatro asientos principales que siguen el orden cronológico de la operación. Cada asiento responde a un documento concreto y refleja una obligación económica distinta. Verlos por separado ayuda a entender por qué la importación no puede registrarse en un solo apunte.
Factura del proveedor extranjero
Se registra al tipo de cambio de la fecha de la operación. Sin IVA. El valor total de la factura es el precio de adquisición de la mercancía.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 600 | Compras de mercaderías (extranjero) | Valor factura | |
| 400 | Proveedor extranjero | Valor factura |
Asiento 1: Registro de la factura del proveedor extranjero
Al recibir la factura del proveedor, la empresa registra la compra cargando la cuenta 600 (Compras de mercaderías) por el valor en euros de la factura, y abonando la cuenta 400 (Proveedores) por el mismo importe. Si la factura está en otra divisa, el tipo de cambio aplicable es el del Banco Central Europeo en la fecha de la operación o el pactado contractualmente.
En este primer asiento no se contabiliza ningún impuesto. El IVA no lo liquida el vendedor extranjero, sino la Agencia Tributaria española en el momento del despacho. Eso llegará después, con el DUA. Este asiento solo recoge el precio puro de la mercancía tal y como aparece en la factura comercial del exportador.
Asiento 2: Registro de la factura del agente de aduanas
La factura del agente de aduanas es la más compleja porque agrupa varios conceptos con tratamientos contables distintos. Los honorarios del agente van a la cuenta 623 (Servicios de profesionales independientes), mientras que los aranceles se cargan en la cuenta 600, sumándose al coste de la mercancía. El IVA sobre los honorarios va a la cuenta 472 como IVA soportado deducible.
La contrapartida del total de la factura va a la cuenta 410 (Acreedores por prestaciones de servicios), que recoge la deuda con el agente. Cuando se paga, se salda esta cuenta contra la cuenta 572 (Bancos). Es fundamental no mezclar la cuenta del agente de aduanas con la del proveedor extranjero, ya que son obligaciones independientes con vencimientos distintos.
Asiento 3: IVA de importación sin diferimiento
Cuando la empresa no se acoge al régimen de diferimiento, el IVA de importación debe pagarse en el momento del despacho aduanero, antes de que la mercancía salga del recinto. Habitualmente, el agente de aduanas lo adelanta e incluye el importe en su propia factura. En ese caso, el importador registra el IVA cargando la cuenta 472 y abonando la cuenta 410 del agente.
El justificante para la deducción de este IVA no es la factura del agente, sino el propio DUA. Por eso, aunque el agente haya adelantado el pago, el DUA debe incluirse en el Libro Registro de Facturas Recibidas como documento independiente, con los datos del importador en el SII si la empresa está obligada a ese sistema de información inmediata.
Asiento 4: IVA de importación con diferimiento
El régimen de diferimiento permite a las empresas que liquidan el IVA mensualmente no pagar el impuesto en el momento del despacho. En lugar de eso, lo incluyen en el modelo 303 del periodo correspondiente: lo declaran como IVA repercutido en la casilla 77 y lo deducen como IVA soportado en la casilla 32. El efecto neto es cero, pero el flujo de caja mejora notablemente porque no hay que desembolsar el IVA al retirar la mercancía.
El asiento contable en este caso carga la cuenta 4752 (Hacienda Pública, IVA diferido de importación) al debe y abona la cuenta 4750 (Hacienda Pública, acreedora por IVA) al haber. Cuando se presenta el modelo 303, ambas se compensan. Para poder optar a este régimen, la empresa debe estar inscrita en el REDEME y haberlo solicitado en el mes de noviembre del año anterior.
¿Cómo afectan los aranceles al registro contable?
Los aranceles son los derechos que cobra la aduana por la entrada de mercancías al territorio nacional. Desde el punto de vista contable, los aranceles no se registran como un gasto del ejercicio, sino como un mayor valor de la compra: se suman al precio pagado al proveedor extranjero y forman parte del coste de adquisición del inventario. Esto tiene consecuencias directas en el resultado y en la valoración del stock.
Si la empresa vende la mercancía importada, el coste de ventas que traslada a la cuenta de pérdidas y ganancias incluirá los aranceles pagados. Si la mantiene en almacén al cierre del ejercicio, aparecerá como parte del valor de las existencias en el balance. Por eso, la cuenta que recibe los aranceles es la misma que recoge el precio de la mercancía: la cuenta 600 (Compras de mercaderías).
«Los derechos de aduana gravan la nacionalización de mercancías importadas y se calculan sobre el valor CIF en aduana, aplicando la alícuota de la posición arancelaria correspondiente.»
El valor CIF (Cost, Insurance and Freight) es la base sobre la que se calcula tanto el arancel como el IVA de importación. Incluye el precio de la mercancía, el seguro de transporte y el flete hasta el punto de entrada en la Unión Europea. Si en el contrato con el proveedor los Incoterms pactados son FOB o EXW, los gastos de flete y seguro deben añadirse para obtener el valor CIF antes de presentar el DUA.
Ejemplo práctico con cifras reales
Para ver cómo se aplica todo lo anterior en la práctica, trabajemos con un caso concreto. Una empresa española importa electrónica de consumo desde China por un valor de 10.000 euros. El transporte marítimo y el seguro suman 1.500 euros (valor CIF: 11.500 €). El arancel aplicable es del 4 % sobre el valor CIF. Los honorarios del agente de aduanas son 400 euros (más IVA del 21 %). El tipo de IVA de importación aplicable es el 21 %. La empresa no está acogida al diferimiento.
Con estos datos, los tres asientos que genera la operación quedan así:
| Asiento | Cuenta | Denominación | Debe (€) | Haber (€) |
|---|---|---|---|---|
| 1 — Factura proveedor | 600 | Compras de mercaderías (extranjero) | 10.000,00 | |
| 400 | Proveedor extranjero | 10.000,00 | ||
| 2 — Factura agente de aduanas | 600 | Compras de mercaderías (aranceles) | 460,00 | |
| 623 | Servicios profesionales independientes | 400,00 | ||
| 472 | HP, IVA soportado (honorarios) | 84,00 | ||
| 410 | Acreedores por prestaciones de servicios | 944,00 | ||
| 3 — DUA (IVA importación) | 472 | HP, IVA soportado importación | 2.511,60 | |
| 410 | Acreedores (agente anticipa IVA) | 2.511,60 |
Observa que el coste total registrado en la cuenta 600 asciende a 10.460 euros (10.000 de mercancía + 460 de aranceles). Ese es el valor al que quedará registrado el inventario, no los 10.000 euros de la factura original del proveedor. Los honorarios del agente van a resultados del ejercicio, mientras que los aranceles quedan capitalizados en el activo hasta que se venda la mercancía.
Errores más comunes al contabilizar una importación
Conocer los errores más frecuentes es tan útil como conocer los asientos correctos, porque en la práctica muchas de las incidencias contables de las empresas importadoras se concentran siempre en los mismos puntos. La mayoría de los errores tienen su origen en no tratar la importación como una operación de múltiples pasos, sino intentar resumirla en un único asiento.
- Registrar los aranceles como gasto del ejercicio: Es uno de los errores más habituales. Los aranceles forman parte del precio de adquisición de la mercancía y deben sumarse a la cuenta 600, no contabilizarse en una cuenta de gastos del grupo 6 distinta.
- Usar la factura del agente como único justificante del IVA: El IVA de importación solo es deducible con el DUA. Si se intenta deducir usando la factura del agente como único soporte documental, la deducción puede ser rechazada en una inspección.
- No registrar el DUA en el Libro de Facturas Recibidas: El DUA debe incluirse en el registro de facturas como un documento independiente, diferenciado de la factura del agente de aduanas. Omitirlo genera incidencias en el SII y en el modelo 390.
- Aplicar el tipo de cambio equivocado: La factura del proveedor extranjero debe convertirse al tipo de cambio de la fecha de la operación o del despacho aduanero, no del día en que se realiza el pago. Las diferencias de cambio que surjan al pagar se registran en cuentas específicas de resultados financieros.
- Confundir la cuenta 472 con la 4752: Usar la cuenta de IVA diferido cuando la empresa no está acogida a ese régimen genera descuadres en la liquidación trimestral del modelo 303 que pueden derivar en sanciones por presentación incorrecta.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar la compra de mercancías importadas?
La cuenta principal para registrar la compra de mercancías importadas es la cuenta 600 (Compras de mercaderías) del Plan General Contable. A esta cuenta se carga tanto el precio de la factura del proveedor extranjero como los aranceles pagados en la aduana, ya que ambos forman parte del precio de adquisición. La contrapartida va a la cuenta 400 (Proveedores), que recoge la deuda con el proveedor hasta que se produce el pago. Si la factura está en moneda extranjera, la conversión a euros se hace al tipo de cambio vigente en la fecha de la operación, y las diferencias que surjan al pagar se registran en cuentas de resultados financieros.
¿Cómo se contabiliza el IVA en una importación si no se tiene diferimiento?
Sin diferimiento del IVA, el importador debe pagar el impuesto en el momento del despacho aduanero, antes de retirar la mercancía. Habitualmente, el agente de aduanas adelanta ese importe e incluye el total en su factura. En el registro contable, el IVA de importación se carga en la cuenta 472 (Hacienda Pública, IVA soportado) al debe, y la contrapartida va a la cuenta 410 del agente de aduanas. El justificante para la deducción no es la factura del agente, sino el propio DUA, que debe incluirse en el Libro Registro de Facturas Recibidas como documento independiente.
¿Los aranceles se registran como gasto o como mayor valor de la mercancía?
Los aranceles se registran como mayor valor de la mercancía importada, no como un gasto del ejercicio. El principio contable de precio de adquisición establece que el coste de un activo incluye todos los desembolsos necesarios para ponerlo en condiciones de uso o venta, y los aranceles son parte de esos desembolsos. Por eso, el importe del arancel se carga en la misma cuenta 600 (Compras de mercaderías) que el precio del proveedor. Esto significa que el coste que trasladará al resultado cuando se venda la mercancía será mayor, pero también que el inventario quedará valorado de forma más fiel a su coste real de obtención.
¿Qué diferencia hay entre el asiento con IVA diferido y sin IVA diferido?
La diferencia fundamental es en qué momento y a través de qué cuenta se registra el IVA de importación. Sin diferimiento, el IVA se paga al despachar la mercancía y se registra cargando la cuenta 472 al debe y abonando la cuenta del agente de aduanas. Con diferimiento, no hay pago en el momento del despacho: el IVA se registra cargando la cuenta 4752 (IVA diferido de importación) al debe y abonando la cuenta 4750 (Hacienda Pública, acreedora por IVA) al haber. Ambas se compensan en el modelo 303 del periodo, con efecto neto cero en la cuota, pero con un impacto muy diferente en el flujo de tesorería de la empresa.
¿Qué es el DUA y para qué sirve en la contabilidad de importaciones?
El DUA (Documento Único Administrativo) es la declaración oficial que se presenta ante la Agencia Tributaria en el momento de importar o exportar mercancías entre la Unión Europea y países terceros. En el proceso de despacho aduanero, el DUA contiene los datos fiscales y comerciales de la operación, la base imponible sobre la que se calculan los aranceles y el IVA, y sirve como el único justificante válido para deducir el IVA soportado a la importación. Debe conservarse y registrarse obligatoriamente en el Libro Registro de Facturas Recibidas, con los datos del importador en el NIF y nombre fiscal.
¿Cómo se contabiliza una importación pagada en moneda extranjera?
Cuando la factura del proveedor extranjero está en otra divisa, la conversión a euros se realiza al tipo de cambio oficial de la fecha de la operación o al tipo pactado contractualmente. En el asiento inicial, la cuenta 600 y la cuenta 400 se registran con el importe en euros resultante de esa conversión. Si en el momento del pago efectivo el tipo de cambio ha variado, la diferencia entre el importe inicialmente registrado y el que finalmente se paga se lleva a la cuenta 768 (Diferencias positivas de cambio) o a la cuenta 668 (Diferencias negativas de cambio), según sea favorable o desfavorable para la empresa.
¿Se puede deducir el IVA soportado en una importación de mercancías?
Sí, el IVA soportado en una importación de mercancías es deducible, siempre que la empresa esté en posesión del DUA que acredite el pago o el diferimiento del impuesto. La deducción se ejerce en el modelo 303 del periodo correspondiente al despacho. Para profundizar en la relación entre los trámites aduaneros y el cumplimiento fiscal, conviene conocer las implicaciones de la contabilidad aduanera y valorar si la empresa reúne los requisitos para certificarse como OEA en aduanas, una figura que simplifica y agiliza los despachos habituales.
Conclusión
El registro contable de una importación de mercancías no es una operación compleja si entiendes que cada documento que genera el proceso tiene su propio asiento. La factura del proveedor, la del agente de aduanas y el DUA son tres fuentes de información distintas que se traducen en apuntes independientes, con cuentas del PGC específicas que no aparecen en las compras nacionales habituales.
Los puntos que más te van a ayudar en la práctica son estos: trata siempre los aranceles como mayor valor de la compra, utiliza el DUA —y no la factura del agente— como justificante del IVA deducible, y verifica si tu empresa puede acogerse al diferimiento antes de cada ejercicio. Aplicar estos criterios desde el primer asiento te evitará ajustes al cierre del trimestre y posibles incidencias con la Agencia Tributaria.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad aduanera, operaciones con el extranjero y gestión fiscal para empresas que trabajan con mercados internacionales. Cada artículo está pensado para que puedas avanzar paso a paso, sin dar nada por supuesto.
También te puede interesar:
Métodos de valoración aduanera de la OMC
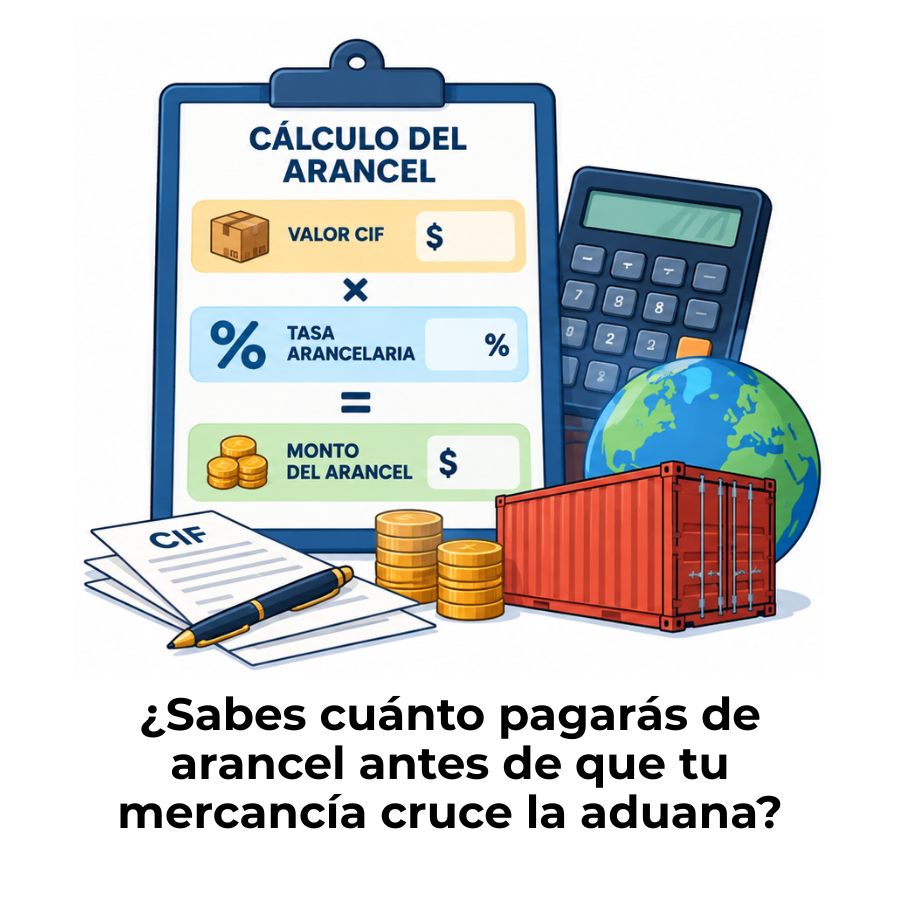
¿Cómo se calcula el arancel de un producto importado?
Diferencia entre despacho aduanero anticipado y normal
Relación entre los Incoterms y el valor en aduana
Plazo para la admisión temporal y su prórroga
¿Qué es la revisión aduanera en origen y en destino?
¿Qué hacer si la aduana retiene tu mercancía?
