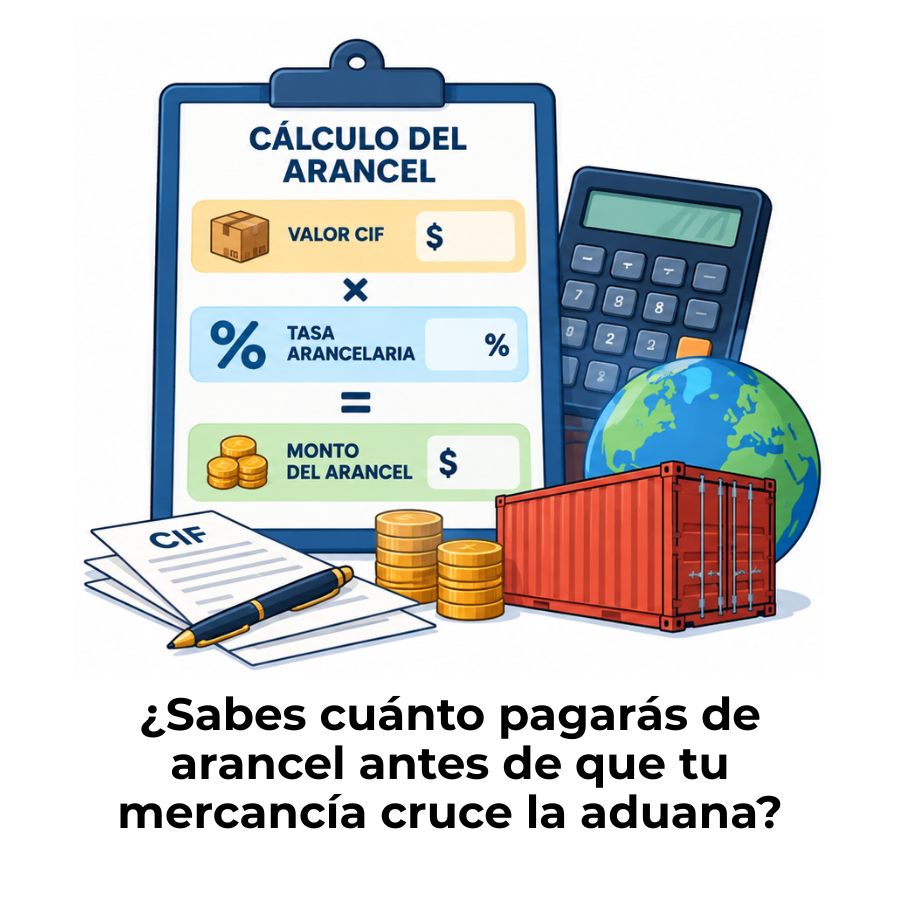
El arancel de un producto importado se calcula en tres etapas: primero debes determinar el valor en aduana de la mercancía, luego identificar su fracción arancelaria para conocer la tasa aplicable y, finalmente, multiplicar ambos elementos para obtener el impuesto. A ese monto se suman el Derecho de Trámite Aduanero y el IVA de importación. Cada paso tiene sus propias reglas y conocerlas te permite hacer el cálculo correctamente desde el principio.
¿Qué es el arancel de importación y cómo funciona?
Un arancel de importación es un impuesto que el Estado cobra cuando una mercancía extranjera ingresa al territorio nacional. Su función principal es recaudar ingresos fiscales y, al mismo tiempo, proteger la producción local frente a la competencia exterior. No se trata de una comisión ni de un gasto logístico: es una obligación fiscal que nace en el momento del despacho aduanero.
El monto que pagas no es fijo ni igual para todos los productos. Depende de tres elementos que se combinan en cada operación: el valor económico de la mercancía, la clasificación arancelaria que le corresponde y la tasa que establece la ley para esa clasificación. Cambiar cualquiera de estos tres elementos modifica el resultado final.
Diferencia entre arancel, impuesto y derecho aduanero
Estos tres términos suelen usarse como si fueran lo mismo, pero tienen matices distintos. El arancel es el impuesto específico que grava la entrada de mercancías extranjeras, y se determina según la clasificación del producto. El término «impuesto aduanero» es más amplio e incluye también el IVA de importación y otros gravámenes que se liquidan en el despacho. Los «derechos aduaneros» hacen referencia al conjunto de contribuciones que el importador debe cubrir ante la autoridad.
¿Quién determina la tasa arancelaria de un producto?
En México, las tasas arancelarias están establecidas en la Tarifa de la Ley de los Impuestos Generales de Importación y Exportación (TIGIE), que administra el Servicio de Administración Tributaria (SAT). Cada fracción arancelaria en esa tarifa tiene asignada una tasa concreta. El Congreso y el Ejecutivo Federal pueden modificarlas mediante decretos, por lo que conviene verificar la versión vigente antes de cada operación.
Los tres tipos de arancel que debes conocer
Antes de calcular cualquier arancel, necesitas saber de qué tipo es, porque cada uno tiene una fórmula diferente. La TIGIE indica, junto a cada fracción arancelaria, qué modalidad de tasa aplica. Si no identificas el tipo correcto, el resultado del cálculo será incorrecto desde el primer paso.
Arancel ad valorem
Es el más habitual en México y en el comercio internacional en general. Se expresa como un porcentaje que se aplica directamente sobre el valor en aduana de la mercancía. Por ejemplo, si la fracción arancelaria de tu producto tiene una tasa ad valorem del 15 % y el valor en aduana es de 10.000 pesos, el arancel a pagar será de 1.500 pesos. Simple de calcular una vez que conoces ambos datos.
Arancel específico
En lugar de un porcentaje, este tipo de arancel establece una cantidad fija de dinero por cada unidad de medida importada, ya sea por kilogramo, litro, pieza o tonelada métrica. No importa cuánto cueste la mercancía: el monto se calcula sobre la cantidad física, no sobre su valor. Es frecuente en productos agrícolas y en algunos bienes donde el precio varía mucho entre temporadas.
Arancel mixto
Combina los dos tipos anteriores: aplica un porcentaje sobre el valor en aduana más una cantidad fija por unidad. Es el menos común, pero existe en ciertas fracciones arancelarias donde el legislador busca proteger tanto el valor como el volumen de las importaciones. Para calcularlo correctamente, hay que aplicar ambas partes de la fórmula y sumarlas.
Resumen: tipos de arancel y su fórmula
Ad valorem
Porcentaje × valor en aduana
Ejemplo: 15 % × $10,000 = $1,500
Específico
Monto fijo × unidad de medida
Ejemplo: $50 × 200 kg = $10,000
Mixto
Ad valorem + específico
Suma de ambas partes de la fórmula
¿Cómo se calcula el valor en aduana de una mercancía?
El valor en aduana es la cifra sobre la que se aplica la tasa arancelaria. No es el precio que aparece en la factura comercial, sino un valor más amplio que incorpora todos los costos relacionados con trasladar la mercancía hasta el punto de entrada al país. Confundir ambos conceptos es uno de los errores más frecuentes al calcular el arancel por primera vez.
Precio de factura (valor comercial)
El punto de partida es el precio que el comprador paga al proveedor extranjero, tal como aparece en la factura comercial. Este valor debe reflejar la transacción real entre las partes y es la base sobre la que se construye el valor en aduana. Si existe algún descuento, ajuste de precio o vinculación entre comprador y vendedor, la autoridad aduanera puede cuestionar el valor declarado.
Gastos incrementables: flete, seguro y otros
Al precio de la factura se le suman los llamados gastos incrementables, que son todos los costos incurridos para llevar la mercancía desde el lugar de origen hasta el punto de entrada a México. Los más comunes son el flete internacional y el seguro de carga. También pueden incluirse comisiones pagadas al agente en el extranjero, costos de embalaje especial y regalías, si corresponden.
Método de valor de transacción
La Ley Aduanera establece seis métodos para determinar el valor en aduana, pero en la práctica cotidiana se utiliza casi siempre el primero: el método de valor de transacción. Consiste en tomar el precio pagado o por pagar por la mercancía y sumarle los gastos incrementables hasta el punto de entrada. Es el método que la Organización Mundial del Comercio recomienda aplicar con prioridad.
Fórmula del valor en aduana
Valor en aduana = Precio de factura + Flete internacional + Seguro + Otros gastos incrementables
¿Cómo se calcula el arancel?
El cálculo del arancel sigue una secuencia ordenada de cinco pasos. Cada uno depende del anterior, así que un error en cualquier etapa arrastra el resultado final. A continuación se describe cada paso con precisión.
Paso 1 — Identificar la fracción arancelaria
Todo comienza con la fracción arancelaria, un código de ocho dígitos que clasifica el producto dentro de la TIGIE. Sin la fracción correcta no puedes conocer la tasa aplicable ni las regulaciones que afectan a tu mercancía. Para encontrarla, debes analizar la naturaleza del producto, su composición, su uso y su función, y luego ubicarlo dentro del Sistema Armonizado de Designación y Codificación de Mercancías. Puedes aprender más sobre este proceso en: Cómo saber la fracción arancelaria de un producto.
Paso 2 — Calcular el valor en aduana
Con la fracción arancelaria identificada, el siguiente paso es determinar el valor en aduana de la mercancía. Suma el precio de la factura comercial más el flete internacional y el seguro de carga, junto con cualquier otro gasto incrementable que corresponda. Este valor, expresado en pesos mexicanos al tipo de cambio del día del despacho, será la base gravable sobre la que se aplicará la tasa.
Paso 3 — Aplicar la tasa arancelaria
Una vez que tienes el valor en aduana y conoces la tasa que indica la TIGIE para tu fracción, el cálculo del Impuesto General de Importación (IGI) es directo. Fórmula: IGI = Valor en aduana × Tasa ad valorem. Si la tasa es específica o mixta, aplica la fórmula que corresponde a ese tipo. El resultado es el arancel a pagar.
Paso 4 — Calcular el DTA
El Derecho de Trámite Aduanero (DTA) es una contribución que se paga por el procesamiento del pedimento de importación. Se calcula como el 0,8 % del valor en aduana (es decir, 8 pesos por cada millar de pesos declarados). Existen excepciones y exenciones para ciertos regímenes, como las importaciones temporales de activo fijo, así que conviene verificar si tu operación aplica para alguna.
Paso 5 — Calcular el IVA de importación
El último gravamen que se liquida en el despacho es el IVA de importación, que en México es del 16 %. Su base no es solo el valor en aduana: se calcula sobre la suma del valor en aduana, el IGI y el DTA. Esto significa que el IVA se aplica sobre un monto que ya incluye los aranceles pagados, lo que eleva la base imponible respecto al precio original de la mercancía.
Ejemplo práctico del cálculo completo de un arancel
Para que el proceso quede completamente claro, a continuación se muestra un caso con datos concretos. Se importan 500 camisetas de algodón desde Bangladesh, con un valor de factura de 3.500 dólares, flete de 600 dólares y seguro de 100 dólares. La fracción arancelaria correcta tiene una tasa ad valorem del 25 %. El tipo de cambio aplicado es de 17 pesos por dólar.
Datos del ejemplo
- Valor de factura: 3.500 USD × 17 = 59.500 pesos
- Flete internacional: 600 USD × 17 = 10.200 pesos
- Seguro: 100 USD × 17 = 1.700 pesos
- Tasa IGI (ad valorem): 25 %
| Concepto | Cálculo | Resultado (MXN) |
|---|---|---|
| Valor en aduana | 59.500 + 10.200 + 1.700 | 71.400,00 |
| IGI (arancel) | 71.400 × 25 % | 17.850,00 |
| DTA | 71.400 × 0,8 % | 571,20 |
| Base para IVA | 71.400 + 17.850 + 571,20 | 89.821,20 |
| IVA de importación | 89.821,20 × 16 % | 14.371,39 |
| Total de contribuciones | 17.850 + 571,20 + 14.371,39 | 32.792,59 |
Como puedes observar, el costo total de las contribuciones casi duplica lo que muchos importadores calcularían si solo multiplicaran el precio de factura por la tasa arancelaria. El valor en aduana, el DTA y la base ampliada del IVA hacen que el monto final sea sensiblemente mayor al esperado en un cálculo superficial.
¿Influye el país de origen en el arancel que se paga?
Sí, y de forma significativa. El origen de la mercancía determina si aplica la tasa general de la TIGIE o una tasa preferencial derivada de un tratado de libre comercio. México tiene acuerdos comerciales con decenas de países, y cuando la mercancía cumple con las reglas de origen establecidas en esos tratados, la tasa puede reducirse sustancialmente o incluso llegar a cero.
Para acreditar el origen, el importador debe contar con el certificado o prueba de origen que corresponda al tratado aplicable. Sin ese documento, la autoridad aduanera aplica la tasa NMF (Nación Más Favorecida), que es la tasa general. Presentar la prueba de origen correcta en el momento del despacho puede representar un ahorro considerable en el monto del IGI.
El tema del origen de las mercancías es parte de un campo más amplio que abarca la clasificación, la valoración y la normativa de cada operación. Si quieres profundizar en los fundamentos de este proceso, la sección de contabilidad aduanera de este sitio web ofrece contenidos que exploran cada uno de estos elementos con detalle.
Errores comunes al calcular el arancel de importación
Conocer el proceso correcto no es suficiente si en la práctica se cometen errores que alteran el resultado. Los siguientes son los fallos más frecuentes que se presentan al calcular el arancel de un producto importado, especialmente entre quienes realizan su primera operación.
- Calcular el arancel solo sobre el precio de factura: Olvidar sumar el flete y el seguro reduce la base gravable de forma indebida y genera una declaración inexacta que puede derivar en multas.
- Usar una fracción arancelaria incorrecta: Una clasificación equivocada cambia la tasa aplicable y puede someter el producto a regulaciones que no le corresponden o viceversa.
- No verificar la versión vigente de la TIGIE: Las tasas arancelarias pueden modificarse por decretos presidenciales. Usar una tarifa desactualizada produce un cálculo erróneo desde el segundo paso.
- Omitir gastos incrementables distintos al flete y al seguro: Comisiones pagadas en el extranjero, regalías vinculadas a la mercancía o embalajes especiales también deben incluirse en el valor en aduana si aplican.
- No calcular el IVA sobre la base correcta: El IVA se aplica sobre el valor en aduana más el IGI más el DTA, no solo sobre el valor de la mercancía. Ignorar esto subestima el costo fiscal total.
- No acreditar el origen cuando existe un tratado: Si la mercancía cumple reglas de origen, pero el importador no presenta la prueba correspondiente, se paga la tasa general y se pierde el beneficio arancelario.
Preguntas frecuentes
¿Qué es el valor en aduana y por qué es la base del cálculo arancelario?
El valor en aduana es el monto sobre el que se aplica la tasa arancelaria en una importación. Se determina principalmente mediante el método de valor de transacción, que toma el precio pagado al proveedor y le suma los gastos incurridos para trasladar la mercancía hasta el punto de entrada al país, como el flete internacional y el seguro. Es la base del cálculo porque sobre él se calculan todos los impuestos del despacho, incluidos el IGI, el DTA y la base del IVA de importación. Un valor en aduana mal determinado arrastra errores en todos los pasos siguientes.
¿Cuál es la diferencia entre el arancel ad valorem y el arancel específico?
El arancel ad valorem es un porcentaje que se aplica sobre el valor en aduana de la mercancía, por lo que el monto a pagar varía según el valor declarado. El arancel específico, en cambio, establece una cantidad fija de dinero por cada unidad de medida importada, ya sea kilogramo, litro o pieza, independientemente del valor del producto. La diferencia práctica es que el ad valorem depende del precio y el específico depende de la cantidad física. La TIGIE indica para cada fracción arancelaria cuál de los dos tipos aplica, o si corresponde un arancel mixto que combina ambos.
¿Cómo se consulta la fracción arancelaria de un producto en México?
La fracción arancelaria se consulta en la TIGIE (Tarifa de la Ley de los Impuestos Generales de Importación y Exportación), disponible a través del portal del SAT y de otras herramientas oficiales. Para encontrar la fracción correcta es necesario conocer la naturaleza del producto, su composición material, su uso y su presentación comercial. Una clasificación incorrecta puede generar sanciones y retrasos en el despacho aduanero, por lo que en operaciones complejas conviene contar con el apoyo de un agente aduanal certificado que valide la clasificación antes de tramitar el pedimento.
¿Los tratados de libre comercio reducen el arancel que se paga?
Sí, cuando la mercancía cumple con las reglas de origen establecidas en el tratado aplicable, la tasa arancelaria puede reducirse parcialmente o llegar a cero. Para aprovechar este beneficio, el importador debe contar con la prueba de origen válida en el momento del despacho. Sin ese documento, la aduana aplica la tasa NMF de la TIGIE, que es la tasa general y habitualmente más alta. México tiene acuerdos comerciales con numerosos países y bloques, así que antes de cada operación vale la pena verificar si existe un tratado aplicable y si la mercancía califica como originaria.
¿Qué otros impuestos se pagan además del arancel al importar?
Además del IGI (el arancel propiamente dicho), una importación definitiva en México puede generar tres contribuciones adicionales. El Derecho de Trámite Aduanero (DTA), equivalente al 0,8 % del valor en aduana, que se paga por el procesamiento del pedimento. El IVA de importación al 16 %, que se aplica sobre el valor en aduana más el IGI y el DTA. Y, en productos específicos como bebidas alcohólicas, tabacos o combustibles, el Impuesto Especial sobre Producción y Servicios (IEPS), cuya tasa varía según el tipo de bien y que también se integra a la base del IVA cuando aplica.
¿Qué es el DTA y cómo se calcula en una importación?
El Derecho de Trámite Aduanero (DTA) es una contribución federal que se cobra por el procesamiento del pedimento de importación ante la aduana. Su cálculo es sencillo: se aplica una cuota de 8 al millar sobre el valor en aduana, es decir, el 0,8 %. Existen exenciones para ciertos regímenes aduaneros, como las importaciones temporales de activo fijo realizadas bajo programas autorizados. Para cualquier importación definitiva sin exención, el DTA se suma al IGI y ambos forman parte de la base sobre la que después se calcula el IVA.
¿Qué pasa si clasifico mal la fracción arancelaria de mi producto?
Una clasificación arancelaria incorrecta tiene consecuencias en varios niveles. En primer lugar, la tasa aplicable cambia, lo que puede resultar en un pago menor al debido (y por tanto en una declaración inexacta) o en un pago mayor al necesario. La autoridad aduanera puede imponer multas, recargos y, en casos graves, iniciar un procedimiento de irregularidades que retiene la mercancía. Además, una fracción incorrecta puede someter el producto a permisos previos o regulaciones no arancelarias que no le corresponden. Por eso, verificar la fracción antes del despacho no es un trámite opcional, sino una medida de seguridad básica.
Conclusión
Calcular el arancel de un producto importado no es un trámite de una sola operación. Es un proceso secuencial donde cada elemento depende del anterior: primero determinas la fracción arancelaria, luego construyes el valor en aduana, aplicas la tasa correspondiente y finalmente calculas el DTA y el IVA sobre la base acumulada. Entender esa cadena es lo que separa un cálculo correcto de uno que genera problemas en aduana.
Los puntos que más influyen en el resultado final son el valor en aduana bien integrado, la fracción arancelaria correcta y la verificación del origen de la mercancía para aprovechar posibles beneficios de tratados comerciales. Aplicar cada uno de estos elementos con precisión te permite conocer el costo real de la importación antes de que la mercancía cruce la frontera, y tomar decisiones más sólidas sobre precios, proveedores y países de origen.
Si este tema te generó nuevas preguntas sobre la operación aduanera, en este sitio web encontrarás más contenidos que profundizan en la clasificación arancelaria, la valoración de mercancías y otros aspectos de la contabilidad aduanera que complementan lo que acabas de leer.
También te puede interesar:
Mercancías que pueden acogerse al régimen de admisión temporal
Diferencia entre despacho aduanero anticipado y normal
Requisitos para realizar una importación bajo el régimen de depósito fiscal
¿Cómo obtener el certificado de origen para exportar?
¿Cómo se declara una mercancía en tránsito aduanero?
¿Qué es un depósito aduanero y cómo funciona?
¿Cómo tributan los gastos de aduana en una empresa?