La revisión aduanera puede realizarse en dos momentos distintos: antes de que la mercancía salga del país exportador o cuando ya llegó al país de destino. La primera se conoce como revisión en origen; la segunda, como revisión en destino. Entender la diferencia entre ambas te ayudará a comprender cómo funciona el despacho aduanero y por qué el momento de la revisión importa tanto en una operación de importación.
¿Qué es la revisión aduanera?
La revisión aduanera es el procedimiento mediante el cual las autoridades competentes verifican que una mercancía cumple con los requisitos legales, documentales y fiscales establecidos por el país importador o exportador. Su función principal es garantizar que lo que se declara en los documentos coincide con lo que se transporta físicamente. Este proceso es parte integral del despacho aduanero y aplica tanto a importaciones como a exportaciones, sin importar el medio de transporte utilizado.
Dentro del comercio exterior, la revisión aduanera no es un trámite único y estático: puede ocurrir en distintos momentos de la cadena logística. Dependiendo de cuándo y dónde se realice, se habla de revisión en origen o revisión en destino. Cada una tiene características, objetivos y consecuencias propias que todo profesional vinculado a las operaciones de importación o exportación debe conocer.
¿Dónde ocurre y quién la realiza?
La revisión aduanera puede ocurrir en el país donde se carga la mercancía antes del embarque, o en el país donde llega una vez que cruza la frontera. En ambos casos, la realizan autoridades aduaneras oficiales o, en el caso de la revisión en origen, agentes certificados y verificadores externos autorizados por el importador. El agente aduanal desempeña un rol central en coordinar y facilitar este proceso, ya sea en uno u otro momento.
Revisión aduanera en origen: cómo funciona
La revisión aduanera en origen —también conocida como previo en origen o reconocimiento previo— es una inspección física y documental de la mercancía que se realiza antes de que esta sea embarcada hacia el país importador. En lugar de esperar a que la carga llegue al puerto o aduana de destino, se verifica todo desde el punto de partida: la fábrica, el almacén o el centro de distribución del proveedor.
Esta práctica responde a una lógica preventiva: identificar y corregir irregularidades antes de que la mercancía cruce fronteras es mucho más eficiente que resolver problemas cuando la carga ya está en tránsito o retenida en destino. Detectar un error documental o una discrepancia en el etiquetado mientras la mercancía aún está en el almacén del proveedor permite solucionarlo sin incurrir en costos de almacenaje, demoras portuarias ni sanciones aduaneras.
¿Qué se verifica durante la revisión en origen?
Durante una revisión en origen, el verificador —que puede ser un inspector externo designado por el agente aduanal o por el propio importador— examina la carga antes de que salga del almacén o planta del proveedor. El objetivo es confirmar que la mercancía coincide en cantidad, descripción, estado físico y características con lo estipulado en los documentos comerciales. Si se detecta alguna diferencia, se corrige en ese momento, sin afectar los tiempos de tránsito internacional.
- Cantidad y embalaje: Se comprueba que el número de piezas, bultos o unidades declaradas en la factura corresponde con lo que está físicamente en el contenedor o palé.
- Etiquetado y marcado: Se verifica que las etiquetas cumplen con las normas del país de destino, incluyendo idioma, contenido obligatorio y advertencias específicas.
- Clasificación arancelaria: Se revisa que la fracción arancelaria asignada a la mercancía sea la correcta, ya que errores aquí pueden derivar en pagos indebidos o multas.
- Documentación comercial: Factura, lista de empaque, certificados de origen y cualquier permiso especial se contrastan con la mercancía física.
- Cumplimiento de normas técnicas: En productos que requieren certificaciones específicas, se confirma que la mercancía las cumple antes del embarque.
Ventajas de revisar la mercancía antes del embarque
Realizar la revisión antes del embarque traslada la responsabilidad de los errores al proveedor o exportador, no al importador. Esto tiene un efecto directo en la gestión de riesgos: si se detecta una discrepancia antes de que la carga salga, el proveedor debe corregirla sin que eso genere costos adicionales para quien importa. En cambio, si el error se descubre en destino, los gastos de almacenaje, gestión y posibles sanciones recaen sobre el importador.
Otro beneficio concreto es la agilización del despacho aduanero en el país de llegada. Cuando la mercancía ya fue inspeccionada en origen y toda su documentación está validada, el trámite en la aduana de destino suele ser más rápido. Esto reduce los tiempos de permanencia en puerto, los costos de demurrage y los riesgos operativos asociados a retenciones prolongadas.
Revisión aduanera en destino: en qué consiste
La revisión aduanera en destino es el proceso de control que realiza la autoridad aduanera del país importador cuando la mercancía llega a su territorio. A diferencia de la revisión en origen, esta es obligatoria: toda mercancía que ingresa a un país debe pasar por algún nivel de verificación antes de ser liberada para su distribución o uso. El nivel de profundidad de esa revisión depende de factores como el tipo de mercancía, su valor declarado, el historial del importador y los sistemas de análisis de riesgo de cada aduana.
El proceso comienza cuando el agente aduanal presenta el pedimento o declaración aduanera ante la autoridad competente. A partir de ese momento, el sistema determina si la mercancía pasa de forma automática o si requiere una revisión documental, física o ambas. En muchos países, este mecanismo de selección funciona de manera aleatoria y también considera perfiles de riesgo previamente establecidos por la autoridad aduanera.
¿Qué elementos analiza la aduana en destino?
Cuando la mercancía llega al país de destino, la autoridad aduanera puede llevar a cabo distintos niveles de revisión según lo que determine el sistema de selección automatizado. El análisis puede abarcar únicamente los documentos presentados, o extenderse a una inspección física completa del contenido del embarque. En casos específicos, también se pueden aplicar pruebas de laboratorio o verificaciones con equipos de rayos X o gamma para detectar contenido no declarado.
- Revisión documental: Se examina la factura comercial, la lista de empaque, el pedimento y cualquier certificado o permiso requerido para el tipo de mercancía.
- Inspección física: La autoridad puede abrir bultos, contar unidades y verificar que el contenido coincide con lo declarado. No todos los embarques son objeto de esta inspección.
- Verificación del valor declarado: Se comprueba que el valor en aduana sea el correcto, ya que de él depende el cálculo de los aranceles e impuestos aplicables.
- Cumplimiento de regulaciones no arancelarias: Se revisa si la mercancía requiere permisos sanitarios, fitosanitarios, etiquetado especial o certificaciones técnicas obligatorias en el país importador.
- Evaluación de aranceles e impuestos: La aduana determina los derechos de importación, IVA u otros tributos que el importador debe liquidar para liberar la carga.
¿Qué ocurre si la aduana detecta irregularidades?
Cuando la autoridad aduanera en destino encuentra diferencias entre lo declarado y lo que llega físicamente, la mercancía queda retenida hasta que se resuelve la situación. Las irregularidades más frecuentes incluyen discrepancias en cantidades, errores en la clasificación arancelaria, documentación incompleta o incumplimiento de normas técnicas del país importador. Dependiendo de la gravedad, las consecuencias van desde una rectificación de pedimento hasta el inicio de un procedimiento administrativo con posibles sanciones económicas.
Durante el tiempo que la mercancía permanece retenida, el importador asume los costos de almacenaje en el recinto aduanero o fiscalizado, que pueden volverse significativos en operaciones con grandes volúmenes. Por eso, resolver los problemas antes del embarque —mediante una revisión en origen— siempre resulta más económico que enfrentarlos en la aduana de destino. Una retención no solo genera gastos directos, sino que también retrasa la cadena de suministro y afecta los compromisos de entrega con clientes.
¿Cuál es la diferencia entre la revisión en origen y en destino?
La diferencia fundamental entre ambas radica en el momento y el propósito de cada revisión. La revisión en origen es preventiva y voluntaria: se realiza antes de que la mercancía salga del país exportador, con el fin de anticipar y corregir errores. La revisión en destino, por su parte, es obligatoria y de control: la ejecuta la autoridad aduanera del país importador para verificar que la mercancía cumple con todas las regulaciones antes de ser liberada al mercado local.
| Característica | Revisión en origen | Revisión en destino |
|---|---|---|
| ¿Cuándo ocurre? | Antes del embarque | Al arribar la mercancía |
| ¿Es obligatoria? | No, es voluntaria | Sí, siempre |
| ¿Quién la realiza? | Inspector externo o agente aduanal | Autoridad aduanera oficial |
| ¿Dónde se realiza? | País exportador (origen) | País importador (destino) |
| Objetivo principal | Prevenir errores y agilizar el despacho | Controlar el ingreso al territorio |
| Responsabilidad en errores | Recae en el proveedor o exportador | Recae en el importador |
| Consecuencia de irregularidades | Corrección antes del embarque | Retención, multas o devolución |
Ambas revisiones no se excluyen entre sí: es completamente posible, y en muchos casos recomendable, que una misma operación pase por una revisión en origen y después por la revisión obligatoria en destino. Cuando la revisión en origen está bien documentada, la de destino suele resolverse de forma más ágil, porque la autoridad aduanera cuenta con información verificada previamente.
Documentos clave en la revisión aduanera
Tanto en la revisión en origen como en la de destino, la documentación es el eje central de todo el proceso. Un expediente documental completo, coherente y sin errores es la principal garantía de que la mercancía será despachada sin contratiempos. Los documentos deben ser consistentes entre sí: cualquier diferencia entre la factura, la lista de empaque y el pedimento puede desencadenar una revisión física o, en casos extremos, la retención de la carga.
Documentos habituales en una revisión aduanera
📄 Factura comercial
Detalla el valor, la cantidad, la descripción y el origen de la mercancía.
📦 Lista de empaque
Especifica el contenido exacto de cada bulto, peso y dimensiones del embarque.
📋 Pedimento aduanal
Declaración formal ante la aduana que resume todos los datos de la operación.
🌍 Certificado de origen
Acredita el país de fabricación y puede otorgar beneficios arancelarios bajo tratados comerciales.
🚢 Conocimiento de embarque
Documento de transporte que acredita que la mercancía fue recibida por el transportista.
🔖 Permisos y certificados
Autorizaciones sanitarias, fitosanitarias o técnicas requeridas según el tipo de mercancía.
El registro contable de una importación de mercancías también exige que estos documentos estén correctamente archivados, ya que son la base para reconocer los costos de la operación, los aranceles pagados y los impuestos aplicables en la contabilidad de la empresa importadora.
¿Qué papel tiene el agente aduanal en cada revisión?
El agente aduanal es el profesional habilitado legalmente para realizar trámites ante la aduana en nombre del importador o exportador. Su rol varía según el tipo de revisión: en la revisión en origen, coordina la inspección previa, designa al verificador y se asegura de que la documentación esté completa antes del embarque. En la revisión en destino, presenta el pedimento, responde a los requerimientos de la autoridad aduanera y gestiona el proceso hasta la liberación de la mercancía.
Contar con un agente aduanal con experiencia en el tipo de mercancía que se importa marca una diferencia real en el tiempo y costo del despacho. Cuando el agente conoce bien las regulaciones del país de destino, puede anticipar qué documentos adicionales se necesitarán y preparar el expediente de forma que minimice el riesgo de una revisión física extensa. También actúa como interlocutor directo con la autoridad aduanera cuando surgen dudas o discrepancias durante el proceso.
Más allá de los trámites puntuales, el agente aduanal también asesora al importador sobre los requisitos específicos del país de destino, los tratados de libre comercio aplicables y las posibles estrategias para reducir la carga fiscal de la operación. Para profundizar en cómo se registran contablemente estos costos, puedes consultar el apartado de contabilidad aduanera, donde se explica con detalle cómo cada elemento del proceso aduanero impacta en los estados financieros de la empresa.
Preguntas frecuentes
¿La revisión aduanera en origen es obligatoria?
No, la revisión aduanera en origen no es obligatoria con carácter general. Se trata de un mecanismo voluntario que el importador o su agente aduanal pueden solicitar para verificar la mercancía antes del embarque. Sin embargo, en algunos sectores específicos —como el automotriz o el electrónico— ciertos esquemas aduaneros pueden contemplar este tipo de revisión como parte de sus beneficios operativos. Aunque no es exigida por ley en la mayoría de los casos, su uso está ampliamente recomendado para reducir riesgos en destino.
¿Cuánto tiempo puede durar la revisión aduanera en destino?
El tiempo varía según el país, el tipo de mercancía y el nivel de revisión asignado. En muchos casos, cuando la documentación está completa y no hay inconsistencias, el despacho puede completarse en cuestión de horas o en el mismo día de la presentación del pedimento. Si la mercancía es seleccionada para revisión física o documental más detallada, el proceso puede extenderse varios días. La complejidad de la mercancía, el volumen del embarque y la carga de trabajo de la aduana son factores que influyen directamente en el tiempo total del trámite.
¿Qué es el reconocimiento previo de mercancías?
El reconocimiento previo de mercancías es el procedimiento mediante el cual el importador o su agente aduanal solicita examinar la carga antes de presentar la declaración formal ante la aduana. Su objetivo es verificar la naturaleza, cantidad, estado y características de la mercancía para preparar con precisión los documentos aduaneros. En México, por ejemplo, este procedimiento está contemplado en el artículo 42 de la Ley Aduanera, que faculta al interesado a solicitar esta revisión cuando exista duda sobre la clasificación arancelaria u otros datos relevantes de la mercancía.
¿Qué pasa si hay una discrepancia en la documentación aduanera?
Cuando la aduana detecta una diferencia entre lo declarado en los documentos y la mercancía física, el embarque puede quedar retenido hasta que se aclare la situación. Dependiendo de la naturaleza de la discrepancia, el importador puede estar obligado a rectificar el pedimento, pagar diferencias de aranceles o enfrentarse a un procedimiento administrativo con posibles sanciones. En los casos más graves —como la declaración de una mercancía distinta a la real— puede llegarse a la confiscación del embarque. Por eso, preparar una documentación coherente y revisada antes del despacho es una prioridad en cualquier operación de importación.
¿Puede realizarse revisión en origen y en destino en la misma operación?
Sí, y de hecho es lo más habitual en operaciones de importación que utilizan el mecanismo de previo en origen. La revisión en origen no exime al embarque de pasar por el control aduanero obligatorio en el país de llegada. Lo que sí ocurre es que, cuando la carga ya fue inspeccionada y documentada en origen, la revisión en destino tiende a resolverse con mayor rapidez, porque la autoridad aduanera dispone de información verificada previamente y el expediente documental suele estar mejor estructurado.
¿Qué relación tiene la revisión aduanera con el pedimento?
El pedimento es el documento oficial que el agente aduanal presenta ante la autoridad para declarar la mercancía. Toda la revisión aduanera en destino se activa a partir de la presentación del pedimento: es el documento que concentra los datos de la operación —descripción, valor, clasificación arancelaria, origen— y sobre el que la aduana realiza su análisis. Si los datos del pedimento no coinciden con los documentos de soporte o con la mercancía física, el sistema puede marcar el embarque para una revisión más profunda. En la revisión en origen, el pedimento se prepara con la información verificada durante la inspección previa.
¿Qué tipos de inspección puede realizar la aduana en destino?
La aduana en destino puede aplicar distintos tipos de inspección según el nivel de riesgo asignado al embarque. La revisión documental consiste en cotejar los papeles presentados sin revisar físicamente la carga; la inspección física implica abrir bultos y verificar el contenido de forma directa. En aduanas fronterizas o portuarias con equipamiento especializado, también se aplican revisiones con equipos de rayos X o gamma, que permiten analizar el contenido sin abrir los contenedores. Algunos embarques de alto riesgo o con mercancías reguladas pueden requerir también pruebas de laboratorio para revisar composición, calidad o cumplimiento de normas técnicas.
Conclusión
La revisión aduanera en origen y en destino son dos momentos distintos de un mismo proceso: garantizar que la mercancía que se mueve entre países cumple con todos los requisitos legales, documentales y fiscales. Entender en qué consiste cada una, cuándo ocurre y qué consecuencias tiene te permite tomar decisiones más informadas en cualquier operación de comercio exterior.
La revisión en origen te da control anticipado: puedes corregir errores antes de que la carga zarpe, reducir costos en destino y proteger al importador de sanciones innecesarias. La revisión en destino es inevitable, pero cuando llegas a ella con la documentación bien preparada, el proceso fluye con mucha mayor rapidez. Conocer ambas etapas, los documentos que intervienen y el rol del agente aduanal te da una ventaja real al gestionar importaciones.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad aduanera, operaciones de importación y los aspectos fiscales del comercio exterior, explicados con el mismo nivel de detalle y claridad.
También te puede interesar:
Garantías aduaneras para regímenes especiales
Consecuencias de declarar mal el valor de una mercancía
¿Cómo se declara una mercancía en tránsito aduanero?
Mercancías que pueden acogerse al régimen de admisión temporal

Contabilización de aranceles e impuestos aduaneros
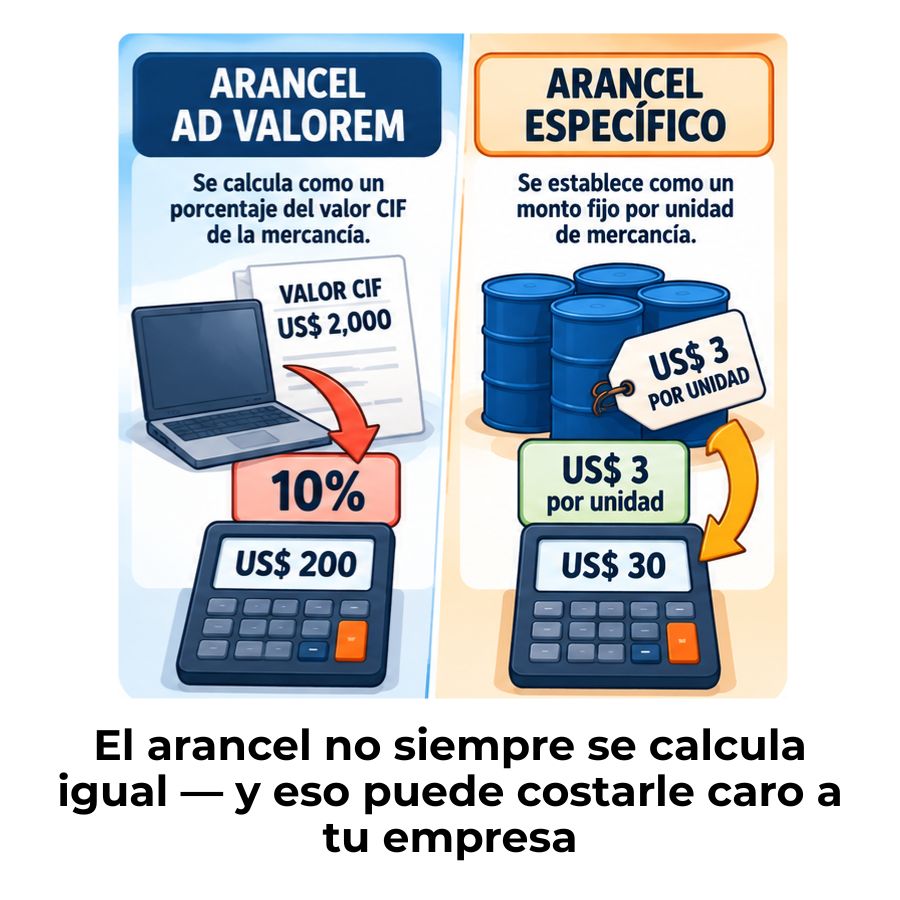
Diferencia entre arancel ad valorem y específico
Clasificación arancelaria de mercancías importadas