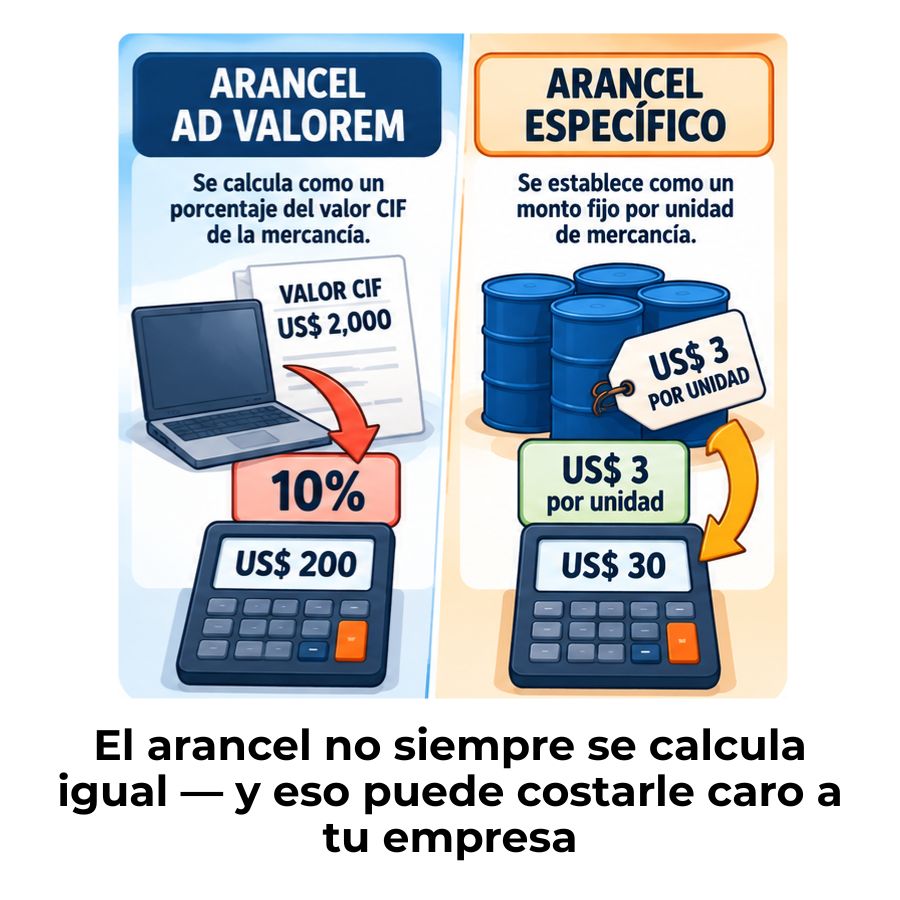
La diferencia entre el arancel ad valorem y el específico está en la base sobre la que se calcula el impuesto. El primero aplica un porcentaje sobre el valor de la mercancía en aduana; el segundo cobra una cantidad fija según la unidad de medida, como el peso o el número de unidades, sin importar cuánto cuesta el producto.
¿Qué es un arancel en el comercio exterior?
Un arancel es un impuesto que los Estados aplican sobre las mercancías cuando cruzan una frontera aduanera, ya sea al entrar o, en algunos casos, al salir del país. Su función principal es proteger la producción nacional y generar ingresos fiscales para el Estado. Dependiendo del producto y del país, este impuesto puede calcularse de formas muy distintas, lo que hace indispensable conocer los tipos que existen antes de planificar cualquier operación de importación.
Más allá de su función recaudatoria, el arancel también actúa como instrumento de política comercial. Un gobierno puede elevar o reducir aranceles para incentivar o desalentar la importación de determinados productos, protegiendo sectores estratégicos de la economía local o cumpliendo compromisos adquiridos en acuerdos de libre comercio. Por eso, entender cómo funciona cada tipo es tan relevante para quien trabaja en el área aduanera.
Función del arancel dentro de la aduana
Dentro del proceso aduanero, el arancel entra en juego en el momento del despacho de la mercancía. El agente de aduanas verifica la clasificación arancelaria del producto y, con base en ella, determina qué tipo de arancel aplica y cuál es su tasa. Este dato no es arbitrario: queda registrado en el arancel de aduanas, un documento oficial que cada país publica y actualiza con la lista completa de productos y sus gravámenes.
La clasificación arancelaria se basa en el Sistema Armonizado, un estándar reconocido internacionalmente que organiza las mercancías mediante un código numérico. Los primeros seis dígitos de ese código son comunes para todos los países miembros de la Organización Mundial del Comercio; los dígitos adicionales corresponden a la especificación propia de cada nación. De ese código se desprende directamente qué tipo de arancel corresponde pagar.
Base legal y organismos que los regulan
Los aranceles no los fija cada empresa ni cada agente de aduanas: los determina el Estado a través de su legislación aduanera y de los compromisos asumidos en organismos internacionales. La Organización Mundial del Comercio (OMC) es el principal referente global en materia arancelaria, ya que establece marcos de negociación, principios de no discriminación y límites a los niveles arancelarios que sus países miembros pueden aplicar.
A nivel regional, organismos como la Unión Europea gestionan un arancel exterior común conocido como TARIC, que unifica los gravámenes para todos sus Estados miembros. En América Latina, cada país publica su propio arancel de aduanas, aunque muchos de ellos alinean sus clasificaciones con el Sistema Armonizado para facilitar el comercio internacional y el cruce de información entre administraciones tributarias.
¿Cuál es la diferencia entre arancel ad valorem y específico?
La diferencia fundamental entre ambos tipos de arancel radica en la base sobre la que se calcula el impuesto. El arancel ad valorem toma como referencia el valor económico de la mercancía, mientras que el arancel específico se calcula sobre una unidad de medida física, como el peso, el volumen o el número de unidades, sin que el precio del producto influya en absoluto en el resultado.
Esto tiene una consecuencia práctica inmediata: con el arancel ad valorem, dos envíos del mismo producto pero de distinto valor pagarán cantidades diferentes. Con el arancel específico, dos envíos que pesen lo mismo pagarán exactamente igual, independientemente de lo que cueste cada uno. Esta distinción no es solo técnica; afecta directamente la planificación de costes y la contabilidad de cualquier operación de importación.
| Característica | Arancel ad valorem | Arancel específico |
|---|---|---|
| Base de cálculo | Valor de la mercancía en aduana | Cantidad física (peso, volumen, unidades) |
| Fórmula | Valor CIF × % de tasa | Cantidad × monto fijo por unidad |
| Relación con el precio | Directa: sube si sube el valor | Ninguna: el precio no influye |
| Tipo de derecho | Progresivo | Fijo |
| Productos más comunes | Manufacturas, bienes industriales | Productos agrícolas, materias primas |
| Facilidad de cálculo | Requiere declarar el valor correctamente | Solo requiere conocer la cantidad física |
¿Cómo se calcula el arancel ad valorem?
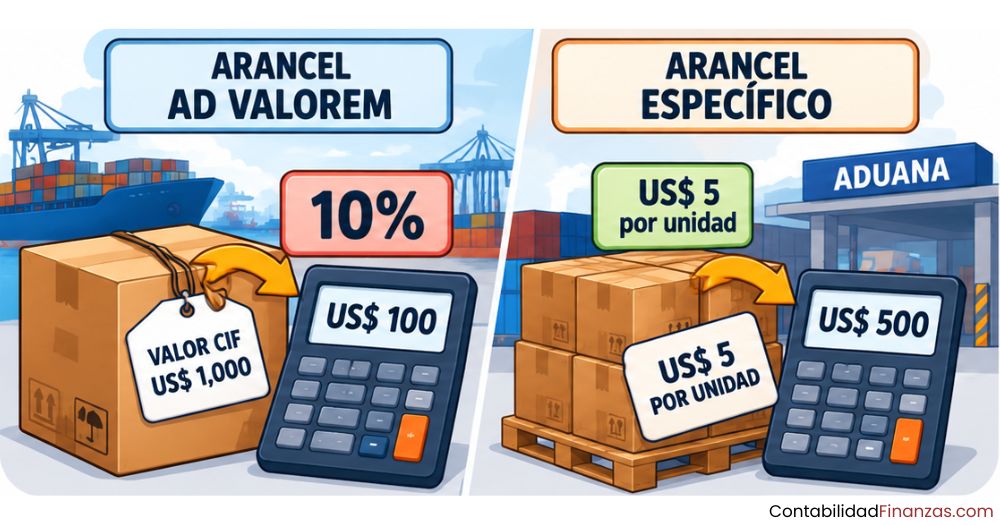
El arancel ad valorem es el más extendido en el comercio internacional. Su cálculo parte del valor CIF de la mercancía, es decir, del importe que suma el precio de la mercancía, el seguro contratado y el coste del flete hasta el punto de entrada al país importador. Sobre esa base se aplica el porcentaje arancelario que corresponde a la fracción arancelaria del producto.
«El arancel ad valorem se calcula como un porcentaje del valor CIF de la importación, que incluye costo, seguro y flete.» — Ministerio de Economía y Finanzas del Perú
Fórmula y ejemplo numérico paso a paso
La fórmula es directa: Arancel a pagar = Valor CIF × tasa arancelaria (%). El resultado te da el importe exacto que deberás liquidar en aduana por concepto de este tributo, antes de sumar otros impuestos que puedan existir según la legislación del país importador.
Siguiendo el ejemplo: si importas una partida de calzado con un valor CIF de 1.000 euros y la tasa arancelaria es del 10 %, el arancel que liquidas en aduana es de 100 euros. Si el valor CIF subiera a 2.000 euros, el arancel se duplicaría a 200 euros, porque el impuesto crece en proporción directa al valor declarado. Esto es precisamente lo que lo convierte en un derecho de tipo progresivo.
Declarar el valor CIF de forma correcta es, por tanto, una obligación clave en la gestión aduanera. Una declaración incorrecta del valor puede derivar en sanciones, además de distorsionar el cálculo del arancel. En la práctica, las aduanas pueden revisar y ajustar el valor declarado si detectan discrepancias con los precios de referencia del mercado internacional. Para profundizar en cómo se realiza este proceso, puedes consultar el cálculo del arancel aplicable a un producto importado.
¿Cómo se calcula el arancel específico?
El arancel específico parte de una lógica completamente diferente. En lugar de mirar cuánto vale la mercancía, mira cuánto mide, cuánto pesa o cuántas unidades contiene el envío. Sobre esa magnitud física aplica un monto fijo previamente establecido en el arancel de aduanas. El precio del producto no entra en la ecuación bajo ningún concepto.
Este enfoque resulta especialmente útil cuando los precios de un producto fluctúan con frecuencia o cuando se quiere garantizar un nivel mínimo de protección independientemente del valor de mercado. También facilita el control aduanero: basta con pesar o contar las unidades para aplicar el impuesto, sin necesidad de evaluar si el valor declarado es correcto o no.
Fórmula y ejemplo numérico paso a paso
La fórmula es igualmente sencilla: Arancel a pagar = Cantidad (en la unidad de medida que corresponda) × monto fijo por unidad. La unidad de medida puede ser kilogramos, litros, metros cúbicos o simplemente el número de piezas, según lo que establezca la nomenclatura arancelaria para ese producto concreto.
El dato más llamativo del arancel específico es que el resultado no varía si el precio de la mercancía cambia. Si esos 500 kilogramos valen 800 euros o si valen 5.000 euros, el arancel sigue siendo 1.000 euros, porque la tarifa aplica sobre la cantidad, no sobre el precio. Esto puede resultar ventajoso para mercancías de alto valor, pero desventajoso para las de bajo precio, que soportan una carga proporcionalmente mayor.
Ventajas y desventajas de cada tipo de arancel
Ninguno de los dos tipos es universalmente mejor que el otro. Cada uno presenta características que lo hacen más adecuado según el objetivo de política comercial que persiga el país y el tipo de producto que se quiera gravar. Conocer sus fortalezas y limitaciones te ayuda a anticipar el impacto real de cada operación de importación.
Arancel ad valorem
✔ Ventajas
- Proporcional al valor: quien más importa de mayor precio, más contribuye.
- Se adapta automáticamente a la inflación y a los cambios de precio.
- Transparente y fácil de entender para el importador.
✘ Desventajas
- Requiere declarar el valor correctamente; abre la puerta a subfacturaciones.
- La recaudación es más volátil porque depende de los precios de mercado.
Arancel específico
✔ Ventajas
- Difícil de eludir: basta con medir o pesar para calcular el tributo.
- Recaudación estable: no depende de las fluctuaciones del precio.
- Protege mejor contra importaciones de productos muy baratos.
✘ Desventajas
- Puede resultar desproporcionado para productos de bajo valor.
- No se ajusta a la inflación: necesita revisarse periódicamente para mantener su efecto.
El arancel mixto: cuando se combinan ambos
Existe un tercer tipo que combina los dos anteriores: el arancel mixto. En este caso, el importador paga simultáneamente un porcentaje sobre el valor de la mercancía y un monto fijo por unidad de medida. El resultado final es la suma de ambos componentes. Algunos países también contemplan el arancel compuesto, donde se calculan las dos modalidades, pero solo se aplica la que genera mayor recaudación o la que queda dentro de un mínimo y máximo establecidos.
El arancel mixto suele aparecer en productos donde el gobierno busca un doble objetivo: asegurar una protección mínima independientemente del precio —gracias al componente específico— y, al mismo tiempo, captar una parte proporcional del valor cuando las mercancías son de mayor calidad o precio, gracias al componente ad valorem. Encontrarlo en la tarifa arancelaria indica que el producto tiene un tratamiento especial de protección.
Ejemplo práctico de arancel mixto
Imagina que importas dos litros de leche azucarada cuyo valor en aduana es de 22 euros por litro, por lo que el total asciende a 44 euros. El arancel mixto que aplica a ese producto es del 20 % ad valorem más 0,36 euros por litro de componente específico. El cálculo quedaría así: la parte ad valorem serían 44 × 20 % = 8,80 euros; la parte específica serían 2 litros × 0,36 = 0,72 euros. Sumados, el arancel total a pagar es de 9,52 euros, a lo que habría que añadir la conversión a moneda local si el monto específico está fijado en divisa extranjera.
Desglose del arancel mixto — Ejemplo
Datos de partida
2 litros • Valor: 44 € • Tasa: 20 % + 0,36 €/litro
Componente ad valorem
44 € × 20 % = 8,80 €
Componente específico
2 litros × 0,36 € = 0,72 €
Arancel mixto total
8,80 € + 0,72 € = 9,52 €
¿Cuándo se aplica uno y cuándo el otro?
La decisión de qué tipo de arancel aplica a cada producto no la toma el importador: viene determinada por la nomenclatura arancelaria del país. Para saberlo, debes consultar la fracción arancelaria que corresponde a tu mercancía y verificar si la tasa indicada está expresada en porcentaje (ad valorem), en una cantidad monetaria por unidad física (específico) o en una combinación de ambas (mixto).
Dicho esto, existe una lógica general que guía estas decisiones de política fiscal. Los aranceles ad valorem se aplican habitualmente a manufacturas, bienes industriales y productos de consumo, donde el precio es el factor más relevante para medir la competencia con la producción local. Los aranceles específicos, en cambio, son más frecuentes en productos agrícolas, materias primas o mercancías donde los precios internacionales son muy volátiles y el Estado prefiere fijar una carga estable.
¿Qué tipo de arancel es más probable según el producto?
Ad valorem — más habitual en:
- Automóviles y maquinaria
- Electrodomésticos y electrónica
- Textil y calzado
- Productos de consumo general
Específico — más habitual en:
- Productos agrícolas (cereales, azúcar)
- Combustibles y derivados del petróleo
- Bebidas alcohólicas (por litro)
- Tabaco (por unidad o por peso)
Mixto — más habitual en:
- Lácteos procesados
- Productos sujetos a franjas de precio
- Mercancías con tratamiento especial
La clasificación definitiva siempre la determina la fracción arancelaria oficial del país importador.
Si trabajas en contabilidad aduanera, identificar correctamente el tipo de arancel que aplica a cada mercancía es el punto de partida de cualquier liquidación tributaria. Un error en esta identificación puede implicar pagar de menos —y enfrentarte a una sanción— o pagar de más, lo que afecta directamente a la rentabilidad de la operación.
Preguntas frecuentes
¿Qué significa ad valorem en aduanas?
La expresión «ad valorem» proviene del latín y significa «según el valor». En el ámbito aduanero, hace referencia a un tipo de arancel que se calcula aplicando un porcentaje fijo sobre el valor económico de la mercancía en el momento de su importación. Ese valor suele ser el valor CIF, que incluye el precio de la mercancía, el seguro y el coste del transporte hasta la frontera del país importador. Es el tipo de arancel más extendido en el comercio internacional.
¿En qué se diferencia el arancel específico del ad valorem?
La diferencia principal está en la base de cálculo. El arancel ad valorem se calcula como un porcentaje sobre el valor de la mercancía, por lo que varía según el precio. El arancel específico, en cambio, aplica un monto fijo por unidad de medida —kilogramo, litro, pieza— sin que el precio de la mercancía tenga ninguna influencia. Dos envíos del mismo producto con precios distintos pagarán el mismo arancel específico si tienen el mismo peso o volumen.
¿Cuál es la base imponible del arancel ad valorem?
La base imponible del arancel ad valorem es el valor en aduana de la mercancía importada, que en la mayoría de los países corresponde al valor CIF. Este valor agrupa tres elementos: el coste de la mercancía según la factura comercial, el importe del seguro contratado para el transporte y el coste del flete o transporte internacional. Sobre esa suma total se aplica el porcentaje arancelario que marca la nomenclatura para el producto en cuestión.
¿Qué productos suelen tener arancel específico?
Los aranceles específicos son más frecuentes en productos cuyo precio internacional fluctúa con intensidad o en sectores donde el Estado quiere asegurar una protección constante independientemente de los precios de mercado. Los más habituales son los productos agrícolas —como cereales, azúcar o lácteos—, los combustibles, las bebidas alcohólicas y el tabaco. En muchos casos, estos productos tienen además regímenes especiales de protección, como las franjas de precios, que combinan aranceles específicos variables.
¿Qué es el arancel mixto y cómo se calcula?
El arancel mixto es aquel que combina simultáneamente un componente ad valorem y un componente específico. Para calcularlo, debes obtener por separado el resultado de cada parte y luego sumarlos. La parte ad valorem se calcula multiplicando el valor CIF por el porcentaje que corresponda; la parte específica, multiplicando la cantidad física por el monto fijo establecido. El importe total a pagar en aduana es la suma de ambos. Este tipo de arancel es más habitual en mercancías con tratamientos especiales de protección arancelaria.
¿Cómo saber qué tipo de arancel corresponde a una mercancía?
Para determinarlo, debes identificar la fracción o subpartida arancelaria del producto dentro de la nomenclatura del país importador. Esa clasificación, basada en el Sistema Armonizado de la Organización Mundial del Comercio, especifica el tipo de arancel aplicable y su tasa o monto. Si la tasa aparece expresada en porcentaje, es ad valorem; si aparece como un importe por unidad, es específico; si aparece con ambas expresiones, es mixto. Las aduanas de cada país publican estas tarifas en bases de datos oficiales de acceso público.
¿El arancel específico depende del valor de la mercancía?
No. Esta es precisamente la característica definitoria del arancel específico: el valor económico de la mercancía no influye en absoluto en el cálculo del impuesto. Solo importa la cantidad física —peso, volumen o número de unidades—, por lo que dos importaciones idénticas en cantidad pero con precios muy distintos pagarán exactamente el mismo arancel. Esto puede resultar proporcionalmente más gravoso para las mercancías de menor valor, que soportan una carga fiscal mayor en relación con su precio.
Conclusión
Los aranceles ad valorem y específico no son variantes arbitrarias: responden a lógicas distintas de política fiscal y tienen efectos muy diferentes sobre el coste real de una importación. El primero te grava según el valor de lo que traes; el segundo, según cuánto traes, sin importar lo que cueste. Conocer esta distinción desde el principio es indispensable para cualquier persona que trabaje con operaciones de comercio exterior.
A partir de aquí, puedes aplicar lo aprendido de forma concreta: cuando analices una operación de importación, localiza la fracción arancelaria del producto, identifica el tipo de tasa que le corresponde y aplica la fórmula adecuada. Si encuentras un porcentaje, es ad valorem; si encuentras un monto por unidad, es específico; si ves ambos, es mixto. Con esa claridad, tus cálculos aduaneros serán mucho más precisos y evitarás errores que pueden costar caro.
La contabilidad aduanera tiene muchas más capas que explorar: regímenes especiales, franjas de precio, equivalentes ad valorem o la relación entre aranceles y otros tributos como el IVA a la importación. En este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida en cada una de esas áreas, paso a paso.
También te puede interesar:

Componentes del valor en aduana
Artículo 178 de la Ley Aduanera: Sanciones e infracciones
¿Cuánto tiempo dura el trámite de nacionalización?
¿Cómo se declara una mercancía en tránsito aduanero?
¿Qué es una fianza aduanera y cómo funciona?
¿Qué es un agente aduanal y qué hace?
Operador económico autorizado (OEA)