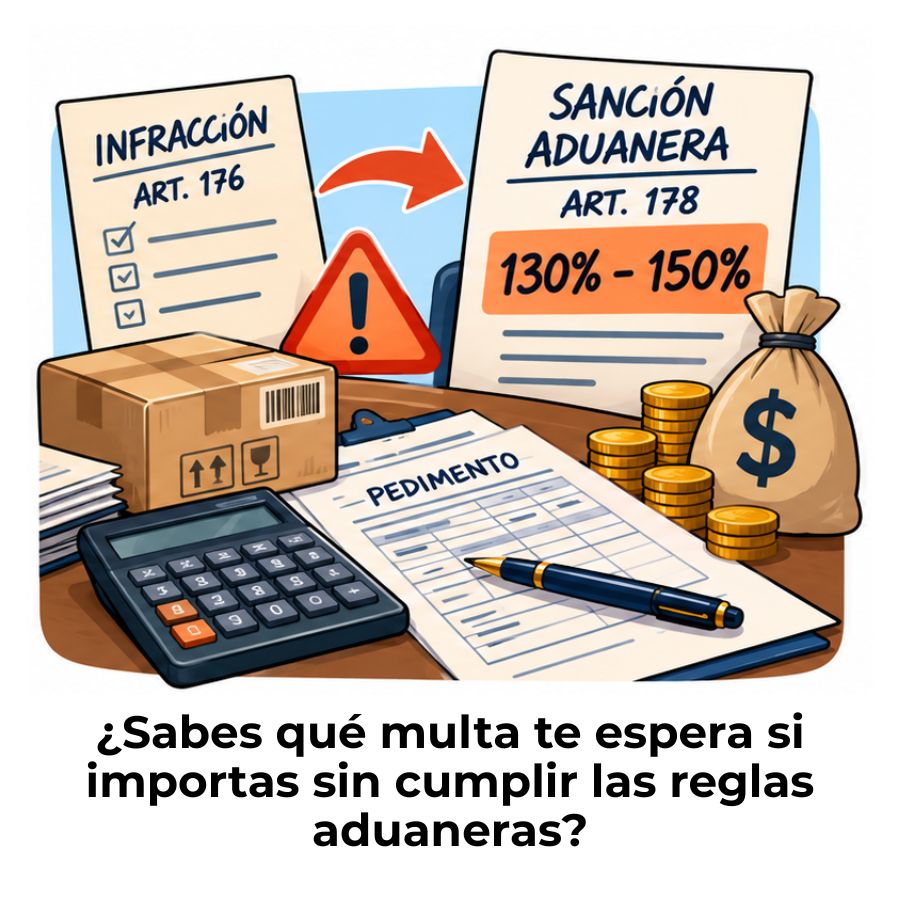
El artículo 178 de la Ley Aduanera establece las sanciones económicas que se aplican a quienes cometen las infracciones descritas en el artículo 176. Estas van desde multas equivalentes al 130 % de los impuestos omitidos hasta el 300 % del valor comercial de las mercancías, e incluso contemplan la pérdida de estas a favor del fisco federal en los casos más graves.

¿Qué dice el artículo 178 de la Ley Aduanera?
El artículo 178 de la Ley Aduanera de México forma parte del Título Octavo, denominado «Infracciones y sanciones». Su propósito es establecer, de manera precisa, las consecuencias económicas que enfrentan quienes cometen las infracciones relacionadas con la importación o exportación de mercancías. No define qué conductas son infracciones —eso lo hace el artículo 176—, sino que fija cuánto cuesta cada una de ellas.
Dicho de forma directa: el artículo 176 describe el delito y el artículo 178 determina la sanción. Ambos funcionan como un par inseparable dentro del sistema aduanero mexicano. Sin conocer los dos, es imposible entender cómo opera el régimen sancionador en materia de comercio exterior.
Su relación con el artículo 176 de la Ley Aduanera
El artículo 176 enumera las conductas que constituyen infracciones en materia de importación y exportación. Entre ellas se encuentran: omitir el pago de impuestos al comercio exterior, ingresar mercancías sin el pedimento correspondiente, incumplir regulaciones no arancelarias, usar documentos falsos o alterados e introducir al país mercancías de importación o exportación prohibidas. Cada una de estas conductas tiene su sanción específica en el artículo 178.
La relación entre ambos artículos es directa y técnica: no puede aplicarse el 178 sin identificar primero qué fracción del 176 se transgredió. Por eso, cuando la autoridad aduanera levanta un acta de irregularidades, siempre cita ambos artículos de forma simultánea. Entender esta vinculación es clave para comprender cómo funciona el procedimiento administrativo en materia aduanera.
¿Dónde se ubica dentro de la Ley Aduanera?
La Ley Aduanera publicada por la Cámara de Diputados organiza sus disposiciones en títulos temáticos. El artículo 178 se encuentra dentro del Título Octavo, Capítulo Único, que abarca desde el artículo 176 hasta el 202. Este capítulo concentra todo el régimen sancionador aduanero: desde la tipificación de las infracciones hasta los criterios para determinar las multas y las disposiciones procesales relacionadas.
Sanciones que establece el artículo 178
El artículo 178 estructura sus sanciones en fracciones numeradas. Cada fracción corresponde a una conducta específica del artículo 176 y fija el rango de la multa aplicable. Las sanciones pueden expresarse como un porcentaje de los impuestos omitidos, como un porcentaje del valor comercial o del valor en aduana de la mercancía, o como montos fijos en pesos mexicanos actualizados periódicamente.
Fracción I: multa por impuestos al comercio exterior omitidos
La fracción I es la más aplicada en la práctica aduanera cotidiana. Se activa cuando alguien introduce o extrae mercancías del país sin haber cubierto total o parcialmente los impuestos al comercio exterior que debía pagar. La multa se fija entre el 130 % y el 150 % de los impuestos omitidos. Esto significa que no solo debes cubrir lo que dejaste de pagar, sino también una cantidad adicional que puede superar ampliamente el monto original.
El propio artículo contempla un caso especial: cuando la infracción la comete un pasajero, la multa se calcula de forma diferente. En ese supuesto, el porcentaje aplicable es del 80 % al 120 % del valor comercial de las mercancías, no de los impuestos omitidos. Esta distinción reconoce que los pasajeros suelen actuar por desconocimiento, aunque eso no los exime de la sanción.
Fracción II: multa por incumplimiento de regulaciones en vehículos
Cuando una persona importa o exporta un vehículo sin acreditar el cumplimiento de las regulaciones y restricciones no arancelarias correspondientes, se aplica la fracción II del artículo 178. A diferencia de las fracciones basadas en porcentajes, esta establece montos fijos en pesos mexicanos que se actualizan periódicamente mediante resoluciones del Servicio de Administración Tributaria. Los vehículos reciben un tratamiento diferenciado porque están sujetos a requisitos específicos de verificación y cumplimiento técnico.
Fracción III: multa por importación o exportación prohibida
Esta fracción representa una de las sanciones más severas del artículo 178. Aplica cuando la mercancía tiene prohibida su importación o exportación, o cuando empresas con programa IMMEX realizan importaciones temporales de bienes que no están amparados por su programa autorizado. La multa oscila entre el 250 % y el 300 % del valor comercial de las mercancías, lo que puede generar obligaciones económicas muy superiores al valor original de los bienes.
Fracción IV: multa por regulaciones y restricciones no arancelarias
Las regulaciones no arancelarias son requisitos que van más allá del simple pago de impuestos: permisos previos, normas oficiales mexicanas, autorizaciones sanitarias, entre otros. Cuando se importan o exportan mercancías sin acreditar el cumplimiento de estas regulaciones o de las cuotas compensatorias, y no se trata de vehículos, la fracción IV fija una multa de entre el 250 % y el 300 % del valor comercial de los bienes. Los artículos relacionados con la contabilidad aduanera amplían el contexto sobre cómo se clasifican y registran estas obligaciones.
Fracciones V al XIII: otras sanciones contempladas
El artículo 178 no se limita a las primeras cuatro fracciones. A partir de la fracción V, el legislador prevé sanciones para situaciones más específicas que también generan responsabilidad aduanera. Cada fracción responde a una conducta distinta del artículo 176 y establece su propio rango de multa, ya sea en porcentaje sobre el valor declarado, el valor comercial o el valor en aduana de las mercancías.
Otras fracciones relevantes del artículo 178
- Fracción V: Multa del 250 % al 300 % del valor comercial de las mercancías declaradas, cuando se extraigan de recintos fiscales sin entrega legal por parte de la autoridad.
- Fracción VI: Multa del 250 % al 300 % del valor declarado de las mercancías, cuando el resultado del mecanismo de selección automatizado exige reconocimiento aduanero y las mercancías no se encuentran en el lugar señalado.
- Fracción VII: Multa del 70 % al 100 % del valor declarado o comercial —el que sea mayor—, cuando mercancías de importación temporal no se encuentran en los domicilios registrados o declarados en el pedimento.
- Fracción VIII: Multa del 10 % al 20 % del valor declarado o comercial, por incumplimiento de obligaciones relacionadas con la aduana por lugar no autorizado.
- Fracción IX: Multa equivalente a la señalada en las fracciones I, II, III o IV según corresponda, o del 70 % al 100 % del valor comercial cuando las mercancías estén exentas, relacionada con la fracción X del artículo 176.
- Fracción X: Multa del 70 % al 100 % del valor en aduana de las mercancías, en los casos referidos en la fracción XI del artículo 176.
- Fracción XII: Multa de $1,500,000.00 a $2,000,000.00 para quienes no acrediten el cumplimiento de obligaciones relacionadas con la entrada o salida por lugar distinto al autorizado.
- Fracción XIII: Multa de $800,000.00 a $1,000,000.00 para empresas de mensajería y paquetería que no cumplan con las obligaciones del procedimiento simplificado previsto en el artículo 88 bis de la Ley Aduanera.
¿Cuándo se aplican las sanciones del artículo 178?
Las sanciones del artículo 178 se activan en el momento en que la autoridad aduanera constata una infracción de las previstas en el artículo 176. Esto puede ocurrir durante el despacho aduanero, en una visita de verificación de mercancías, en una revisión posterior al despacho o cuando el mecanismo de selección automatizado determina reconocimiento aduanero y no se localiza la mercancía.
El procedimiento habitual es que la autoridad levante un acta de inicio del procedimiento administrativo en materia aduanera (PAMA), en la que se identifican los hechos, la fracción del artículo 176 que se considera vulnerada y, de forma derivada, la sanción aplicable del artículo 178. El infractor tiene oportunidad de ofrecer pruebas y argumentos en su defensa antes de que se dicte resolución definitiva.
Casos en que las mercancías pasan a propiedad del fisco
Más allá de las multas económicas, el artículo 178 —en relación con otros artículos del mismo título— prevé una consecuencia especialmente grave: el paso de las mercancías a propiedad del fisco federal. Esto no es una amenaza retórica; es una disposición que opera de forma automática en ciertos supuestos y que puede provocar la pérdida total de los bienes importados o exportados.
Esta medida aplica principalmente en los casos vinculados con las fracciones I, III y V del artículo 176: mercancías cuya importación o exportación está prohibida, mercancías que no acreditan su legal estancia en el país y mercancías extraídas de recintos fiscales sin entrega legal. Cuando existe imposibilidad material para que los bienes pasen al fisco, el infractor debe pagar su valor comercial en el momento en que se aplica la sanción.
⚠️ Importante: pérdida de mercancías ante el fisco
Las mercancías pasan a propiedad del fisco federal cuando no se acredita su legal estancia en el país, cuando su importación o exportación está prohibida, o cuando se han utilizado documentos falsos o alterados para su despacho. En estos casos, la sanción económica se suma a la pérdida de los bienes.
También los medios de transporte utilizados para cometer las infracciones pueden ser objeto de embargo y pasar a poder del fisco. Este supuesto se aplica cuando el vehículo fue el instrumento directo de la conducta infractora y la autoridad determina que existe vinculación suficiente entre su uso y la comisión de la irregularidad. Conocer las consecuencias de declarar mal el valor de una mercancía es fundamental para evitar llegar a este escenario.
¿Qué diferencia hay entre infracción aduanera y contrabando?
Una pregunta frecuente entre quienes se acercan al tema por primera vez es si las infracciones del artículo 176 son lo mismo que el contrabando. La respuesta es no, aunque las fronteras entre ambos pueden volverse difusas en casos graves. La infracción aduanera es una conducta que viola la Ley Aduanera y genera sanciones administrativas —las del artículo 178—, mientras que el contrabando es un delito tipificado en el Código Fiscal de la Federación y tiene consecuencias penales.
La diferencia práctica más importante radica en la intencionalidad y en la gravedad del daño fiscal. Una empresa que importa mercancías y omite cubrir impuestos por un error contable puede incurrir en una infracción administrativa. Pero si la omisión es sistemática, deliberada y excede determinados umbrales económicos, la conducta puede configurar el delito de contrabando y derivar en consecuencias penales para las personas responsables.
Para comprender el contexto completo de cómo se valoran las mercancías en aduana —lo que a su vez determina la base sobre la que se calculan muchas de estas multas—, es útil revisar la relación entre los Incoterms y el valor en aduana, ya que ambos conceptos influyen directamente en el cálculo de los impuestos al comercio exterior y, por tanto, en la magnitud de las sanciones del artículo 178.
Preguntas frecuentes
¿Qué infracciones sanciona el artículo 178 de la Ley Aduanera?
El artículo 178 sanciona todas las infracciones descritas en el artículo 176 de la misma ley, que incluyen: omitir el pago de impuestos al comercio exterior, importar o exportar mercancías sin el pedimento correspondiente, incumplir regulaciones y restricciones no arancelarias, utilizar documentos falsos o alterados, introducir mercancías prohibidas y no acreditar la legal estancia de los bienes en el país, entre otras conductas.
¿Cuál es la multa más alta que prevé el artículo 178?
Las multas más elevadas del artículo 178 son las de las fracciones III y IV, que pueden alcanzar el 300 % del valor comercial de las mercancías. Aplican cuando la importación o exportación está prohibida, cuando las empresas IMMEX realizan importaciones temporales fuera de su programa, o cuando no se acredita el cumplimiento de regulaciones y restricciones no arancelarias. A esto pueden sumarse la pérdida de los bienes y el embargo de los medios de transporte utilizados.
¿Qué pasa si un pasajero comete una infracción aduanera?
Cuando un pasajero comete la infracción prevista en la fracción I del artículo 176 —básicamente, no declarar y no pagar los impuestos que corresponden por las mercancías que trae consigo—, la sanción se calcula de forma diferente a la que aplica a empresas o importadores formales. En ese caso, la multa es del 80 % al 120 % del valor comercial de las mercancías, no del porcentaje sobre los impuestos omitidos. Si el pasajero ejerció la opción de pago del artículo 50, la multa puede reducirse del 70 % al 100 % del valor comercial.
¿El artículo 178 aplica también a exportaciones?
Sí. El artículo 178 aplica a ambas operaciones: importaciones y exportaciones. El artículo 176, cuyas infracciones son las que sanciona el 178, cubre expresamente a quien «introduzca al país o extraiga de él mercancías» en alguno de los supuestos prohibidos. Por eso, exportar mercancías sin cumplir con los requisitos legales —como declarar incorrectamente el valor o no contar con los permisos correspondientes— también activa las sanciones del artículo 178.
¿Qué es el artículo 176 de la Ley Aduanera y cómo se relaciona con el 178?
El artículo 176 es el catálogo de infracciones del sistema aduanero mexicano: enumera cada conducta que constituye una violación en materia de importación o exportación. El artículo 178, por su parte, es el catálogo de sanciones: establece qué multa corresponde a cada infracción del 176. Ambos artículos son interdependientes; no puede interpretarse el uno sin el otro. Son la base del régimen administrativo sancionador aduanero en México.
¿Cuándo pasan las mercancías a propiedad del fisco federal?
Las mercancías pasan al fisco federal cuando la autoridad constata que no se acredita su legal estancia en el país, cuando su importación o exportación está prohibida, o cuando se detecta el uso de documentos falsos o alterados en el despacho. Cuando resulta materialmente imposible que los bienes pasen al fisco —por ejemplo, porque ya no se encuentran disponibles—, el infractor debe pagar su valor comercial vigente en el momento en que se aplican las sanciones.
¿Qué es una restricción no arancelaria en comercio exterior?
Una restricción no arancelaria es cualquier requisito de comercio exterior que no consiste en pagar un impuesto o arancel, sino en cumplir condiciones adicionales para poder importar o exportar. Pueden ser permisos previos emitidos por autoridades competentes, normas oficiales mexicanas (NOM), autorizaciones sanitarias, certificados fitosanitarios, cuotas compensatorias u otros documentos técnicos que acrediten que la mercancía cumple con la regulación vigente. Incumplirlas activa las sanciones de las fracciones II y IV del artículo 178.
Conclusión
El artículo 178 de la Ley Aduanera es la pieza central del sistema sancionador en materia de comercio exterior en México. Su función es clara: traducir cada infracción del artículo 176 en una consecuencia económica concreta, expresada en porcentajes sobre el valor de las mercancías o los impuestos omitidos, y en algunos casos en la pérdida definitiva de los bienes ante el fisco federal.
Entender qué conductas activan cada fracción, cuáles son los rangos de multa aplicables y en qué momento opera el procedimiento administrativo te permite actuar con mayor certeza en cualquier operación de importación o exportación. No se trata de memorizar números, sino de reconocer que cada paso del proceso aduanero tiene reglas precisas y que incumplirlas tiene un costo definido por ley.
Si este tema despertó tu interés, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en la contabilidad aduanera, el valor en aduana, los regímenes de importación y otros aspectos del comercio exterior que cualquier profesional del área necesita conocer con solidez.
También te puede interesar:
¿Cómo se declara una mercancía en tránsito aduanero?
¿Cómo se paga el arancel en una importación temporal?
¿Cómo obtener el certificado de origen para exportar?
¿Cómo se calcula el drawback simplificado?
¿Cómo se calcula el arancel de un producto importado?
¿Cómo se determina el valor en aduana?
Ajustes al valor de transacción aduanero