Cuando una mercancía cruza una frontera, la aduana necesita ponerle un valor antes de calcular cuánto debes pagar en aranceles. Ese valor no siempre es el que aparece en tu factura, y ahí es donde muchos importadores se llevan la primera sorpresa. Entender cómo se construye ese número, paso a paso, te ayuda a planificar mejor cada operación y a evitar problemas en el despacho.
¿Qué es el valor en aduana?
El valor en aduana es el monto económico asignado a una mercancía importada que sirve como base para calcular los aranceles e impuestos de importación. No es un número arbitrario ni una estimación libre: está regulado por el Acuerdo sobre Valoración en Aduana de la Organización Mundial del Comercio, al que se adhieren la gran mayoría de los países que participan en el comercio internacional.
Este acuerdo nació con un propósito concreto: evitar que los países utilizaran valores arbitrarios o ficticios para fijar los derechos de importación. Por eso establece que el valor debe reflejar, en la medida de lo posible, la realidad comercial de cada transacción, de forma equitativa y uniforme para todos los operadores.
Su papel en el cálculo de impuestos de importación
Cuando una aduana aplica un arancel de tipo ad valorem —que es el más habitual—, ese porcentaje se calcula directamente sobre el valor en aduana de la mercancía. Esto significa que un error en la declaración del valor repercute de forma directa en el importe final de los impuestos: si el valor declarado es inferior al real, el importador paga menos de lo que corresponde y queda expuesto a sanciones; si es superior, paga de más sin necesidad.
Por eso, entender cómo se construye este valor no es solo una cuestión técnica. Es una herramienta de planificación que permite anticipar costes, comparar condiciones de compra y negociar con proveedores con criterio. La contabilidad aduanera sitúa la valoración de mercancías como uno de los pilares de cualquier operación de importación bien gestionada.
¿Cómo se determina el valor en aduana?
La determinación del valor en aduana sigue un proceso ordenado que parte siempre del mismo punto: intentar aplicar el método más directo y objetivo disponible. Solo cuando ese método no puede usarse, se avanza al siguiente. El proceso completo responde a una jerarquía establecida por la OMC que todos los países adheridos deben respetar.
Proceso de determinación del valor en aduana
- Verifica si existe una venta real entre comprador y vendedor. Debe haber una transacción comercial efectiva con precio documentado.
- Comprueba si ese precio cumple las condiciones del valor de transacción. No debe haber restricciones de uso, condiciones que distorsionen el precio ni relaciones entre partes que lo afecten.
- Suma los ajustes incrementables que no estén en la factura. Flete, seguro, comisiones, regalías y otros conceptos previstos en la normativa.
- Declara el valor resultante ante la aduana con la documentación de respaldo. Factura comercial, contrato de compraventa, documentos de transporte y seguro.
- Si la aduana cuestiona el valor, consulta y aporta pruebas. Tienes derecho a justificar el valor declarado antes de que se aplique un método alternativo.
Este proceso parece lineal, pero en la práctica cada paso puede generar consultas entre el importador y la autoridad aduanera. La clave está en tener preparada la documentación que respalde cada componente del valor declarado antes de que la mercancía llegue al punto de despacho, porque una vez abierto el procedimiento de control, los plazos se acortan y las opciones de corrección se reducen.
El método principal: valor de transacción
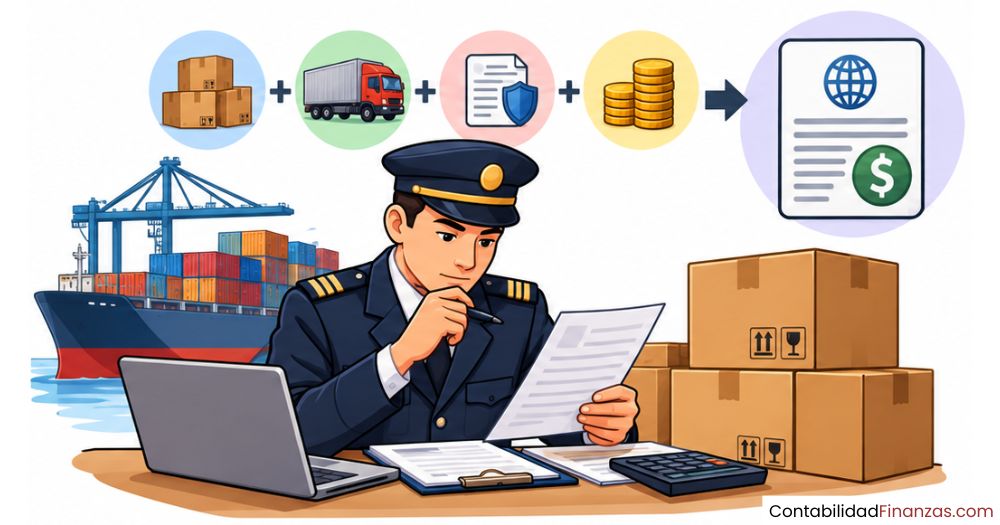
El valor de transacción es el primer y principal método que establece el Acuerdo de Valoración de la OMC. Se define como el precio efectivamente pagado o por pagar por la mercancía cuando se vende para su exportación al país importador, ajustado con los conceptos adicionales que la normativa obliga a incluir cuando no están ya reflejados en la factura.
«La valoración en aduana debe basarse en el precio real de las mercancías objeto de valoración, que se indica por lo general en la factura, más los ajustes correspondientes a determinados elementos.» — Acuerdo sobre Valoración en Aduana, OMC.
En términos prácticos, el punto de partida es la factura comercial del proveedor. A ese importe se suman, si no están ya incluidos, los costes de transporte hasta el punto de importación, el seguro de la mercancía durante el trayecto y otros ajustes específicos. El resultado es lo que la aduana toma como base para aplicar el arancel correspondiente.
Condiciones que debe cumplir el precio declarado
No cualquier precio entre comprador y vendedor es automáticamente aceptable como valor de transacción. La normativa establece requisitos concretos que la operación debe cumplir para que ese precio sea válido. Si alguno de ellos falla, la aduana tiene fundamentos para cuestionar el valor declarado y exigir una revisión.
- Libertad de disposición de la mercancía: El comprador debe poder usarla o revenderla sin restricciones impuestas por el vendedor, salvo las de carácter legal o geográfico estándar.
- Precio no condicionado: La venta no puede depender de condiciones adicionales cuyo valor no se pueda determinar con objetividad, como pagos futuros vinculados al rendimiento del producto.
- Sin reversión de beneficios al vendedor: El importe de ninguna reventa posterior debe revertir al vendedor de forma directa o encubierta, a menos que ese ajuste quede documentado.
- Ausencia de vinculación que afecte al precio: Si comprador y vendedor están relacionados (mismo grupo empresarial, socios, familiares), hay que demostrar que esa relación no influyó en el precio pactado.
Elementos que se suman al precio de factura
Cuando el precio de factura no incluye todos los costes asociados al traslado de la mercancía hasta la aduana de entrada, la normativa obliga a sumarlos. Estos elementos se denominan ajustes incrementables y su inclusión no es opcional: si los pagó el importador y no están reflejados en el precio, deben añadirse al valor en aduana.
| Ajuste incrementable | Descripción | ¿Siempre se suma? |
|---|---|---|
| Flete hasta el punto de importación | Coste del transporte desde el lugar de exportación hasta la aduana de entrada | Sí, si no está en factura |
| Seguro de transporte | Prima pagada para cubrir la mercancía durante el trayecto internacional | Sí, si no está en factura |
| Comisiones y gastos de corretaje | Remuneración a intermediarios, excepto comisiones de compra pagadas por el importador a su propio agente | Sí, salvo comisiones de compra |
| Envases y embalajes | Coste de los materiales de embalaje que forman parte de la mercancía | Sí, si no están incluidos |
| Regalías y derechos de licencia | Pagos por uso de marcas, patentes o know-how vinculados a la venta | Solo si son condición de venta |
La elección del Incoterms y el valor en aduana están directamente relacionados: según el término pactado, algunos de estos costes ya estarán incluidos en el precio de la factura o deberán añadirse de forma separada. Por eso, conocer el Incoterm antes de calcular el valor en aduana es un paso imprescindible.
¿Qué ocurre cuando el valor de transacción no es aplicable?
Hay situaciones en las que el valor de transacción no puede usarse como base: que no exista una venta real, que el precio esté condicionado de una forma que lo distorsione, que la relación entre comprador y vendedor haya influido en el precio o que la documentación aportada sea insuficiente o inconsistente. En esos casos, la aduana no inventa un valor: aplica el siguiente método disponible en la jerarquía establecida por la OMC.
Este proceso se desarrolla de forma secuencial: si el primer método falla, se intenta el segundo; si el segundo tampoco funciona, se pasa al tercero, y así sucesivamente. Ningún método puede saltarse o aplicarse de forma arbitraria antes de agotar los anteriores, salvo la excepción que permite al importador invertir el orden de los métodos cuarto y quinto si lo solicita expresamente.
¿Cuándo puede la aduana rechazar el valor declarado?
- El precio de factura es significativamente inferior al de mercancías similares sin justificación.
- La documentación presentada es incompleta, contradictoria o parece alterada.
- Comprador y vendedor están vinculados y no se ha demostrado que esa relación no influyó en el precio.
- El importador no responde a los requerimientos de información de la autoridad aduanera.
- El precio declarado no incluye ajustes obligatorios que debían haberse sumado.
Los seis métodos de valoración aduanera según la OMC
La normativa internacional reconoce seis métodos para determinar el valor en aduana, organizados en una jerarquía de aplicación obligatoria. El primer método es el preferido y debe intentarse siempre antes de recurrir a los siguientes. Cada método tiene sus propias condiciones de uso y ninguno puede aplicarse de forma discrecional.
Para profundizar en la lógica y los requisitos de cada uno de estos métodos, los métodos de valoración aduanera de la OMC están desarrollados con detalle, incluyendo los supuestos de aplicación y los documentos que se requieren en cada caso.
Documentos necesarios para declarar el valor en aduana
La declaración del valor en aduana no se sostiene solo con el precio que figura en la factura. La aduana necesita documentación que respalde cada componente del valor declarado, tanto el precio de transacción como los ajustes incrementables. Tener estos documentos completos y consistentes entre sí es lo que permite que el proceso de despacho avance sin interrupciones.
- Factura comercial: Documento principal. Debe indicar el precio de la mercancía, las condiciones de pago y el Incoterm pactado. Cualquier inconsistencia aquí es el primer motivo de cuestionamiento por parte de la aduana.
- Contrato de compraventa: Acredita que existe una transacción real y libre entre comprador y vendedor. Es especialmente relevante cuando la aduana detecta que las partes están vinculadas.
- Documentos de transporte: Conocimiento de embarque (Bill of Lading), carta de porte o guía aérea, según el medio de transporte. Permiten verificar el flete real pagado.
- Póliza o certificado de seguro: Acredita el coste del seguro internacional de la mercancía durante el trayecto hasta el punto de importación.
- Lista de empaque: Detalla el contenido, peso y volumen del envío. Facilita la verificación física de lo declarado.
- Declaración de valor en aduana: Formulario oficial (en la Unión Europea, el DV1; en México y otros países, el equivalente nacional) donde se desglosan todos los componentes del valor declarado.
Cuando existen regalías, licencias o pagos indirectos que deben sumarse al valor, la aduana puede solicitar contratos de licencia, acuerdos de distribución o cualquier documento que evidencie el importe real de esos pagos. La coherencia entre todos estos documentos es tan importante como la exactitud de los números que contienen.
Errores frecuentes al determinar el valor en aduana
Muchos problemas en el despacho aduanero no vienen de malas intenciones, sino de confusiones genuinas sobre qué conceptos deben incluirse en el valor y cuáles no. Conocer los errores más comunes te ayuda a evitarlos antes de que la mercancía llegue a la aduana y el margen de maniobra se reduzca.
❌ Error 1
Declarar solo el precio de factura sin verificar si el Incoterm obliga a sumar el flete o el seguro por separado.
❌ Error 2
No declarar las regalías o pagos de licencia que el importador debe abonar como condición de la venta.
❌ Error 3
Declarar el valor en una moneda distinta a la de la factura sin aplicar el tipo de cambio oficial de la fecha de despacho.
❌ Error 4
Sumar descuentos comerciales que el vendedor aplica como condición de otra operación vinculada al mismo comprador.
❌ Error 5
No documentar la relación entre comprador y vendedor cuando existe vinculación, lo que genera dudas razonables automáticas.
❌ Error 6
Asumir que el método de valoración lo elige el importador libremente, cuando en realidad debe seguir la jerarquía obligatoria de la OMC.
Más allá de los errores de cálculo, uno de los problemas más recurrentes es la falta de coherencia documental: que el precio de la factura no coincida con el del contrato, o que el flete declarado difiera del que aparece en el conocimiento de embarque. Esas inconsistencias activan la revisión y, en el peor caso, el rechazo del valor declarado.
Preguntas frecuentes
¿Qué diferencia hay entre precio de factura y valor en aduana?
El precio de factura es el importe que el comprador paga al vendedor por la mercancía, tal como figura en el documento comercial. El valor en aduana parte de ese precio, pero puede ser superior porque incluye ajustes obligatorios que no siempre están en la factura, como el flete internacional, el seguro durante el transporte, las comisiones y, en algunos casos, las regalías vinculadas a la venta. Son conceptos relacionados, pero no siempre equivalentes: el valor en aduana es siempre igual o mayor que el precio de factura, nunca inferior.
¿El flete y el seguro se incluyen siempre en el valor en aduana?
Depende del Incoterm pactado y del sistema de valoración que aplique el país importador. En los sistemas que usan la base CIF (costo, seguro y flete), ambos conceptos se incluyen hasta el punto de entrada al país. En sistemas que usan la base FOB, el flete y el seguro desde el puerto de origen quedan fuera del valor en aduana. Si el Incoterm acordado ya incluye esos costes en el precio de factura, no hay que sumarlos de nuevo; si no los incluye, deben añadirse de forma separada para construir el valor correcto.
¿Qué pasa si la aduana rechaza el valor declarado?
Cuando la aduana tiene dudas razonables sobre el valor declarado, primero debe notificarlo al importador y darle la oportunidad de aportar documentación adicional que justifique ese valor. Si tras la consulta el valor sigue siendo inaceptable, la aduana aplica el siguiente método disponible en la jerarquía de la OMC. El importador puede impugnar la decisión mediante los recursos administrativos o judiciales previstos en la legislación de cada país, pero durante ese proceso la mercancía puede quedar retenida o sujeta a garantías económicas.
¿Cómo afecta el Incoterm elegido al valor en aduana?
El Incoterm determina hasta qué punto del trayecto el vendedor asume los costes del transporte y el seguro, y desde dónde esa responsabilidad recae sobre el comprador. Eso tiene un impacto directo en el valor en aduana porque define qué componentes ya están incluidos en el precio de factura y cuáles deben sumarse por separado como ajustes incrementables. Un Incoterm EXW, por ejemplo, excluye prácticamente todos los gastos de transporte del precio, por lo que el importador debe calcularlos y sumarlos al valor en aduana de forma independiente; en cambio, un CIF ya los incluye en la factura.
¿Pueden dos importaciones idénticas tener valores en aduana distintos?
Sí, y es más habitual de lo que parece. El valor en aduana refleja las condiciones reales de cada transacción: el precio pactado, el Incoterm acordado, el seguro contratado, las regalías aplicables y los ajustes específicos de esa compra. Si dos importadores adquieren el mismo producto al mismo proveedor, pero bajo Incoterms distintos, o si uno paga regalías y el otro no, o si los seguros contratados difieren en su cobertura, los valores en aduana resultantes serán distintos, aunque la mercancía sea exactamente la misma.
¿Qué es un ajuste incrementable en valoración aduanera?
Un ajuste incrementable es cualquier coste o pago relacionado con la mercancía importada que, no estando ya incluido en el precio de factura, la normativa obliga a añadir para construir el valor en aduana correcto. Los más comunes son el flete hasta la aduana de entrada, el seguro internacional, las comisiones de venta (no de compra), los gastos de embalaje y las regalías o derechos de licencia que el importador debe pagar como condición para que la venta se realice. Si esos conceptos ya están en la factura, no se suman de nuevo; solo se incorporan cuando están ausentes del precio declarado.
¿Quién decide qué método de valoración se aplica?
La jerarquía de métodos la establece el Acuerdo de Valoración de la OMC, no el importador ni la aduana de forma discrecional. Ambas partes deben seguir ese orden: primero el valor de transacción y, solo si no es aplicable, los métodos siguientes en secuencia. La autoridad aduanera puede proponer un método alternativo cuando el primero falla, pero debe notificarlo y dar al importador la posibilidad de responder. Existe una sola excepción a la secuencia: el importador puede solicitar que se invierta el orden de aplicación entre el método deductivo (cuarto) y el método reconstruido (quinto).
Conclusión
El valor en aduana no es simplemente el precio que aparece en una factura. Es un concepto construido a partir de una transacción real, ajustado con los costes que la normativa internacional obliga a incluir, y verificado mediante documentación que debe ser coherente y completa. Entender cómo se forma ese valor te da una ventaja real a la hora de planificar cualquier operación de importación.
Los puntos que has recorrido aquí —el método de transacción, los ajustes incrementables, la jerarquía de los seis métodos de la OMC y los errores documentales más frecuentes— son la base que necesitas para interpretar una liquidación aduanera, para elegir bien un Incoterm o para detectar por qué la aduana puede cuestionar un valor declarado. Aplicar este conocimiento antes de que la mercancía llegue al punto de despacho marca la diferencia entre un proceso fluido y uno lleno de retrasos.
Si te interesa seguir construyendo tu conocimiento en este campo, este sitio web tiene más contenido sobre contabilidad aduanera, valoración de mercancías e Incoterms que complementa directamente lo que has visto aquí. Cada pieza encaja con la siguiente, y entender bien una hace que la siguiente sea mucho más sencilla.
También te puede interesar:
¿Cómo se declara una mercancía en tránsito aduanero?
Plazo para la admisión temporal y su prórroga
¿Cómo se registra contablemente una fianza aduanera?
Nacionalización de mercancías: Proceso y etapas clave
Admisión temporal: El régimen que muy pocos conocen bien
¿Cómo saber la fracción arancelaria de un producto?
¿Cómo obtener el certificado de origen para exportar?