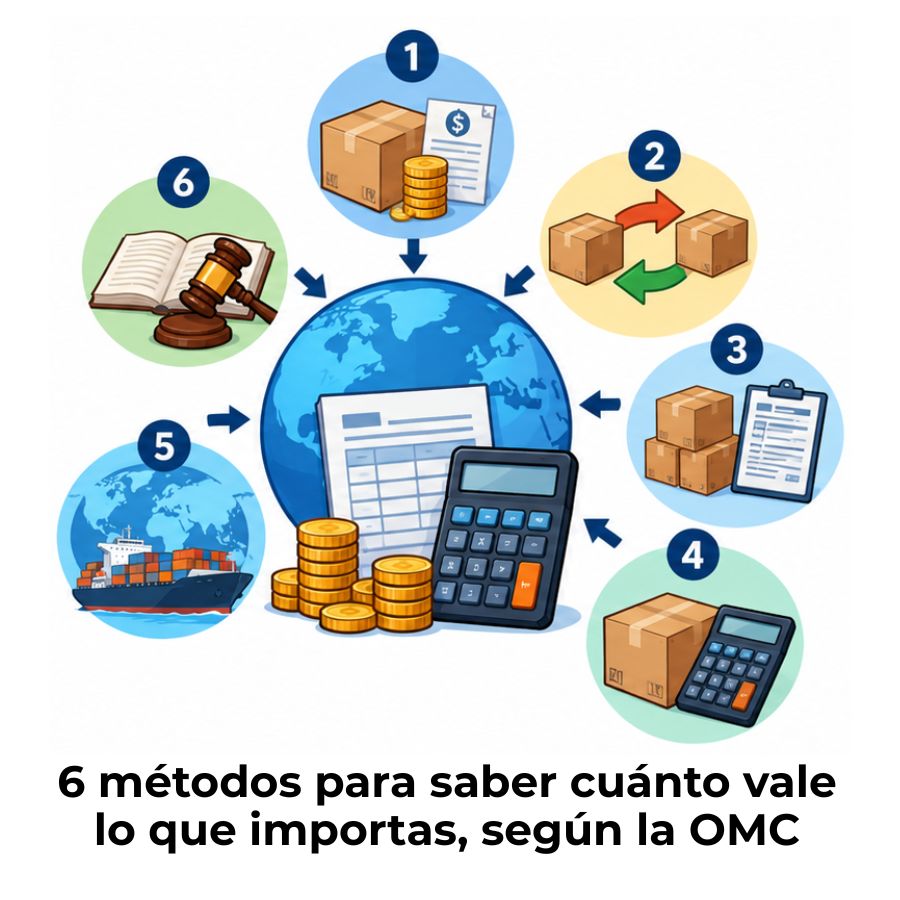
Cada vez que una mercancía importada llega a una aduana, alguien debe responder una pregunta concreta: ¿cuánto vale? La respuesta no depende de una opinión ni de un criterio improvisado. La Organización Mundial del Comercio establece seis métodos con un orden estricto que ningún país miembro puede ignorar. Entender cómo funcionan es más sencillo de lo que parece.
¿Qué son los métodos de valoración aduanera de la OMC?
Los métodos de valoración aduanera son los procedimientos definidos por el Acuerdo sobre Valoración de la OMC para calcular el valor en aduana de cualquier mercancía importada. Ese valor es la base sobre la que se aplican los aranceles, por lo que determinarlo de forma correcta afecta directamente lo que paga el importador en cada operación.
El Acuerdo reconoce seis métodos distintos, ordenados de forma jerárquica. Cada uno entra en escena solo cuando el anterior no puede aplicarse. Esto evita que la valoración quede a la discreción del funcionario de turno y garantiza coherencia entre los países que forman parte del sistema multilateral de comercio.
Comprender estos métodos es útil tanto si estudias comercio exterior como si trabajas directamente con importaciones. La valoración aduanera no es un trámite secundario: es el punto de partida para calcular correctamente los tributos que genera cada importación.
El Acuerdo sobre Valoración de la OMC y su base legal
El marco legal que sustenta estos seis métodos es el Acuerdo relativo a la Aplicación del Artículo VII del GATT, conocido como Acuerdo sobre Valoración de la OMC. Sus artículos del 1 al 7 definen cada método y las condiciones en que debe aplicarse. Este acuerdo es vinculante para todos los miembros de la OMC y ha sido adoptado también por bloques regionales como la Comunidad Andina a través de instrumentos propios.
El principio central del Acuerdo es que el valor en aduana debe reflejar, en la medida de lo posible, el precio real de la transacción comercial. Cuando ese precio no puede usarse, el sistema ofrece alternativas progresivamente más alejadas de la operación original, siempre bajo criterios objetivos y verificables.
¿Por qué existen seis métodos y no uno solo?
En teoría, lo ideal sería usar siempre el precio facturado. Pero en la práctica hay situaciones donde ese precio no existe, no es fiable o la aduana tiene razones fundadas para cuestionarlo. Puede ocurrir que comprador y vendedor tengan relación comercial estrecha, que no haya una venta propiamente dicha o que la mercancía sea única y no tenga referentes directos en el mercado.
Para esos casos, el Acuerdo diseñó cinco métodos alternativos que permiten llegar a un valor razonable sin improvisación. Cada método es un nivel de respaldo cuando el anterior falla, y su aplicación siempre debe seguir el orden establecido, con una sola excepción que se detalla más adelante.
Primer método: Valor de transacción de las mercancías importadas
El primer método es el punto de partida obligatorio en cualquier proceso de valoración aduanera. Consiste en tomar el precio realmente pagado o por pagar por las mercancías cuando se venden para su exportación al país de importación. Es el método más directo y, con diferencia, el más frecuente en la práctica comercial internacional.
La aceptación de este precio no es automática. La aduana verifica que la transacción sea genuina, que no existan condiciones que distorsionen el precio y que comprador y vendedor no tengan una relación que haya influido en el valor acordado. Si todo está en orden, el proceso termina aquí.
¿Qué elementos se suman al precio pagado?
El precio de la factura no siempre es el valor en aduana final. El Acuerdo permite añadir ciertos ajustes cuando no están incluidos en el precio, pero el comprador los asume. Estos ajustes transforman el precio pactado en el valor que sirve de base imponible para los aranceles.
Ajustes que pueden sumarse al precio de la factura (Art. 8)
- Comisiones y corretajes: Los pagados por el comprador, salvo las comisiones de compra.
- Costo de envases y embalajes: Cuando se consideran parte de la mercancía a efectos aduaneros.
- Gastos de transporte y seguro: Hasta el punto de entrada en el país importador.
- Cánones y derechos de licencia: Relacionados con la mercancía que el comprador deba pagar como condición de la venta.
- Valor de bienes o servicios aportados por el comprador: Materiales, moldes o trabajos suministrados gratuitamente para la producción.
¿Cuándo se descarta el primer método?
La aduana puede rechazar el valor de transacción cuando tiene dudas razonables sobre si el precio declarado refleja realmente lo que se pagó. Esto puede ocurrir si existe vinculación entre comprador y vendedor que haya influido en el precio, si el valor declarado es notoriamente inferior al de operaciones similares o si la documentación presentada es incompleta o contradictoria.
En ese caso, la aduana debe notificarlo al importador y darle la oportunidad de justificar el precio. Si la justificación no es suficiente, se descarta el primer método y se pasa al segundo. Este proceso está regulado por el Acuerdo para evitar que el rechazo sea arbitrario o sin fundamento.
Segundo método: Valor de transacción de mercancías idénticas
Cuando el primer método no puede aplicarse, la aduana busca operaciones de importación previas de mercancías idénticas al mismo país y en un período aproximado. El valor de esas transacciones sirve como referencia para calcular el valor en aduana de la mercancía en cuestión.
Si existen varios valores de transacción para mercancías idénticas, el Acuerdo establece que debe usarse el más debajo de ellos. Además, cuando las cantidades o el nivel comercial de las operaciones de referencia difieran, se permiten ajustes para que la comparación sea equitativa y tenga sentido real.
¿Qué significa que una mercancía sea idéntica?
La idoneidad es estricta: las mercancías idénticas deben ser iguales en todos sus aspectos, incluidas sus características físicas, calidad y prestigio comercial. También deben proceder del mismo país de origen. Las pequeñas diferencias de apariencia que no afecten al valor pueden tolerarse, pero cualquier diferencia sustancial excluye la clasificación como mercancía idéntica.
Este nivel de exigencia explica por qué el segundo método es más restrictivo de lo que parece a primera vista. Si la aduana no encuentra operaciones con mercancías verdaderamente idénticas dentro del plazo de referencia, debe avanzar al tercer método sin forzar una comparación inadecuada.
Tercer método: Valor de transacción de mercancías similares
El tercer método funciona con la misma lógica que el segundo, pero amplía el criterio de comparación. En lugar de buscar mercancías idénticas, se buscan mercancías que, aunque no sean iguales en todo, cumplan la misma función, sean comercialmente intercambiables y provengan del mismo país. La flexibilidad es mayor, pero la búsqueda sigue siendo rigurosa.
Al igual que en el segundo método, cuando hay varios valores disponibles, se usa el más bajo. Y cuando las condiciones de la venta de referencia difieren en cantidades o nivel comercial, el Acuerdo exige que se realicen los ajustes necesarios para que la comparación sea válida y no distorsione el resultado.
Diferencia entre mercancía idéntica y similar
Métodos secundarios: del cuarto al sexto
Cuando los tres primeros métodos no producen un valor aceptable —porque no existe una transacción de referencia válida o porque las condiciones del mercado lo impiden—, el Acuerdo ofrece tres métodos adicionales. Estos métodos secundarios se alejan progresivamente del precio real de la transacción y construyen el valor desde perspectivas distintas: el mercado interno, los costos de producción o un criterio razonable flexible.
Cuarto método: Valor deductivo
El cuarto método parte del precio al que la mercancía importada —o una idéntica o similar— se vende en el mercado interno del país importador. A ese precio se le restan varios elementos para eliminar los componentes que no forman parte del valor en aduana: comisiones habituales, gastos de transporte interno, seguros locales y los propios aranceles ya pagados.
El resultado es un valor reconstruido «hacia atrás», partiendo del precio final de venta y llegando al valor que tenía la mercancía en el momento de importación. Se toma el precio unitario que corresponde a la mayor cantidad vendida en el mercado local, para que el resultado sea representativo y no dependa de una sola operación marginal.
Fórmula simplificada del valor deductivo
Precio unitario de venta en mercado interno
— Comisiones, beneficios y gastos generales habituales
— Gastos de transporte y seguro en el país de importación
— Derechos de aduana y otros tributos pagados
= Valor en aduana
Quinto método: Valor reconstruido
El quinto método construye el valor en aduana desde el origen, sumando los elementos que componen el costo de producción de la mercancía. Requiere información detallada del fabricante, lo que lo convierte en el más difícil de aplicar en la práctica. La aduana necesita datos que habitualmente solo el productor puede proporcionar, y este no siempre está ubicado en el mismo país que el importador.
El valor reconstruido es la suma de tres componentes principales: el costo o valor de los materiales y la fabricación, el monto por concepto de beneficios y gastos generales, y los demás gastos necesarios para reflejar los costos hasta el punto de entrada en el país importador. El resultado representa lo que «debería» costar producir y transportar esa mercancía hasta la frontera.
Sexto método: Del último recurso
El sexto método es la válvula final del sistema. Se aplica solo cuando los cinco métodos anteriores han sido descartados de forma sucesiva y no han producido un valor válido. En ese caso, el Acuerdo autoriza a la aduana a determinar el valor con base en criterios razonables y compatibles con los principios generales del propio Acuerdo y del Artículo VII del GATT.
La flexibilidad de este método tiene límites claros. El Acuerdo prohíbe expresamente que el valor se base en el precio de venta de las mercancías en el mercado interno del país exportador, en el precio más alto de entre varias alternativas, en costos de producción distintos de los del quinto método o en valores arbitrarios. La libertad es razonable, pero no absoluta.
¿En qué orden se aplican los métodos de valoración aduanera?
El Acuerdo sobre Valoración de la OMC es muy claro en este punto: los seis métodos se aplican de forma sucesiva y excluyente. Esto significa que no se puede saltar a un método posterior si el anterior todavía podría aplicarse, y tampoco se puede volver a un método anterior una vez descartado.
El orden de aplicación protege al importador frente a decisiones arbitrarias y garantiza que el valor en aduana siempre se base en el criterio más cercano posible a la realidad de la transacción. La aduana tiene la carga de demostrar por qué descarta un método antes de pasar al siguiente, no al contrario.
¿Puede el importador alterar el orden de los métodos?
En general, el orden de los seis métodos es rígido. Sin embargo, el Acuerdo contempla una excepción a petición del importador: el orden entre el cuarto método (valor deductivo) y el quinto (valor reconstruido) puede invertirse. Si el importador lo solicita expresamente, la aduana puede aplicar primero el método del valor reconstruido y dejar el deductivo como alternativa posterior.
Esta inversión no puede ser iniciada por el funcionario de aduanas de manera unilateral. Solo el importador tiene ese derecho, y debe solicitarlo de forma explícita. El resto del orden jerárquico permanece intacto y ninguna de las partes puede modificarlo bajo ninguna circunstancia adicional prevista en el Acuerdo.
¿Quién puede solicitar la inversión entre los métodos 4 y 5?
- El importador: Puede solicitar que se aplique primero el valor reconstruido (M5) y después el deductivo (M4).
- El funcionario de aduanas: No puede invertir el orden por iniciativa propia. Solo actúa si el importador lo pide.
- Cualquier otra parte: No tiene ese derecho reconocido por el Acuerdo.
Diferencias clave entre los seis métodos de valoración
Cada método parte de una fuente de información distinta para llegar al valor en aduana. Conocer esas diferencias ayuda a entender por qué el sistema está diseñado en ese orden y qué tipo de datos necesita la aduana en cada caso. La contabilidad aduanera trabaja directamente con estos métodos para registrar y verificar las operaciones de importación de forma correcta.
| Método | Base del valor | Fuente principal de datos | Dificultad de aplicación |
|---|---|---|---|
| 1. Valor de transacción | Precio pagado o por pagar | Factura comercial del importador | Baja |
| 2. Mercancías idénticas | Transacción de bien igual en todo aspecto | Registros de importaciones previas | Media |
| 3. Mercancías similares | Transacción de bien comparable | Registros de importaciones previas | Media |
| 4. Valor deductivo | Precio de reventa interno con deducciones | Ventas en el mercado local del importador | Alta |
| 5. Valor reconstruido | Suma de costos de producción | Datos del fabricante extranjero | Muy alta |
| 6. Último recurso | Criterio razonable compatible con el Acuerdo | Flexible, dentro de límites normativos | Variable |
Preguntas frecuentes
¿Qué es el valor en aduana según la OMC?
El valor en aduana es la cifra que sirve como base imponible para calcular los aranceles y otros tributos que genera una importación. Según el Acuerdo sobre Valoración de la OMC, ese valor debe determinarse a partir de métodos objetivos y uniformes que reflejen, en la medida de lo posible, el precio real de la transacción comercial. No es el precio de lista ni el valor de mercado teórico: es el precio efectivamente pagado o comprometido en la operación concreta, ajustado según las reglas del Acuerdo.
¿Cuál es el método de valoración aduanera más utilizado?
El primer método —valor de transacción— es, con diferencia, el más frecuente. La mayoría de las importaciones llegan con una factura comercial que refleja el precio real pactado entre comprador y vendedor, lo que permite aplicar directamente este método. Los cinco métodos restantes son alternativos y entran en juego solo cuando el primero no puede sostenerse, ya sea porque no existe una venta propiamente dicha, ya que la aduana detecta inconsistencias, o porque comprador y vendedor tienen una relación que distorsiona el precio.
¿Qué pasa si ningún método permite determinar el valor en aduana?
Si los cinco primeros métodos han sido descartados válidamente, el sexto método del último recurso permite determinar el valor mediante criterios razonables basados en los principios generales del Acuerdo. Este método actúa como red de seguridad del sistema: siempre hay una forma de llegar a un valor, aunque sea a través de una estimación fundamentada. La clave es que esos criterios razonables no pueden ser arbitrarios ni contradecir los límites expresamente prohibidos por el propio Acuerdo.
¿Qué documentos respaldan el valor de transacción en aduana?
El documento principal es la factura comercial, que debe mostrar el precio realmente pagado o pactado entre comprador y vendedor. Además, pueden ser necesarios el contrato de compraventa, los documentos de transporte y seguro, el comprobante de pago o transferencia bancaria y cualquier otro registro que acredite las condiciones reales de la transacción. Cuando la aduana genera una duda razonable, puede solicitar documentación adicional para verificar que el precio declarado coincide con lo que efectivamente se pagó.
¿Pueden dos países aplicar los métodos de la OMC de forma diferente?
El Acuerdo sobre Valoración de la OMC establece una base común y vinculante para todos los países miembros, pero cada uno lo implementa a través de su legislación nacional. Esto puede generar diferencias en los procedimientos, los plazos, los requisitos documentales y la forma en que la aduana gestiona el proceso de valoración. Sin embargo, el orden de los métodos, sus definiciones y sus límites son iguales para todos: ningún país miembro puede reordenar los seis métodos ni crear uno propio fuera del sistema del Acuerdo.
¿Qué es la duda razonable en valoración aduanera?
La duda razonable es el mecanismo que habilita a la aduana para cuestionar el valor declarado por el importador cuando tiene indicios fundados de que el precio no refleja la realidad de la transacción. No es una sospecha vaga: debe estar basada en elementos concretos, como precios notoriamente por debajo de referencias similares, vínculos comerciales entre comprador y vendedor que puedan haber influido en el precio o inconsistencias entre la documentación presentada. Una vez notificada la duda, el importador tiene la oportunidad de justificar y sustentar el valor declarado antes de que se aplique un método alternativo.
¿El método del último recurso permite cualquier criterio de valoración?
No. Aunque el sexto método ofrece mayor flexibilidad que los anteriores, el Acuerdo le impone límites explícitos. Está prohibido basar el valor en el precio de venta en el mercado interno del país exportador, en el precio más alto entre varias opciones, en costos de producción calculados de forma diferente al quinto método o en valores mínimos arbitrarios. Los criterios usados deben ser razonables, objetivos y compatibles con los principios generales del Acuerdo, lo que en la práctica significa que la aduana debe poder justificar cada elemento del valor determinado.
Conclusión
Los seis métodos de valoración aduanera de la OMC forman un sistema jerarquizado que busca determinar el valor en aduana de forma objetiva, coherente y verificable. Cada método tiene su propio criterio de base, su fuente de datos y su momento de aplicación, siempre respetando el orden establecido por el Acuerdo.
En la práctica, la clave está en entender que el primer método —el valor de transacción— es el punto de partida obligatorio y que los siguientes actúan como alternativas progresivas. Si te dedicas al comercio exterior o estudias estas materias, identificar qué método aplica en cada situación concreta te permite anticipar cómo la aduana calculará los tributos de cada operación de importación.
Si este contenido te resultó útil, en este sitio web encontrarás más artículos sobre comercio exterior, aduanas y contabilidad internacional explicados con el mismo nivel de detalle y claridad.
También te puede interesar:
Registro contable de una importación de mercancías

Contabilización de aranceles e impuestos aduaneros
¿Cuántos dígitos debe tener una fracción arancelaria?
Plazo para la admisión temporal y su prórroga
¿Cómo se calcula el arancel de un producto importado?
¿Cómo se calcula el drawback simplificado?
Empresas que pueden certificarse como OEA en aduanas