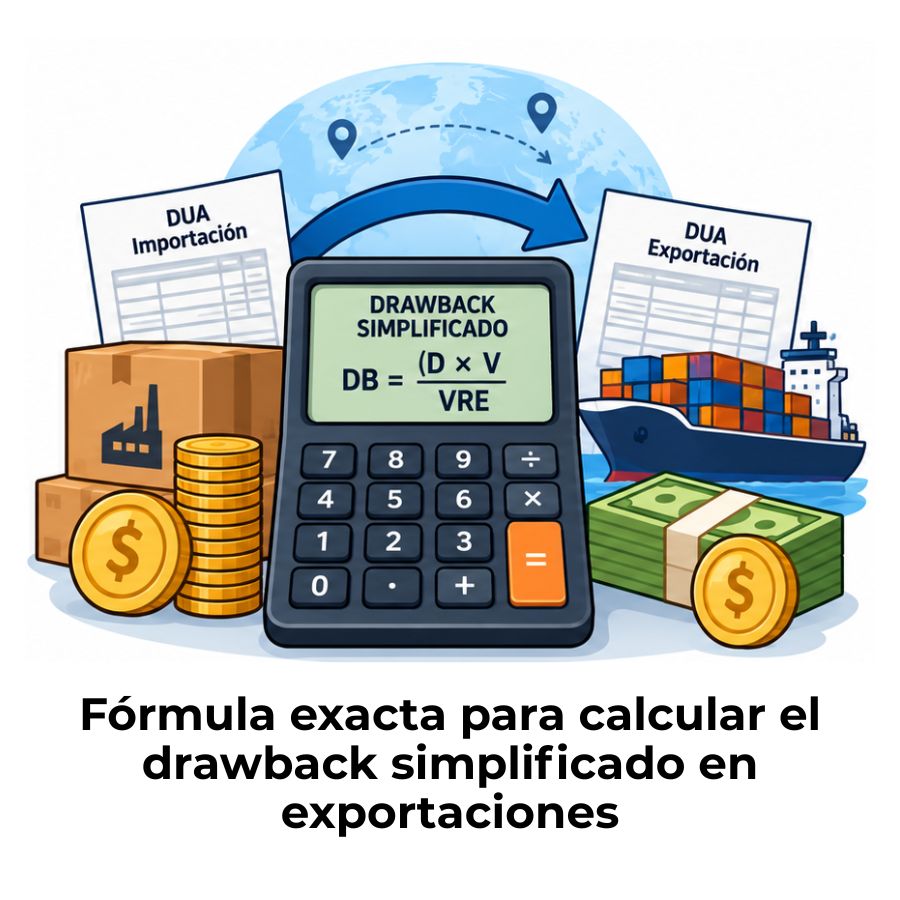
El drawback simplificado funciona aplicando una tasa fija sobre el valor FOB de tu exportación, con un tope máximo ligado al costo de producción. Si quieres saber exactamente cómo se obtiene ese monto, qué requisitos debes cumplir y cuándo puedes presentar tu solicitud ante SUNAT, esta explicación está diseñada para darte respuestas claras desde el primer párrafo.

¿Qué es el drawback simplificado?
El drawback simplificado es un régimen aduanero que permite a las empresas productoras-exportadoras recuperar los derechos arancelarios pagados por la importación de insumos utilizados en la fabricación del bien que luego exportan. En Perú, este mecanismo está vigente desde 1995 y está regulado por el Decreto Supremo N.° 104-95-EF y sus modificatorias. Su nombre lleva el adjetivo «simplificado» porque no exige calcular el arancel exacto pagado por cada insumo, sino que aplica una tasa fija sobre el valor de la exportación.
La lógica detrás del beneficio es directa: si una empresa pagó aranceles al importar materiales que luego incorporó a un producto destinado al mercado exterior, esos aranceles encarecedores no deben recaer sobre el precio final de exportación. Devolvérselos al exportador es una forma de mejorar la competitividad del producto peruano en mercados internacionales.
Diferencia entre drawback simplificado y drawback calculado
El drawback simplificado aplica una tasa fija sobre el valor FOB exportado, sin importar el arancel exacto que se pagó por cada insumo. El drawback calculado, en cambio, busca determinar el monto preciso de aranceles pagados por los insumos incorporados al producto. Perú ha operado históricamente con el modelo simplificado porque reduce la carga administrativa para el exportador y evita cálculos detallados por cada materia prima importada.
| Característica | Drawback simplificado | Drawback calculado |
|---|---|---|
| Base del cálculo | Porcentaje fijo sobre el valor FOB | Arancel efectivamente pagado por insumo |
| Complejidad administrativa | Baja | Alta |
| Exactitud de la devolución | Aproximada | Exacta |
| Vigencia en Perú | Desde 1995 | En implementación progresiva |
¿Cómo se calcula el drawback simplificado paso a paso?
Calcular el drawback simplificado requiere dos valores de referencia: el valor FOB de la exportación y el costo de producción del bien exportado. Con ambos datos, se aplica la fórmula y se comprueba cuál de los dos límites resulta menor, porque ese menor valor es el monto máximo que SUNAT está autorizada a devolver.
Fórmula base del cálculo
La fórmula oficial del drawback simplificado en Perú es la siguiente: el monto a restituir equivale al mínimo entre el 3 % del valor FOB exportado y el 50 % del costo de producción del bien. Esto significa que siempre se comparan ambos resultados y se toma el que sea menor como tope máximo de restitución.
El tope del 50 % del costo de producción
El tope del 50 % del costo de producción existe para evitar que la restitución supere el valor real de los aranceles pagados. Si una empresa exporta un producto con un FOB muy alto, pero un costo de producción bajo, el límite del 50 % sobre ese costo actúa como freno. En la práctica, la mayoría de las exportaciones con insumos importados significativos hacen que el 3 % del FOB sea el límite más restrictivo, pero no siempre.
El monto a restituir es equivalente al 3 % del valor FOB del bien exportado, con el tope del 50 % de su costo de producción. — SUNAT, Procedimiento DESPA-PG.07
Ejemplos numéricos del cálculo
Ver la fórmula aplicada con números concretos es la forma más rápida de entender cómo funciona el drawback simplificado. A continuación se muestran tres escenarios con distintos valores de FOB y costo de producción para observar cómo cambia el resultado según cuál límite aplica en cada caso.
| Escenario | Valor FOB (USD) | Costo de producción (USD) | 3 % del FOB (USD) | 50 % del costo (USD) | Monto a restituir (USD) |
|---|---|---|---|---|---|
| A — Límite por FOB | 50.000 | 40.000 | 1.500 | 20.000 | 1.500 |
| B — Límite por costo | 80.000 | 4.000 | 2.400 | 2.000 | 2.000 |
| C — Mínimo permitido | 16.000 | 15.000 | 480 | 7.500 | Se acumula* |
(*) En el escenario C, el resultado de 3 % sobre el FOB es de USD 480, cifra que no alcanza el mínimo de USD 500 exigido por SUNAT. En ese caso, el monto se acumula con otras exportaciones hasta superar ese umbral antes de presentar la solicitud.
🧮 Pasos para calcular el drawback simplificado
- Obtén el valor FOB de la exportación en dólares (consta en la Declaración Aduanera de Mercancías).
- Multiplica el FOB por 0,03 para obtener el 3 %.
- Determina el costo de producción del bien exportado y multiplícalo por 0,50 para obtener el 50 %.
- Compara ambos resultados: el monto a restituir es el que sea menor de los dos.
- Verifica que el resultado sea igual o superior a USD 500. Si no llega, acumula exportaciones hasta alcanzar ese mínimo.
¿Qué insumos importados permiten acceder al drawback?
No basta con exportar un producto que contenga insumos importados: esos insumos deben cumplir condiciones específicas para que el beneficio sea válido. La naturaleza del insumo, la forma en que fue importado y la relación entre su costo y el FOB exportado son los tres ejes que determinan si el beneficio aplica o no. Ignorar cualquiera de ellos puede derivar en el rechazo de la solicitud por parte de SUNAT.
Si quieres entender mejor el marco general de este régimen antes de revisar los requisitos específicos de los insumos, puedes consultar qué es el drawback y quién puede solicitarlo, donde se explica el punto de partida del beneficio con claridad.
Insumos que sí califican
Para que un insumo permita acceder al drawback simplificado, debe haber sido importado de forma definitiva con pago íntegro de los derechos arancelarios, dentro de los 36 meses anteriores a la fecha de exportación del bien final. Además, el valor CIF acumulado de todos los insumos importados incorporados al producto no debe superar el 50 % del valor FOB de la exportación.
Los insumos pueden llegar al exportador por tres vías distintas, y todas son válidas para el beneficio: importados directamente por la empresa que exporta, importados por un tercero y adquiridos tal como ingresaron al país, o bien obtenidos de un proveedor local que los fabricó con materiales importados. En este último caso, el proveedor debe entregar una declaración jurada que acredite que los insumos usados fueron importados con pago de aranceles y sin beneficios suspensivos.
Insumos y casos que no califican
Hay categorías de insumos y situaciones que excluyen automáticamente a una exportación del beneficio del drawback simplificado. Conocerlas antes de estructurar el proceso productivo evita sorpresas al momento de presentar la solicitud.
Casos que excluyen del beneficio
- Insumos bajo regímenes suspensivos: Los que ingresaron al país bajo admisión temporal para perfeccionamiento activo u otros regímenes que suspenden o exoneran el pago de aranceles no generan derecho a restitución.
- Tasa cero como único arancel: Si los únicos insumos importados del producto fueron nacionalizados con tasa cero, no aplica el beneficio, pues no se pagaron aranceles que restituir.
- Combustibles y fuentes energéticas: El combustible u otras fuentes de energía utilizados para generar calor o energía durante el proceso productivo no califican como insumos para efectos del drawback.
- Repuestos y útiles de recambio: Los repuestos consumidos durante la fabricación del bien exportado tampoco son elegibles.
- Subpartidas arancelarias excluidas: El MEF mantiene una lista de partidas arancelarias expresamente excluidas del régimen, aprobada por los Decretos Supremos N.° 127-2002-EF, 056-2003-EF y 098-2006-EF. Si el producto exportado cae en esa lista, no puede acogerse al beneficio.
- Valor CIF superior al 50 % del FOB: Si el costo CIF de los insumos importados supera el 50 % del valor FOB exportado, el bien no califica para el drawback simplificado.
¿Quiénes pueden solicitar el drawback simplificado?
El beneficio está disponible para las empresas productoras-exportadoras, es decir, aquellas que no solo comercializan productos, sino que los fabrican total o parcialmente, incorporando insumos importados. No aplica para empresas que simplemente revenden mercancía importada sin transformarla. Esta distinción entre productor-exportador y comercializador puro es uno de los puntos que SUNAT verifica al revisar las solicitudes.
Requisitos del beneficiario
Toda empresa que desee acceder al drawback simplificado debe cumplir un conjunto de condiciones operativas y tributarias básicas antes de numerar la solicitud. Si alguna de estas condiciones no se cumple en el momento de presentarla, SUNAT está facultada para rechazarla de forma directa.
- RUC activo y clave SOL vigente: La empresa debe estar habilitada en los sistemas de SUNAT con su registro tributario al día.
- Cuenta bancaria con CCI registrada en SUNAT: El abono del drawback se realiza por transferencia directa al Banco de la Nación, por lo que la cuenta debe estar registrada.
- Sin deudas coactivas exigibles: No deben existir deudas tributarias o aduaneras en cobranza coactiva al momento de presentar la solicitud.
- Indicación expresa en la Declaración Aduanera de Mercancías (DAM): Al momento de exportar, la empresa debe consignar el código que indica la voluntad de acogerse al drawback en el campo correspondiente de la DAM.
- Documentación sustentadora en orden: Facturas de compra de insumos, guías de remisión, órdenes de producción y, cuando corresponde, la declaración jurada del proveedor local.
Límites y restricciones del beneficio
El beneficio del drawback simplificado tiene dos límites cuantitativos importantes. El primero es el tope del 50 % del costo de producción, ya explicado en la fórmula. El segundo es un límite anual: hasta el 31 de diciembre de 2025, el beneficio aplica sobre un máximo de USD 20 millones anuales en exportaciones por subpartida arancelaria y por empresa exportadora no vinculada. A partir del 1 de enero de 2026, este límite queda eliminado según las modificatorias vigentes.
Tasa de restitución
3 %
Sobre el valor FOB exportado
Tope máximo
50 %
Del costo de producción
Monto mínimo
USD 500
Por solicitud presentada
Plazo solicitud
180 días
Hábiles desde el embarque
¿Cómo y cuándo se presenta la solicitud de drawback?
La solicitud de restitución simplificada de derechos arancelarios se presenta de forma electrónica a través de los sistemas de SUNAT. Tiene carácter de declaración jurada, lo que significa que el exportador asume responsabilidad legal sobre la veracidad de los datos consignados. Presentar información incorrecta o documentación falsa puede derivar en sanciones graves y en la obligación de devolver el monto cobrado.
El tema de la solicitud se enmarca dentro del universo más amplio de la contabilidad aduanera, que gestiona todos los registros y obligaciones derivadas de operaciones de comercio exterior. Entender ese marco general ayuda a ubicar el drawback en su contexto correcto.
Plazo de 180 días hábiles
La solicitud debe numerarse dentro de los 180 días hábiles contados desde la fecha de término del embarque. Este plazo es fijo y no admite prórroga: si vence sin que la solicitud haya sido presentada, el exportador pierde el derecho a la restitución de forma definitiva para ese embarque. Por eso, el control de vencimientos es una de las tareas críticas en la gestión del drawback dentro de cualquier empresa exportadora.
Hay un requisito adicional vinculado al tiempo: los insumos importados utilizados en el bien exportado deben haber sido nacionalizados dentro de los 36 meses anteriores a la fecha de exportación. Si un insumo fue importado hace más de tres años, ya no permite sustentar el beneficio, aunque el exportador conserve todos los documentos en regla.
Monto mínimo y proceso de aprobación
Las solicitudes deben presentarse por montos iguales o superiores a USD 500. Cuando el cálculo arroja un resultado menor, la norma permite acumular varias exportaciones hasta alcanzar ese umbral mínimo, y recién entonces presentar la solicitud conjunta. Esta acumulación es válida siempre que cada exportación individual cumpla con los requisitos de insumos, plazos y documentación.
En cuanto a la aprobación, si la solicitud no es seleccionada para revisión documentaria, el abono se ordena automáticamente dentro de los cinco días hábiles siguientes a la numeración. Si SUNAT la selecciona para revisión, el plazo de abono corre desde la fecha en que el exportador presenta la documentación sustentadora completa. La tasa vigente aplicable es la que esté en vigor a la fecha de numeración de la solicitud, no la del momento en que se aprueba.
Proceso resumido de solicitud del drawback simplificado
Paso 1
Exportar e indicar el código de drawback en la DAM
Paso 2
Calcular el monto: mín(3 % FOB, 50 % costo producción)
Paso 3
Verificar que el monto sea ≥ USD 500
Paso 4
Numerar solicitud en SUNAT antes de los 180 días hábiles
Paso 5
Recibir abono en cuenta bancaria registrada
Preguntas frecuentes
¿Cuál es la tasa actual del drawback simplificado en Perú?
La tasa vigente del drawback simplificado es del 3 % sobre el valor FOB del bien exportado, con el tope del 50 % del costo de producción. Esta tasa fue modificada a lo largo de 2024 y 2025 — llegando a reducirse transitoriamente al 1 % y al 0,5 % — pero un decreto supremo emitido en 2025 la mantuvo en el 3 % sin fecha de extinción definida, cerrando el debate sobre su eliminación progresiva. La tasa aplicable a cada solicitud es la vigente en la fecha de numeración, no en la de aprobación.
¿Qué significa el valor FOB en el cálculo del drawback?
FOB son las siglas de Free On Board (libre a bordo), y representa el precio de la mercancía exportada puesto en el punto de embarque, sin incluir el flete internacional ni el seguro. Es el valor declarado en la Declaración Aduanera de Mercancías (DAM) de exportación y es la base sobre la que se aplica el 3 % del drawback simplificado. Cuando la exportación se pacta bajo Incoterms distintos a FOB, SUNAT considera el valor FOB consignado en la DAM, excluyendo los costos no asumidos por el exportador.
¿Qué pasa si el monto calculado no llega a los USD 500?
Si el resultado del cálculo del drawback para una exportación individual es inferior a USD 500, esa solicitud no puede presentarse de forma independiente porque no alcanza el monto mínimo exigido. En ese caso, la norma permite acumular el monto junto con el resultado de otras exportaciones hasta alcanzar o superar ese umbral. Una vez acumulado el mínimo, se presenta una sola solicitud que agrupa todos los embarques involucrados, siempre que cada uno cumpla los requisitos y esté dentro del plazo de los 180 días hábiles.
¿Los combustibles usados en producción permiten acceder al drawback?
No. Los combustibles y cualquier otra fuente energética cuya función sea generar calor o energía durante el proceso productivo están expresamente excluidos del concepto de insumo para efectos del drawback simplificado. Esta exclusión aplica aunque el combustible haya sido importado y se hayan pagado aranceles por él. Lo mismo ocurre con los repuestos y útiles de recambio consumidos durante la fabricación del bien exportado: ninguno de ellos activa el derecho a la restitución.
¿Hasta qué monto de exportaciones anuales aplica el beneficio?
Hasta el 31 de diciembre de 2025, el drawback simplificado aplica sobre un máximo de USD 20 millones anuales en exportaciones por subpartida arancelaria y por empresa exportadora no vinculada. Las exportaciones que superen ese límite en una misma subpartida no generan derecho a restitución por el excedente. A partir del 1 de enero de 2026, este límite queda eliminado según las modificatorias al reglamento vigentes, lo que amplía el acceso al beneficio para empresas con volúmenes exportadores mayores.
¿En qué plazo abona SUNAT el monto del drawback?
Cuando una solicitud no es seleccionada para revisión documentaria, el abono se ordena dentro de los cinco días hábiles siguientes a la fecha de numeración de la solicitud. Si SUNAT la selecciona para revisión, el plazo empieza a contar desde el día siguiente a la presentación de la documentación sustentadora completa. El dinero se acredita directamente en la cuenta bancaria registrada en SUNAT mediante el Banco de la Nación, sin necesidad de trámites adicionales por parte del exportador.
¿Qué documentos se necesitan para solicitar el drawback simplificado?
La documentación básica incluye la Declaración Aduanera de Mercancías de exportación con el código de acogimiento al drawback, las facturas de compra de los insumos importados, las guías de remisión cuando corresponda y las órdenes de producción que vinculen los insumos con el bien exportado. Si los insumos fueron adquiridos de un proveedor local que los importó, se requiere además la declaración jurada del proveedor que certifique que la importación se realizó sin beneficios aduaneros suspensivos ni exoneratorios. SUNAT puede fiscalizar estas solicitudes durante los cuatro años siguientes al pago, por lo que conservar toda la documentación es indispensable.
Conclusión
El drawback simplificado es un mecanismo concreto y accesible: aplicas el 3 % sobre el valor FOB de tu exportación, comparas ese resultado con el 50 % de tu costo de producción y el monto a restituir es el menor de los dos. Esa lógica es el núcleo de todo el cálculo, y entenderla te permite anticipar cuánto dinero puedes recuperar antes de presentar cualquier solicitud.
Más allá de la fórmula, tienes que revisar que tus insumos califiquen, que tu exportación esté dentro del plazo de los 180 días hábiles y que el monto supere los USD 500 mínimos. Si controlas esos tres puntos, reduces al mínimo los rechazos y aprovechas el beneficio de forma ordenada y sostenida en el tiempo.
El drawback es solo una de las muchas herramientas que ofrece la contabilidad aduanera para mejorar la rentabilidad de las operaciones de comercio exterior. Si quieres seguir explorando este campo, en este sitio web encontrarás más contenidos que te ayudarán a entender cada régimen, cada cálculo y cada obligación con la misma claridad que acabas de encontrar aquí.
También te puede interesar:
Franquicia aduanera y exención de derechos
Plazo límite de reexportación de mercancías bajo perfeccionamiento activo
¿Cómo se registra contablemente una fianza aduanera?
¿Qué pasa si vence el plazo de la admisión temporal?
Comisiones y honorarios del agente aduanal en México
Requisitos para realizar una importación bajo el régimen de depósito fiscal
¿Cómo se declara una mercancía en tránsito aduanero?