En una importación temporal, por lo general no pagas el arancel al momento de introducir la mercancía al país. La ley permite diferirlo o exentarlo mientras la mercancía sea retornada al extranjero dentro del plazo autorizado. Sin embargo, hay situaciones concretas en las que sí debes cubrirlo, y entender cuáles son marca una diferencia importante en tu operación aduanera.
¿Qué es una importación temporal y cómo funciona?
Una importación temporal es la entrada de mercancías extranjeras al territorio nacional por un plazo determinado y con una finalidad específica, con la condición de que sean retornadas al extranjero antes de que venza ese plazo. A diferencia de la importación definitiva, aquí la mercancía no se queda en el país de forma permanente: entra, cumple su propósito y sale.
Este régimen está regulado por la Ley Aduanera de México y es administrado por la Agencia Nacional de Aduanas de México (ANAM). Su existencia responde a una necesidad real del comercio exterior: permitir que empresas, expositores, prestadores de servicios y maquiladoras operen sin soportar la carga fiscal de una importación definitiva cuando la mercancía no va a quedarse en el país.
Diferencia entre importación temporal e importación definitiva
La diferencia central entre ambos regímenes está en la permanencia de la mercancía y, por tanto, en el tratamiento fiscal que recibe. En la importación definitiva, la mercancía se queda en México sin fecha de salida obligatoria y genera el pago inmediato del Impuesto General de Importación (IGI), el Derecho de Trámite Aduanero (DTA) y el IVA. En la importación temporal, esos impuestos se exentan o difieren mientras se cumpla la condición de retorno.
| Característica | Importación definitiva | Importación temporal |
|---|---|---|
| Permanencia en México | Ilimitada | Por plazo determinado |
| Pago de IGI (arancel) | Sí, al momento del despacho | No (exento o diferido) |
| Pago de IVA | Sí, al momento del despacho | No (exento o diferido) |
| Obligación de retorno | No aplica | Sí, antes del plazo legal |
| DTA | 0,8 % del valor en aduana | Cuota fija o reducida según el caso |
¿Se paga arancel en una importación temporal?
La respuesta directa es: en la mayoría de los casos, no se paga el arancel al momento de introducir la mercancía. La Ley Aduanera establece que las importaciones temporales no causan el pago de impuestos al comercio exterior ni de cuotas compensatorias, siempre que la mercancía sea retornada al extranjero en el plazo autorizado y en el mismo estado en que ingresó.
Esto no significa que el arancel desaparezca. Lo que ocurre en realidad es un diferimiento: la obligación fiscal existe, pero queda en suspenso mientras se cumpla la condición de retorno. Si la mercancía sale del país antes de que venza el plazo, el diferimiento se convierte en exención y ya no hay nada que pagar. Si no se cumple esa condición, el fisco exige el pago con todos sus accesorios.
Casos en que sí se paga arancel en importación temporal
Aunque la exención es la regla general, la Ley Aduanera contempla excepciones importantes. Conocerlas evita sorpresas en la operación y te permite anticipar el impacto fiscal antes de que se vuelva un problema. A continuación se describen los escenarios más frecuentes en los que el pago del arancel se vuelve obligatorio.
Programa IMMEX y diferimiento de aranceles
El programa IMMEX (Industria Manufacturera, Maquiladora y de Servicios de Exportación) permite a las empresas importar temporalmente insumos, materias primas y maquinaria sin pagar el IGI ni el IVA, con la condición de que los bienes resultantes se exporten. Bajo este esquema, el arancel no se paga, sino que se difiere mientras la mercancía permanezca en el proceso productivo autorizado.
Sin embargo, cuando una empresa con programa IMMEX transfiere o enajena mercancía importada temporalmente a otra empresa —incluso a otra maquiladora—, puede generarse la obligación de pagar el arancel correspondiente. También aplica cuando se internalizan bienes de activo fijo que no serán exportados dentro del proceso productivo. En esos casos, el diferimiento termina y el impuesto se vuelve exigible.
Cambio de régimen: de temporal a definitivo
Cuando una empresa decide que la mercancía importada temporalmente ya no será retornada al extranjero —porque conviene integrarla de forma permanente a sus operaciones—, puede solicitar el cambio de régimen aduanero de temporal a definitivo. Este procedimiento se realiza mediante un pedimento con clave F4 o F5 y exige el pago del IGI y el IVA que no se cubrieron al momento de la importación original.
El cálculo de esos impuestos se realiza sobre el valor en aduana declarado al momento de la importación original y al tipo de cambio vigente en esa fecha. Esto significa que, si el tipo de cambio o el valor de la mercancía han cambiado, el monto a pagar se determina con los datos del pedimento inicial, no con los actuales. Por eso es importante conservar toda la documentación desde el primer despacho.
Infracciones por no retorno de mercancías
Si la mercancía no sale del país antes de que venza el plazo autorizado y no se ha tramitado ni el cambio de régimen ni una prórroga, se considera que hubo un incumplimiento de las obligaciones aduaneras. En ese escenario, las autoridades pueden exigir el pago de las contribuciones omitidas junto con recargos, actualizaciones y multas, conforme a las facultades de comprobación de la autoridad aduanera.
Este es uno de los riesgos más frecuentes en operaciones con plazos ajustados. La recomendación práctica es llevar un control estricto de los vencimientos de cada pedimento temporal y actuar con anticipación si se prevé que la mercancía no podrá salir a tiempo. La prórroga debe solicitarse antes de que venza el plazo original, no después.
Mecanismos para cubrir el arancel diferido
Dado que el arancel puede volverse exigible en ciertos escenarios, el marco legal prevé mecanismos que permiten garantizar su eventual pago sin desembolsarlo de forma inmediata. Estos instrumentos son parte fundamental de la contabilidad aduanera de cualquier empresa que opere con importaciones temporales de forma habitual.
Garantía mediante fianza o carta de crédito
En operaciones bajo esquemas de certificación como el IMMEX, el SAT controla y vigila el saldo de las importaciones temporales no retornadas a través del Sistema de Control de Cuentas de Créditos y Garantías (SCCCyG). Este sistema permite que las empresas registren garantías —como fianzas o cartas de crédito— en lugar de pagar el impuesto de forma inmediata, siempre que cumplan con los requisitos del esquema de certificación.
La garantía funciona como un respaldo ante el fisco: si la mercancía no se retorna, la autoridad puede hacer efectiva esa garantía para recuperar las contribuciones diferidas. Si la mercancía sí se retorna dentro del plazo, la garantía se libera y no genera ningún costo adicional para la empresa. Este mecanismo le da flexibilidad operativa sin sacrificar el control fiscal.
El cuaderno ATA como alternativa internacional
El cuaderno ATA (Admission Temporaire / Temporary Admission) es un documento aduanero internacional que facilita las importaciones y exportaciones temporales entre los países miembros del sistema ATA. En México, la Cámara Nacional de Comercio (CANACO) es el único organismo autorizado para expedir este documento, y su uso permite introducir mercancía al país sin pagar aranceles por un período de hasta seis meses.
El cuaderno ATA incluye una garantía válida internacionalmente para cubrir los derechos e impuestos al comercio exterior en caso de que la mercancía no sea retornada. Esto lo convierte en una herramienta muy útil para exposiciones, ferias, congresos internacionales y muestras comerciales, ya que evita presentar pedimentos y facturas en cada cruce aduanero. El usuario paga el importe del cuaderno y realiza un depósito en garantía según las normas de la CANACO.
El Derecho de Trámite Aduanero (DTA) en importaciones temporales
El DTA es un derecho que se paga por el servicio de despacho aduanero. En una importación definitiva, equivale generalmente al 0,8 % del valor en aduana de la mercancía. En las importaciones temporales, el DTA no desaparece por completo, pero sí se aplica de forma diferente: en la mayoría de los casos se sustituye por una cuota fija establecida en la Ley Federal de Derechos, que suele ser significativamente menor que la tarifa ad valorem de la importación definitiva.
Por ejemplo, las importaciones temporales de activo fijo realizadas por maquiladoras con programa autorizado por la Secretaría de Economía tienen una cuota diferenciada por millar. Otros supuestos de importación temporal, como los destinados a convenciones y congresos internacionales, también aplican la cuota fija en lugar del porcentaje sobre el valor. Conocer cuál cuota le corresponde a tu operación es parte del trabajo previo que debe realizar el agente aduanal encargado del despacho.
¿Cómo calcular el arancel si se convierte a definitiva?
Cuando una mercancía importada temporalmente pasa a régimen definitivo —ya sea por decisión de la empresa o por vencimiento del plazo sin retorno—, el cálculo del arancel sigue una fórmula basada en el valor en aduana original. El valor en aduana se determina principalmente por el método de valor de transacción, que toma como base el precio pagado o por pagar por la mercancía, más los gastos de flete, seguro y otros hasta el punto de entrada a México (método CIF).
Sobre ese valor en aduana se aplica la tasa arancelaria correspondiente a la fracción arancelaria de la mercancía. Para identificar la tasa correcta, es indispensable conocer el número de dígitos que debe tener una fracción arancelaria, ya que una clasificación incorrecta puede llevar al cálculo de un arancel equivocado y derivar en problemas con la autoridad aduanera.
Una vez calculado el IGI, la base para el IVA se determina sumando el valor en aduana, el IGI y el DTA correspondiente. Sobre esa suma se aplica la tasa del 16 % de IVA. Si el tipo de cambio o las tasas arancelarias han variado desde la importación original, el cálculo se realiza con los datos del pedimento inicial, no con los valores actuales, lo que puede generar diferencias importantes en el monto final.
Preguntas frecuentes
¿Qué pasa si no se retorna la mercancía importada temporalmente?
Si la mercancía no se retorna antes de que venza el plazo autorizado en el pedimento y no se ha tramitado una prórroga ni un cambio de régimen, la autoridad aduanera puede determinar que existe un incumplimiento de las obligaciones del régimen temporal. En ese caso, el importador queda obligado al pago de las contribuciones omitidas, más recargos y actualizaciones calculados desde la fecha de entrada de la mercancía, además de posibles multas por la infracción. Las facultades de comprobación de la ANAM permiten detectar estas situaciones mediante el cruce de información de pedimentos y sistemas de control de inventarios.
¿El IVA también se exenta en una importación temporal?
Sí. En la importación temporal bajo régimen general o bajo el programa IMMEX, tanto el IGI (arancel) como el IVA quedan exentos o diferidos mientras la mercancía permanezca en el régimen temporal y se cumpla con la condición de retorno. En el caso de empresas con esquema de certificación, el IVA se controla mediante el Sistema de Cuentas de Crédito y Garantías (SCCCyG) del SAT, que lleva un estado de cuenta de los créditos y garantías asociados a cada operación temporal. Cuando se produce el cambio a régimen definitivo, el IVA se vuelve exigible sobre la base integrada por el valor en aduana, el IGI y el DTA.
¿Qué es el cuaderno ATA y cuándo se usa en México?
El cuaderno ATA es un documento aduanero internacional reconocido en 78 países que permite importar y exportar mercancías temporalmente sin presentar pedimentos ni facturas en cada cruce. En México se tramita a través de la CANACO y es especialmente útil para ferias, exposiciones, congresos internacionales y muestras comerciales. El documento incluye una garantía internacional que cubre los derechos e impuestos al comercio exterior en caso de incumplimiento. Su vigencia es de seis meses contados desde la fecha en que la aduana certifica el documento, y puede importarse por cualquier aduana del país.
¿Cuánto tiempo puede permanecer una mercancía bajo importación temporal?
El plazo depende del tipo de mercancía y del régimen específico bajo el que se importa. Para las operaciones bajo el programa IMMEX, los insumos y materias primas tienen plazos definidos en las Reglas Generales de Comercio Exterior y en el propio decreto IMMEX. Para mercancías importadas al amparo del cuaderno ATA, el plazo máximo es de seis meses. En casos de embarcaciones importadas temporalmente, la Ley Aduanera establece plazos distintos, prorrogables bajo ciertos requisitos. Cuando el plazo está próximo a vencer y la mercancía aún no puede salir, es posible solicitar una prórroga antes de que el plazo original expire, siempre que existan causas justificadas.
¿Qué es el pedimento de importación temporal y para qué sirve?
El pedimento es el documento oficial mediante el cual se declara ante la aduana la entrada de mercancías al país bajo un régimen aduanero específico. En la importación temporal, el pedimento identifica la mercancía, el régimen aplicable, el plazo autorizado y la clave que corresponde a la operación. Cada tipo de importación temporal tiene una clave de pedimento distinta: por ejemplo, la clave AD para convenciones y congresos, la clave AF para activo fijo en maquiladoras, o las claves F4 y F5 para el cambio de régimen a definitivo. La correcta declaración del pedimento es la base legal de toda la operación y determina las obligaciones fiscales del importador.
¿Qué empresas pueden acceder al programa IMMEX?
El programa IMMEX está dirigido a empresas manufactureras, maquiladoras y de servicios de exportación que producen bienes o prestan servicios destinados principalmente al mercado exterior. Para acceder, la empresa debe cumplir con los requisitos establecidos en el Decreto IMMEX, que incluyen niveles mínimos de exportación, registro ante la Secretaría de Economía y cumplimiento de obligaciones fiscales y aduaneras. Las empresas con esquema de certificación de la ANAM pueden acceder a beneficios adicionales, como el diferimiento del IVA mediante el sistema SCCCyG, siempre que mantengan al menos el 60 % del valor de sus importaciones temporales retornadas en los últimos doce meses.
¿Qué impuestos se pagan al cambiar de régimen temporal a definitivo?
Al cambiar de régimen temporal a definitivo, se pagan los impuestos que no se cubrieron al momento de la importación original: el IGI (arancel) calculado con la tasa correspondiente a la fracción arancelaria de la mercancía, el DTA y el IVA sobre la base integrada por el valor en aduana más el IGI y el DTA. El cálculo se realiza con el valor en aduana y el tipo de cambio declarados en el pedimento de importación temporal original, no con los valores vigentes al momento del cambio de régimen. El trámite se formaliza mediante un pedimento con clave F4 o F5, presentado ante la aduana correspondiente.
Conclusión
El arancel en una importación temporal no funciona como en una importación definitiva: no se paga de forma inmediata, sino que queda diferido mientras la mercancía cumpla con la condición de retorno. Esa diferencia cambia por completo la carga fiscal de la operación y es el pilar sobre el que se construyen regímenes como el IMMEX y el cuaderno ATA.
Ahora que conoces cuándo aplica la exención, cuándo sí debes pagar el arancel y cómo se calcula en cada escenario, puedes anticipar el impacto fiscal de tus operaciones antes de que llegue una sorpresa del fisco. Llevar un control preciso de los plazos, conocer las claves de pedimento correctas y entender el papel de los mecanismos de garantía son los pasos que marcan la diferencia entre una operación ordenada y un problema con la autoridad aduanera.
Si este tema despertó tu curiosidad por el funcionamiento del comercio exterior, en este sitio web encontrarás más contenidos que te ayudan a comprender la lógica detrás de cada régimen aduanero, desde los conceptos básicos hasta los procedimientos más específicos.
También te puede interesar:
Drawback: El régimen que pocos exportadores conocen bien
¿Qué es una fianza aduanera y cómo funciona?
Sistema armonizado de clasificación arancelaria
Consecuencias de declarar mal el valor de una mercancía
Métodos de valoración aduanera de la OMC
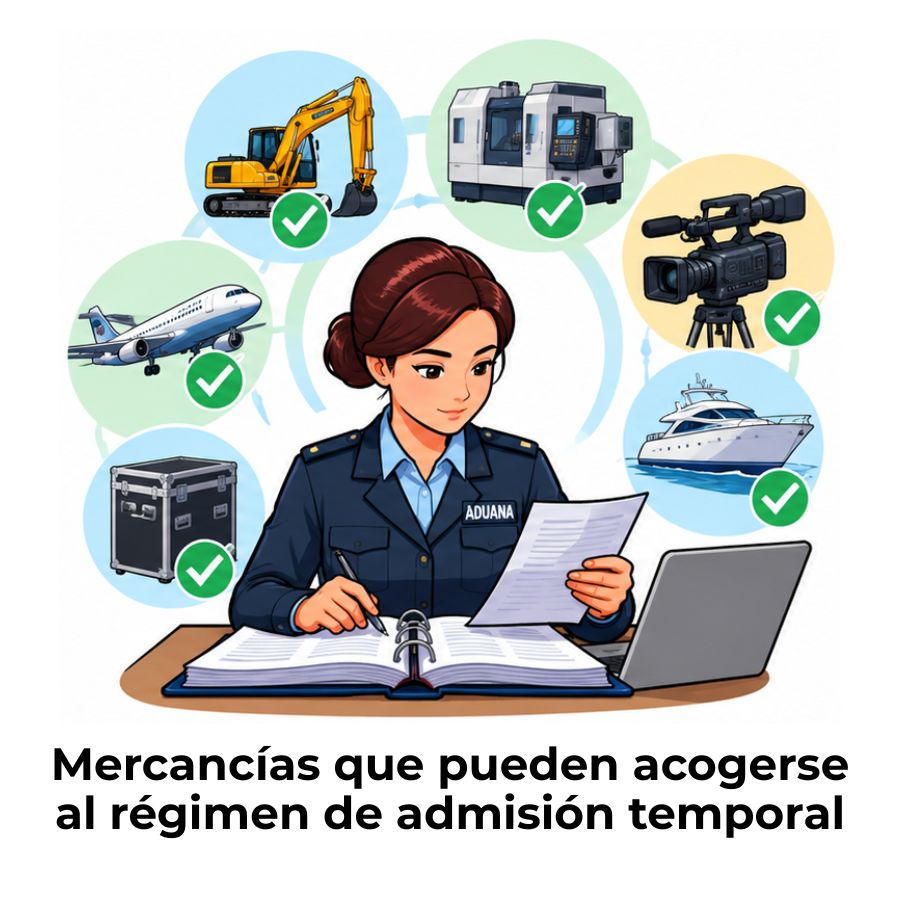
Mercancías que pueden acogerse al régimen de admisión temporal
Garantías aduaneras para regímenes especiales