La nacionalización de mercancías es el procedimiento mediante el cual una carga importada cumple con todos los requisitos legales, tributarios y documentales para ingresar formalmente al territorio nacional y circular con plena validez jurídica. Si estás dando tus primeros pasos en el comercio exterior o en la contabilidad aduanera, entender este proceso es el punto de partida más sólido que puedes tener.
¿Qué es la nacionalización de mercancías?
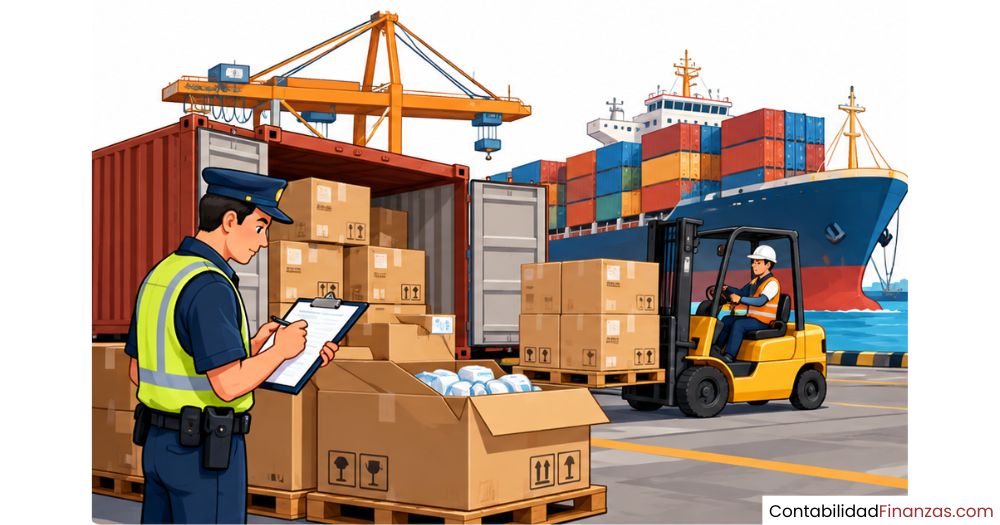
La nacionalización de mercancías es el procedimiento aduanero mediante el cual una carga proveniente del exterior adquiere la condición legal para circular libremente dentro del territorio nacional, una vez que se han cumplido todas las exigencias tributarias, documentales y regulatorias establecidas por la autoridad aduanera competente. No se trata de un simple trámite administrativo: es el acto formal que transforma una mercancía extranjera en un bien legalmente reconocido dentro del país de destino.
La nacionalización de mercancías es el acto formal mediante el cual se declara ante la autoridad competente el ingreso de bienes provenientes del exterior, cumpliendo con la normativa vigente en materia tributaria, arancelaria y de control.
Este proceso es el núcleo de cualquier operación de importación. Sin él, la mercancía permanece bajo custodia aduanera y no puede ser retirada, vendida ni utilizada. Por eso, conocer cada etapa y cada requisito resulta indispensable para cualquier persona que trabaje en contabilidad aduanera o que participe en operaciones de comercio exterior.
Etapas del proceso de nacionalización
El proceso de nacionalización no ocurre de golpe: sigue una secuencia lógica de pasos que deben completarse en orden. Cada etapa depende de que la anterior se haya ejecutado correctamente, por lo que un error en cualquier punto puede paralizar toda la operación. A continuación se describen las cinco etapas principales.
Ingreso de la mercancía al territorio aduanero
El proceso comienza cuando la carga llega físicamente al país a través de un puerto, aeropuerto o paso fronterizo autorizado. En ese momento, la mercancía queda bajo custodia de la autoridad aduanera y no puede moverse libremente hasta que se complete el proceso de nacionalización. El importador o su representante recibe la notificación de llegada y dispone de un plazo determinado para iniciar los trámites.
Presentación de la declaración aduanera
La declaración aduanera es el documento central de todo el proceso. En ella se registran la naturaleza, el valor, el origen y la clasificación arancelaria de mercancías importadas, información que la autoridad aduanera utilizará para evaluar la operación. Cualquier inconsistencia entre los datos declarados y la documentación de soporte puede derivar en observaciones, correcciones o inspecciones adicionales.
Asignación del canal de control
Una vez presentada la declaración, el sistema aduanero asigna automáticamente un canal de control. Este canal determina el nivel de revisión al que se someterá la carga antes de ser liberada. La asignación depende de factores como el tipo de mercancía, el país de origen, el historial del importador y los criterios de gestión de riesgos de la aduana. Más adelante se detalla en qué consiste cada canal.
Pago de tributos aduaneros
El pago de los tributos correspondientes es un requisito sin el cual no puede completarse la nacionalización. Estos tributos incluyen el arancel de importación y, en la mayoría de los países, el impuesto al valor agregado (IVA) sobre la importación. El monto se calcula con base en el valor en aduana de la mercancía, que se determina según los métodos establecidos por el Acuerdo sobre Valoración en Aduana de la OMC, generalmente a partir del valor de transacción.
Levante y retiro de la mercancía
El levante es la autorización formal que emite la aduana para que el importador pueda retirar la mercancía del depósito aduanero. Una vez obtenido el levante, la carga adquiere plena libertad de circulación dentro del territorio nacional y puede distribuirse, venderse o utilizarse sin restricciones adicionales. Es el punto final del proceso y el que marca el inicio de la vida comercial del bien en el mercado interno.
Documentos necesarios para nacionalizar una mercancía
La documentación es el pilar sobre el que se sostiene todo el proceso. Sin los documentos correctos, completos y coherentes entre sí, la aduana no puede validar la operación ni autorizar el levante de la mercancía. Los requisitos específicos varían según el país, el tipo de producto y el régimen de importación aplicable, pero existe un conjunto de documentos que prácticamente toda operación de importación requiere.
- Factura comercial: Es el documento principal para determinar el valor en aduana. Debe reflejar con precisión el precio pactado, la moneda, las condiciones de venta (Incoterm), la descripción detallada de la mercancía y los datos del exportador y el importador.
- Lista de empaque (packing list): Detalla el contenido de cada bulto, su peso y sus dimensiones. Permite a la autoridad aduanera verificar que la carga declarada coincide con la carga física recibida.
- Documento de transporte: Acredita el contrato de transporte y la recepción de la mercancía por parte del transportista. Según la vía utilizada, puede ser el conocimiento de embarque (B/L) para carga marítima, la guía aérea (AWB) para carga aérea o la carta porte para transporte terrestre.
- Certificado de origen: Certifica el país donde fue fabricada la mercancía. Es determinante cuando existen acuerdos comerciales o preferencias arancelarias que reducen el arancel aplicable.
- Declaración aduanera de importación: Es el formulario oficial, generalmente electrónico, mediante el cual el importador o su agente declara ante la aduana todos los datos relevantes de la operación.
- Permisos especiales: Algunos productos requieren autorizaciones sectoriales adicionales: permisos sanitarios para alimentos o medicamentos, permisos técnicos para equipos eléctricos o certificados CITES para fauna y flora reguladas.
La coherencia entre todos estos documentos es tan relevante como la precisión de cada uno por separado. Una sola inconsistencia —como un valor diferente entre la factura y la declaración— puede derivar en una inspección más estricta y, en consecuencia, en demoras que generan costos de almacenaje adicionales.
¿Qué son los canales de control aduanero?
Los canales de control aduanero son un sistema de gestión de riesgos que utiliza la autoridad aduanera para decidir el nivel de revisión que recibirá cada declaración de importación. El sistema asigna automáticamente un canal a cada operación con base en factores como el tipo de mercancía, su clasificación arancelaria, el país de origen y el historial de cumplimiento del importador. Conocer qué significa cada canal te permite anticipar los tiempos y preparar la documentación adecuada.
| Canal | Qué ocurre | Tiempo estimado |
|---|---|---|
| Verde | La mercancía cumple todos los requisitos. Se otorga el levante de forma inmediata, sin revisión documental ni inspección física. | Minutos a pocas horas |
| Naranja / Amarillo | La declaración se somete a revisión documental. La aduana puede solicitar documentos adicionales o certificados específicos antes de liberar la carga. | 24 a 48 horas |
| Rojo | La mercancía queda sujeta a reconocimiento físico. Un inspector verifica que la carga coincide exactamente con lo declarado en todos los documentos. | 2 a 5 días hábiles o más |
El canal verde es el resultado más favorable para cualquier importador. Llegar consistentemente a canal verde depende de presentar siempre documentación completa, coherente y con una clasificación arancelaria correcta. Por el contrario, el canal rojo no solo retrasa el proceso, sino que puede generar costos adicionales de almacenaje en el depósito aduanero mientras dura la inspección física.
Tributos que se pagan en la nacionalización
Uno de los aspectos que más preguntas genera en quienes se acercan por primera vez a este proceso es el tema fiscal. La nacionalización de mercancías implica el pago de tributos aduaneros que varían según el tipo de producto, su valor y su país de origen. Entender cómo se calculan te permite estimar el costo real de una importación con anticipación.
El valor CIF (Cost, Insurance and Freight) es la base de cálculo más utilizada en la valoración aduanera. Se obtiene sumando el costo de la mercancía, el seguro y el flete hasta el punto de importación. Un importador que no tiene clara esta base puede subestimar el costo total de la operación y enfrentarse a diferencias significativas al momento de liquidar los tributos. Operaciones que implican la devolución de aranceles por exportación posterior pueden complementarse con el cálculo del drawback simplificado para exportaciones, un mecanismo que permite recuperar los tributos pagados bajo ciertas condiciones.
Errores frecuentes que retrasan la nacionalización
La mayoría de las demoras en el proceso de nacionalización no se deben a fallas del sistema aduanero, sino a errores que pueden evitarse con una revisión previa cuidadosa. Identificar estos errores antes de presentar la declaración puede marcar la diferencia entre obtener el levante en horas o en días.
- Valor mal declarado: Indicar un valor diferente al de la factura comercial, ya sea por error tipográfico o por intentar reducir el arancel, genera observaciones inmediatas y puede derivar en sanciones.
- Clasificación arancelaria incorrecta: Asignar una partida arancelaria equivocada altera el arancel aplicable y puede implicar el pago de tributos adicionales o la apertura de una investigación por subfacturación.
- Documentación incompleta o inconsistente: Que la descripción de la mercancía en la factura no coincida con la de la lista de empaque, o que el peso declarado sea diferente al real, detona controles más estrictos.
- Omisión de certificados requeridos: Importar productos que necesitan permisos sanitarios, técnicos o ambientales sin haberlos gestionado previamente puede resultar en la retención indefinida de la mercancía.
- Presentación fuera de plazo: Cada país establece plazos para presentar la declaración una vez que la mercancía llega. Superarlos genera cargos adicionales de almacenaje y, en algunos casos, multas.
La forma más eficaz de evitar estos errores es realizar una validación técnica de todos los documentos antes de la presentación formal de la declaración. Revisar la coherencia entre factura, lista de empaque y declaración es el paso que más demoras evita en la práctica. Un agente de aduanas con experiencia en el tipo de producto que se importa puede detectar inconsistencias que a simple vista pasan desapercibidas.
El papel del agente de aduanas en el proceso
El agente de aduanas —también llamado agente aduanero, despachante o corredor de aduana, según el país— es el profesional habilitado para representar al importador ante la autoridad aduanera. Su participación no es un requisito universal, pero en muchos países es obligatoria cuando el valor de la importación supera cierto umbral. Más allá de la obligación legal, su conocimiento técnico añade un valor que va más allá de presentar documentos.
Trabajar con un agente de aduanas experimentado reduce significativamente la probabilidad de que una declaración sea asignada a canal rojo. La precisión en la información presentada influye directamente en el canal de control que asigna el sistema, y un profesional con conocimiento del perfil de riesgo de cada producto sabe cómo estructurar la declaración para que refleje la realidad de la operación con exactitud.
Preguntas frecuentes
¿Cuál es la diferencia entre despacho aduanero y nacionalización de mercancías?
El despacho aduanero es el conjunto de trámites y procedimientos que deben cumplirse ante la autoridad aduanera para que una mercancía pueda entrar o salir legalmente de un territorio. La nacionalización de mercancías es, específicamente, el resultado de ese proceso cuando se trata de una importación definitiva: es el acto mediante el cual la carga extranjera adquiere estatus legal dentro del país y obtiene libre circulación. En otras palabras, el despacho es el proceso y la nacionalización es el estado que se alcanza al completarlo exitosamente.
¿Cuánto tiempo tarda en completarse la nacionalización de mercancías?
El tiempo depende principalmente del canal de control asignado y de la complejidad de la operación. En el mejor escenario, con canal verde, el proceso puede completarse en pocas horas. Con canal naranja, el plazo habitual es de 24 a 48 horas, y con canal rojo puede extenderse entre 2 y 5 días hábiles o más, especialmente si se detectan inconsistencias que requieren correcciones o si el producto necesita certificaciones adicionales. También influyen los tiempos operativos del depósito aduanero y la carga de trabajo de la autoridad competente.
¿Qué pasa si no se nacionaliza una mercancía importada?
Si una mercancía importada no se nacionaliza dentro de los plazos establecidos, puede quedar en situación de abandono legal. Cuando una carga se declara en abandono, la autoridad aduanera puede disponer de ella: rematarla, destruirla o donarla, según la normativa de cada país. Además, el importador puede enfrentarse a multas, cargos de almacenaje acumulados y, en casos graves, a sanciones administrativas por incumplimiento de las obligaciones aduaneras. Por eso, actuar con rapidez desde la llegada de la mercancía es determinante.
¿Qué es el levante aduanero y cuándo se obtiene?
El levante aduanero es la autorización formal que emite la autoridad aduanera para que el importador pueda retirar físicamente la mercancía del depósito o zona primaria. Se obtiene una vez que se han cumplido todos los requisitos del proceso de nacionalización: presentación correcta de la declaración, pago de tributos y superación del canal de control correspondiente. Sin el levante, la carga no puede moverse del recinto aduanero. Es, en la práctica, el documento que certifica que la mercancía ha sido legalmente nacionalizada.
¿Qué es la valoración aduanera y cómo afecta al proceso?
La valoración aduanera es el procedimiento mediante el cual se determina el valor en aduana de la mercancía, que sirve como base para calcular los aranceles e impuestos a pagar. El método principal es el valor de transacción, es decir, el precio efectivamente pagado o por pagar por la mercancía en la compraventa internacional, al que se suman los gastos de transporte, seguro y demás hasta el punto de importación. Si la autoridad aduanera cuestiona el valor declarado, puede aplicar métodos alternativos de valoración que, generalmente, resultan en una base imponible mayor y, por tanto, en tributos más altos.
¿Qué mercancías requieren permisos especiales para ser nacionalizadas?
Existen categorías de productos que, por su naturaleza, requieren autorizaciones adicionales además de la documentación estándar. Entre las más habituales están los alimentos y bebidas (permisos sanitarios), los medicamentos y dispositivos médicos (registros sanitarios), los equipos eléctricos y electrónicos (certificaciones técnicas), las armas y explosivos (autorizaciones de seguridad) y la flora y fauna silvestres (certificados CITES). Antes de iniciar una importación de este tipo de bienes, conviene verificar con anticipación cuáles son los permisos exigibles en el país de destino para no retrasar la nacionalización.
¿Puede un importador nacionalizar sus mercancías sin un agente de aduanas?
En algunos países y para ciertos rangos de valor, la ley permite que el propio importador realice el proceso de forma directa, sin intermediarios. Sin embargo, cuando el valor FOB de la importación supera el umbral establecido por la normativa local, la intervención de un agente de aduanas habilitado es obligatoria. Incluso cuando no lo es, la complejidad técnica del proceso —clasificación arancelaria, valoración, cumplimiento de permisos especiales— hace que contar con un profesional especializado sea una decisión que suele traducirse en ahorro de tiempo y en menor exposición a errores costosos.
Conclusión
La nacionalización de mercancías es mucho más que un trámite burocrático: es el mecanismo que hace posible que una carga importada exista legalmente dentro del mercado nacional. Desde el momento en que la mercancía llega al territorio hasta que obtienes el levante, cada etapa tiene su lógica, sus documentos y sus consecuencias si algo sale mal. Entender ese recorrido te da una perspectiva que marca la diferencia en la práctica profesional.
A lo largo de este recorrido viste cómo funciona el proceso paso a paso, qué documentos intervienen, cómo se asignan los canales de control y qué errores generan los retrasos más comunes. Con esa base, puedes anticipar tiempos, preparar la documentación con mayor precisión y trabajar de forma más coordinada con los actores que participan en cada operación de importación.
El comercio exterior tiene muchas más capas por descubrir: valoración aduanera, regímenes especiales, acuerdos comerciales y gestión de riesgos son algunos de los temas que amplían este conocimiento. En este sitio web encontrarás contenido que te ayuda a profundizar en cada uno de ellos, siempre con la claridad y el rigor que el tema merece.
También te puede interesar:
Perfeccionamiento activo: El régimen que cambia tu operativa aduanera
Drawback: El régimen que pocos exportadores conocen bien
Reglas de origen aplicables en tratados comerciales internacionales
¿Cuántos dígitos debe tener una fracción arancelaria?
Requisitos para realizar una importación bajo el régimen de depósito fiscal
¿Cuánto tiempo dura el trámite de nacionalización?
¿Cómo se declara una mercancía en tránsito aduanero?