Si alguna vez te preguntaste cómo una empresa puede traer maquinaria del exterior, usarla durante meses y devolverla sin haber pagado aranceles definitivos, la respuesta está en un régimen aduanero que muchos desconocen. La admisión temporal hace posible eso exactamente: ingresar mercancías con los impuestos suspendidos, no condonados, siempre que se cumplan condiciones muy específicas.
¿Qué es la admisión temporal en aduanas?
La admisión temporal es un régimen aduanero que permite el ingreso de mercancías a un territorio aduanero con suspensión total o parcial del pago de derechos arancelarios e impuestos de importación, bajo la condición de que esas mercancías sean reexportadas dentro de un plazo determinado y sin haber sufrido modificación alguna, salvo el desgaste normal derivado de su uso. No se trata de una exoneración: los tributos siguen existiendo, pero su cobro queda en suspenso mientras la mercancía permanece en el país.
El propósito de este régimen es facilitar operaciones comerciales, industriales o de servicios que requieren que ciertos bienes entren temporalmente al país sin el costo tributario que implicaría una importación definitiva. Para que la autoridad aduanera lo autorice, la mercancía debe tener un fin específico, ser plenamente identificable y estar destinada a salir del territorio antes del vencimiento del plazo. Cumplidas esas condiciones, la operación se tramita con normalidad.
Suspensión de tributos: qué significa exactamente
Uno de los puntos que genera más confusión al estudiar este régimen es el término «suspensión». Suspender el pago de tributos no equivale a no pagarlos ni a quedar exento de ellos. Significa que la obligación tributaria existe desde el momento en que la mercancía entra al territorio, pero su exigibilidad queda diferida mientras el régimen está vigente. Si la mercancía se reexporta dentro del plazo, la obligación se extingue. Si no, la deuda se vuelve inmediatamente exigible, con los recargos e intereses que correspondan.
Esta distinción tiene consecuencias prácticas muy concretas. Como la deuda existe aunque no se pague, la autoridad aduanera exige que el beneficiario constituya una garantía económica que cubra el total de los tributos suspendidos más un interés compensatorio. Esa garantía actúa como un respaldo: si el plazo vence sin que la mercancía salga del país, la aduana puede ejecutarla directamente sin necesidad de un proceso adicional.
¿Qué mercancías pueden acogerse a este régimen?
No cualquier bien puede ingresar bajo admisión temporal. Cada país define mediante normativa específica —generalmente una resolución ministerial o un listado oficial— qué tipos de mercancías son elegibles. El requisito transversal es que la mercancía sea plenamente identificable, tanto a su entrada como a su salida del territorio. Esa identificación se respalda con documentos como catálogos técnicos, fotografías, contratos o cualquier otro medio que permita acreditar que la mercancía que sale es la misma que entró.
Entre los tipos de bienes que suelen estar incluidos en los listados aprobados se encuentran maquinaria y equipos industriales, instrumentos de medición, vehículos de trabajo, equipos para eventos o ferias internacionales, muestras comerciales y bienes destinados a procesos de transformación o reparación. Las mercancías en situación de abandono legal quedan excluidas de este régimen sin excepción, al igual que aquellas que no puedan identificarse de forma individualizada.
Modalidades de la admisión temporal
La admisión temporal no es un régimen único: se divide en dos modalidades con objetivos distintos, plazos diferentes y consecuencias propias al momento de concluir el trámite. Conocerlas con claridad es indispensable para aplicar correctamente el régimen y evitar errores que deriven en el cobro de tributos no previstos. Para entender mejor el contexto general, conviene revisar cómo se organiza el universo de los regímenes aduaneros en su conjunto.
Admisión temporal para reexportación en el mismo estado
Esta modalidad permite que una mercancía entre al territorio aduanero, cumpla su función y salga en las mismas condiciones en que llegó. La única variación admitida es el deterioro o la depreciación normal derivados de su uso, no cualquier transformación intencional. Se aplica, por ejemplo, a maquinaria para obras de construcción, equipos técnicos para eventos internacionales, vehículos para proyectos temporales o muestras comerciales que no se venden en el mercado local.
Para que la autoridad aduanera autorice esta modalidad, la mercancía debe ser identificable de forma individual: número de serie, marca, modelo, fotografías o cualquier elemento que permita comprobar que lo que sale es exactamente lo que entró. La reexportación puede realizarse por una aduana diferente a la de ingreso y, en algunos casos, en varios envíos parciales, siempre dentro del plazo autorizado. Antes de que ese plazo venza, el beneficiario puede solicitar una prórroga renovando la garantía constituida.
Admisión temporal para perfeccionamiento activo
En esta variante, las mercancías no salen en el mismo estado: se someten a una operación de perfeccionamiento —transformación, elaboración, reparación o ensamblaje— y regresan al exterior como un producto compensador distinto al que ingresó. Es el régimen que utilizan las empresas que importan materias primas, insumos o partes para fabricar bienes destinados a la exportación, sin que esa cadena de producción genere una carga arancelaria sobre los insumos utilizados.
La admisión temporal para perfeccionamiento activo convive con otros instrumentos como el drawback, aunque tienen mecanismos distintos: mientras el drawback devuelve aranceles ya pagados, el perfeccionamiento activo los suspende desde el inicio. Si al vencer el plazo el proceso de perfeccionamiento no ha concluido y la mercancía no ha sido reexportada, la garantía se ejecuta automáticamente y la mercancía adquiere la condición de nacionalizada, con todos los tributos que eso implica.
¿Cómo funciona el proceso de admisión temporal paso a paso?
Tramitar una admisión temporal requiere seguir una secuencia de pasos que empieza mucho antes de que la mercancía cruce la frontera. El proceso completo involucra documentación, presentación de garantías, control físico por parte de la aduana y, al final, la conclusión formal del régimen mediante la reexportación o, en casos específicos, la nacionalización con pago de los tributos suspendidos. Entender cada etapa ayuda a evitar errores que pueden derivar en sanciones o en el cobro inesperado de aranceles.
Verificación previa
Confirma que la mercancía figure en el listado aprobado por la autoridad aduanera y que pueda identificarse de forma individual.
Presentación de la declaración
Se transmite electrónicamente la declaración aduanera de mercancías junto con los documentos sustentatorios requeridos por la normativa vigente.
Constitución de la garantía
El beneficiario constituye una garantía equivalente a los tributos suspendidos más los intereses compensatorios proyectados hasta el vencimiento del plazo.
Control aduanero
La aduana revisa la documentación y realiza el reconocimiento físico de la mercancía. Una vez aprobado, se concede el levante y la mercancía puede ingresar.
Uso temporal
La mercancía cumple su propósito en el lugar y bajo las condiciones declaradas. Cualquier traslado a un lugar distinto al declarado debe comunicarse a la aduana.
Conclusión del régimen
La mercancía se reexporta antes del vencimiento del plazo, lo que extingue la obligación tributaria y libera la garantía. El régimen queda formalmente cerrado.
Documentación necesaria para solicitar el régimen
La documentación varía según el país y la modalidad elegida, pero existe un núcleo de documentos que prácticamente todas las legislaciones exigen. Presentar un expediente incompleto es la causa más frecuente de retrasos y observaciones por parte de la aduana, por lo que conviene prepararlo con antelación suficiente antes de que la mercancía llegue al punto de ingreso.
- Solicitud formal ante la autoridad aduanera: documento en el que el beneficiario declara la intención de acoger la mercancía al régimen, el propósito de su uso y el plazo requerido.
- Declaración aduanera de mercancías: formulario oficial que describe con exactitud el bien, su valor, origen y partida arancelaria correspondiente.
- Lista detallada de las mercancías: relación pormenorizada con descripción técnica, cantidad, marca, modelo y número de serie de cada unidad.
- Documentos de identificación del bien: catálogos técnicos, fotografías, contratos de arrendamiento o cualquier otro soporte que permita acreditar la identidad de la mercancía.
- Documento de transporte: conocimiento de embarque, carta de porte aérea u otro comprobante que acredite el ingreso físico de la mercancía al territorio.
- Contrato o documento que justifique el uso temporal: acuerdo comercial, contrato de servicios o invitación a un evento que sustente el propósito declarado.
Garantías que exige la autoridad aduanera
La garantía es el elemento que le da seguridad al Estado frente a la posibilidad de que la mercancía no se reexporte. Su monto equivale a la totalidad de los derechos arancelarios y demás tributos suspendidos, más un interés compensatorio calculado desde la fecha de numeración de la declaración hasta el vencimiento del plazo. En términos prácticos, la garantía cubre exactamente lo que le costaría al Estado si la mercancía se quedara en el país sin pagar impuestos.
Las formas de constituir esta garantía dependen de la legislación de cada país, pero las más habituales son la fianza bancaria, la póliza de seguros de caución y la garantía en efectivo. Si el beneficiario necesita extender el plazo, la garantía debe renovarse o prorrogarse antes de su vencimiento, no después. Presentar la renovación fuera de tiempo puede generar la ejecución automática de la garantía, aunque la mercancía aún esté en proceso de reexportación.
Plazos autorizados y prórrogas
El plazo de la admisión temporal varía según la modalidad y la normativa de cada país. Para la reexportación en el mismo estado, el plazo habitual oscila entre doce y dieciocho meses, contados a partir de la fecha de levante de la mercancía. Para la modalidad de perfeccionamiento activo, el plazo puede extenderse hasta veinticuatro meses, dado que el proceso productivo asociado requiere más tiempo. En ambos casos, es posible solicitar prórrogas antes del vencimiento, que se aprueban de forma automática con la sola renovación de la garantía y siempre sin superar el límite máximo establecido en la ley.
¿Qué pasa si la mercancía no se reexporta a tiempo?
El incumplimiento del plazo de la admisión temporal tiene consecuencias directas e inmediatas. Cuando el régimen vence sin que la mercancía haya salido del territorio, la autoridad aduanera ejecuta la garantía constituida por el total de los tributos suspendidos más los recargos e intereses acumulados. A partir de ese momento, la mercancía adquiere la condición de nacionalizada, como si desde el principio se hubiera destinado a importación definitiva, pero sin los beneficios administrativos que esa modalidad hubiera ofrecido en su momento.
Antes de que se llegue a ese punto, el beneficiario tiene dos opciones alternativas a la reexportación. La primera es solicitar el cambio de régimen a importación para el consumo antes del vencimiento del plazo, pagando los tributos correspondientes calculados sobre la base imponible determinada al momento en que se tramitó la admisión temporal. La segunda es solicitar la prórroga del plazo, siempre que se gestione antes del vencimiento y se renueve la garantía. Una vez vencido el plazo, ya no existe posibilidad de prórroga ni regularización espontánea sin sanción.
«La suspensión de tributos no es un beneficio gratuito: es una obligación diferida respaldada por una garantía. El plazo vencido convierte esa suspensión en deuda exigible de forma inmediata.»
Hay un escenario adicional que conviene conocer: la admisión temporal en situación de abandono. Si la mercancía no es reclamada ni reexportada dentro del plazo y el beneficiario tampoco regulariza la situación, la aduana puede declarar el abandono legal del bien. En ese caso, las consecuencias se extienden más allá de la ejecución de la garantía e incluyen posibles sanciones administrativas. Para entender qué implica esta situación en detalle, resulta útil revisar qué pasa si no retiro mi mercancía del depósito, un escenario con consecuencias muy similares.
Diferencias entre admisión temporal y otros regímenes aduaneros
La admisión temporal suele confundirse con otros regímenes que también contemplan la suspensión o exoneración de tributos, pero cada uno responde a una lógica distinta y tiene condiciones diferentes. Conocer en qué se diferencia evita errores al momento de clasificar una operación de comercio exterior y permite elegir el régimen que mejor se adapta al objetivo concreto de cada empresa o beneficiario. Uno de los que genera más confusión es el depósito aduanero, que también suspende el pago de tributos, pero con condiciones completamente distintas.
El depósito aduanero permite que la mercancía permanezca almacenada en un recinto autorizado sin que se haya decidido aún su destino definitivo. A diferencia de la admisión temporal, la mercancía en depósito no puede usarse ni transformarse durante su estancia: simplemente espera. La admisión temporal, en cambio, está diseñada para que la mercancía se utilice activamente con un propósito específico mientras permanece en el territorio, lo que la hace especialmente útil para operaciones productivas o de servicios.
Cuando se estudia la contabilidad aduanera en su conjunto, resulta evidente que cada régimen fue diseñado para responder a una necesidad comercial concreta. Elegir el correcto desde el principio no solo evita problemas fiscales, sino que también reduce los costos administrativos asociados a rectificaciones y cambios de régimen a posteriori.
Preguntas frecuentes
¿Cuánto tiempo dura la admisión temporal?
El plazo depende de la modalidad y de la legislación de cada país. Para la reexportación en el mismo estado, el plazo habitual oscila entre doce y dieciocho meses contados desde la fecha del levante de la mercancía. Para el perfeccionamiento activo, el límite suele extenderse hasta veinticuatro meses. En ambos casos, es posible solicitar una prórroga antes del vencimiento, renovando la garantía y sin superar el máximo legal. Una vez vencido el plazo sin prórroga aprobada, no es posible regularizar la situación de forma espontánea sin que se ejecute la garantía y se apliquen las sanciones correspondientes.
¿Qué garantía se exige para la admisión temporal?
La autoridad aduanera exige una garantía cuyo monto equivale a la totalidad de los derechos arancelarios e impuestos suspendidos, más un interés compensatorio calculado sobre ese importe y proyectado desde la fecha de numeración de la declaración hasta el vencimiento del plazo autorizado. Las formas más comunes de constituirla son la fianza bancaria, la póliza de caución emitida por una compañía de seguros y, en algunos países, el depósito en efectivo. La garantía debe mantenerse vigente durante todo el período del régimen y renovarse si se solicita una prórroga del plazo.
¿Qué mercancías no pueden acogerse a la admisión temporal?
Las mercancías que se encuentran en situación de abandono legal quedan excluidas de este régimen sin excepción. Tampoco pueden acogerse los bienes que no sean identificables de forma individual, ya que la aduana necesita comprobar que lo que sale del territorio es exactamente lo que entró. Cada país establece mediante normativa específica un listado positivo de las mercancías que sí pueden someterse al régimen: si un bien no figura en ese listado, no puede tramitarse bajo admisión temporal, aunque reúna otras condiciones formales.
¿Se puede cambiar la admisión temporal a importación definitiva?
Sí, pero debe hacerse antes de que venza el plazo autorizado. El beneficiario presenta una nueva declaración de importación para el consumo y paga los tributos arancelarios correspondientes, calculados sobre la base imponible determinada al momento en que se tramitó originalmente la admisión temporal. Una vez completado ese pago, el régimen de admisión temporal queda formalmente concluido y la mercancía adquiere la condición de bien nacionalizado, con libertad para circular y comercializarse en el mercado interno sin restricciones adicionales derivadas del régimen anterior.
¿Qué diferencia hay entre admisión temporal y depósito aduanero?
La diferencia fundamental está en el uso que se le da a la mercancía. En el depósito aduanero, el bien permanece almacenado en un recinto autorizado sin poder utilizarse ni transformarse, a la espera de que el importador decida su destino definitivo. En la admisión temporal, la mercancía puede utilizarse activamente en el territorio durante el plazo autorizado, siempre con el compromiso de reexportarla al vencimiento. Además, la admisión temporal permite la transformación del bien en la modalidad de perfeccionamiento activo, algo que el depósito aduanero no contempla en ningún caso.
¿Qué es la admisión temporal para perfeccionamiento activo?
Es la modalidad del régimen que permite el ingreso de mercancías extranjeras al territorio aduanero con suspensión de tributos, con el fin de someterlas a un proceso de transformación, elaboración, reparación o ensamblaje, para luego exportarlas como un producto compensador distinto al original. Es el instrumento que utilizan las industrias exportadoras para importar insumos o materias primas sin soportar el costo arancelario de esos materiales, dado que el destino final del bien resultante es el mercado externo, no el consumo interno del país donde se realiza el proceso productivo.
¿Quién puede ser beneficiario del régimen de admisión temporal?
El beneficiario es la persona natural o jurídica a cuyo nombre se tramita la declaración aduanera y que asume las obligaciones derivadas del régimen, incluyendo la constitución de la garantía y el cumplimiento del plazo de reexportación. En la mayoría de las legislaciones, el beneficiario debe estar inscrito activamente en el registro tributario del país, no encontrarse en condición de no habido o incumplidor fiscal, y acreditar que la mercancía será utilizada con el propósito declarado. En algunos casos, las obligaciones del beneficiario inicial pueden transferirse a un tercero que cumpla las mismas condiciones y asuma formalmente la responsabilidad sobre el régimen.
Conclusión
La admisión temporal es un régimen aduanero diseñado para que las mercancías extranjeras puedan cumplir un propósito específico dentro de un territorio sin que eso implique pagar de forma definitiva los tributos de importación. Su clave está en la suspensión, no en la exoneración: los impuestos existen, están garantizados y se vuelven exigibles en el momento en que no se cumple con la reexportación dentro del plazo autorizado.
A lo largo de este artículo has visto que el régimen tiene dos modalidades con usos distintos, que exige documentación precisa y una garantía económica real, y que el incumplimiento del plazo tiene consecuencias inmediatas. Con esa base, puedes identificar cuándo aplica este régimen, qué modalidad corresponde a cada situación y qué pasos seguir para tramitarlo sin contratiempos.
Si quieres seguir profundizando en el funcionamiento del comercio exterior desde una perspectiva contable y operativa, este sitio web cuenta con más artículos que abordan otros regímenes, obligaciones tributarias y procedimientos aduaneros explicados con el mismo nivel de claridad. Te invitamos a seguir explorando.
También te puede interesar:
¿Cuántos dígitos debe tener una fracción arancelaria?
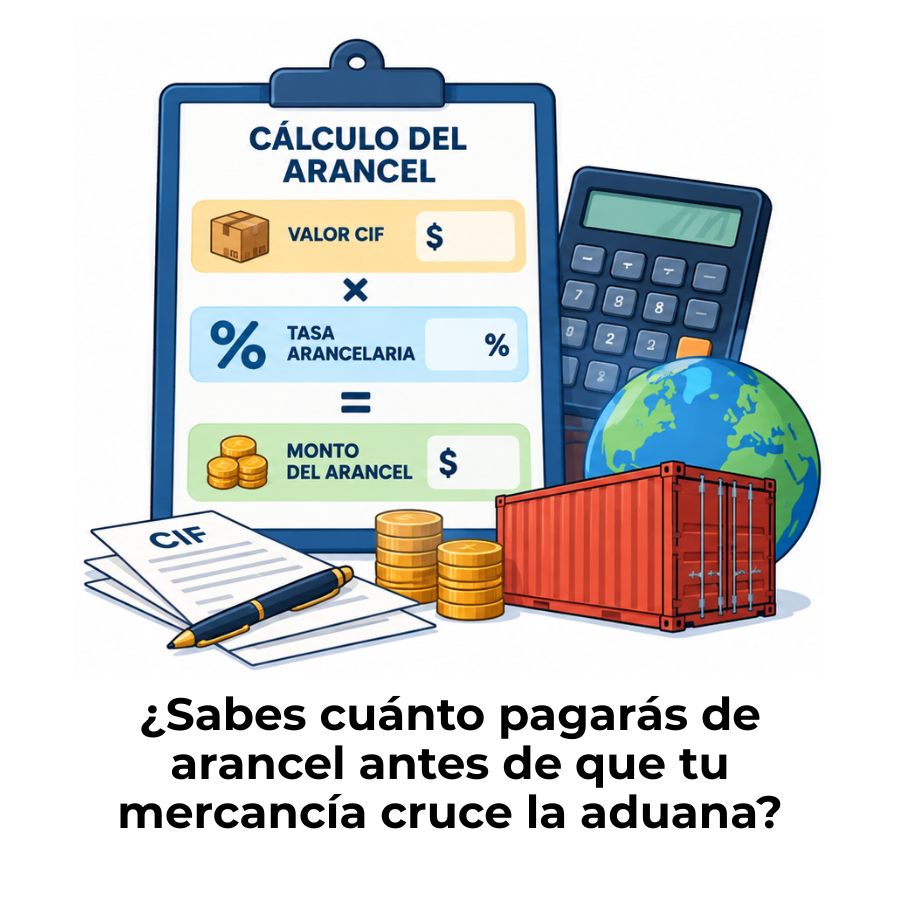
¿Cómo se calcula el arancel de un producto importado?
¿Qué es un pedimento de importación y para qué sirve?
¿Cómo se declara una mercancía en tránsito aduanero?
¿Cómo obtener el certificado de origen para exportar?
Operador económico autorizado (OEA)

¿Qué documentos debe pedir un agente aduanal?