Cuando importas una mercancía, la aduana no usa el precio de tu factura tal cual. Usa el valor en aduana, una cifra que se construye a partir del precio pactado más ciertos gastos adicionales, y ahí es donde los Incoterms entran en juego. Según el término que hayas acordado con tu proveedor, algunos de esos gastos ya están incluidos en el precio y otros debes sumarlos tú. Entender esa lógica es clave para declarar correctamente.
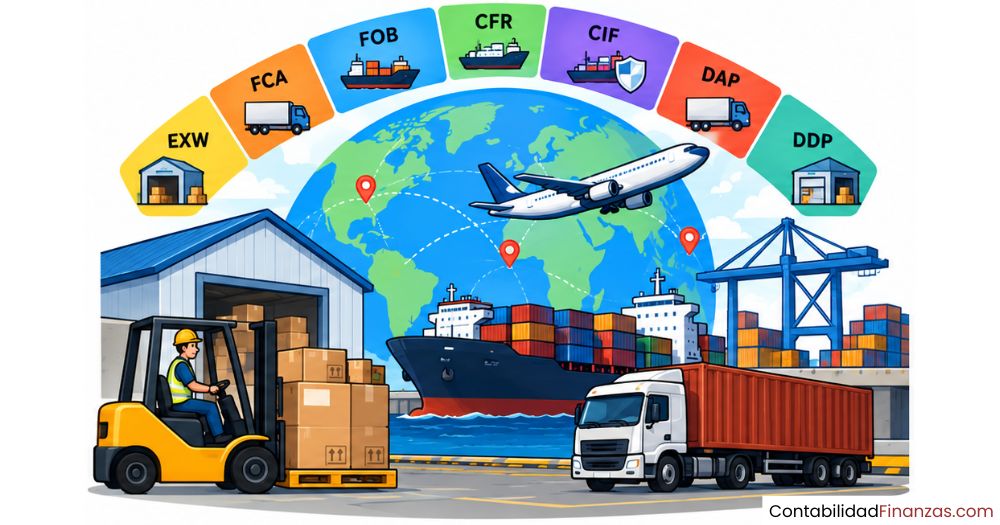
¿Qué son los Incoterms y para qué sirven?
Los incoterms son un conjunto de once términos comerciales estandarizados, publicados por la Cámara de Comercio Internacional, que se utilizan en los contratos de compraventa internacional para definir con precisión las responsabilidades de comprador y vendedor. Su nombre proviene del inglés International Commercial Terms, y la versión más reciente es la de 2020.
Cada Incoterm establece tres aspectos fundamentales de la operación: quién asume los gastos del transporte, quién corre con el riesgo de pérdida o daño de la mercancía en cada tramo del trayecto y qué trámites aduaneros corresponden a cada parte. No son una ley, pero los tribunales, las aduanas y los bancos de todo el mundo los reconocen como referencia válida en las transacciones internacionales.
Su utilidad práctica es enorme: evitan malentendidos entre partes que operan desde países distintos, con idiomas diferentes y marcos legales propios. Al acordar un Incoterm, tanto el exportador como el importador saben exactamente hasta dónde llega la responsabilidad de cada uno, sin necesidad de redactar cláusulas adicionales extensas en el contrato.
Los once incoterms vigentes en 2020
La versión 2020 mantiene once términos. Algunos sirven para cualquier modo de transporte y otros están pensados exclusivamente para el transporte marítimo o fluvial. Conocerlos todos te permite elegir el que mejor encaja con cada operación y evitar incompatibilidades entre el tipo de transporte y el incoterm pactado.
| Incoterm | Nombre completo | Modo de transporte |
|---|---|---|
| EXW | Ex Works | Cualquiera |
| FCA | Free Carrier | Cualquiera |
| CPT | Carriage Paid To | Cualquiera |
| CIP | Carriage and Insurance Paid To | Cualquiera |
| DAP | Delivered at Place | Cualquiera |
| DPU | Delivered at Place Unloaded | Cualquiera |
| DDP | Delivered Duty Paid | Cualquiera |
| FAS | Free Alongside Ship | Marítimo / fluvial |
| FOB | Free on Board | Marítimo / fluvial |
| CFR | Cost and Freight | Marítimo / fluvial |
| CIF | Cost, Insurance and Freight | Marítimo / fluvial |
¿Cómo se agrupan los Incoterms por responsabilidad?
Los Incoterms se organizan en cuatro grupos según el punto donde el vendedor entrega la mercancía y transfiere la responsabilidad al comprador. Esta agrupación es clave para entender cuántos gastos recaen sobre cada parte y, por tanto, qué cifras entran en el cálculo del valor en aduana.
- Grupo E (salida): El vendedor entrega en su propia fábrica o almacén. El comprador asume todos los gastos desde ese punto. Solo incluye EXW.
- Grupo F (transporte principal no pagado): El vendedor entrega la mercancía a un transportista designado por el comprador. Incluye FCA, FAS y FOB.
- Grupo C (transporte principal pagado): El vendedor paga el transporte hasta el destino, pero el riesgo se transfiere antes. Incluye CPT, CIP, CFR y CIF.
- Grupo D (llegada): El vendedor asume todos los costos y riesgos hasta el destino final acordado. Incluye DAP, DPU y DDP.
¿Qué es el valor en aduana y cómo se calcula?
El valor en aduana es la cifra que la aduana utiliza como base para calcular los impuestos que debes pagar cuando importas una mercancía. No es el precio que aparece en tu factura: es ese precio ajustado por ciertos gastos adicionales que pueden sumarse o restarse según las condiciones pactadas con tu proveedor. Sobre esa base se aplican los aranceles, el IVA de importación y otros tributos que correspondan.
Puedes profundizar en este concepto revisando los componentes del valor en aduana, donde se desglosan cada uno de los elementos que la aduana considera para construir esa base imponible. Entender cada componente te ayuda a anticipar cuánto pagarás antes de que la mercancía llegue al puerto.
El valor de transacción como punto de partida
El método principal para determinar el valor en aduana es el valor de transacción, que equivale al precio realmente pagado o por pagar por la mercancía en el momento de su venta para la exportación. Este precio aparece en la factura comercial y es el dato del que parte la aduana, antes de aplicar cualquier ajuste. Si no existe una venta real o el precio no puede verificarse, la aduana recurre a métodos alternativos.
El valor de transacción no siempre coincide con el valor en aduana, porque hay gastos que deben añadirse o deducirse según dónde se hayan producido y quién los haya pagado. Esa diferencia es precisamente el punto donde los Incoterms toman protagonismo: el término pactado indica qué conceptos están dentro del precio y cuáles quedan fuera, y eso determina los ajustes que hay que hacer.
Para ampliar el panorama completo de cómo se aplican estos métodos, puedes consultar los métodos de valoración aduanera de la OMC, que establecen el orden de prelación que las aduanas de todo el mundo deben seguir cuando el valor de transacción no puede utilizarse directamente.
¿Qué son los gastos incrementables?
Los gastos incrementables son aquellos costos vinculados a la importación que deben sumarse al precio de la mercancía para obtener el valor en aduana correcto, siempre que no estén ya incluidos en el precio pactado. La clave está en esa condición: si el incoterm ya los contempla dentro del precio, no hay nada que sumar; si no los contempla, el importador debe declararlos por separado.
- Flete internacional: El costo del transporte de la mercancía desde el punto de origen hasta la frontera o puerto de entrada del país importador.
- Seguro de transporte: El importe pagado para asegurar la mercancía durante el trayecto internacional hasta el punto de importación.
- Envases y embalajes: Los materiales utilizados para proteger la mercancía si van incluidos en el contrato y no están separados en la factura.
- Comisiones y corretajes: Los pagos realizados a intermediarios en la operación de compraventa, salvo las comisiones de compra.
- Regalías y derechos de licencia: Los pagos relacionados con el uso de marcas o patentes asociadas a la mercancía importada.
¿Cómo afectan los Incoterms al valor en aduana?
La conexión entre Incoterms y valor en aduana es directa: el Incoterm determina cuáles de los gastos logísticos ya están incluidos en el precio facturado y cuáles el importador debe sumar de forma separada para que la aduana tenga la base correcta. Si el precio incluye el flete y el seguro porque así lo estipula el término pactado, no hay ajuste. Si esos gastos corren por cuenta del comprador, deben declararse como incrementables.
La referencia que utilizan las aduanas de muchos países es el valor CIF en el punto de entrada al territorio aduanero, es decir, el precio que incluye el costo de la mercancía, el seguro y el flete hasta la frontera. Cuando el incoterm pactado no llega a ese nivel de cobertura, la aduana espera que el importador complete los gastos que faltan para alcanzar esa referencia.
Incoterms de origen: grupos E y F
Cuando el vendedor entrega la mercancía en un punto próximo a su almacén o fábrica, como ocurre con EXW, FCA, FAS y FOB, el precio facturado no incluye el flete internacional ni, en la mayoría de los casos, el seguro de transporte. Todos esos gastos corren por cuenta del comprador desde el punto de entrega.
Esto significa que el importador debe sumar el flete internacional y el seguro al precio de factura para obtener el valor en aduana. Con EXW, incluso los gastos de carga en origen y los trámites de exportación pueden ser incrementables, lo que convierte a este incoterm en el que más ajustes requiere al calcular la base gravable.
Incoterms de llegada: grupos C y D
Cuando el vendedor asume el pago del transporte principal, como sucede con CFR, CIF, CPT, CIP, DAP, DPU y DDP, el precio facturado ya incluye parte o la totalidad de los gastos hasta el destino. En estos casos, el ajuste puede ser nulo o incluso negativo, es decir, puede que debas restar del precio ciertos gastos que se produjeron después de la frontera y que, por definición, no forman parte del valor en aduana.
Con CIF, por ejemplo, el precio ya contempla el costo de la mercancía, el flete y el seguro hasta el puerto de destino. Si ese puerto coincide con el punto de entrada al territorio aduanero, el valor en aduana es igual al precio CIF sin necesidad de ajuste. Con DDP, en cambio, el precio puede incluir aranceles y gastos de entrega interior que no forman parte del valor en aduana, y deben deducirse.
Ajustes al valor en aduana según el incoterm pactado
La siguiente tabla resume qué ajustes debes realizar sobre el precio de tu factura para obtener el valor en aduana correcto, dependiendo del incoterm que hayas acordado con tu proveedor. Ten en cuenta que estas reglas corresponden a la lógica general de la valoración aduanera basada en el método CIF en frontera; los ajustes específicos pueden variar según la legislación del país importador.
| Incoterm | Gastos que debes SUMAR al precio | Gastos que debes RESTAR del precio |
|---|---|---|
| EXW | Carga en origen, transporte interior hasta punto de exportación, trámites de exportación, flete internacional, seguro | — |
| FCA | Flete internacional, seguro (si aplica) | — |
| FOB | Flete marítimo hasta frontera, seguro (si aplica) | — |
| CFR | Seguro (si aplica) | — |
| CIF | — | — (precio ya equivale al valor en aduana si el puerto de destino es el de entrada) |
| CPT / CIP | Seguro (CPT, si aplica) | Transporte desde la frontera hasta el destino interior (si el punto CPT/CIP es interior) |
| DAP / DPU / DDP | — | Transporte y gastos producidos tras la entrada en el territorio aduanero; aranceles (en DDP) |
Aplicar correctamente estos ajustes es una de las tareas más delicadas de la contabilidad aduanera, porque un error en este punto afecta directamente la base sobre la que se calculan los aranceles y los demás tributos de importación. Revisar que el incoterm declarado coincide con los gastos detallados en el pedimento es el primer control que debes hacer antes de presentar tu documentación.
Errores frecuentes al declarar el valor en aduana
El error más habitual en la práctica es la incongruencia entre el Incoterm declarado en el pedimento y los gastos incrementables que se incluyen en esa misma declaración. Por ejemplo, si se declara un Incoterm FOB, pero no se suman el flete y el seguro como incrementables, la aduana puede interpretar que se omitieron contribuciones y abrir una revisión. Esa inconsistencia es la señal que los sistemas aduaneros detectan con más frecuencia.
Otro error común es usar un incoterm marítimo, como FOB o CIF, en operaciones de transporte aéreo o terrestre. Aunque las partes entiendan la intención comercial, la incompatibilidad entre el término y el modo de transporte puede generar ambigüedades legales y complicaciones en el despacho aduanero. Para envíos multimodales o aéreos, lo correcto es usar FCA o CIP.
También ocurre el caso contrario: un importador declara un incoterm de llegada como DDP y olvida deducir los aranceles o el transporte interior que el vendedor incluyó en el precio, inflando la base gravable y pagando más de lo que corresponde. En ambos sentidos, una declaración incorrecta tiene consecuencias económicas reales.
El valor en aduana y los impuestos de importación
Una vez que tienes el valor en aduana correcto, ese número sirve como base para calcular los principales tributos que debes pagar al importar. El más directo es el arancel o derecho de importación, que se aplica como un porcentaje sobre el valor en aduana. Un valor en aduana declarado por encima o por debajo de lo real afecta directamente el importe del arancel.
El IVA de importación se calcula sobre una base distinta y generalmente mayor: el valor en aduana más los aranceles, más los gastos hasta el primer destino interior. Esto significa que el incoterm también influye de forma indirecta en la base del IVA, porque si el precio incluye el transporte hasta un punto interior del territorio, ese tramo puede sumarse a la base del IVA aunque no forme parte del valor en aduana.
Por eso, elegir y declarar correctamente el incoterm no es solo una cuestión de precisión documental: tiene un impacto económico medible en cada operación de importación. Un valor en aduana bien construido te permite saber con antelación cuánto pagarás de aranceles e IVA, y evitar sorpresas en el momento del despacho.
Preguntas frecuentes
¿Qué Incoterm es el más usado para calcular el valor en aduana?
El CIF (Cost, Insurance and Freight) es el incoterm de referencia que utilizan la mayoría de las aduanas del mundo para determinar el valor en aduana, porque incluye el costo de la mercancía, el seguro y el flete hasta el punto de entrada al territorio aduanero. Cuando se opera con cualquier otro Incoterm, los ajustes que deben hacerse al precio de factura tienen como objetivo llegar a esa misma base CIF en frontera. No es obligatorio negociar en CIF, pero ese es el estándar que la aduana emplea como referencia para validar que la base gravable es correcta.
¿Qué pasa si el Incoterm no coincide con lo declarado?
Si el incoterm declarado en el pedimento no coincide con los gastos incrementables incluidos en esa misma declaración, la aduana puede detectar la inconsistencia como una posible omisión de contribuciones. Eso puede derivar en una revisión documental, en la retención de la mercancía o en el pago de diferencias más recargos. La incongruencia más frecuente ocurre cuando se declara un incoterm en el que el flete corre a cargo del comprador, pero ese flete no se suma como incrementable al valor en aduana declarado.
¿El CIF siempre equivale al valor en aduana?
No necesariamente. El precio CIF equivale al valor en aduana solo cuando el puerto o punto de destino pactado en el contrato coincide exactamente con el punto de entrada al territorio aduanero del país importador. Si el CIF incluye el transporte hasta un punto interior del país, ese tramo adicional después de la frontera debe deducirse del valor en aduana, porque la base gravable solo contempla los gastos hasta el punto de entrada, no los posteriores a él.
¿Qué gastos se suman al valor en aduana con un incoterm FOB?
Con un Incoterm FOB, el precio facturado cubre la mercancía hasta que es puesta a bordo del buque en el puerto de origen. A partir de ese punto, los gastos corren por cuenta del comprador. Para calcular el valor en aduana, debes sumar al precio FOB el flete marítimo desde el puerto de origen hasta el puerto de entrada en el país importador y el seguro de transporte internacional, si fue contratado. Si el seguro no existe, algunas aduanas calculan un importe mínimo estimado para incluirlo en la base.
¿Los Incoterms son obligatorios por ley?
Los incoterms no son obligatorios por ley: son términos voluntarios que las partes de un contrato de compraventa internacional pueden incorporar o no según su acuerdo. Sin embargo, su uso está tan extendido que las aduanas, los bancos y los tribunales de todo el mundo los reconocen como referencia válida. Una vez que un Incoterm queda incluido en el contrato o en la factura, sí tiene efectos legales y aduaneros concretos, porque define las responsabilidades de cada parte ante terceros como la aduana.
¿Cómo afecta el Incoterm al cálculo del IVA de importación?
El IVA de importación no se calcula directamente sobre el valor en aduana, sino sobre una base mayor que incluye el valor en aduana más los aranceles pagados y, en muchos casos, los gastos de transporte hasta el primer lugar de destino dentro del territorio nacional. Si el incoterm pactado cubre ese tramo interior, como ocurre con DAP o DDP a un punto interior, ese gasto puede sumarse a la base del IVA aunque no forme parte del valor en aduana. Por eso, el incoterm que eliges también afecta, de forma indirecta, el importe final del IVA.
¿Qué son los Incoterms de origen y cómo influyen en la aduana?
Los incoterms de origen son los que pertenecen a los grupos E y F: EXW, FCA, FAS y FOB. En todos ellos, el vendedor entrega la mercancía en un punto próximo a su almacén o en el puerto de exportación, y el comprador asume todos los gastos desde ese punto en adelante. En términos aduaneros, esto implica que el precio facturado no incluye el flete internacional ni el seguro, y el importador debe declararlos como gastos incrementables al calcular el valor en aduana. Cuanto más temprano sea el punto de entrega, más ajustes hay que realizar.
Conclusión
Los Incoterms y el valor en aduana están unidos por una lógica muy concreta: el término que pactaste con tu proveedor determina qué gastos ya están dentro del precio y cuáles debes declarar por separado. Esa diferencia no es un tecnicismo menor, sino el punto de partida de tu base gravable y, por tanto, del importe que pagas en aranceles e impuestos en cada importación.
Con lo que has visto aquí puedes identificar qué ajustes necesita tu precio de factura según el incoterm acordado, reconocer los errores más habituales antes de que aparezcan en tu declaración y entender por qué el incoterm que firmas hoy aparece reflejado en tu contabilidad mañana. Aplicar ese conocimiento desde el inicio de cada operación reduce el riesgo de revisiones y te da mayor control sobre tus costos de importación.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad aduanera, valoración y comercio exterior explicado de forma clara y sin rodeos. Cada concepto que dominas te da una ventaja real en el momento de operar.
También te puede interesar:
Requisitos para realizar una importación bajo el régimen de depósito fiscal
¿Cómo obtener el certificado de origen para exportar?
Drawback: El régimen que pocos exportadores conocen bien
Reglas de origen aplicables en tratados comerciales internacionales
Artículo 178 de la Ley Aduanera: Sanciones e infracciones
¿Cómo se declara una mercancía en tránsito aduanero?
Responsabilidad solidaria del agente aduanal