El valor en aduana es la base sobre la que se determinan los aranceles e impuestos de importación. No se reduce al precio de factura: incluye otros elementos como el flete, el seguro, las comisiones de venta y ciertos cánones, según lo establece el Acuerdo de Valoración de la OMC. Conocer cada uno de esos componentes te permite declarar con exactitud y evitar errores que generan problemas con las autoridades aduaneras.

¿Qué es el valor en aduana?
El valor en aduana es la base económica sobre la que las autoridades aduaneras calculan los aranceles, el IVA de importación y otros tributos que gravan el ingreso de mercancías a un territorio. No se trata de un precio arbitrario, sino de una cifra construida a partir de reglas internacionales acordadas en el marco de la Organización Mundial del Comercio.
Su punto de partida es siempre el precio realmente pagado o por pagar en una transacción de compraventa internacional, al que se le pueden sumar o restar determinados elementos según la naturaleza de cada operación. Comprender esta lógica desde el inicio te permite anticipar el costo real de cualquier importación antes de que la mercancía llegue a la aduana.
Para que este método funcione, la transacción debe reunir ciertas condiciones: que exista una compraventa real, que no haya restricciones artificiales al precio y que el comprador y el vendedor no tengan una relación que haya influido en el valor pactado. Cuando alguna de esas condiciones no se cumple, la aduana recurre a métodos alternativos establecidos en el mismo acuerdo internacional.
Profundizar en la valoración aduanera te da una visión completa de cómo las autoridades determinan el valor de cualquier mercancía, incluso cuando no existe una factura que sirva de referencia directa.
¿Cuáles son los componentes del valor en aduana?
Los componentes del valor en aduana son los elementos que, sumados al precio pagado o por pagar, conforman el valor de transacción reconocido por la aduana. No todos aparecen en cada operación: solo se añaden los que el comprador soporta y que no están ya incorporados en el precio de factura. A continuación se detalla cada uno de ellos.
Precio realmente pagado o por pagar
Es el punto de partida del cálculo. Se entiende como el pago total que el comprador efectúa o se compromete a efectuar al vendedor, o a un tercero en beneficio de este, por las mercancías importadas. Incluye no solo el monto de la factura, sino cualquier otro pago que sea condición de la venta, aunque no aparezca en el documento comercial.
Este elemento es la columna vertebral del método del valor de transacción. Todas las adiciones previstas en el artículo 8 del Acuerdo de la OMC se calculan sobre esta base y, según ese mismo acuerdo, ningún otro incremento es válido fuera de los expresamente previstos en sus disposiciones.
Comisiones y gastos de corretaje
Cuando el comprador paga a un agente para que localice proveedores o cierre la compraventa en su nombre, esa comisión de venta debe sumarse al precio pagado si no está incluida en la factura. Sin embargo, hay una excepción importante: las comisiones de compra, es decir, las que el comprador paga a su propio agente para representar sus intereses, no se incorporan al valor en aduana.
La distinción entre comisión de venta y comisión de compra es uno de los puntos donde más dudas surgen en la práctica. La clave está en identificar a quién representa el agente: si actúa para el vendedor, su comisión entra en el valor; si actúa para el comprador, queda excluida.
Costos de envase y embalaje
Los envases que, a efectos aduaneros, se consideren parte inseparable de la mercancía forman parte del valor en aduana. Lo mismo ocurre con los materiales y la mano de obra empleados en el embalaje, siempre que esos costos corran a cargo del comprador y no se hayan incluido ya en el precio de factura.
Piensa, por ejemplo, en mercancías que se transportan en envases especiales diseñados exclusivamente para ese producto y que no se reutilizan. En ese caso, el costo del envase está directamente vinculado a la mercancía y la aduana lo considera parte del valor total que debe declararse.
Prestaciones del comprador (assists)
Este componente, conocido en la terminología internacional como assists, se refiere al valor de bienes o servicios que el propio comprador suministra al productor de forma gratuita o a precio reducido, para que este fabrique las mercancías importadas. Si ese valor no está reflejado en el precio de factura, debe añadirse al valor en aduana.
¿Qué tipos de prestaciones entran en esta categoría?
- Materiales, componentes y partes que el comprador entrega al fabricante para incorporarlos al producto final.
- Herramientas, matrices y moldes que el comprador proporciona para que el proveedor los utilice durante la producción.
- Materiales consumidos durante el proceso de fabricación, como insumos o productos intermedios.
- Trabajos de ingeniería, diseño y planos realizados fuera del país de importación y necesarios para producir la mercancía.
El valor que se imputa a estas prestaciones debe calcularse de forma objetiva y cuantificable. Si el importador adquirió esos bienes o servicios de un tercero no vinculado, se usa el precio pagado; si los produjo internamente, se toma el costo de producción como referencia.
Cánones y derechos de licencia
Cuando el comprador está obligado a pagar cánones o derechos de licencia —por ejemplo, por el uso de una marca, una patente o un diseño protegido— como condición necesaria para adquirir las mercancías, ese importe debe incluirse en el valor en aduana. No importa si el pago se realiza directamente al vendedor o a un tercero titular de los derechos.
La condición determinante es que el pago sea obligatorio para que la venta se produzca. Si el comprador pudiera obtener las mercancías sin pagar el canon, ese pago quedaría fuera del valor en aduana. Por eso, analizar el contrato de licencia es fundamental antes de declarar el valor de este tipo de importaciones.
Beneficios ulteriores revertidos al vendedor
Si una parte de los ingresos que el comprador obtiene al revender, ceder o usar las mercancías importadas revierte al vendedor de forma directa o indirecta, ese importe también se incorpora al valor en aduana. Se trata de un componente menos frecuente, pero relevante en contratos comerciales donde se pactan regalías sobre ventas posteriores a favor del proveedor original.
Gastos de transporte, carga y seguro
El costo del transporte internacional de la mercancía hasta el punto de entrada al territorio aduanero, junto con los gastos de carga, descarga y manipulación relacionados con ese transporte, se suma al valor en aduana cuando el comprador los asume y no están incluidos en el precio de factura. Lo mismo aplica al costo del seguro de la mercancía durante ese trayecto.
Este componente tiene una particularidad importante: la distancia a la que se corta el cálculo depende del sistema que aplique cada país. Los países que usan la base CIF incluyen flete y seguro hasta el puerto de destino; los que emplean la base FOB los excluyen. Conocer qué sistema aplica el país importador es esencial para no sobredeclarar ni infradeclarar el valor en aduana.
¿Cómo se calcula el valor en aduana?
El cálculo del valor en aduana sigue una lógica acumulativa: se parte del precio de factura y se le añaden —o, en algunos casos, se le restan— los elementos previstos por la normativa internacional. El resultado final es la cifra que la aduana toma como base para aplicar el arancel correspondiente. Entender este proceso te ayuda a anticipar el costo total de una importación antes de que llegue la liquidación aduanera.
Pasos para calcular el valor en aduana
- Identifica el precio de factura: Es el importe que aparece en el documento comercial como precio realmente pagado o por pagar al vendedor extranjero.
- Verifica si hay comisiones de venta no incluidas: Si pagaste a un agente del vendedor y ese costo no está en la factura, súmalo al precio.
- Añade los costos de envase y embalaje: Si esos gastos corren por tu cuenta y no aparecen en la factura, incorpóralos al valor.
- Imputar el valor de los assists: Si proporcionaste moldes, materiales o diseños al fabricante sin coste o a precio reducido, calcula su valor y súmalo.
- Evalúa si existe un canon o licencia: Si el pago de un derecho de propiedad intelectual es condición de la venta, agrega ese importe.
- Incluye el flete y el seguro: Suma los costos de transporte internacional y seguro hasta el punto de importación, siempre que no estén ya en la factura y que el sistema del país importador así lo requiera.
- Comprueba si existen beneficios ulteriores pactados: Si parte de tus ingresos futuros por reventa deben revertir al vendedor, añade ese importe al valor declarado.
Un aspecto que conviene tener presente es que ninguna adición al precio pagado es válida si no se basa en datos objetivos y cuantificables. El acuerdo internacional que regula este proceso es explícito al respecto: las autoridades aduaneras no pueden incrementar el valor declarado con estimaciones subjetivas ni referencias arbitrarias.
Elementos que no se incluyen en el valor en aduana
Tan importante como saber qué se suma es saber qué queda fuera. La normativa internacional establece una lista de elementos que no forman parte del valor en aduana, aunque el importador los pague en el contexto de la operación comercial. Identificarlos correctamente evita una sobredeclaración que elevaría de forma innecesaria los aranceles a pagar.
Entre los elementos expresamente excluidos se encuentran los gastos de transporte y seguro posteriores a la llegada al punto de importación, los aranceles e impuestos del propio país de destino, las comisiones de compra pagadas al agente del importador y los pagos por dividendos u otros conceptos que no tengan relación directa con las mercancías importadas.
También quedan fuera los gastos de instalación, montaje o mantenimiento que se producen después de la importación, así como los derechos de reproducción en el país importador que no sean condición de la venta. La correcta separación entre estos elementos y los que sí forman parte del valor en aduana es la tarea principal del declarante en cada operación.
Relación entre el valor en aduana y los métodos de la OMC
El valor en aduana no siempre puede determinarse por el método del valor de transacción. Cuando la operación no reúne las condiciones necesarias —por ejemplo, porque no hay una compraventa real o porque existe vinculación entre comprador y vendedor que ha influido en el precio—, la normativa internacional establece cinco métodos alternativos que se aplican de forma sucesiva hasta encontrar el que permite calcular el valor.
| Método | Denominación | Base del cálculo |
|---|---|---|
| 1 | Valor de transacción | Precio realmente pagado, ajustado con los componentes del artículo 8 |
| 2 | Valor de mercancías idénticas | Precio de transacción de mercancías idénticas exportadas en el mismo momento |
| 3 | Valor de mercancías similares | Precio de transacción de mercancías similares exportadas en el mismo momento |
| 4 | Valor deductivo | Precio de venta en el país importador menos deducciones aplicables |
| 5 | Valor reconstruido | Costo de materiales y fabricación más gastos generales y beneficio razonable |
| 6 | Método de última instancia | Criterios razonables basados en datos disponibles en el país de importación |
El método del valor de transacción es el principal y el que aplica en la gran mayoría de las operaciones ordinarias de importación. Los métodos alternativos no son opcionales ni intercambiables: la normativa exige intentar el método 2 antes que el 3, el 3 antes que el 4, y así sucesivamente. Puedes profundizar en cada uno de ellos revisando los métodos de valoración aduanera de la OMC con todo su detalle técnico.
Es relevante señalar que los métodos 4 y 5 pueden aplicarse en orden inverso si el importador lo solicita. Esta flexibilidad existe porque, en ciertos sectores industriales, resulta más sencillo reconstruir el costo de producción que obtener datos fiables sobre el precio de venta en el mercado local. La elección del método siempre debe justificarse con datos objetivos y verificables.
Errores frecuentes al declarar los componentes del valor en aduana
Declarar incorrectamente el valor en aduana puede ocurrir tanto por exceso como por defecto. En ambos casos, las consecuencias pueden ir desde una liquidación incorrecta de aranceles hasta sanciones administrativas o la retención de la mercancía. Conocer los errores más habituales te permite evitarlos antes de presentar la declaración ante la aduana.
Errores más comunes en la declaración del valor en aduana
- Omitir el flete cuando no está en factura: Es frecuente olvidar sumar el costo del transporte internacional cuando el Incoterm pactado es FOB y el flete lo contrata el importador por separado.
- Incluir comisiones de compra: Las comisiones pagadas al propio agente de compras no forman parte del valor en aduana, pero a veces se declaran por confusión con las comisiones de venta.
- Ignorar el valor de los assists: Cuando el importador suministra moldes, diseños o materiales al proveedor sin coste, ese valor debe imputarse al valor en aduana aunque no aparezca en ninguna factura.
- No evaluar los contratos de licencia: Importar bajo una licencia de uso puede generar una obligación de pago de cánones que incrementa el valor en aduana, aunque ese pago se realice con independencia de la factura comercial.
- Usar el precio de catálogo en lugar del precio pagado: El valor de transacción siempre se basa en el precio real de la operación concreta, no en tarifas generales ni listas de precios del proveedor.
Muchos de estos errores surgen porque el importador trabaja con documentación incompleta o porque la relación contractual con el proveedor es más compleja de lo que refleja la factura. Por eso, el análisis del valor en aduana debe hacerse sobre el conjunto de la operación comercial, no solo sobre el documento de compraventa. El marco general de la contabilidad aduanera ofrece las herramientas conceptuales para abordar esa revisión de forma sistemática.
Preguntas frecuentes
¿Qué diferencia hay entre el precio pagado y el valor en aduana?
El precio pagado es el importe que aparece en la factura comercial como contraprestación por las mercancías. El valor en aduana, en cambio, puede ser mayor porque incluye otros elementos que el comprador soporta y que no están reflejados en ese documento: el flete internacional, el seguro, las comisiones de venta, el valor de los assists o los cánones vinculados a la compraventa. En la mayoría de las operaciones, el valor en aduana supera al precio de factura, aunque ambas cifras pueden coincidir cuando todos los costos ya están incorporados en el precio pactado.
¿El flete siempre se suma al valor en aduana?
No siempre, pero depende de dos condiciones: que el comprador asuma ese costo y que no esté ya incluido en el precio de factura. Además, cada país define el punto hasta el que se computa el flete. Los países que aplican la base CIF incluyen el flete hasta el puerto de destino; los que usan la base FOB solo cuentan el flete hasta el puerto de origen. Si el Incoterm pactado ya incorpora el flete en el precio —como en una venta CIF—, no hay que sumarlo de nuevo, ya que hacerlo supondría una doble contabilización.
¿Qué son los assists en el valor en aduana?
Los assists son bienes o servicios que el comprador suministra al fabricante de forma gratuita o a precio reducido para que este produzca las mercancías que luego se importarán. El término proviene del inglés y no tiene una traducción oficial uniforme en español, aunque a veces se habla de «prestaciones del comprador». Entran en esta categoría los materiales incorporados al producto final, las herramientas y moldes de producción, los materiales consumidos durante la fabricación y los trabajos de ingeniería o diseño realizados fuera del país importador. Su valor debe imputarse al valor en aduana aunque no aparezca en ningún documento comercial.
¿Los descuentos comerciales reducen el valor en aduana?
Sí, los descuentos son aceptados por la aduana siempre que sean reales, estén claramente identificados en la documentación y se apliquen antes o en el momento de la venta. Si el descuento ya está reflejado en el precio de factura —es decir, si el precio pagado ya incorpora la rebaja—, el valor en aduana toma ese precio reducido como punto de partida. Lo que no se admite es aplicar descuentos retroactivos o hipotéticos que no se puedan justificar con documentación objetiva y verificable.
¿Qué pasa si no se declaran todos los componentes del valor en aduana?
Omitir componentes del valor en aduana puede calificarse como una declaración incorrecta del valor, lo que expone al importador a diferencias de liquidación, recargos por los aranceles no pagados, sanciones administrativas y, en casos de infradeclaración deliberada y recurrente, a consecuencias más graves según la legislación aduanera de cada país. Las autoridades pueden revisar las declaraciones presentadas, solicitar documentación complementaria y recalcular el valor en aduana cuando detectan inconsistencias entre el precio declarado y la realidad de la operación.
¿Cuál es la base legal internacional del valor en aduana?
La base legal internacional es el Acuerdo relativo a la Aplicación del Artículo VII del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994, conocido como el Acuerdo de Valoración de la OMC. Este instrumento establece los seis métodos de valoración, define los componentes que se añaden al precio pagado y fija el principio de que cualquier adición al valor declarado debe basarse en datos objetivos y cuantificables. La gran mayoría de los países miembros de la OMC han incorporado este acuerdo a su legislación aduanera nacional, aunque los detalles de aplicación pueden variar según cada ordenamiento jurídico.
¿Los cánones de licencia siempre forman parte del valor en aduana?
No siempre. Los cánones y derechos de licencia solo forman parte del valor en aduana cuando el comprador está obligado a pagarlos como condición necesaria para que la venta se produzca. Si el pago del canon no es una exigencia del vendedor para realizar la transacción —por ejemplo, si el importador paga una licencia de uso independiente que no está vinculada contractualmente a la compraventa—, ese importe puede quedar fuera del valor en aduana. Analizar el contrato de licencia y su relación con el contrato de compraventa es el paso obligado para determinar si ese pago debe incluirse o no.
Conclusión
El valor en aduana no es una cifra que la aduana fija de forma arbitraria: es el resultado de sumar al precio pagado por las mercancías todos los elementos adicionales que el comprador soporta y que forman parte real del costo de la operación. Conocer cada uno de esos componentes —desde el flete y el seguro hasta los cánones y los assists— te permite construir una declaración sólida y coherente con la realidad de cada importación.
A lo largo de este artículo has visto qué elementos se incluyen, cuáles quedan excluidos, cómo se encadenan los métodos de la OMC cuando el valor de transacción no puede aplicarse y cuáles son los errores más habituales al declarar. Con esa base, puedes revisar tus operaciones con más criterio, detectar posibles omisiones antes de presentar la declaración y evitar diferencias de liquidación innecesarias.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos que abordan la contabilidad aduanera desde sus fundamentos, con el mismo nivel de claridad y detalle. Explorar esos recursos te dará una visión cada vez más completa del funcionamiento real del comercio exterior.
También te puede interesar:
Clasificación arancelaria de mercancías importadas
Sistema armonizado de clasificación arancelaria
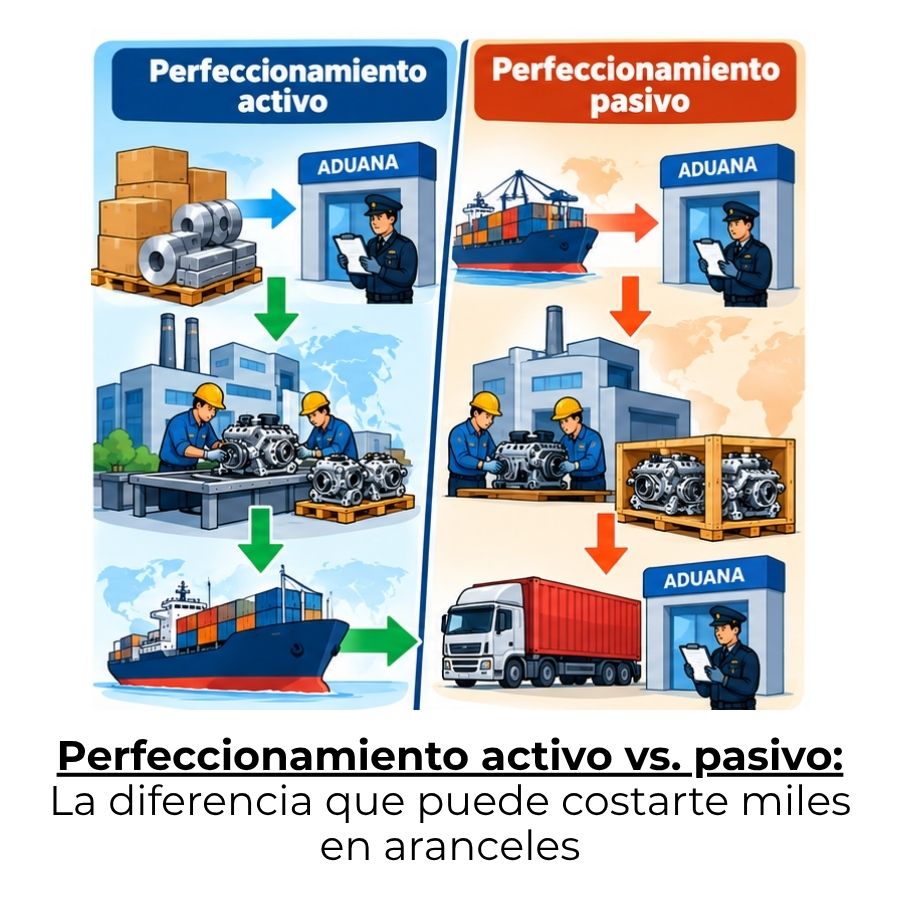
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo
Plazo límite de reexportación de mercancías bajo perfeccionamiento activo
Plazo para la admisión temporal y su prórroga
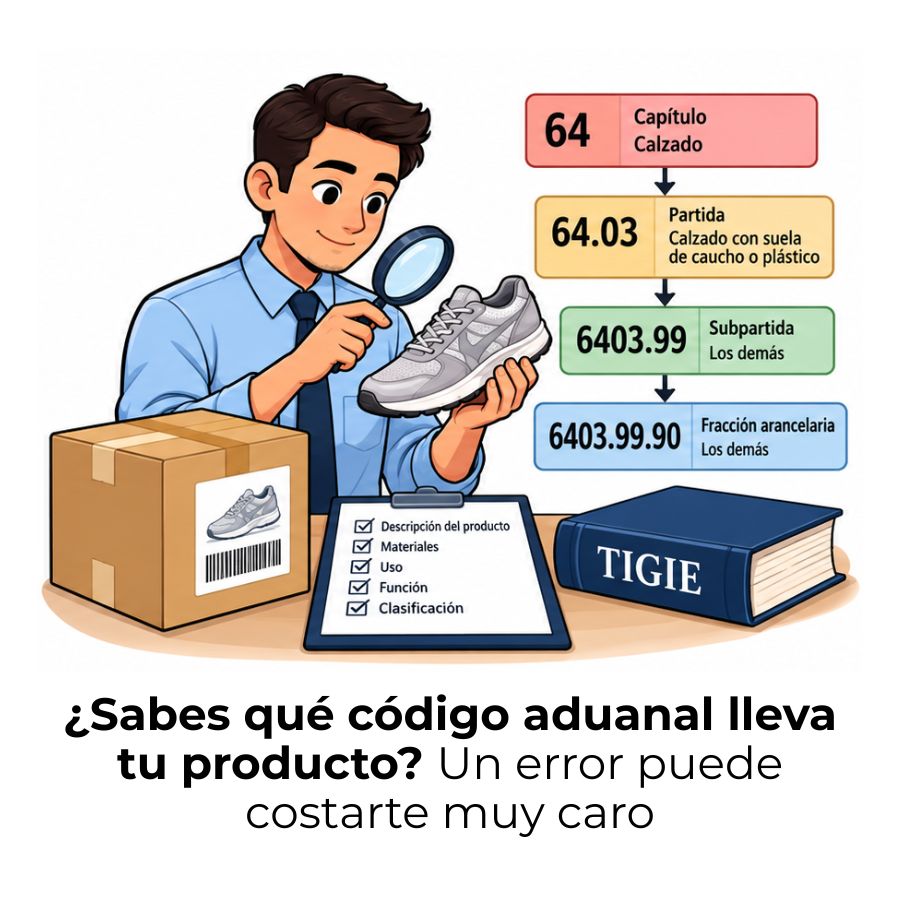
¿Cómo saber la fracción arancelaria de un producto?
Artículo 178 de la Ley Aduanera: Sanciones e infracciones