Cuando recibes una factura de importación, parece que el precio está claro. Pero en aduana, ese número casi nunca basta. Hay conceptos que debes sumar, otros que debes restar y condiciones concretas que determinan si el precio declarado es aceptable. Si alguna vez te has preguntado por qué el valor aduanero no coincide con lo que pagaste, aquí tienes la respuesta.
¿Qué son los ajustes al valor de transacción aduanero?
El valor de transacción es el método principal para calcular el valor en aduana de cualquier mercancía importada. Se define como el precio efectivamente pagado o por pagar por esas mercancías cuando se venden para su exportación con destino al territorio aduanero. Este precio suele coincidir con el que figura en la factura comercial, pero rara vez coincide de forma exacta con el valor aduanero final.
La razón es sencilla: entre el precio de compra y el valor que la aduana reconoce como base imponible existe una operación de ajuste. Esa operación puede aumentar o reducir el precio original, dependiendo de qué costes corrieron a cargo del comprador, cuáles ya estaban incluidos en el precio y cuáles la normativa excluye expresamente del cálculo aduanero.
La normativa que regula este proceso en el ámbito internacional es el Acuerdo sobre Valoración en Aduana de la OMC, cuyo artículo 8 establece de forma precisa cuáles son los elementos que deben añadirse al precio pagado y cuáles deben excluirse. En la Unión Europea, los artículos 71 y 72 del Código Aduanero de la Unión desarrollan esta misma lógica.
El precio pagado o por pagar como punto de partida
El precio efectivamente pagado o por pagar es la suma total abonada o pendiente de abonar por las mercancías importadas. Comprende todos los pagos realizados o por realizar al vendedor o en su beneficio como condición de la venta, ya sean en efectivo, en especie o a través de una compensación de deudas. No se limita únicamente al importe que figura en la factura.
Este precio es el punto de arranque del cálculo, pero no el punto de llegada. Para transformarlo en valor en aduana, es necesario incorporar o excluir determinados conceptos según las reglas que establece la normativa internacional de valoración aduanera.
¿Por qué el precio de factura no siempre es suficiente?
La factura comercial refleja lo que el comprador y el vendedor acordaron en sus condiciones particulares de venta. Sin embargo, el valor en aduana debe representar el precio de mercado de la mercancía en condiciones de libre competencia. Si el comprador asumió costes adicionales que no se incluyeron en el precio, o si el precio incluye gastos que la normativa excluye, la factura por sí sola no basta para determinar correctamente el valor aduanero.
Por eso existe el sistema de ajustes: garantiza que el valor declarado ante la aduana sea completo, objetivo y comparable, independientemente de cómo se haya pactado la operación comercial entre las partes.
Ajustes positivos: qué se suma al valor de transacción
Los ajustes positivos, también llamados conceptos incrementables, son aquellos elementos que deben añadirse al precio pagado o por pagar cuando el comprador los ha asumido y no están reflejados en la factura. La normativa establece tres condiciones que deben cumplirse simultáneamente: que el concepto lo soporte el comprador, que no esté incluido en el precio pagado y que se base en datos objetivos y cuantificables.
Regla clave de los ajustes positivos
Solo pueden sumarse al precio pagado los conceptos que la normativa reconoce de forma expresa. No existe margen para añadir conceptos distintos a los enumerados en el artículo 8 del Acuerdo de Valoración de la OMC.
Comisiones, corretaje y embalajes
El primer grupo de ajustes positivos incluye los gastos directamente vinculados a la operación comercial que el comprador ha soportado fuera del precio pactado. Cada uno tiene condiciones específicas para su inclusión en el valor aduanero.
- Comisiones de venta: Se suman si el comprador las paga a un agente de ventas que actúa en nombre del vendedor. Las comisiones de compra, en cambio, nunca se incluyen.
- Gastos de corretaje: Los honorarios pagados a un intermediario para cerrar la operación forman parte del valor en aduana cuando los asume el comprador.
- Coste de los envases: Cuando el envase se considera, a efectos aduaneros, como un todo con la mercancía, su coste se incorpora al valor si no está reflejado en el precio.
- Coste del embalaje: Tanto el material como la mano de obra del embalaje necesario para el transporte se suman si corren a cargo del comprador y no están en la factura.
Bienes y servicios suministrados por el comprador
Cuando el comprador entrega al fabricante, de forma gratuita o a un precio inferior al de mercado, bienes o servicios que se utilizan en la producción de las mercancías importadas, el valor de esa aportación debe incorporarse al precio para calcular el valor en aduana. Este ajuste evita que el precio declarado sea artificialmente bajo por el hecho de que parte de los insumos los proporcionó el propio comprador.
- Materiales, componentes y partes: Elementos que el comprador suministra y que se incorporan físicamente al producto final.
- Herramientas, matrices y moldes: Útiles de fabricación que el comprador pone a disposición del productor sin coste para este.
- Materiales consumidos en la producción: Combustibles, lubricantes u otros insumos que desaparecen durante el proceso de fabricación.
- Trabajos de ingeniería, diseño y planos: Servicios técnicos realizados fuera del territorio aduanero de importación que el comprador paga y que contribuyen a la fabricación del producto.
Cánones, derechos de licencia y reversión de beneficios
Dos de los conceptos más complejos en la valoración aduanera son los cánones y los beneficios revertidos al vendedor. Su inclusión depende de que se cumplan condiciones muy concretas, y su evaluación incorrecta es una de las principales causas de ajustes posteriores por parte de la autoridad aduanera.
Los cánones y derechos de licencia deben sumarse al valor de transacción cuando el comprador está obligado a pagarlos, directa o indirectamente, como condición para poder comprar las mercancías. No se añaden si se trata de pagos por el derecho a reproducir las mercancías en el territorio de importación, ni si el comprador los paga por el derecho a distribuir o revender las mercancías.
Por otra parte, si parte del precio de una reventa posterior, cesión o utilización de las mercancías importadas revierte directa o indirectamente al vendedor, esa cantidad también debe incorporarse al valor en aduana. Es una forma de garantizar que el precio original no fue pactado artificialmente a la baja en previsión de ese retorno futuro.
Gastos de transporte, seguro y manipulación
Cuando las condiciones de entrega pactadas no incluyen en el precio el transporte hasta el punto de entrada al territorio aduanero, esos gastos deben sumarse al valor de transacción. Se trata de uno de los ajustes más frecuentes en la práctica, ya que muchas operaciones se contratan bajo términos de entrega que excluyen parte o la totalidad del flete.
Cuando la operación se cierra bajo el Incoterm CIF (coste, seguro y flete hasta el puerto de destino), el precio de factura ya incluye estos conceptos y no es necesario añadirlos. Con términos como FOB o EXW, en cambio, el flete y el seguro deben sumarse para completar el valor aduanero.
Ajustes negativos: qué se resta del valor de transacción
Los ajustes negativos, también conocidos como conceptos decrementables, son los gastos que deben excluirse del valor en aduana aunque ya formen parte del precio pagado. La normativa los enumera de forma taxativa: solo se pueden deducir los conceptos expresamente recogidos, siempre que estén claramente diferenciados del resto del precio y que existan datos objetivos que permitan cuantificarlos.
Gastos excluidos por ley del valor aduanero
- Transporte dentro del territorio aduanero de destino: Los gastos de flete desde el punto de entrada hasta el destino final dentro del país de importación no forman parte del valor en aduana.
- Instalación, montaje y asistencia técnica posterior a la entrada: Los costes de poner en marcha la mercancía una vez que ha entrado al territorio de destino quedan excluidos si están diferenciados en el precio.
- Intereses de financiación: Si el comprador paga un interés por financiar la compra a crédito, ese interés no forma parte del valor aduanero, siempre que esté separado del precio de la mercancía y que el acuerdo de financiación conste por escrito.
- Comisiones de compra: Los honorarios pagados por el comprador a un agente que actúa exclusivamente en su nombre y por su cuenta se excluyen del valor en aduana.
- Derechos de reproducción: El pago por reproducir las mercancías en el territorio de importación no forma parte del valor aduanero.
- Derechos de importación y tributos del país de destino: Los aranceles, el IVA u otros gravámenes pagaderos en el territorio de importación no se incluyen en el valor aduanero.
¿Cómo se calculan los ajustes al valor de transacción?
El cálculo de los ajustes no es una estimación subjetiva: la normativa exige que todos los importes se basen en datos objetivos y cuantificables en la fecha en que se presenta la declaración aduanera. Si en ese momento no es posible cuantificar algún concepto, las autoridades aduaneras pueden autorizar, previa solicitud, que la cantidad se determine a posteriori sobre la base de criterios específicos acordados.
Requisitos para que un ajuste sea válido
No basta con identificar un concepto que en principio debería ajustarse: para que el ajuste sea reconocido como válido por la autoridad aduanera, deben cumplirse una serie de condiciones acumulativas.
Condición 1
El concepto lo soporta el comprador, no el vendedor.
Condición 2
El concepto no está ya incluido en el precio pagado o por pagar.
Condición 3
Existen datos objetivos y cuantificables que permiten determinar el importe.
Condición 4
El concepto está expresamente recogido en la normativa de valoración aduanera aplicable.
Ejemplo práctico de cálculo
Imagina que importas maquinaria con las siguientes condiciones: el precio pactado en factura bajo términos FOB es de 80.000 euros. El comprador contrató y pagó el flete marítimo por 4.200 euros y el seguro por 800 euros. Además, el comprador entregó gratuitamente al fabricante moldes valorados en 3.000 euros y pagará un canon de licencia de 2.000 euros como condición de la venta.
El resultado es un valor en aduana de 90.000 euros, que es la cifra sobre la que se aplicarán los aranceles de importación y, en su caso, el IVA a la importación. La correcta contabilidad aduanera de cada uno de estos conceptos es lo que permite que el cálculo sea preciso y que la empresa evite cargos adicionales por ajustes posteriores.
Vinculación entre comprador y vendedor: cuándo afecta el valor
Cuando el comprador y el vendedor mantienen algún tipo de relación —son parte del mismo grupo empresarial, existe una relación de control o cualquier otro vínculo reconocido por la normativa—, la aduana puede cuestionar si esa vinculación ha influido en el precio acordado. No basta con que exista vinculación: el requisito es que esa vinculación haya afectado de forma efectiva al precio pactado.
Si la aduana considera que el precio puede estar influenciado por la relación entre las partes, el importador puede defender su valor de transacción demostrando que ese precio refleja fielmente las condiciones del mercado. Para ello, puede acreditar que el precio es comparable al de mercancías idénticas o similares vendidas a compradores no vinculados, o que el precio cubre todos los costes y genera un margen de beneficio representativo del sector.
Esta situación es especialmente relevante en las operaciones entre empresas de un mismo grupo multinacional, donde los precios de transferencia fijados para fines fiscales pueden no coincidir necesariamente con el valor de transacción que acepta la aduana. La coexistencia entre ambas regulaciones requiere una gestión cuidadosa para evitar discrepancias. Un buen punto de partida para el cumplimiento aduanero en este contexto es contar con el reconocimiento como operador económico autorizado (OEA), que aporta mayor predictibilidad y credibilidad ante las autoridades aduaneras.
¿Cuándo puede la aduana rechazar el valor de transacción declarado?
El valor de transacción es la primera base de cálculo del valor aduanero, pero no es intocable. La autoridad aduanera puede rechazarlo cuando concurre alguna de las circunstancias que recoge la normativa, siempre que aporte pruebas concretas que demuestren que el precio declarado difiere significativamente de los valores de referencia. El simple hecho de que la aduana sospeche no es suficiente: el rechazo debe estar fundamentado y documentado.
- Restricciones sobre la utilización de la mercancía: Si la venta impone al comprador restricciones que afectan al valor de las mercancías, el precio declarado puede no ser aceptable.
- Condicionantes ocultos en el precio: Si la venta o el precio están sujetos a condiciones no cuantificables que impiden determinar el valor real de las mercancías.
- Reversión de beneficios al vendedor: Cuando una parte del producto de la reventa revierte al vendedor y no se ha realizado el ajuste correspondiente.
- Vinculación con influencia probada en el precio: Cuando la relación entre las partes ha condicionado el precio de forma que este no refleja las condiciones del mercado.
En todos estos casos, la aduana debe probar que el precio observado se aparta de forma significativa del valor que habría tenido la mercancía en condiciones normales de mercado. Si el rechazo prospera, la determinación del valor aduanero pasa a los métodos alternativos previstos en la normativa, que se aplican en orden estricto.
Importante sobre la fianza aduanera
Cuando el importador no está de acuerdo con el valor provisional asignado por la aduana y desea despachar la mercancía mientras se resuelve la discrepancia, puede ser necesario constituir una fianza aduanera que garantice el pago de los derechos que resultarían de aplicar el valor ajustado.
Métodos alternativos cuando no aplica el valor de transacción
Cuando el valor de transacción no puede utilizarse porque no existe venta, ya que la venta no cumple las condiciones exigidas o porque la aduana lo ha rechazado de forma fundada, la normativa establece cinco métodos alternativos que deben aplicarse en orden secuencial. Solo se pasa al siguiente si el anterior no puede utilizarse. El orden no es opcional.
El método deductivo parte del precio al que las mercancías se venden en el territorio de importación a compradores no vinculados y deduce los márgenes, aranceles y otros gastos. El método del valor calculado, por su parte, construye el valor desde el coste de producción, sumando beneficios y gastos generales representativos del sector. El método del último recurso aplica criterios razonables basados en los anteriores, adaptados a la situación concreta.
Preguntas frecuentes
¿Qué es el valor de transacción en aduana?
El valor de transacción en aduana es el precio efectivamente pagado o por pagar por las mercancías cuando se venden para su exportación con destino al territorio aduanero de importación. Es el método principal de valoración reconocido por el Acuerdo sobre Valoración en Aduana de la OMC y se basa en el precio real de la operación comercial, ajustado según los conceptos que establece el artículo 8 de ese Acuerdo. Resulta aplicable siempre que exista una venta real entre comprador y vendedor y que ese precio sea determinable y no esté condicionado por circunstancias que lo hagan inaceptable.
¿Cuáles son los ajustes positivos al valor de transacción aduanero?
Los ajustes positivos son conceptos que se suman al precio pagado o por pagar cuando los ha asumido el comprador y no están incluidos en la factura. Entre ellos se encuentran las comisiones de venta y gastos de corretaje, el coste de envases y embalajes, el valor de bienes y servicios suministrados gratuitamente por el comprador al fabricante (herramientas, moldes, materiales, diseño), los cánones y derechos de licencia que son condición de la venta, cualquier beneficio revertido al vendedor y los gastos de transporte, seguro y manipulación hasta el punto de entrada al territorio aduanero.
¿Qué gastos no forman parte del valor aduanero?
La normativa excluye expresamente del valor aduanero los gastos de transporte que se produzcan después de la entrada de la mercancía al territorio de importación, los costes de instalación, montaje y asistencia técnica realizados tras la entrada, los intereses derivados de acuerdos de financiación del comprador, las comisiones de compra pagadas a un agente que actúa en nombre del importador, los derechos de reproducción de las mercancías en el territorio de destino y los propios aranceles e impuestos pagaderos en el país de importación. Para que estos conceptos se excluyan de un precio que ya los incluye, deben estar claramente diferenciados y cuantificados.
¿Cuándo puede la aduana rechazar el valor de transacción declarado?
La aduana puede rechazar el valor de transacción cuando concurre alguna de las situaciones recogidas en la normativa: restricciones sobre el uso de la mercancía que afectan a su valor, condiciones vinculadas a la venta que no permiten determinar el precio real, reversión de beneficios al vendedor sin el ajuste correspondiente o vinculación entre comprador y vendedor que haya influido en el precio pactado. El simple hecho de que el precio sea bajo no es suficiente para rechazarlo: la aduana debe acreditar con datos concretos que el precio declarado se aparta de los valores de referencia comparables.
¿Qué son los conceptos incrementables y decrementables en aduana?
Los conceptos incrementables son los ajustes positivos que aumentan el valor de transacción, es decir, las partidas que se suman al precio pagado porque forman parte del valor real de la mercancía en aduana aunque no figuren en la factura. Los conceptos decrementables son los ajustes negativos: partidas que se restan porque, aunque ya están incluidas en el precio, la normativa las excluye expresamente del valor aduanero. Ambos tipos de ajuste deben basarse en datos objetivos y cuantificables, y solo pueden aplicarse los conceptos que la normativa reconoce de forma expresa.
¿Cómo afectan los cánones y derechos de licencia al valor en aduana?
Los cánones y derechos de licencia se incorporan al valor en aduana cuando el comprador tiene la obligación de pagarlos, directa o indirectamente, como condición para poder adquirir las mercancías. Si ese pago es independiente de la compra y no condiciona la venta, no se incluye en el valor aduanero. Tampoco se incluyen si el canon se refiere al derecho a reproducir las mercancías en el territorio de importación. La determinación de si un canon es o no condición de la venta es uno de los puntos que más frecuentemente genera ajustes por parte de las autoridades aduaneras, especialmente en operaciones con marcas registradas o tecnología bajo licencia.
¿Qué pasa si el comprador y el vendedor están vinculados?
La mera existencia de vinculación entre comprador y vendedor no invalida automáticamente el valor de transacción. Lo que la normativa exige es que esa vinculación no haya influido en el precio pactado. El importador puede demostrar que el precio es aceptable aduaneramente acreditando que es comparable al de mercancías idénticas o similares vendidas a compradores no vinculados, o que cubre todos los costes de producción más un beneficio representativo del sector. Si la aduana considera que la vinculación sí influyó en el precio y el importador no logra desvirtuarlo, el valor de transacción será rechazado y se pasará a los métodos alternativos.
¿Qué normativa regula los ajustes al valor de transacción?
A nivel internacional, los ajustes al valor de transacción están regulados por el Acuerdo sobre Valoración en Aduana de la OMC, específicamente en sus artículos 1 y 8. En la Unión Europea, el marco normativo vigente es el Reglamento (UE) n.º 952/2013, conocido como Código Aduanero de la Unión (CAU), cuyos artículos 69 a 76 regulan la valoración aduanera. Los artículos 71 y 72 del CAU detallan los elementos que se añaden y los que se excluyen del valor de transacción, respectivamente. En América Latina, cada país adapta este marco internacional mediante su propia ley aduanera, aunque todos los países signatarios de la OMC están obligados a respetar los principios del Acuerdo.
Conclusión
Los ajustes al valor de transacción aduanero son el mecanismo que transforma el precio de una factura comercial en la base imponible que la aduana utiliza para calcular los aranceles. Entender qué conceptos se suman, cuáles se restan y bajo qué condiciones es la clave para que tu declaración aduanera sea correcta desde el principio y no genere cargos adicionales ni procedimientos de ajuste posteriores.
A lo largo de este contenido has visto que los ajustes positivos abarcan desde los gastos de transporte y seguro hasta los cánones de licencia o los bienes que entregaste gratuitamente al fabricante, mientras que los ajustes negativos excluyen del valor conceptos como los intereses de financiación o el flete dentro del territorio de destino. Aplicar correctamente cada uno de ellos, con datos objetivos y cuantificables, te permite declarar un valor en aduana sólido y defendible ante cualquier revisión.
Si quieres seguir profundizando en el funcionamiento del comercio exterior desde sus bases, este sitio web tiene más contenidos sobre contabilidad aduanera y operaciones de importación que te ayudarán a construir un conocimiento completo y aplicable a situaciones reales.
También te puede interesar:
Mercancías que pueden acogerse al régimen de admisión temporal
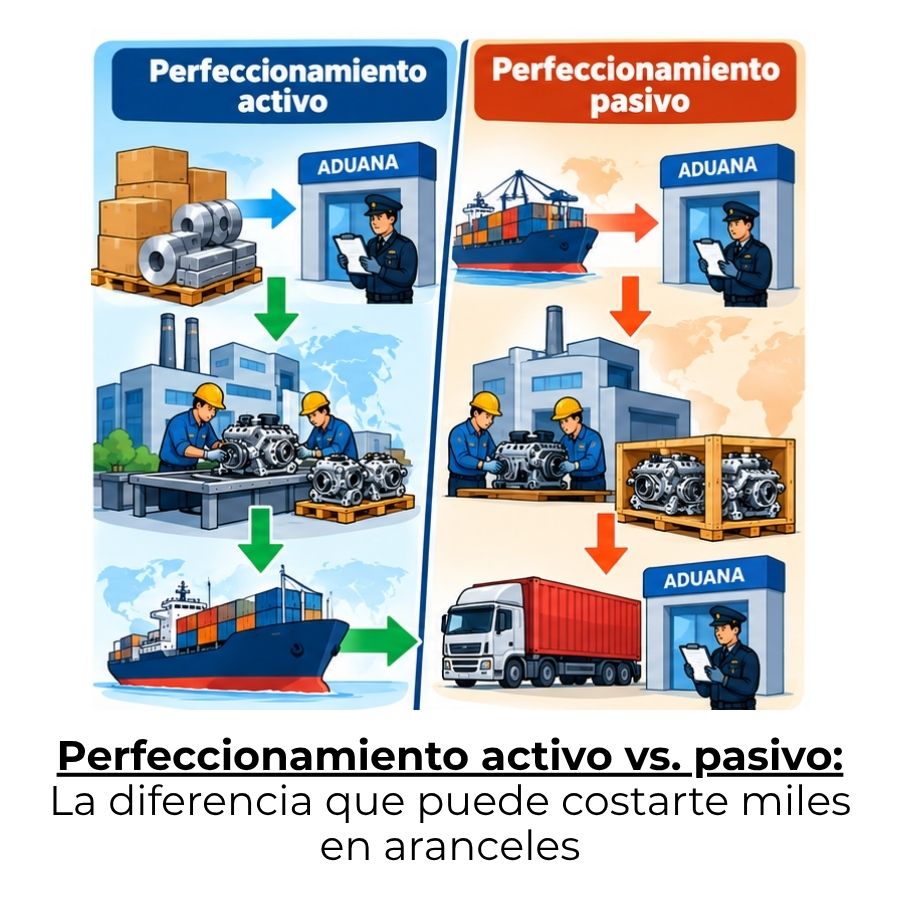
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo
¿Cómo se paga el arancel en una importación temporal?
Responsabilidad solidaria del agente aduanal
Nacionalización de mercancías: Proceso y etapas clave
Ventajas de contratar un agente aduanal certificado
Relación entre los Incoterms y el valor en aduana