El despacho aduanero es el conjunto de trámites legales y administrativos que permiten que una mercancía entre, circule o salga de un territorio de forma oficial. Si estás empezando a explorar el mundo del comercio exterior o la contabilidad aduanera, entender este proceso es el primer paso para comprender cómo se mueven las mercancías entre países y qué obliga a cumplir la ley en cada operación.
¿Qué es el despacho aduanero?
El despacho aduanero es el proceso administrativo y legal mediante el cual las autoridades de aduanas autorizan la entrada, el tránsito o la salida de mercancías de un territorio. No se trata de un trámite opcional: cualquier bien que cruce una frontera internacional, ya sea por tierra, aire o mar, debe someterse a este proceso antes de poder circular libremente.
Durante el despacho, las autoridades verifican que la mercancía cumple con la normativa vigente del país de destino o de origen. Eso implica comprobar su tipo, valor declarado, origen geográfico y si la documentación presentada es correcta y completa. Si algo no coincide, la mercancía puede quedar retenida hasta que se aclare la situación.
Definición oficial y marco legal
Desde el punto de vista jurídico, el despacho aduanero se define como el conjunto de actos y formalidades relativos a la entrada de mercancías al territorio nacional y a su salida del mismo, que deben realizar ante la aduana tanto las autoridades aduaneras como los propietarios, importadores, exportadores y sus representantes. Esta definición está recogida en el artículo 35 de la Ley Aduanera en países como México, y en marcos normativos equivalentes en el resto del mundo.
En la Unión Europea, el marco legal es el Código Aduanero de la Unión (CAU), que armoniza los procedimientos entre los veintisiete Estados miembros y establece los principios comunes del despacho aduanero en todo el territorio comunitario.
¿Para qué sirve el despacho aduanero?
Su función principal es garantizar que el comercio internacional se desarrolle dentro de la legalidad. Cumple varios propósitos simultáneos que van más allá del simple cobro de aranceles: protege la economía del país receptor, verifica la seguridad de los productos y asegura que los impuestos correspondientes se paguen correctamente.
Además, el despacho aduanero evita la entrada de mercancías peligrosas, falsificadas o ilegales, lo que lo convierte en una herramienta de control sanitario, comercial y fiscal al mismo tiempo. Sin este proceso, el comercio entre países operaría sin ningún tipo de supervisión ni trazabilidad.
Tipos de despacho aduanero
No todos los movimientos de mercancías son iguales, y el despacho aduanero se adapta al tipo de operación que se quiere realizar. Existen tres modalidades principales, y cada una tiene sus propias exigencias documentales y fiscales.
📥 Importación
Se aplica cuando una mercancía entra al país de forma definitiva. Incluye la verificación de aranceles, IVA y cumplimiento de normativas locales. Es el tipo de despacho más habitual en el comercio internacional.
📤 Exportación
Gestiona la salida legal de mercancías hacia otro país. Requiere declarar los bienes ante la aduana del país de origen y, en muchos casos, obtener permisos específicos según el tipo de producto.
🔄 Tránsito
Permite que una mercancía cruce un territorio sin que ese cruce sea su destino final. La aduana autoriza el paso, pero la mercancía no queda en el país; continúa su camino hacia otro destino.
Despacho de importación
El despacho de importación se activa cuando una empresa o persona introduce mercancía de forma permanente en el territorio nacional. La autoridad aduanera revisa que los aranceles e impuestos como el IVA estén correctamente calculados y que los productos cumplan las regulaciones sanitarias, técnicas y comerciales del país. Una vez superadas todas las verificaciones, la mercancía queda «nacionalizada» y puede circular libremente.
Despacho de exportación
En la exportación, el proceso parte del país donde se origina la mercancía. El exportador declara ante la aduana los bienes que va a enviar al exterior, indica su valor, origen y destino, y en muchos casos debe acreditar que cumple con las normas de los países de destino. Este despacho es obligatorio para muchos productos comerciales y es el punto de partida para acceder a beneficios arancelarios en acuerdos comerciales internacionales.
Despacho de tránsito
El tránsito aduanero permite que una mercancía cruce un país sin que ese cruce implique su importación definitiva. Por ejemplo, una mercancía que viaja de Colombia a España pasando por un puerto de otro país puede realizar un tránsito mientras no se descargue para consumo local. La aduana controla ese paso, pero no cobra los mismos impuestos que en una importación definitiva.
¿Cómo se realiza el proceso de despacho aduanero?
El despacho aduanero sigue una secuencia lógica de pasos que comienza antes de que la mercancía llegue a la frontera y termina cuando las autoridades autorizan su liberación. Conocer cada etapa te ayuda a anticipar posibles problemas y a preparar todo con tiempo.
Clasificación arancelaria de la mercancía
El primer paso consiste en identificar el código arancelario que corresponde a la mercancía: el código HS (Sistema Armonizado) a nivel internacional, o el TARIC en Europa. Este código determina los aranceles aplicables, las posibles restricciones y las normativas específicas del producto. Una clasificación incorrecta puede generar pagos en exceso, sanciones o la retención del cargamento.
Presentación de la declaración aduanera
Una vez clasificada la mercancía, el agente aduanero presenta la declaración formal ante la autoridad competente. En México, este documento se llama pedimento; en la Unión Europea, DUA (Documento Único Administrativo). Contiene toda la información necesaria: descripción de los bienes, su valor, origen, destino y el régimen aduanero que se solicita. Hoy en día, la mayoría de las administraciones aduaneras exigen que esta declaración se tramite por vía electrónica.
Canales de control: verde, naranja y rojo
Tras recibir la declaración, el sistema de la aduana asigna automáticamente un canal de control que determina el nivel de revisión al que se someterá la mercancía. Este canal no se elige: lo asigna un algoritmo que analiza el perfil del operador, el tipo de producto, su origen y el historial de operaciones.
🟢 Canal verde
Levante inmediato. No se requiere revisión documental ni física. La mercancía queda liberada de forma automática.
🟠 Canal naranja
Se revisa la documentación presentada. Si todo es correcto, se autoriza el levante sin inspección física de los bienes.
🔴 Canal rojo
Inspección física exhaustiva. Los funcionarios revisan el cargamento de forma presencial para verificar que coincide exactamente con lo declarado.
Pago de aranceles e impuestos
Antes de que la mercancía sea liberada, deben liquidarse los tributos que correspondan. Dependiendo del tipo de operación y del país, esto puede incluir aranceles de importación, IVA, impuestos especiales o tasas específicas por tipo de producto. El pago incorrecto o incompleto detiene el proceso hasta que se regularice la situación, lo que puede generar cargos adicionales por almacenamiento.
Liberación y retiro de la mercancía
Una vez superados todos los controles y realizado el pago correspondiente, la aduana emite la autorización de levante. Con ese documento, la mercancía puede retirarse del recinto aduanero y trasladarse a su destino final. Este es el momento en que el despacho aduanero concluye formalmente y la mercancía queda disponible para su uso, venta o distribución.
Documentos necesarios para el despacho aduanero
La documentación es la columna vertebral del despacho aduanero. Sin ella, ningún trámite puede avanzar. La lista exacta varía según el tipo de operación, el país y el tipo de mercancía, pero hay un conjunto de documentos que se exige en prácticamente todos los casos.
| Documento | Qué contiene | Para qué sirve en el despacho |
|---|---|---|
| Factura comercial | Descripción de la mercancía, valor, comprador y vendedor | Determina el valor en aduana para calcular los aranceles |
| Lista de empaque (packing list) | Detalle de bultos, pesos brutos y netos, cubicaje | Permite verificar físicamente el contenido del envío |
| Certificado de origen | País de fabricación o de procedencia del bien | Determina si aplican preferencias arancelarias por acuerdos comerciales |
| Conocimiento de embarque / guía aérea | Datos del transporte, ruta y condiciones de entrega | Acredita la propiedad y el traslado físico de la mercancía |
| Pedimento o DUA | Declaración aduanera completa de la operación | Documento fiscal que formaliza la importación o exportación ante la aduana |
| Permisos y licencias especiales | Autorizaciones sanitarias, fitosanitarias o de seguridad | Obligatorios para productos regulados como alimentos, químicos o fármacos |
Todos estos documentos deben estar completos, ser coherentes entre sí y coincidir exactamente con la mercancía física. Cualquier discrepancia —por mínima que sea— puede derivar en una inspección más exhaustiva o en la retención del envío hasta que se aclare.
¿Qué hace el agente aduanero?
El agente aduanero —también llamado agente aduanal o representante aduanero— es la figura profesional especializada que actúa como intermediario entre el importador o exportador y la autoridad aduanera. Su papel es gestionar todos los trámites del despacho en nombre de quien lo contrata, asegurando que la operación se lleve a cabo dentro del marco legal y con el menor tiempo y coste posibles.
El agente aduanal es la persona física autorizada para promover por cuenta ajena el despacho de las mercancías en los distintos regímenes aduaneros, actuando como representante legal del importador o exportador ante la aduana.
Para ejercer su función, el agente aduanero debe contar con una habilitación o patente expedida por la autoridad competente. Eso implica que tiene conocimientos certificados en clasificación arancelaria, normativa aduanera y sistemas electrónicos de declaración. No cualquier persona puede asumir este rol.
Entre sus responsabilidades habituales se encuentran las siguientes:
- Presentación del pedimento o DUA: Declara la mercancía ante la aduana con toda la información requerida por la legislación vigente.
- Clasificación arancelaria: Determina el código correcto de la mercancía para calcular los impuestos que corresponden.
- Gestión documental: Verifica que la factura, el certificado de origen y los demás documentos estén completos y sean coherentes.
- Comunicación con la aduana: Atiende requerimientos, notificaciones y posibles incidencias durante el proceso de revisión.
- Pago de aranceles: Efectúa el abono de los impuestos en nombre del importador o exportador.
Errores frecuentes en el despacho aduanero
Muchos problemas en el comercio internacional no se originan en la mercancía, sino en cómo se gestiona el despacho. Conocer los errores más comunes te permite evitarlos antes de que se conviertan en retrasos o sanciones.
- Clasificación arancelaria incorrecta: Asignar un código HS erróneo puede resultar en el pago de aranceles equivocados o en sanciones por parte de la autoridad aduanera.
- Documentación incompleta o contradictoria: Si la factura no coincide con el packing list o el certificado de origen presenta inconsistencias, la aduana puede retener el envío indefinidamente hasta aclarar la situación.
- Declaración fuera de plazo: En muchos países, la declaración aduanera debe presentarse dentro de un periodo máximo desde la llegada de la mercancía. Pasado ese plazo, se generan cargos adicionales.
- Valor de aduana declarado incorrectamente: Declarar un valor inferior al real para reducir aranceles es considerado fraude aduanero y puede derivar en multas, confiscación de la mercancía o acciones legales.
- Omitir permisos especiales: Ciertos productos —alimentos, fármacos, productos químicos o material eléctrico— requieren autorizaciones sanitarias o técnicas adicionales que deben tramitarse antes del despacho.
El despacho aduanero y la contabilidad empresarial
Para cualquier empresa que realice operaciones de comercio exterior, el despacho aduanero no es solo un trámite logístico: tiene implicaciones directas en la contabilidad aduanera y en los registros financieros de la compañía. Cada operación de importación o exportación genera costes que deben reflejarse correctamente en la contabilidad.
Los aranceles pagados en una importación, por ejemplo, forman parte del coste de adquisición de la mercancía y deben activarse en el balance como mayor valor del inventario. Lo mismo ocurre con los honorarios del agente aduanero, los gastos de almacenaje en el recinto aduanero o los costes de transporte internacional.
Si quieres profundizar en cómo tributan los gastos de aduana en una empresa, es importante conocer qué conceptos son deducibles, cuáles se activan como mayor valor del bien y cómo se trata el IVA soportado en las importaciones, ya que su recuperación depende del régimen fiscal de cada compañía.
Una gestión contable correcta del despacho aduanero evita contingencias fiscales en futuras inspecciones y permite tener una imagen fiel del coste real de cada operación de comercio exterior. Empresas que ignoran esta parte suelen encontrar discrepancias entre su margen comercial estimado y el real, precisamente porque no han contabilizado bien todos los gastos asociados al despacho.
Preguntas frecuentes
¿Cuánto tiempo tarda un despacho aduanero?
El tiempo varía según el canal de control asignado y el país. Cuando la aduana asigna el canal verde, el levante puede ser prácticamente inmediato, a veces en horas. Si la mercancía cae en canal naranja o rojo, el proceso puede extenderse varios días, ya que implica revisión documental o física. La clave para reducir los plazos es tener toda la documentación preparada y sin errores antes de que la mercancía llegue a la aduana. Los retrasos más frecuentes se deben a información incorrecta o documentos incompletos, no a la complejidad intrínseca de la operación.
¿Quién paga los costos del despacho aduanero?
En una importación, los costes del despacho aduanero recaen generalmente sobre el importador, que es quien introduce la mercancía en el territorio. Esto incluye los aranceles, los impuestos aplicables como el IVA y los honorarios del agente aduanero. En una exportación, el exportador asume los costes del despacho en el país de origen. Sin embargo, el reparto de estos gastos puede negociarse entre comprador y vendedor mediante los Incoterms del contrato, que determinan hasta qué punto del proceso cada parte asume la responsabilidad y los costes.
¿Qué pasa si una mercancía no pasa el despacho aduanero?
Si la autoridad aduanera detecta irregularidades, la mercancía puede quedar retenida mientras se investiga la situación. Las consecuencias dependen de la gravedad del problema: desde la simple presentación de documentación adicional hasta la confiscación de los bienes o la imposición de multas económicas. En casos de fraude o contrabando, puede iniciarse un proceso penal. Por eso, es fundamental trabajar con un agente aduanero cualificado y asegurarse de que toda la documentación refleja exactamente lo que contiene el envío.
¿Cuál es la diferencia entre despacho aduanero y régimen aduanero?
El despacho aduanero es el proceso o conjunto de trámites que se realiza para que una mercancía cruce la frontera. El régimen aduanero, en cambio, es la categoría legal bajo la cual se clasifica esa mercancía, que determina las obligaciones fiscales y las condiciones de su permanencia en el territorio. Por ejemplo, una mercancía puede despacharse bajo el régimen de importación definitiva, de importación temporal, de depósito aduanero o de perfeccionamiento activo, entre otros. El despacho es el procedimiento; el régimen, la norma que lo rige.
¿Puede una empresa realizar el despacho aduanero sin un agente?
En algunos países y para ciertos tipos de operaciones, los propios importadores o exportadores pueden realizar el despacho directamente si están inscritos en los registros correspondientes de la autoridad aduanera. Sin embargo, en la práctica, la mayoría de las empresas delegan esta tarea en un agente aduanero habilitado, ya que la complejidad normativa, la clasificación arancelaria y los sistemas electrónicos de declaración requieren un conocimiento técnico muy específico. Un error en el despacho puede resultar más costoso que los honorarios de cualquier agente.
¿Qué es el pedimento en el despacho aduanero?
El pedimento es el documento fiscal electrónico utilizado principalmente en México que formaliza el despacho aduanero. Contiene todos los datos relevantes de la operación: descripción e identificación de la mercancía, su valor en aduana, el régimen solicitado, los impuestos a pagar, los datos del importador o exportador y la información del agente aduanal que lo tramita. Es el equivalente al DUA (Documento Único Administrativo) que se utiliza en la Unión Europea, y su presentación correcta es indispensable para que el despacho avance sin problemas.
¿Qué mercancías están exentas de despacho aduanero?
En términos generales, todas las mercancías que cruzan una frontera internacional están sujetas a algún tipo de control aduanero. Sin embargo, existen excepciones o simplificaciones para envíos de bajo valor —como pequeñas compras personales por debajo de cierto umbral—, mercancías en tránsito bajo determinados acuerdos, equipaje personal de viajeros dentro de los límites establecidos o bienes amparados por convenios diplomáticos. Cada país fija sus propios umbrales y excepciones, por lo que conviene verificar la normativa concreta del país de destino antes de asumir que un envío está exento de trámites aduaneros.
Conclusión
El despacho aduanero es el proceso que hace posible el comercio internacional tal como lo conocemos. Cada vez que una mercancía cruza una frontera, hay un conjunto de trámites legales, documentales y fiscales que determinan si puede entrar, circular o salir de un territorio. Entender este proceso no es exclusivo de expertos en logística: cualquier persona que quiera operar en el comercio exterior necesita conocer sus bases.
A lo largo de este artículo has visto qué es el despacho aduanero, qué tipos existen, cómo se desarrolla paso a paso, qué documentos son necesarios, qué hace el agente aduanero y cuáles son los errores más comunes. Con ese conocimiento, puedes anticiparte a los problemas, preparar mejor tus operaciones y entender por qué cada etapa del proceso existe y qué consecuencias tiene no cumplirla.
Si este tema ha despertado tu curiosidad y quieres seguir aprendiendo sobre contabilidad aduanera y comercio exterior, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso y sin tecnicismos innecesarios.
También te puede interesar:

Regímenes aduaneros: Protege tu operación desde el primer paso
Métodos de valoración aduanera de la OMC
Ajustes al valor de transacción aduanero
¿Qué garantías exige la aduana en perfeccionamiento activo?
Responsabilidad solidaria del agente aduanal
Garantías aduaneras para regímenes especiales
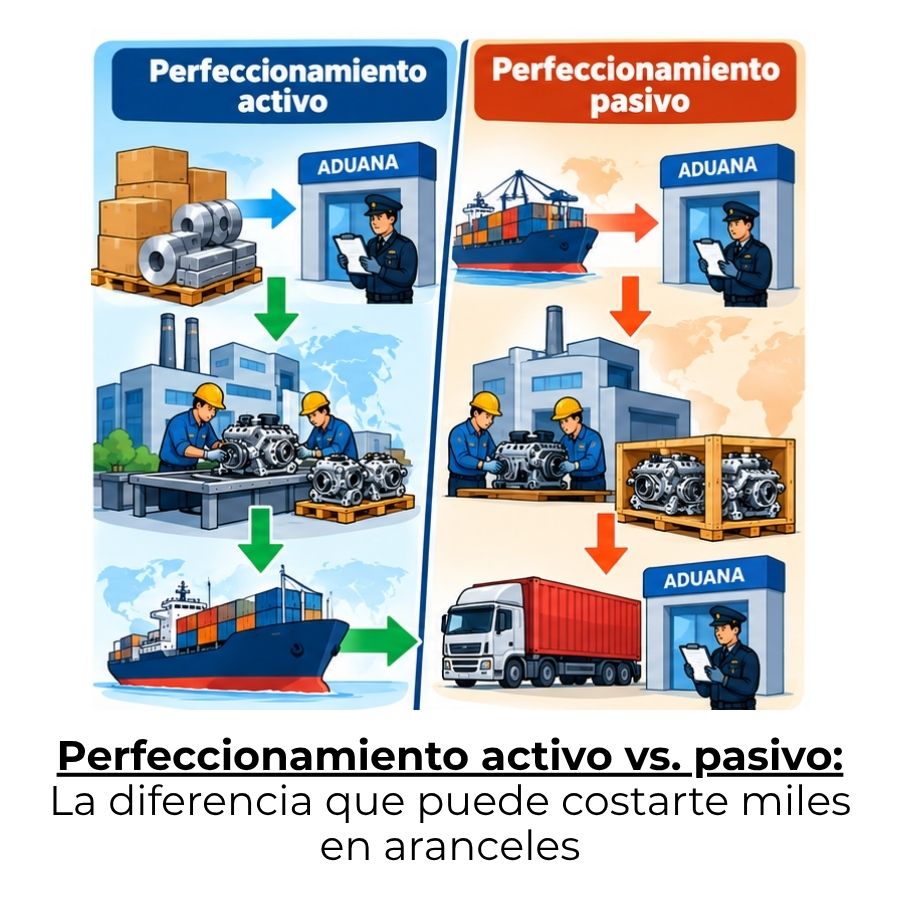
Diferencia entre el régimen de perfeccionamiento activo y el perfeccionamiento pasivo