Los costos ocultos en el transporte de carga son gastos reales que afectan la rentabilidad de una empresa, pero que no quedan reflejados de forma visible en las facturas ni en el presupuesto inicial. Pueden surgir por tiempos de espera, errores administrativos, rutas ineficientes o mercancía dañada. Identificarlos es el primer paso para controlarlos y evitar que erosionen tu margen de forma silenciosa.
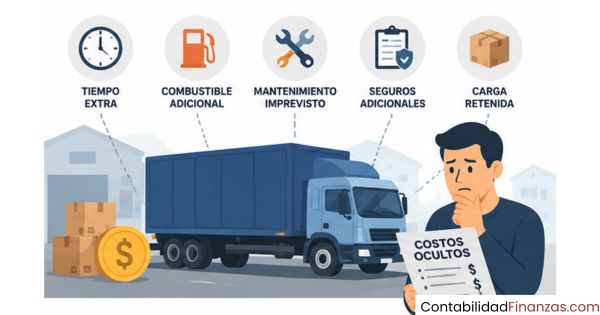
¿Qué son los costos ocultos en el transporte de carga?
Los costos ocultos en el transporte de carga son gastos que forman parte del costo real de una operación, pero que no aparecen de forma explícita en la factura del servicio. No se trata de cobros fraudulentos ni de errores de facturación: son consecuencias económicas de procesos ineficientes, decisiones mal planificadas o riesgos que no se gestionaron a tiempo.
A diferencia de los costos visibles, como el flete o el combustible, estos gastos se mezclan con la operación cotidiana y pasan desapercibidos durante semanas o meses. Solo cuando se hace un análisis detallado de los estados financieros es posible ponerles nombre y medir su impacto real sobre la rentabilidad del negocio.
Diferencia entre costos directos, indirectos y ocultos
Los costos directos son los que se pueden atribuir de forma clara y medible a una operación específica: el combustible consumido en un viaje, el salario del conductor o el peaje de una ruta determinada. Los costos indirectos, en cambio, sostienen la operación sin vincularse a un servicio puntual, como el mantenimiento de instalaciones, los seguros generales o los gastos de administración.
Los costos ocultos son una categoría diferente: surgen de procesos que funcionan mal o que nadie ha optimizado, y su característica principal es que no generan ningún valor para la empresa. No se trata de un gasto necesario mal asignado, sino de dinero que se pierde por ineficiencia y que podría eliminarse con la gestión adecuada.
¿Por qué estos costos pasan desapercibidos?
La razón principal es que se mezclan con los costos operativos normales. Una hora de espera en un punto de descargue no genera una factura separada: simplemente desaparece dentro de las horas de trabajo del conductor. Un error en un documento que obliga a repetir un trámite tampoco tiene un registro contable propio. La ausencia de visibilidad es, precisamente, lo que hace que estos gastos crezcan sin que nadie los detenga.
Otro factor es la falta de indicadores específicos para medirlos. Muchas empresas de transporte monitorean sus costos más grandes, como el combustible o el personal, pero no tienen métricas diseñadas para capturar las pequeñas fugas de capital que ocurren a lo largo de toda la operación. Sin medición, no hay gestión posible.
Principales costos ocultos que afectan tu operación
Conocer cuáles son los costos ocultos más frecuentes es el primer paso para enfrentarlos. Aunque varían según el tipo de operación y el tamaño de la empresa, hay cinco categorías que aparecen de forma recurrente en prácticamente cualquier empresa de transporte de carga.
Tiempos muertos y esperas no planificadas
Cada hora que un vehículo permanece detenido esperando que se complete una carga, se libere un acceso o se resuelva un trámite logístico representa un gasto real. El conductor sigue recibiendo su salario, el vehículo sigue acumulando desgaste y la empresa pierde capacidad operativa. Los tiempos muertos son uno de los costos ocultos más frecuentes y, al mismo tiempo, uno de los más difíciles de cuantificar si no existe un registro sistemático de las horas de operación.
El problema se agrava cuando estos retrasos son recurrentes en los mismos puntos de entrega o con los mismos clientes, pero nadie los registra porque no generan un cobro adicional. Con el tiempo, esa acumulación silenciosa eleva el costo real de esas rutas muy por encima de lo que indica la tarifa negociada.
Errores en documentación y gestión administrativa
Un error en una guía de remisión, un manifiesto de carga incompleto o una factura con datos incorrectos obliga a detener el proceso, corregir el documento y, en muchos casos, repetir trámites que ya se habían completado. Cada reproceso administrativo consume horas de trabajo que no aportan ningún valor a la operación, pero sí tienen un costo en tiempo de personal y, en algunos casos, en penalidades por entrega tardía.
La causa de estos errores suele ser la gestión manual de información: datos que se transcriben a mano, formatos que no se estandarizan y procesos que dependen de la memoria de una persona en lugar de un sistema. La digitalización de estos procesos no es un lujo, sino una medida con retorno económico directo.
Consumo excesivo de combustible por rutas mal planificadas
El combustible es, por lo general, el componente más grande de la estructura de costos de una empresa de transporte. Cuando las rutas no se planifican con criterios de eficiencia, los vehículos recorren kilómetros innecesarios, repiten trayectos o circulan en horarios de alto tráfico. El resultado es un consumo real que supera de forma constante el presupuesto inicial, generando una desviación que se atribuye al «costo del combustible» sin analizar su causa real.
La forma en que se conduce también influye. Aceleraciones bruscas, velocidades mal gestionadas o vehículos con mantenimiento atrasado pueden aumentar el consumo de forma significativa respecto a los parámetros de referencia del vehículo. Calcular el costo por kilómetro de forma periódica permite detectar estas desviaciones antes de que se vuelvan crónicas.
Daños, mermas y pérdidas de mercancía en ruta
La mercancía que llega dañada al destino genera costos en múltiples frentes al mismo tiempo: la reposición o indemnización del producto, las horas de gestión del reclamo, el posible costo de un nuevo envío y el deterioro de la relación con el cliente. Estos gastos, que no estaban en ningún presupuesto, pueden convertir una operación rentable en una operación en pérdida, especialmente cuando la carga tiene un valor elevado o cuando los daños son frecuentes.
En muchos casos, la causa está en prácticas de cargue deficientes, ausencia de protocolos de aseguramiento de la mercancía dentro del vehículo o rutas que no se adaptan a las condiciones de la carga. Una buena planificación previa al viaje puede reducir este riesgo de forma considerable.
Multas, penalidades y gastos por incumplimiento
Los contratos de transporte suelen incluir cláusulas de penalidad por incumplimiento de plazos o condiciones de entrega. Cuando un retraso genera una multa contractual, el ingreso del servicio se reduce directamente en ese monto. El problema es que estas penalidades rara vez se registran como un costo de la operación fallida, sino que se absorben dentro de los gastos generales sin que quede evidencia de su causa real.
Además de las penalidades contractuales, existen multas por incumplimiento normativo, como circular con documentación vencida, sobrepeso o incumplimiento de horarios restringidos. Estos gastos no son solo económicos: también generan un costo reputacional que puede afectar la relación con clientes futuros.
¿Cómo identificar los costos ocultos en tu empresa de transporte?
Identificar costos ocultos requiere un enfoque sistemático, no reactivo. No basta con revisar los estados financieros cuando los números no cuadran: es necesario establecer un proceso periódico de análisis que examine cada área operativa con indicadores específicos diseñados para detectar fugas de capital.
Análisis periódico de costos logísticos
El análisis de costos logísticos debe hacerse con una frecuencia definida, ya sea mensual o trimestral, y debe cubrir tanto el área operativa como la administrativa. El objetivo no es solo saber cuánto se gasta, sino entender por qué se gasta ese monto y si existe una desviación respecto a lo presupuestado. Cualquier diferencia inexplicable entre el costo estimado y el costo real es una señal de que existe un costo oculto que todavía no se ha identificado.
Este análisis debe incluir la revisión de tiempos de operación, registros de incidencias, consumo real de combustible por ruta, historial de reclamos y penalidades recibidas. Cuanto más detallado sea el registro de la operación, más fácil será encontrar el origen de los sobrecostos.
Indicadores clave para detectar fugas de capital
Los indicadores son la herramienta más práctica para hacer visible lo que de otra manera permanecería oculto. No se trata de medir todo, sino de elegir las métricas correctas para cada área de riesgo. A continuación, los indicadores más útiles para detectar costos ocultos en el transporte de carga:
- Costo real por kilómetro vs. costo estimado: Compara el consumo real de combustible y los gastos asociados por kilómetro recorrido con el valor de referencia. Una desviación constante indica ineficiencia en rutas, conducción o mantenimiento.
- Tiempo de ciclo de entrega: Mide el tiempo total desde que el vehículo sale del origen hasta que regresa, incluyendo esperas. Tiempos por encima del promedio señalan dónde se pierden horas no facturadas.
- Tasa de incidencias documentales: Registra cuántos envíos requieren correcciones o reprocesos administrativos. Una tasa alta indica que el proceso documental tiene fallos sistemáticos.
- Porcentaje de reclamos sobre total de envíos: Un porcentaje creciente de reclamos por daño o pérdida revela problemas en el manejo de la mercancía que están generando costos no presupuestados.
- Monto de penalidades acumuladas por período: Registrar y totalizar las penalidades recibidas permite medir el impacto real sobre el margen y relacionarlas con sus causas operativas.
Estrategias para reducir los costos ocultos en el transporte de carga
Detectar los costos ocultos es solo la mitad del trabajo. La otra mitad consiste en aplicar medidas concretas que los reduzcan de forma sostenida. Las estrategias más efectivas actúan sobre las causas raíz, no sobre los síntomas, y combinan mejoras en la planificación, la documentación y la gestión del riesgo.
Tres ejes de acción para reducir costos ocultos
📍 Planificación
Optimización de rutas, coordinación anticipada y calendarización de cargas y descargas.
📋 Documentación
Digitalización de procesos, estandarización de formatos y validación automática de datos.
🛡️ Gestión del riesgo
Cobertura de seguro adecuada, protocolos de cargue y seguimiento en tiempo real de la carga.
Planificación de rutas y optimización de fletes
Una correcta planificación de rutas no solo reduce el consumo de combustible: también disminuye los tiempos de espera, mejora el cumplimiento de plazos y reduce el desgaste de los vehículos. La coordinación anticipada con los puntos de cargue y descargue es una de las medidas con mayor impacto sobre los costos ocultos, porque elimina de raíz uno de sus orígenes más frecuentes: las esperas no planificadas.
Planificar también implica decidir qué carga se asigna a qué vehículo y en qué orden se realizan las entregas. Un vehículo que viaja con capacidad subutilizada o que hace un recorrido ineficiente está generando un costo por kilómetro más alto del necesario. Revisar y ajustar estos parámetros de forma regular es parte del trabajo contable y operativo que toda empresa de transporte debería realizar.
Control documental y digitalización de procesos
Pasar de un sistema de gestión documental manual a uno digital no solo reduce los errores de transcripción: también acelera los procesos, facilita la trazabilidad de cada operación y genera registros históricos que se pueden analizar para detectar patrones de ineficiencia. La digitalización convierte cada etapa del proceso en un dato que se puede medir, comparar y mejorar.
Cuando los documentos se validan automáticamente antes de que el vehículo salga, la probabilidad de que un error documental genere un retraso o una penalidad se reduce de forma considerable. Es una inversión con un retorno directo y medible sobre los costos operativos.
Gestión del seguro y protocolos de cargue
Contar con un seguro de carga adecuado no elimina el daño a la mercancía, pero sí transforma un gasto imprevisto y potencialmente devastador en un costo gestionable y presupuestable. Sin cobertura, un siniestro puede representar una pérdida que afecta la liquidez de la empresa durante meses. El seguro no es un gasto opcional: es una herramienta de control financiero que limita el impacto de los costos ocultos más extremos.
Complementar el seguro con protocolos claros de cargue, aseguramiento de la mercancía dentro del vehículo y verificación del estado de la carga al inicio y al final de cada viaje reduce tanto la frecuencia de los daños como la complejidad de los reclamos cuando estos ocurren.
¿Cómo se registran los costos ocultos en la contabilidad de transporte?
Desde la perspectiva contable, los costos ocultos no tienen una cuenta propia ni un tratamiento único. Su registro depende de la naturaleza del gasto y del momento en que se identifica. Lo que sí es claro es que deben registrarse, porque ignorarlos no los hace desaparecer: simplemente distorsiona la información financiera y dificulta la toma de decisiones.
Clasificación contable de gastos no presupuestados
Cuando un costo oculto se materializa, por ejemplo, una multa, una reposición de mercancía dañada o las horas extra generadas por un reproceso, debe registrarse en la cuenta que corresponda según su naturaleza. Lo importante es que estos gastos no se mezclen con los costos operativos normales sin una descripción que permita identificar su causa. Un registro detallado facilita el análisis posterior y la toma de acciones correctivas.
| Tipo de costo oculto | Cuenta contable habitual | Observación |
|---|---|---|
| Tiempos muertos / esperas | Gastos de personal / Horas extras | Se registra como mayor costo de mano de obra |
| Multas y penalidades | Gastos extraordinarios / Sanciones | Debe separarse del gasto operativo normal |
| Daños y reposición de mercancía | Pérdidas por siniestro / Gastos por reclamos | Si hay seguro, se registra el neto no cubierto |
| Combustible por rutas ineficientes | Costo de combustible / Variaciones de presupuesto | La desviación debe documentarse por ruta |
| Reprocesos administrativos | Gastos administrativos / Horas-hombre improductivas | Difícil de cuantificar sin registro de tiempos |
Relación con el costo por kilómetro y el presupuesto anual
El costo por kilómetro es uno de los indicadores más útiles para detectar la presencia de costos ocultos, porque integra en un solo valor todos los gastos asociados a la operación de un vehículo. Cuando el costo por kilómetro real supera de forma consistente el valor estimado, esa diferencia es, en gran medida, el resultado de costos ocultos que no se han identificado ni registrado correctamente.
Por eso, calcular el costo por kilómetro de forma regular y compararlo con el valor de referencia es una práctica contable básica para gestionar este tipo de gastos. Del mismo modo, el presupuesto anual para una empresa de transporte debe incluir una partida específica para cubrir la variabilidad que generan estos costos, evitando que las desviaciones sorprendan a la empresa al cierre del período.
Integrar los costos ocultos en el análisis de contabilidad de transporte no es un ejercicio teórico: es una condición necesaria para conocer el margen real de cada operación y para tomar decisiones de precio, ruta y cliente con información fiable.
Preguntas frecuentes
¿Qué se entiende por costos ocultos en el transporte de carga?
Los costos ocultos en el transporte de carga son gastos reales que afectan la rentabilidad de una operación, pero que no quedan registrados de forma visible en la factura del servicio ni en el presupuesto inicial. Surgen de procesos ineficientes o mal gestionados, como tiempos de espera, errores documentales, rutas ineficientes o daños a la mercancía, y su principal característica es que no generan ningún valor para la empresa, solo pérdidas.
¿Cuáles son los costos ocultos más comunes en logística?
Los más frecuentes incluyen los tiempos muertos por esperas en cargue y descargue, los reprocesos causados por errores en la documentación, el consumo excesivo de combustible por rutas mal planificadas, los daños y mermas de mercancía durante el trayecto y las multas o penalidades contractuales por incumplimiento de plazos. Aunque cada uno puede parecer pequeño de forma individual, su acumulación puede representar una parte significativa del gasto operativo total.
¿Cómo afectan los costos ocultos a la rentabilidad de una empresa de transporte?
Los costos ocultos reducen el margen real de cada operación sin que la empresa lo note de inmediato. Como no aparecen en la factura, se absorben dentro del gasto operativo general y distorsionan la imagen financiera del negocio. El efecto acumulado a lo largo del año puede ser considerable: una operación que parece rentable sobre el papel puede estar generando pérdidas reales cuando se contabilizan todos estos gastos de forma correcta.
¿Cómo se pueden reducir los costos ocultos en el transporte de carga?
Las medidas más efectivas actúan sobre las causas, no sobre los síntomas. Optimizar la planificación de rutas reduce los tiempos de espera y el consumo excesivo de combustible. Digitalizar los procesos documentales elimina los reprocesos por errores manuales. Establecer protocolos de cargue reduce los daños a la mercancía. Y mantener un registro detallado de incidencias y penalidades permite identificar patrones repetitivos que se pueden corregir antes de que sigan generando pérdidas.
¿Qué relación tienen los costos ocultos con el seguro de carga?
El seguro de carga actúa como una herramienta de control frente a uno de los costos ocultos más impredecibles: el daño o la pérdida de mercancía durante el transporte. Sin una cobertura adecuada, un siniestro puede convertirse en un gasto que la empresa debe asumir íntegramente y que no estaba en ningún presupuesto. Contar con un seguro no elimina el riesgo, pero lo transforma en un costo conocido y gestionable, lo que permite planificarlo dentro de la estructura de costos de cada operación.
¿Cómo se registran los costos ocultos en la contabilidad de una empresa de transporte?
No existe una cuenta contable única para los costos ocultos, ya que cada uno se registra según su naturaleza: las multas van a gastos extraordinarios, los daños de mercancía a pérdidas por siniestro, las horas extra por esperas a gastos de personal. Lo que sí es fundamental es que cada registro incluya una descripción detallada de su causa, de modo que el análisis posterior permita identificar los patrones de gasto y tomar medidas correctivas con base en información real.
¿Los tiempos de espera generan costos ocultos en el transporte?
Sí, y son uno de los ejemplos más claros de este tipo de gastos. Cada hora que un vehículo permanece detenido en un punto de cargue o descargue tiene un costo en salario del conductor, desgaste del vehículo y pérdida de capacidad operativa, pero ese costo no genera ninguna factura ni aparece de forma explícita en ningún registro. Si los tiempos de espera no se miden y registran de forma sistemática, su impacto sobre la rentabilidad permanece invisible y sin posibilidad de corrección.
Conclusión
Los costos ocultos en el transporte de carga son una realidad presente en casi cualquier empresa del sector, independientemente de su tamaño. Su característica más peligrosa no es su magnitud individual, sino su capacidad de acumularse de forma silenciosa hasta convertirse en una fuga de capital que distorsiona los resultados financieros y complica la toma de decisiones.
Identificarlos requiere un enfoque sistemático: análisis periódico de costos, indicadores específicos para cada área de riesgo y un registro contable detallado que permita relacionar cada gasto con su causa real. Las estrategias para reducirlos, desde la optimización de rutas hasta la digitalización documental, no son medidas aisladas: forman parte de una gestión operativa y contable más madura que te permite conocer el margen real de cada operación.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad de transporte, gestión de costos y herramientas prácticas para llevar las finanzas de una empresa de transporte con mayor claridad y control.
También te puede interesar:
Flete por peso o por volumen: ¿Cómo se calcula?
Impuestos para conductores de aplicaciones de transporte
Flujo de caja de una empresa de transporte
¿Qué es el transporte de pasajeros y cómo se contabiliza?
¿Cómo controlar los gastos de una empresa de transporte?
Inventario de repuestos para una flota de transporte
¿Cómo se contabilizan las multas de tránsito de una flota?