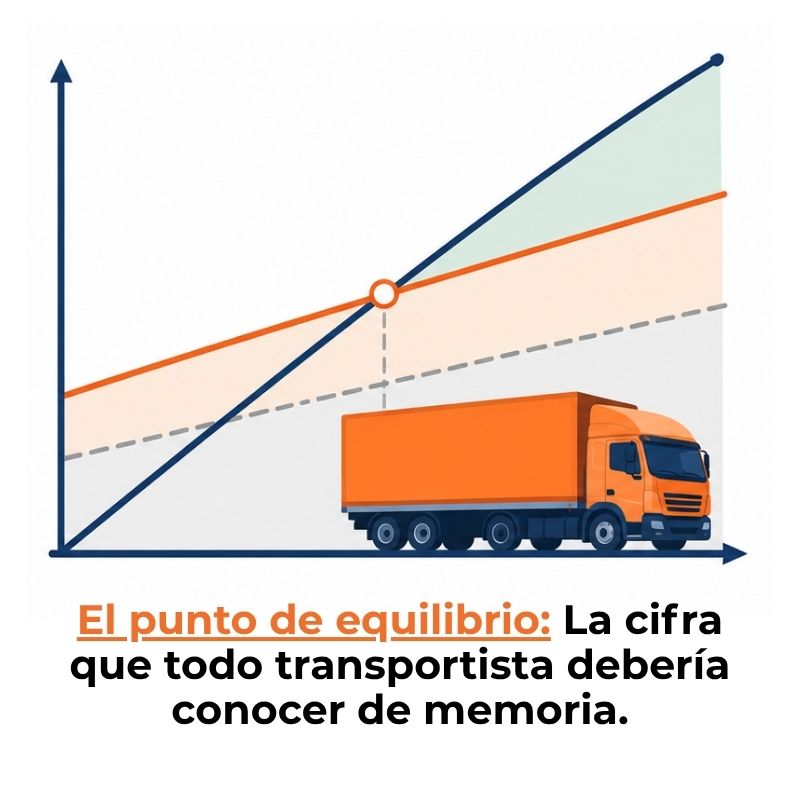
El punto de equilibrio en una empresa de transporte es el nivel mínimo de ingresos o servicios que necesitas para cubrir todos tus costos sin generar ni pérdidas ni ganancias. Conocerlo te permite fijar tarifas con base real, anticipar meses complicados y tomar decisiones financieras con mayor seguridad.
¿Qué es el punto de equilibrio en una empresa de transporte?
El punto de equilibrio es el nivel exacto de actividad en el que los ingresos de tu empresa igualan sus costos totales. En ese punto no hay ganancia, pero tampoco pérdida: la empresa cubre todo lo que gasta sin generar un excedente. Cualquier ingreso por encima de ese umbral empieza a traducirse en utilidad real.
En el sector del transporte, este indicador toma un significado muy concreto. No se mide en unidades fabricadas, sino en kilómetros recorridos, viajes completados o servicios prestados. Conocer esa cifra mínima es la base para fijar tarifas sostenibles, planear la operación mensual y evaluar si una ruta realmente es rentable.
¿Por qué es tan relevante este indicador en el sector del transporte?
Las empresas de transporte tienen una estructura de costos particular: algunos gastos ocurren sin importar si los vehículos salen o no, y otros crecen directamente con cada kilómetro que se recorre. Esta combinación hace que el punto de equilibrio sea una brújula indispensable para la gestión financiera del negocio.
Sin conocer ese umbral, es muy difícil saber si una tarifa cubre los gastos reales o si la empresa está subsidiando operaciones deficitarias sin darse cuenta. Con él, en cambio, puedes ajustar precios, detectar rutas poco eficientes y evaluar si tiene sentido ampliar la flota.
Costos fijos y variables en el transporte: la base del cálculo
Para calcular el punto de equilibrio, primero necesitas clasificar todos los gastos de tu empresa en dos grandes grupos. Esta distinción entre costos fijos y costos variables es el punto de partida de todo el análisis financiero en una empresa de transporte. Sin ella, la fórmula no tiene sentido.
Costos fijos típicos de una empresa de transporte
Los costos fijos son aquellos que la empresa paga cada mes sin importar cuántos viajes realice o cuántos kilómetros recorran sus vehículos. Se mantienen constantes aunque la operación se detenga por completo durante unos días. Conocerlos con precisión es obligatorio antes de calcular cualquier umbral de rentabilidad.
- Arrendamiento de oficinas o patios: El espacio operativo se paga independientemente del volumen de viajes del mes.
- Seguros de los vehículos: Las pólizas tienen un costo mensual fijo que no cambia con la cantidad de rutas completadas.
- Salarios del personal administrativo: Los sueldos del área contable, logística y dirección no varían con la operación diaria.
- Cuotas de financiamiento de la flota: Si los vehículos están financiados, el pago mensual al banco es fijo y recurrente.
- Mantenimiento preventivo programado: Las revisiones periódicas planificadas, como cambios de aceite o inspecciones técnicas, se consideran costos fijos porque se ejecutan en intervalos regulares, no según los kilómetros.
- Impuestos vehiculares y licencias: Las tasas anuales o mensuales de circulación se distribuyen como costo fijo a lo largo del período.
Costos variables típicos de una empresa de transporte
Los costos variables cambian directamente con el nivel de actividad. Cuantos más kilómetros recorren tus vehículos, más alto será este grupo de gastos. En el transporte, estos costos suelen representar la mayor parte del gasto total y son los más difíciles de controlar cuando la operación crece rápido.
- Combustible: Es el costo variable más significativo. Su importe sube y baja con cada ruta, y las fluctuaciones en el precio del mercado lo hacen aún más volátil.
- Peajes: Dependen directamente de las rutas utilizadas y del número de viajes completados en el período.
- Mantenimiento correctivo: Las reparaciones por averías o desgaste acelerado crecen con el uso real de los vehículos.
- Viáticos de conductores: En rutas largas o foráneas, los gastos de alimentación y alojamiento de los conductores varían con la operación.
- Neumáticos: Su reemplazo depende del desgaste, que está directamente ligado a los kilómetros recorridos.
- Comisiones por carga o flete: En algunos modelos de negocio, los agentes o plataformas cobran un porcentaje sobre cada servicio gestionado.
Fórmula del punto de equilibrio para empresas de transporte
Una vez que tienes clasificados tus costos, puedes aplicar la fórmula. En el transporte se trabaja con dos versiones según lo que quieras medir: el número de servicios necesarios o el monto de ingresos que debes alcanzar. Ambas parten del mismo principio, pero te dan información diferente y complementaria.
Punto de equilibrio en unidades (viajes o kilómetros)
Esta versión te dice cuántos viajes, kilómetros facturables o servicios necesitas completar en el período para cubrir todos los costos. Es la más útil para la planificación operativa porque traduce el análisis financiero al lenguaje del día a día de la empresa.
Fórmula:
Punto de equilibrio (unidades) = Costos fijos totales ÷ (Precio de venta por unidad − Costo variable por unidad)
El resultado de la resta entre el precio de venta y el costo variable se llama margen de contribución unitario. Indica cuánto aporta cada servicio para cubrir los costos fijos antes de generar ganancia.
Punto de equilibrio en términos monetarios
Esta versión es útil cuando la empresa ofrece múltiples tipos de servicio con tarifas distintas y es difícil hablar de una «unidad» estándar. Aquí el resultado es un monto de ingresos que debes alcanzar, no un número de viajes.
Fórmula:
Punto de equilibrio ($) = Costos fijos totales ÷ (1 − Costos variables totales ÷ Ingresos totales)
El divisor de esta fórmula se conoce como razón del margen de contribución.
¿Cómo calcular el punto de equilibrio paso a paso?
Aplicar la fórmula es sencillo cuando tienes los datos organizados. A continuación se describe el proceso en pasos concretos para que puedas replicarlo con los números reales de tu empresa.
Identifica y suma todos tus costos fijos del mes
Incluye seguros, arrendamientos, salarios administrativos, cuotas de vehículos y mantenimiento preventivo programado. Suma todo.
Determina el costo variable por unidad de servicio
Divide los costos variables del mes (combustible, peajes, viáticos) entre el número de viajes o kilómetros facturados ese mes.
Establece el precio de venta por unidad
Define cuánto cobras en promedio por cada viaje o por cada kilómetro recorrido. Si tienes diferentes tarifas, calcula un promedio ponderado.
Calcula el margen de contribución unitario
Resta el costo variable por unidad al precio de venta por unidad. Este resultado es lo que cada servicio aporta para cubrir los costos fijos.
Aplica la fórmula y obtén el punto de equilibrio
Divide los costos fijos totales entre el margen de contribución unitario. El resultado es el número mínimo de servicios que debes completar en el mes.
Ejemplo práctico con una empresa de transporte de carga
Imagina una empresa de transporte de carga que opera con tres camiones en rutas regionales. Cada mes tiene los siguientes datos de operación para calcular su punto de equilibrio con exactitud.
Punto de equilibrio = $18.000 ÷ $0,45 = 40.000 kilómetros al mes. Eso significa que la empresa necesita facturar exactamente 40.000 kilómetros recorridos para no tener pérdidas ni ganancias. Si factura 41.000 kilómetros, los 1.000 adicionales generan $450 de utilidad. Si solo alcanza 38.000, opera con una pérdida de $900 ese mes.
Margen de contribución: el concepto que no puedes ignorar
El margen de contribución es la diferencia entre el precio que cobras por un servicio y lo que te cuesta ejecutarlo en términos variables. Es el motor del punto de equilibrio: cuanto mayor sea ese margen, menos servicios necesitas para cubrir los costos fijos. Por eso es uno de los indicadores más vigilados en la gestión financiera del transporte.
Si el margen de contribución es bajo, el umbral de equilibrio sube: necesitas más viajes, más kilómetros o más contratos solo para no perder. Si el margen es alto, llegas antes al punto de equilibrio y la empresa entra en zona de ganancia con menos esfuerzo operativo. Subir tarifas o reducir costos variables son las dos palancas directas para mejorar este indicador.
El margen de contribución no mide cuánto gana la empresa: mide cuánto aporta cada servicio para que la empresa deje de perder.
También puedes expresarlo como porcentaje. Si divides el margen de contribución unitario entre el precio de venta y lo multiplicas por 100, obtienes el índice de margen de contribución, que te permite comparar la eficiencia de diferentes rutas o tipos de servicio dentro de la misma empresa.
Factores que desplazan el punto de equilibrio en el transporte
El punto de equilibrio no es un número fijo que calculas una vez y olvidas. Varios factores propios del sector del transporte pueden subirlo o bajarlo de un mes a otro, y conocerlos te permite anticiparte en lugar de reaccionar cuando ya hay pérdidas acumuladas.
- Variación en el precio del combustible: Un alza en el precio del diésel o la gasolina eleva el costo variable por kilómetro y, con ello, reduce el margen de contribución. El resultado es un punto de equilibrio más alto que exige mayor volumen de servicios.
- Cambios en las tarifas cobradas: Si bajas tus tarifas para competir sin ajustar los costos variables, el margen de contribución cae y el umbral de equilibrio sube. Si subes las tarifas sin perder clientes, el umbral baja.
- Incorporación de nuevos vehículos: Agregar un camión a la flota aumenta los costos fijos (seguro, cuota, mantenimiento preventivo). Si ese vehículo no genera suficiente volumen adicional, el punto de equilibrio global de la empresa sube.
- Contratación de personal fijo adicional: Cada nuevo salario administrativo o conductor con contrato fijo incrementa los costos fijos mensuales y eleva el umbral mínimo de actividad.
- Fluctuaciones en peajes o tasas de circulación: Los ajustes anuales en las tarifas de peajes aumentan directamente el costo variable por ruta y presionan el margen de contribución.
- Temporadas bajas en la demanda: Aunque los costos fijos permanecen, los ingresos caen. En esos períodos, el punto de equilibrio no cambia, pero se vuelve más difícil de alcanzar con el volumen real de operación.
Para gestionar estos factores, conviene revisar el punto de equilibrio al inicio de cada mes con los datos actualizados de costos, especialmente cuando el precio del combustible ha variado o se ha producido algún cambio en la estructura de gastos fijos. Para profundizar en la estructura de ingresos y gastos del período, el estado de resultados de una empresa de transporte es el documento que recoge todos esos movimientos de forma ordenada.
¿Qué hacer cuando el punto de equilibrio es muy alto?
Un punto de equilibrio elevado no siempre indica que la empresa está mal gestionada, pero sí señala que el margen de seguridad es pequeño. Cualquier caída en la demanda o subida de costos puede convertir rápidamente una operación rentable en una deficitaria. Hay estrategias concretas para reducir ese umbral sin comprometer la operación.
Una herramienta complementaria para evaluar si estas estrategias están funcionando es el flujo de caja de una empresa de transporte, que refleja en tiempo real si los ingresos cobrados están siendo suficientes para cubrir los pagos del período. Y para tener una visión completa de la solidez financiera de la empresa, también conviene revisar el balance general de una empresa de transporte, donde se muestra el peso de los activos (como la flota financiada) frente a las obligaciones asumidas.
El punto de equilibrio, el flujo de caja y el balance forman juntos un sistema de control financiero que te permite gestionar la empresa con información real. Cada uno responde una pregunta diferente, pero los tres se complementan. Si quieres conocer más sobre cómo se interrelacionan estos documentos, en contabilidad de transporte encontrarás los fundamentos que dan coherencia a todo este análisis.
Preguntas frecuentes
¿Qué significa que una empresa de transporte llegó a su punto de equilibrio?
Significa que los ingresos generados en ese período son exactamente iguales a la suma de todos los costos, tanto fijos como variables. La empresa no tiene pérdidas, pero tampoco ha generado utilidad. Es el umbral mínimo de viabilidad operativa: cualquier servicio adicional por encima de ese punto empieza a producir ganancia real. Alcanzarlo de forma consistente cada mes es señal de que la estructura de costos está alineada con el nivel de actividad real.
¿Cuál es la diferencia entre el punto de equilibrio y la utilidad?
El punto de equilibrio es un umbral: el nivel mínimo de ingresos o servicios donde no hay pérdida ni ganancia. La utilidad, en cambio, es el excedente que queda cuando los ingresos superan todos los costos. La utilidad empieza a existir justo después de superar el punto de equilibrio. En términos prácticos, si una empresa de transporte factura por encima de su umbral mensual, toda esa diferencia, multiplicada por el margen de contribución, se convierte en ganancia del período.
¿Cada cuánto tiempo se debe calcular el punto de equilibrio?
Lo más conveniente es calcularlo al menos una vez al mes, especialmente en el transporte, donde los costos variables como el combustible y los peajes cambian con frecuencia. Si hay un cambio relevante en la estructura de costos, como la incorporación de un vehículo, un ajuste de tarifas o un alza en los seguros, conviene recalcularlo de inmediato para ajustar las metas de operación antes de que esa variación genere pérdidas no previstas.
¿Se puede calcular el punto de equilibrio con múltiples rutas o servicios?
Sí, aunque el proceso es un poco más complejo. Cuando la empresa tiene rutas o servicios con tarifas y costos variables distintos, se trabaja con un margen de contribución promedio ponderado, que toma en cuenta el peso relativo de cada tipo de servicio dentro del total de ingresos. También es posible calcular el punto de equilibrio de forma individual por ruta, lo que permite identificar cuáles son rentables por sí solas y cuáles dependen del volumen global para serlo.
¿Cómo afecta el precio del combustible al punto de equilibrio?
El combustible es el costo variable más importante en el transporte, por eso su precio tiene un efecto directo e inmediato sobre el punto de equilibrio. Cuando el precio del combustible sube, el costo variable por kilómetro aumenta, el margen de contribución se reduce y el umbral de equilibrio sube. Esto obliga a la empresa a completar más servicios solo para mantenerse en cero. Por eso es habitual que las empresas de transporte actualicen sus tarifas cuando hay variaciones significativas en el precio del combustible.
¿El punto de equilibrio aplica igual para transporte de pasajeros y de carga?
La fórmula es la misma, pero la definición de «unidad» cambia según el modelo de negocio. En transporte de pasajeros, la unidad puede ser un pasaje vendido o un viaje completado con cierto nivel de ocupación. En transporte de carga, suele medirse en kilómetros facturados, viajes o toneladas transportadas. Lo que importa es que la unidad elegida refleje fielmente el volumen de operación y que los costos variables se calculen en función de esa misma unidad para que la fórmula tenga coherencia.
¿Qué relación tiene el punto de equilibrio con el estado de resultados?
El estado de resultados muestra los ingresos, costos y la utilidad o pérdida real de un período. El punto de equilibrio, en cambio, es un cálculo proyectado que te dice cuánto necesitas ingresar para no tener pérdida. Comparar ambos te permite saber qué tan lejos o cerca estuvo la empresa de su umbral en el período analizado. Si los ingresos reales del estado de resultados estuvieron por encima del punto de equilibrio calculado, la empresa generó utilidad; si estuvieron por debajo, hubo pérdida operativa.
Conclusión
El punto de equilibrio en una empresa de transporte es uno de los indicadores más directos y útiles para entender la salud financiera del negocio. Saber cuántos kilómetros, viajes o servicios necesitas para cubrir todos tus costos te da una referencia concreta desde la que tomar decisiones, fijar tarifas y evaluar si la operación está creciendo de forma sostenible o solo generando movimiento sin rentabilidad.
Para calcularlo correctamente, necesitas conocer bien tus costos fijos, identificar con precisión los costos variables por unidad de servicio y entender cómo el margen de contribución conecta ambos elementos con la fórmula. Una vez que tienes ese número, puedes aplicarlo cada mes como termómetro de la operación: si lo superas, hay ganancia; si te quedas por debajo, sabes exactamente cuánto falta y por qué.
El análisis financiero en el transporte tiene varios ángulos que se complementan entre sí, y el punto de equilibrio es solo uno de ellos. En este sitio web encontrarás más contenidos sobre contabilidad aplicada al sector del transporte, explicados con el mismo nivel de claridad y con ejemplos concretos que puedes adaptar a tu propia operación.
También te puede interesar:
La nómina de conductores tiene más partes de las que crees
Flujo de caja de una empresa de transporte
Costo de llantas en el transporte de carga
Control de combustible en empresas de transporte
Transporte escolar rentable: Costos, tipos y control
Renovación de flota: Registra bien y paga menos impuestos
Plan de cuentas para una empresa de transporte