Las cuentas T son representaciones gráficas utilizadas en contabilidad para registrar los movimientos de débito y crédito de cada cuenta. Su forma de letra T divide claramente el debe y el haber, lo que facilita visualizar las transacciones. Esta herramienta es fundamental para comprender el principio de partida doble y elaborar registros contables sin errores desde el primer momento.
¿Qué es una cuenta T en contabilidad?
Una cuenta T es un esquema visual que se usa para representar una cuenta contable y registrar sus movimientos. Se dibuja como una “T” porque separa en dos lados lo que entra y lo que sale de la cuenta. Esa separación ayuda a evitar confusiones cuando se registran operaciones.
En el lado izquierdo se anotan los débitos y en el lado derecho los créditos. Lo más importante es entender que débito y crédito no significan “bueno” o “malo”, ni “entra” o “sale” de dinero siempre. En contabilidad, significan lado izquierdo y lado derecho del registro.
Este formato funciona como un “borrador” mental del libro mayor. Permite ver rápidamente si una cuenta está aumentando o disminuyendo según su tipo. Por eso se usa mucho en clases, ejercicios y revisiones rápidas antes de llevar los datos a registros formales.
Además, una cuenta T sirve para comprobar la lógica del registro. Si se anota una operación, se puede revisar si el total de débitos del conjunto coincide con el total de créditos. Esa verificación conecta directamente con la partida doble.
En la práctica, las cuentas T ayudan a entender cómo se mueven el activo, pasivo, patrimonio, ingresos y gastos. Y, sobre todo, ayudan a ver el saldo de una cuenta sin tener que leer líneas largas de asientos contables.
Cuando se domina este recurso, se reduce mucho el error típico de “poner el monto en el lado equivocado”. También mejora la lectura de balances y facilita detectar inconsistencias en registros básicos.
Estructura y partes de la cuenta T
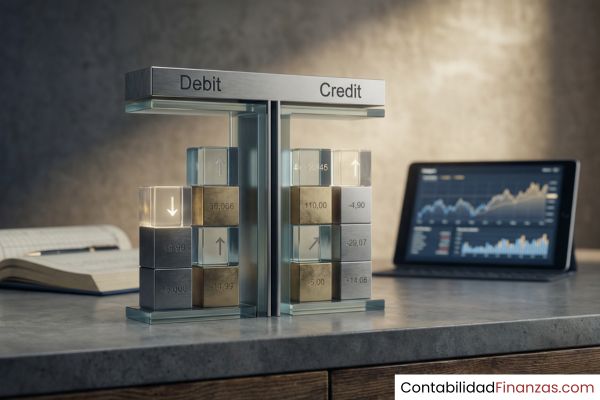
La cuenta T se compone de un encabezado con el nombre de la cuenta y dos columnas. La clave visual es que ambas columnas comparten una “barra superior” y una “línea vertical” central, como la letra T.
Si se mira de forma rápida: Izquierda = Debe. Derecha = Haber.
Nombre o título de la cuenta
En la parte superior se escribe el nombre exacto de la cuenta contable: “Caja”, “Bancos”, “Proveedores” o “Capital”. Nombrar bien la cuenta evita mezclar movimientos de cuentas distintas y ayuda a interpretar el saldo sin dudas.
Columna del debe (débito)
La columna izquierda corresponde al debe. En esta zona se anotan los débitos, que son movimientos que, según el tipo de cuenta, pueden significar aumento o disminución. La idea central es recordar que debe = lado izquierdo.
Columna del haber (crédito)
La columna derecha corresponde al haber. Aquí se registran los créditos y, dependiendo de la naturaleza de la cuenta, esos créditos aumentan o disminuyen el saldo. Lo esencial es entender que haber = lado derecho.
Reglas del debe y haber en las cuentas T
| Tipo de cuenta | ¿Qué aumenta en el debe? | ¿Qué aumenta en el haber? | ¿Dónde suele quedar el saldo normal? |
|---|---|---|---|
| Activo | Aumentos | Disminuciones | Debe |
| Pasivo | Disminuciones | Aumentos | Haber |
| Patrimonio | Disminuciones | Aumentos | Haber |
| Ingresos | Disminuciones o ajustes | Aumentos | Haber |
| Gastos | Aumentos | Disminuciones o ajustes | Debe |
Movimientos en cuentas de activo
| Movimiento típico | ¿Se registra en? | ¿Qué efecto tiene? | Ejemplo rápido |
|---|---|---|---|
| Entrada de un recurso | Debe | Aumenta el activo | Entra efectivo a Caja |
| Salida de un recurso | Haber | Disminuye el activo | Pago desde Bancos |
| Corrección o ajuste | Depende del ajuste | Regulariza el saldo | Reclasificación contable |
Movimientos en cuentas de pasivo
| Movimiento típico | ¿Se registra en? | ¿Qué efecto tiene? | Ejemplo rápido |
|---|---|---|---|
| Se contrae una deuda | Haber | Aumenta el pasivo | Compra a crédito con Proveedores |
| Se paga una deuda | Debe | Disminuye el pasivo | Pago parcial a Proveedores |
| Renegociación o ajuste | Depende del caso | Reordena el saldo | Reclasificar a largo plazo |
Movimientos en cuentas de patrimonio
| Movimiento típico | ¿Se registra en? | ¿Qué efecto tiene? | Ejemplo rápido |
|---|---|---|---|
| Aporte de socios | Haber | Aumenta el patrimonio | Incremento de Capital |
| Retiros o disminuciones | Debe | Disminuye el patrimonio | Devolución de aportes |
| Ajustes por resultados | Depende del resultado | Modifica el patrimonio | Traspaso de utilidad |
Movimientos en cuentas de ingresos
| Movimiento típico | ¿Se registra en? | ¿Qué efecto tiene? | Ejemplo rápido |
|---|---|---|---|
| Se reconoce una venta o servicio | Haber | Aumenta el ingreso | Ingreso por ventas |
| Anulación o devolución | Debe | Disminuye el ingreso | Nota de crédito por devolución |
| Ajuste contable | Depende del ajuste | Corrige el ingreso | Reconocimiento por devengo |
Movimientos en cuentas de gastos
| Movimiento típico | ¿Se registra en? | ¿Qué efecto tiene? | Ejemplo rápido |
|---|---|---|---|
| Se incurre en un gasto | Debe | Aumenta el gasto | Pago de servicios |
| Reembolso o reverso | Haber | Disminuye el gasto | Devolución de un cobro |
| Ajuste o reclasificación | Depende del caso | Corrige el gasto | Pasar de gasto a activo |
Tipos de cuentas T según su naturaleza
En una cuenta T, la “naturaleza” indica en qué lado suele quedar el saldo cuando la cuenta está funcionando de forma normal. Esta idea es clave para detectar errores: si el saldo aparece del lado contrario, conviene revisar el registro.
Cuentas de naturaleza deudora
- Activo: Normalmente, acumula saldo en el debe, porque representa recursos que se controlan, como efectivo, inventarios o cuentas por cobrar.
- Gastos: Suele quedar con saldo deudor, ya que los gastos se reconocen como consumos del periodo y se registran aumentando por el debe.
- Cuentas correctoras con saldo deudor: Algunas cuentas de ajuste pueden comportarse como deudoras según su función específica y el plan contable aplicado.
Cuentas de naturaleza acreedora
- Pasivo: Normalmente queda con saldo en el haber, porque representa obligaciones, como deudas con proveedores o préstamos.
- Patrimonio: Su saldo típico es acreedor, ya que refleja la participación de los dueños en la entidad, como capital y resultados acumulados.
- Ingresos: Generalmente, mantiene saldo acreedor, porque los ingresos aumentan por el haber cuando se reconocen ventas o servicios.
¿Cómo elaborar una cuenta T?
Elaborar una cuenta T es un proceso sencillo, pero conviene seguir un orden. A continuación se muestra una secuencia práctica que evita errores típicos, como invertir columnas o mezclar conceptos de distintas cuentas.
Identificar la cuenta contable afectada
Primero se define qué cuenta se va a mover. Por ejemplo: “Caja” si se trata de efectivo, “Proveedores” si se genera o paga una deuda, o “Ventas” si se reconoce un ingreso. La cuenta correcta depende del hecho económico, no del método de pago.
Determinar el tipo de movimiento
Luego se decide si el movimiento es un aumento o una disminución para esa cuenta. Para eso, conviene pensar qué cambia en la realidad: ¿Hay más efectivo?, ¿hay menos deuda?, ¿se incrementa un gasto? Esa lectura manda sobre la forma.
Registrar el valor en el lado correspondiente
Con el tipo de cuenta definido, se elige la columna. En activos y gastos, los aumentos van al debe. En pasivos, patrimonio e ingresos, los aumentos van al haber. Si se está reforzando el concepto, ayuda revisar Debe y Haber con ejemplos.
Calcular el saldo final de la cuenta
Al final, se suman ambos lados. El saldo es la diferencia entre el total del debe y el total del haber. Si el debe es mayor, el saldo es deudor. Si el haber es mayor, el saldo es acreedor.
¿Cómo calcular el saldo en una cuenta T?
Calcular el saldo es el paso que permite interpretar el estado de la cuenta. Es como responder: “¿Cuánto queda finalmente?” y “¿de qué lado quedó?”. A continuación se explica cada caso sin complicaciones.
Saldo deudor
Existe saldo deudor cuando el total del debe supera al total del haber. Se obtiene restando: Debe − Haber. Este saldo es común en activos y gastos, aunque también puede aparecer en otras cuentas por ajustes o situaciones particulares.
Saldo acreedor
Existe saldo acreedor cuando el total del haber supera al total del debe. Se calcula: Haber − Debe. Es típico en pasivos, patrimonio e ingresos. Si el saldo queda acreedor en una cuenta que normalmente es deudora, conviene revisar el registro.
Cuenta saldada o en cero
Una cuenta queda saldada cuando ambos totales son iguales y la diferencia es cero. Esto puede pasar por pagos completos, cierres contables o reclasificaciones. En ejercicios, una cuenta en cero suele indicar que la operación se compensó totalmente.
Ejemplos prácticos de cuentas T resueltos
Los ejemplos ayudan a fijar las reglas sin memorizar. A continuación se presentan casos simples, con números redondos, para que se vea el movimiento y el saldo final en cada cuenta.
Ejemplo con cuenta de activo (Caja)
Operación: Se recibe efectivo por 300 por una venta al contado. En “Caja” (activo) el aumento va al debe.
Ejemplo con cuenta de pasivo (Proveedores)
Operación: Se compra mercancía a crédito por 500. “Proveedores” (pasivo) aumenta por el haber.
Ejemplo con cuenta de patrimonio (Capital)
Operación: El dueño aporta 1.000 en efectivo al negocio. “Capital” (patrimonio) aumenta por el haber.
Ejemplo con cuentas de ingresos y gastos
Operación 1: Se reconoce un ingreso por servicios de 800 (aumenta en haber). Operación 2: Se paga un gasto de luz de 120 (aumenta en debe).
Relación entre las cuentas T y la partida doble
La partida doble es el principio que sostiene la contabilidad moderna. Indica que toda operación tiene, como mínimo, dos efectos: uno que se registra como débito y otro como crédito. Por eso, al registrar una transacción, el total debitado debe coincidir con el total acreditado.
Las cuentas T ayudan a “ver” ese principio con claridad. En vez de leer un asiento con varias líneas, se puede separar cada cuenta afectada y observar qué pasó en cada una. Así se entiende mejor el recorrido del valor: de dónde sale y a dónde llega.
La relación es directa: cada asiento contable se puede descomponer en varias cuentas T. Por ejemplo, si entra dinero a Caja por una venta, Caja sube (debe) y Ventas sube (haber). Esa igualdad de montos hace que el registro mantenga coherencia.
También sirven para revisar errores. Si al final del ejercicio los débitos no igualan a los créditos, la cuenta T ayuda a localizar dónde se invirtió un lado o dónde se duplicó un importe. Es una forma sencilla de auditar el registro a nivel básico.
Cuando la persona pasa de ejercicios a registros formales, la lógica no cambia. Lo que cambia es el formato: se deja de dibujar la “T” y se usa el libro mayor o el software. Pero la estructura mental sigue siendo la misma.
Para aterrizar conceptos del lenguaje contable, a veces aparece la duda entre términos como abono y cargo. Entenderlos en el contexto de la cuenta T aclara por qué se habla de lados y no de “entradas” o “salidas” fijas.
Diferencia entre cuenta T y libro mayor
| Aspecto | Cuenta T | Libro mayor |
|---|---|---|
| Propósito principal | Visualizar movimientos y entender el debe/haber con rapidez | Registrar formalmente los movimientos de cada cuenta |
| Nivel de uso | Didáctico y de apoyo para análisis | Contable y documental, usado en el proceso completo |
| Formato | Esquema en “T” con dos columnas | Registro cronológico por cuenta, con detalle de referencias |
| Detalle típico | Montos y, a veces, una breve nota | Fecha, concepto, referencia, montos, saldo acumulado |
| Cuándo conviene | Para estudiar, comprobar lógica y calcular saldos rápidos | Para control interno, cierres y elaboración de estados |
Errores comunes al trabajar con cuentas T
| Error frecuente | ¿Por qué ocurre? | Cómo evitarlo |
|---|---|---|
| Confundir “debe” con “pagar” y “haber” con “cobrar” | Se interpreta como flujo de caja y no como lado contable | Recordar la regla base: debe = izquierda, haber = derecha, y luego aplicar la naturaleza de la cuenta |
| Usar la cuenta equivocada | Se elige por intuición y no por el hecho económico | Preguntarse: ¿qué cambió realmente?, y confirmar con el plan de cuentas |
| Registrar aumentos en el lado incorrecto | No se distingue entre activo/pasivo o ingreso/gasto | Aplicar las reglas por tipo de cuenta antes de anotar el monto |
| Olvidar un segundo efecto (partida doble incompleta) | Se registra solo una cuenta y se pierde el equilibrio | Verificar que cada monto tenga su contrapartida en otra cuenta |
| Sumar mal los totales o el saldo | Errores aritméticos al final del cálculo | Rehacer el saldo como diferencia de totales y revisar con una operación inversa |
| No identificar si el saldo es deudor o acreedor | Se calcula la diferencia, pero no se interpreta el lado dominante | Determinar qué columna tiene mayor total y etiquetar el saldo con ese lado |
Tipos de cuentas T según su naturaleza
En el trabajo diario, la naturaleza también ayuda a revisar coherencia con reportes. Por ejemplo, si una cuenta de activo muestra saldo acreedor sin explicación, puede indicar una reclasificación pendiente o un registro invertido.
Cuando se arman reportes contables, la lectura de saldos por naturaleza se vuelve importante. Permite interpretar rápidamente si las cuentas están “en su lado” y si el balance tiene sentido.
Preguntas frecuentes
¿Para qué sirven las cuentas T en contabilidad?
Sirven para representar de forma visual una cuenta y sus movimientos, separando claramente el lado izquierdo y el derecho. Esto facilita entender cómo se registran las operaciones y cómo se calcula el saldo. También ayudan a comprobar si un registro respeta la partida doble, porque permiten ver si los montos se compensan. En estudio, son muy útiles para practicar sin perderse en formatos largos.
¿Qué se registra en el debe y qué en el haber?
En el debe se registran los débitos y en el haber los créditos, pero su efecto depende del tipo de cuenta. En activos y gastos, lo normal es que los aumentos se anoten en el debe. En pasivos, patrimonio e ingresos, lo normal es que los aumentos se anoten en el haber. Para no fallar, conviene pensar primero qué cuenta es y si el movimiento la aumenta o la disminuye.
¿Cómo saber si una cuenta aumenta o disminuye?
Primero se identifica el tipo de cuenta: activo, pasivo, patrimonio, ingreso o gasto. Luego se analiza qué pasó en la realidad: si hay más recursos, más deuda, más ventas o más consumo. Con eso claro, se aplica la regla de movimientos: activo y gasto aumentan por el debe; pasivo, patrimonio e ingreso aumentan por el haber. Así se evita decidir solo por costumbre o por el medio de pago.
¿Cuál es la diferencia entre cuenta T y asiento contable?
La cuenta T es un formato gráfico para representar una cuenta individual con sus cargos y abonos separados. El asiento contable, en cambio, es el registro formal de una operación completa, donde se incluyen una o varias cuentas debitadas y una o varias cuentas acreditadas, con un concepto y, normalmente, una fecha. Una operación puede verse en cuentas T por separado, pero nace como un asiento que explica el hecho económico.
¿Se utilizan las cuentas T en software contable actual?
En software contable, el formato “T” como dibujo no siempre aparece, pero la lógica sí está presente. Los sistemas registran débitos y créditos en cuentas del mayor, y luego calculan saldos automáticamente. Aun así, muchas personas siguen usando cuentas T en papel o en hojas de cálculo para aprender, revisar registros y entender movimientos antes de capturarlos. Es una herramienta mental que sigue siendo útil.
¿Cómo se relacionan las cuentas T con el libro de ingresos y egresos?
El libro de ingresos y egresos suele ser un registro por entradas y salidas de dinero, mientras que las cuentas T se enfocan en el efecto contable por tipo de cuenta. Pueden complementarse cuando se quiere entender por qué un movimiento de efectivo también impacta ingresos, gastos, deudas o cuentas por cobrar. Si se desea comparar enfoques, puede ser útil revisar el libro de ingresos y egresos y ver qué información aporta cada método.
¿Las cuentas T sirven para detectar errores de registro?
Sí, porque permiten ver rápidamente si un monto se colocó en la columna equivocada o si una cuenta quedó con saldo “raro” para su naturaleza. También ayudan a detectar registros incompletos, cuando falta la contrapartida y el conjunto no cuadra. Al separar cada cuenta, es más fácil revisar paso a paso qué aumentó y qué disminuyó. Es una forma simple de hacer una verificación antes de pasar a reportes.
¿Qué pasa si una cuenta tiene movimientos en ambos lados?
Es totalmente normal que una cuenta tenga débitos y créditos en distintos momentos, porque puede aumentar y disminuir durante el periodo. Lo importante es el saldo final, que se obtiene comparando totales. Por ejemplo, Caja puede tener entradas (debe) y salidas (haber). Al final, la diferencia muestra cuánto efectivo queda. Esta visión ayuda a entender el comportamiento real de una cuenta con varias transacciones.
¿Cómo se interpretan los saldos cuando hay muchas operaciones?
Cuando hay muchas operaciones, lo más útil es sumar el total del debe y el total del haber, y luego calcular la diferencia. Después se etiqueta el saldo según el lado que resulte mayor. Para mantener control, se puede revisar de forma periódica y comparar con comprobaciones internas. Si se trabaja con varias cuentas, organizar y revisar saldos contables ayuda a no perder el hilo de lo que está pasando.
¿Se puede aprender contabilidad solo con cuentas T?
Las cuentas T son excelentes para entender la mecánica del debe y el haber, y para practicar la partida doble. Sin embargo, por sí solas no cubren todo lo que se necesita en contabilidad, como criterios de reconocimiento, documentación, impuestos o presentación de estados financieros. Funcionan como base para comprender registros y saldos, y luego se complementan con asientos, mayor, ajustes y cierres. Son un punto de partida muy sólido.
Conclusión
Las cuentas T permiten ver la contabilidad de forma clara, porque separan los movimientos en dos lados y muestran el saldo sin complicaciones. Con ese formato, tú puedes entender mejor qué pasa con cada cuenta cuando ocurre una operación. Esa claridad ayuda a que el registro tenga lógica desde el inicio.
A lo largo del artículo, tú viste la estructura, las reglas del debe y haber según el tipo de cuenta y la forma de calcular saldos. También revisaste ejemplos resueltos que muestran cómo se comportan activos, pasivos, patrimonio, ingresos y gastos. Con esto, tú puedes practicar con seguridad y detectar errores antes de que se vuelvan un problema.
Cuando tú conectas las cuentas T con la partida doble, todo empieza a encajar: cada movimiento tiene su contrapartida y los números deben cuadrar. Esa base te acompaña incluso si luego usas un sistema contable, porque la lógica no cambia. En este sitio web hay más contenidos relacionados con contabilidad financiera para seguir profundizando a tu ritmo.