
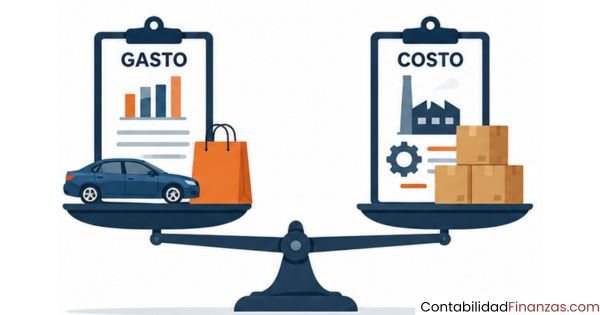
En contabilidad, costo y gasto son dos conceptos diferentes que se registran, se clasifican y se interpretan de forma distinta. El costo está vinculado directamente a la producción de un bien o servicio, mientras que el gasto corresponde a los desembolsos necesarios para operar el negocio sin estar ligados a lo que se produce. Entender esta distinción te ayuda a leer mejor los estados financieros y a tomar decisiones más informadas.
¿Qué es el costo en contabilidad?
En contabilidad, el costo es todo desembolso económico que se realiza para producir un bien o prestar un servicio. Es decir, el costo existe porque hay algo que fabricar, transformar o entregar. Sin producción, no hay costo en sentido estricto. Esta distinción es la base sobre la que se construye todo lo demás.
El costo tiene una característica que lo diferencia de otros conceptos: se convierte en parte del bien o servicio que la empresa ofrece. Por eso, en los estados financieros, los costos no se registran como pérdidas inmediatas, sino que permanecen en el balance hasta que el bien se vende o el servicio se entrega.
Características que definen un costo
No todo desembolso es un costo. Para que algo pueda clasificarse como tal, debe cumplir con ciertos criterios. El vínculo directo con la producción es la característica definitoria, pero hay otras que también ayudan a reconocerlo con precisión.
- Relación directa con el bien o servicio: El costo forma parte del proceso de producción. Sin él, el producto no existiría o no podría entregarse.
- Capitalizable: Antes de venderse, el costo se registra como un activo (inventario), no como una pérdida. Esto lo distingue de cualquier otro tipo de desembolso.
- Recuperable a través de la venta: Cuando el bien se vende, el costo se convierte en «costo de ventas» y reduce la utilidad bruta del período.
- Cuantificable y asignable: Debe poderse medir con precisión y asignarse a una unidad de producto o a un servicio específico.
Ejemplos de costos en una empresa
Los costos varían según el tipo de empresa, pero hay categorías que aparecen de forma recurrente. En una empresa manufacturera, los costos incluyen la materia prima, la mano de obra directa y los costos indirectos de fabricación, como la energía eléctrica del proceso productivo o el mantenimiento de las máquinas.
¿Qué es el gasto en contabilidad?
El gasto es todo desembolso que realiza una empresa para mantener sus operaciones en marcha, pero que no está vinculado directamente con la producción de un bien o la prestación de un servicio. A diferencia del costo, el gasto se consume en el período en que ocurre y afecta de inmediato el resultado del ejercicio.
Dicho de otra forma: el gasto no forma parte del producto. Existe aunque no se fabrique nada. Su registro reduce directamente la utilidad del período sin pasar por el inventario, lo que lo convierte en un concepto con un impacto financiero inmediato y visible.
Características que definen un gasto
Así como el costo tiene sus propias características, el gasto también responde a un patrón claro. La principal señal de que estás frente a un gasto es que el desembolso ocurre independientemente de si produces o no. La empresa lo paga para existir y operar, no para fabricar.
- No se incorpora al producto: El gasto no le agrega valor a ningún bien ni servicio. Se consume en el período en que se incurre.
- Afecta el resultado de inmediato: A diferencia del costo, no pasa por el inventario. Se registra directamente en el estado de resultados como una deducción de ingresos.
- Recurrente y periódico: La mayoría de los gastos se repiten cada mes: arriendo, servicios, sueldos administrativos, publicidad.
- No recuperable mediante ventas: El gasto no se transfiere al cliente en forma directa. La empresa lo absorbe para poder operar.
Ejemplos de gastos en una empresa
Los gastos son los que sostienen la estructura del negocio. Sin ellos, la empresa no podría funcionar aunque tuviera productos listos para vender. El arriendo de oficinas, los salarios del personal administrativo, los seguros, los servicios públicos no productivos y la publicidad son gastos típicos que aparecen en prácticamente cualquier tipo de organización.
También entran en esta categoría los honorarios contables o legales, las suscripciones a software de gestión, los viáticos y los gastos de representación. Ninguno de estos aporta valor directo al producto, pero todos son necesarios para que el negocio exista y compita en el mercado.
¿Cuál es la diferencia entre gasto y costo?
La diferencia entre costo y gasto en contabilidad no es solo terminológica: es conceptual y tiene consecuencias reales en los estados financieros. El costo está ligado a la producción; el gasto, a la operación general del negocio. Esa es la línea que los separa y la que debes tener siempre presente al clasificar cualquier desembolso.
¿Cómo se registran en los estados financieros?
El registro contable de cada uno sigue caminos distintos. El costo primero aparece en el balance general como parte del inventario, y solo migra al estado de resultados cuando el bien se vende, bajo la denominación «costo de ventas». Hasta ese momento, es un activo, no una pérdida.
El gasto, por su parte, aterriza directamente en el estado de resultados en el período en que se incurre. No importa si hubo ventas ese mes o no: el arriendo, la publicidad y los sueldos administrativos reducen la utilidad del ejercicio de manera inmediata. Esa es la razón por la que una empresa puede tener altos ingresos y, aun así, mostrar pérdida si sus gastos son elevados.
¿Por qué confundir ambos conceptos genera errores?
Clasificar un costo como gasto, o al revés, distorsiona la información financiera de la empresa. Si registras un costo de producción como gasto, estás inflando los egresos del período y reduciendo artificialmente la utilidad, lo que puede llevar a decisiones equivocadas sobre precios, presupuestos o inversiones.
El problema contrario también ocurre: si tratas un gasto operativo como si fuera un costo, lo diferirías en el tiempo y mostrarías una utilidad mayor de la que realmente existe. Ambos errores afectan la toma de decisiones, la presentación ante inversionistas y, en algunos casos, el cálculo de impuestos. Entender el glosario contable y los conceptos fundamentales es el primer paso para evitar estas confusiones.
Tipos de costos y gastos más comunes
Dentro de cada categoría existen subtipos que aparecen con frecuencia en la práctica contable. Conocerlos te permite clasificar los desembolsos con mayor precisión y entender por qué ciertos conceptos se comportan de manera diferente según el volumen de producción o el período del negocio.
¿Cómo identificar si algo es un costo o un gasto?
Ante cualquier desembolso, la pregunta clave es una sola: ¿Este dinero sirve para producir algo o para mantener el negocio en funcionamiento? Si la respuesta es la primera opción, estás frente a un costo. Si la respuesta es la segunda, es un gasto. La lógica parece simple, pero en la práctica hay casos que generan dudas.
Por ejemplo, el salario de un operario que trabaja en la línea de producción es un costo, porque su trabajo forma parte directa del bien que se fabrica. El salario del contador que revisa los libros de la empresa es un gasto, porque su labor sostiene la operación sin incorporarse al producto. La función del empleado dentro del proceso es lo que determina la clasificación.
Si después de estas preguntas todavía tienes dudas, consulta el marco normativo contable aplicable en tu país. En muchos casos, las normas internacionales de contabilidad (como las NIIF emitidas por el IASB) establecen criterios específicos para el reconocimiento de costos y gastos que sirven como referencia objetiva.
También influye el tipo de empresa. Una empresa de servicios, por ejemplo, tiene una frontera entre costo y gasto más difusa que una manufacturera, porque su «producto» no es tangible. En esos casos, el criterio de causalidad directa con la prestación del servicio es el que guía la clasificación.
Impacto en la rentabilidad del negocio
La diferencia entre costo y gasto no es solo contable: tiene un efecto concreto sobre la rentabilidad que cualquier propietario de negocio debería entender. El costo de ventas determina la utilidad bruta; los gastos operativos determinan la utilidad neta. Cada uno actúa en un nivel distinto del estado de resultados.
Cuando los costos suben sin que los ingresos aumenten, la utilidad bruta se comprime. Cuando los gastos operativos crecen sin control, la utilidad neta cae aunque la utilidad bruta se mantenga estable. Por eso, gestionar costos y gastos como categorías separadas permite identificar con exactitud dónde está la presión financiera del negocio y qué palanca ajustar primero.
Esta separación también es útil al analizar la eficiencia del negocio. Una empresa con costos altos puede estar produciendo con poca eficiencia. Una con gastos elevados puede tener una estructura administrativa desproporcionada. Ambos diagnósticos llevan a soluciones distintas, y confundir los conceptos impediría llegar a la causa real del problema. Saber quién debe llevar contabilidad en tu empresa también es parte de mantener este tipo de control con orden y precisión.
Preguntas frecuentes
¿El salario de un empleado de producción es un costo o un gasto?
El salario de un empleado que trabaja directamente en la producción de un bien o en la prestación de un servicio se clasifica como costo de mano de obra directa. Forma parte del valor del producto y, por eso, se registra primero en el inventario. Solo cuando el bien se vende, ese salario se convierte en parte del costo de ventas y afecta el estado de resultados. Si el empleado cumple funciones administrativas o de soporte, aunque trabaje en la misma empresa, su salario sería un gasto operativo.
¿La depreciación de maquinaria es un costo o un gasto?
Depende del uso de la maquinaria. Si la maquinaria se usa directamente en el proceso productivo, su depreciación se clasifica como un costo indirecto de fabricación, porque contribuye a la generación del bien. En cambio, si la maquinaria se usa para actividades administrativas o de soporte, la depreciación es un gasto del período. La regla es la misma que en cualquier otro desembolso: el vínculo con la producción determina la clasificación.
¿Cómo afecta esta diferencia al estado de resultados?
El estado de resultados tiene una estructura que refleja directamente esta distinción. Los costos se enfrentan contra los ingresos para calcular la utilidad bruta, que mide qué tan rentable es la producción por sí sola. Los gastos operativos se deducen de esa utilidad bruta para obtener la utilidad operativa o neta, que muestra la rentabilidad real del negocio después de sostener toda su estructura. Mezclar ambos conceptos en una sola línea elimina esa visión por capas y hace imposible saber dónde están los problemas.
¿Qué pasa si clasifico mal un costo como gasto?
Si registras un costo de producción como gasto del período, estás reconociendo un egreso antes de tiempo y reduciendo la utilidad de ese período de manera artificial. Esto distorsiona los estados financieros, afecta el cálculo del costo de inventario y puede generar decisiones equivocadas sobre precios o márgenes. En contextos fiscales, también puede derivar en diferencias entre la base contable y la base tributaria, lo que complica la declaración de impuestos. Un contador con experiencia es quien debe verificar estas clasificaciones con regularidad. Puedes leer sobre qué pasa si contratas a un contador sin experiencia para entender los riesgos de no tener el apoyo profesional adecuado.
¿El alquiler de una oficina es un gasto o un costo?
En la mayoría de los casos, el alquiler de una oficina administrativa es un gasto operativo, porque sirve para gestionar el negocio, no para producir bienes. Sin embargo, si se trata del arriendo de una planta de producción o de un espacio donde se fabrica el producto, ese arrendamiento puede clasificarse como un costo indirecto de fabricación. Una vez más, el criterio determinante es si el espacio está vinculado al proceso productivo o a la operación general de la empresa.
¿Los impuestos son costos o gastos en contabilidad?
En términos generales, los impuestos se registran como gastos del período, no como costos de producción, porque no están vinculados directamente con la fabricación de ningún bien. El impuesto sobre la renta, por ejemplo, es un gasto del ejercicio que se deduce de la utilidad antes de impuestos. Hay excepciones: ciertos impuestos o tasas que recaen directamente sobre la importación de materias primas pueden incorporarse al costo del inventario, siempre que las normas contables aplicables lo permitan expresamente.
¿Existe diferencia entre gasto y costo en la declaración de impuestos?
Sí, y es una diferencia que importa. Para efectos fiscales, la mayoría de los países permiten deducir tanto costos como gastos de la base imponible, pero exigen que estén correctamente clasificados y documentados. Un costo mal registrado como gasto puede ser objetado por la autoridad tributaria, especialmente si afecta el cálculo del inventario o del costo de ventas. Por eso, la clasificación contable correcta no es solo una buena práctica: también protege a la empresa frente a revisiones fiscales. Las habilidades blandas que necesita un contador incluyen, precisamente, la capacidad de comunicar estas diferencias con claridad a quienes toman decisiones en la empresa.
Conclusión
La diferencia entre costo y gasto en contabilidad es más que una distinción técnica: es la base sobre la que se construye una lectura honesta de la situación financiera de cualquier negocio. El costo pertenece al proceso productivo y viaja con el bien hasta que se vende; el gasto sostiene la operación y se consume en el período en que ocurre. Saber cuál es cuál cambia por completo cómo interpretas los números de una empresa.
Con esto en mente, puedes aplicar una regla práctica cada vez que te enfrentes a un desembolso: pregúntate si ese dinero forma parte del bien o servicio que entregas, o si simplemente mantiene el negocio funcionando. Esa pregunta, por simple que parezca, te llevará a la clasificación correcta en la gran mayoría de los casos y te ayudará a evitar errores que se acumulan sin que nadie los note.
Si quieres seguir construyendo una base sólida en contabilidad, este sitio web tiene más contenido pensado para acompañarte en ese proceso, con explicaciones claras y ejemplos que puedes aplicar desde el primer día. Hay mucho más por explorar en el área de contabilidad general.
También te puede interesar:

Importancia de la contabilidad en tu vida y negocio

¿En qué áreas puede trabajar un contador público?

Contabilidad para emprendedores: Lo que necesitas saber

¿Cómo elegir un buen despacho contable para tu empresa?

¿Cómo elegir un contador?

¿Qué pasa si contratas a un contador sin experiencia?

¿Qué habilidades blandas necesita un contador?
