
Cuando contratas a un contador por primera vez, la primera pregunta que surge no siempre es la más obvia: ¿Qué le llevas? Muchos clientes llegan a esa primera reunión sin saber qué documentos se esperan de ellos, y eso retrasa todo lo demás. Saber qué preparar de antemano cambia completamente cómo empieza esa relación de trabajo.
¿Qué documentos debe pedir un contador a un nuevo cliente?
Cuando inicias una relación profesional con un cliente nuevo, el conjunto de documentos que solicitas en la primera etapa define la calidad de todo el trabajo que vendrá después. No se trata de un trámite burocrático: se trata de construir una base de información real, verificable y completa sobre la que puedas tomar decisiones, presentar declaraciones y asesorar con seguridad.
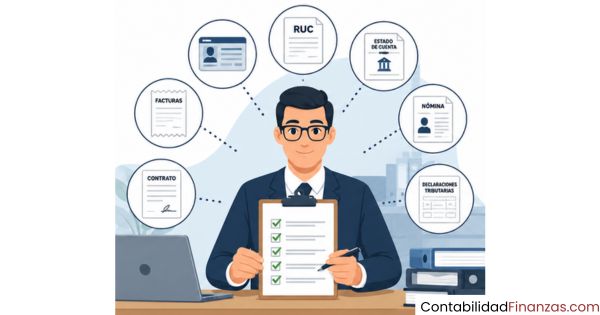
En términos generales, los documentos que un contador necesita recopilar se dividen en cuatro grandes grupos: identificación y constitución, información fiscal y tributaria, registros contables y financieros, y comprobantes de operaciones. Cada uno cumple una función distinta y juntos forman el expediente mínimo para operar con rigor profesional.
¿Por qué esta lista define el inicio de una relación profesional sólida?
Pedir los documentos correctos desde el inicio no es una formalidad: es una señal clara de cómo trabajas. Un contador que llega a la primera reunión con una lista estructurada transmite orden, experiencia y seriedad. El cliente, por su parte, entiende que no está ante alguien que improvisa, sino ante un profesional que sabe exactamente qué necesita para hacer bien su trabajo.
Además, esa recopilación temprana protege a ambas partes. Si en algún momento hay una revisión fiscal o una auditoría, tener los documentos completos y bien archivados desde el principio evita retrasos, sanciones y conflictos que de otro modo serían muy difíciles de resolver. La prevención empieza antes de registrar el primer asiento contable.
Diferencia entre documentos obligatorios y documentos de contexto
No todos los documentos que le pides a un cliente tienen el mismo peso. Los documentos obligatorios son aquellos que la autoridad fiscal o legal exige para que el contador pueda ejercer sus funciones: identificación, RFC, constancia de situación fiscal y declaraciones anteriores. Sin estos, no es posible operar con cumplimiento.
Los documentos de contexto, en cambio, son los que te permiten entender la situación real del cliente: contratos con proveedores, estados de cuenta, registros internos o acuerdos societarios. No siempre son exigidos por la ley, pero su ausencia limita seriamente la capacidad del contador para dar una asesoría precisa y útil. La diferencia entre ambos tipos es la que separa el cumplimiento mínimo de un trabajo realmente profesional.
Documentos de identificación y constitución
El primer bloque de información que debes reunir tiene que ver con quién es tu cliente y con qué capacidad legal opera. Esta categoría es el punto de partida de todo expediente contable, porque sin una identificación clara y verificada no puedes vincular ningún dato fiscal, legal o financiero a la persona o entidad correcta.
Personas físicas: qué identificaciones son indispensables
Cuando tu cliente es una persona física, los documentos de identificación que no pueden faltar son relativamente directos, pero es importante pedirlos todos desde el inicio para no tener que interrumpir el trabajo más adelante.
- Identificación oficial vigente: Credencial de elector, pasaporte o cédula profesional. Debe estar en vigor y ser legible en todas sus partes.
- Registro Federal de Contribuyentes (RFC): La clave del RFC con homoclave es indispensable para cualquier gestión fiscal. Verifica que coincida con los datos de la identificación.
- Comprobante de domicilio reciente: No mayor a tres meses. Sirve para confirmar la dirección fiscal declarada ante la autoridad.
- CURP (Clave Única de Registro de Población): En México es un documento de apoyo útil para trámites de nómina, seguridad social y algunos registros ante el SAT.
- Número de Seguridad Social (NSS): Necesario si el cliente tiene empleados o si gestiona su propia situación ante el IMSS.
Personas morales o jurídicas: documentos de constitución y representación
Cuando el cliente es una empresa o persona moral, la documentación se amplía considerablemente. Aquí no basta con identificar a una persona: hay que entender cómo está constituida la entidad, quién la representa legalmente y bajo qué régimen opera. Este paso es fundamental antes de registrar cualquier operación contable a nombre de la empresa.
- Acta constitutiva: El documento notarial que da origen legal a la empresa. Indica el tipo de sociedad, los socios fundadores, el objeto social y el capital inicial.
- RFC de la persona moral: Distinto al RFC de los socios. Es el identificador fiscal de la empresa como entidad independiente.
- Poder notarial del representante legal: Certifica quién tiene facultades para firmar contratos, declaraciones y compromisos a nombre de la empresa.
- Identificación oficial del representante legal: Aunque la empresa es una entidad, siempre hay una persona física que actúa en su nombre.
- Comprobante de domicilio fiscal de la empresa: Debe coincidir con el domicilio registrado ante la autoridad tributaria.
- Estatutos sociales y modificaciones posteriores: Cualquier cambio en el acta original, como ampliación de capital o cambio de socios, debe estar documentado.
Documentos fiscales y tributarios
Una vez que tienes clara la identidad del cliente, el siguiente bloque es el más sensible de todo el expediente: la situación fiscal y tributaria es el terreno donde el contador más necesita información precisa y actualizada. Cualquier error u omisión en esta área puede derivar en multas, recargos o responsabilidades que afectan directamente al cliente y, en algunos casos, también al propio contador.
Constancias de situación fiscal y registros ante la autoridad
La constancia de situación fiscal es el documento que emite la autoridad tributaria y que resume el estado actual del contribuyente: régimen fiscal al que pertenece, domicilio registrado, actividades económicas declaradas y obligaciones vigentes. Sin este documento, no puedes saber con exactitud bajo qué reglas fiscales trabaja tu cliente ni qué obligaciones periódicas debe cumplir.
Además de la constancia, es recomendable solicitar cualquier documento que acredite registros adicionales ante otras autoridades: inscripción al IMSS si tiene empleados, registro ante el INFONAVIT o cualquier obligación sectorial específica según la actividad del cliente. Entre más completo sea este panorama desde el inicio, menos sorpresas habrá durante el ejercicio fiscal.
Declaraciones anteriores y estado de cumplimiento tributario
Antes de asumir la contabilidad de cualquier cliente, necesitas saber cómo venía manejando sus obligaciones. Solicitar las declaraciones del ejercicio fiscal anterior —y de preferencia de los dos o tres años previos— te da una imagen clara del historial de cumplimiento: si presentó en tiempo, si tiene saldos a favor, si hubo omisiones o si existen adeudos pendientes con la autoridad.
También es recomendable solicitar la opinión de cumplimiento fiscal emitida por la autoridad tributaria. Este documento indica si el cliente tiene obligaciones no satisfechas, lo que podría afectar su capacidad para celebrar contratos con el sector público o acceder a ciertos servicios financieros. Saber esto desde el primer día te permite priorizar acciones y evitar que esos pendientes se conviertan en problemas durante tu gestión.
Documentos contables y financieros
Con la identidad y la situación fiscal del cliente claras, el siguiente paso es conocer su realidad financiera. Los documentos contables y financieros te muestran cómo ha sido la actividad económica del cliente hasta el momento en que te haces cargo de su contabilidad. Esta información es la que te permite continuar desde donde alguien más dejó o empezar desde cero con orden.
Estados financieros, libros contables y registros de transacciones
Los estados financieros básicos —balance general, estado de resultados y flujo de efectivo— son documentos que reflejan la salud económica del cliente en un momento determinado. Si el cliente ya tenía un contador anterior, estos documentos deberían existir; si no los tiene, eso ya es información relevante que te dice mucho sobre cómo venía gestionando su negocio.
Además de los estados financieros, es importante solicitar el catálogo de cuentas que se venía utilizando y los libros contables principales: el libro diario, el libro mayor y, si aplica, el libro de inventarios. Conocer la estructura contable previa es esencial para mantener la continuidad y la coherencia de los registros, especialmente si ya existe historial de varios ejercicios.
Comprobantes de ingresos, egresos y activos
Los comprobantes son la evidencia directa de las operaciones del cliente. Sin ellos, los registros contables son simplemente números sin respaldo. Solicita facturas emitidas y recibidas, recibos de honorarios, notas de crédito, contratos de arrendamiento, documentos de compra de activos fijos y estados de cuenta bancarios de todos los periodos no prescritos.
También es importante preguntar si el cliente maneja más de una cuenta bancaria, si tiene inversiones, préstamos activos o deudas con terceros. Cada uno de esos elementos tiene un impacto directo en el balance general y en las obligaciones fiscales. Un inventario detallado de activos y pasivos desde el inicio evita ajustes costosos en etapas más avanzadas del trabajo contable.
¿Cómo organizar y resguardar los documentos del cliente?
Recibir los documentos es solo la mitad del trabajo. La otra mitad es organizarlos de forma que puedas acceder a ellos rápidamente, compartirlos con seguridad y mantenerlos disponibles durante el tiempo que la ley exige. Un sistema de archivo mal diseñado puede hacer que pierdas horas buscando un comprobante que debería aparecer en segundos.
Criterios para clasificar y archivar la información recibida
La clasificación más efectiva combina dos criterios simultáneos: el tipo de documento y el periodo al que pertenece. Esto significa que dentro de la carpeta de cada cliente, deberías tener subcarpetas por año fiscal y, dentro de cada año, secciones separadas para identificación, documentos fiscales, estados financieros y comprobantes de operaciones.
Es importante distinguir entre documentos permanentes —como el acta constitutiva o los poderes notariales— y documentos temporales, que se renuevan o actualizan con cierta periodicidad. Los documentos permanentes van en una sección separada del expediente general y nunca deben mezclarse con los documentos del ejercicio fiscal en curso. Esa separación evita confusiones y pérdidas de información crítica.
Herramientas y formatos para la entrega ordenada de documentos
Muchos contadores utilizan listas de verificación estandarizadas —conocidas como checklists— que envían al cliente desde el primer contacto. Este formato sirve para dos cosas: guía al cliente sobre qué debe reunir y sirve de control interno para el contador sobre qué ya recibió y qué falta. Es una práctica simple que reduce significativamente los tiempos de espera y los malos entendidos.
En cuanto a las herramientas digitales, hoy existen plataformas de almacenamiento en la nube que permiten compartir carpetas seguras con los clientes, establecer permisos de acceso y mantener un historial de versiones. Independientemente de la herramienta que uses, lo importante es que el cliente sepa exactamente cómo y dónde entregar cada documento, y que el contador tenga un protocolo claro para recibirlos, verificarlos y archivarlos.
Errores frecuentes al solicitar documentos a un cliente nuevo
Conocer la lista de documentos necesarios es un punto de partida, pero no garantiza que el proceso de recopilación vaya a salir bien. Hay errores que se repiten con frecuencia, sobre todo entre contadores con poca experiencia en la gestión de clientes, y que pueden complicar el trabajo desde el inicio. Saber cuáles son te permite corregirlos antes de que se conviertan en problemas reales.
- Pedir todos los documentos al mismo tiempo sin priorizar: Esto abruma al cliente y provoca que entregue lo que tiene a la mano, no lo que realmente importa. Lo más efectivo es empezar por los documentos de identidad y fiscales, y luego avanzar hacia los contables y financieros.
- No verificar la vigencia de los documentos recibidos: Una identificación vencida o una constancia de situación fiscal desactualizada de hace un año no son documentos útiles. Cada documento debe revisarse en el momento de recibirlo, no semanas después cuando ya lo necesitas.
- Aceptar documentos sin verificar su autenticidad básica: No se trata de desconfiar del cliente, sino de ser riguroso. Los datos de un RFC, por ejemplo, pueden verificarse directamente en el portal de la autoridad tributaria correspondiente.
- No establecer un canal claro de entrega: Si el cliente no sabe si debe enviar los documentos por correo, subirlos a una carpeta compartida o llevarlos en físico, inevitablemente habrá confusión, retrasos y versiones duplicadas de los mismos archivos.
- Olvidar actualizar el expediente cuando cambia algo: La situación fiscal y legal de un cliente puede cambiar durante la relación. Un cambio de domicilio fiscal, un nuevo régimen o la incorporación de socios son eventos que generan documentos nuevos que deben integrarse al expediente de inmediato.
El trabajo que describes, las funciones de un contador, incluye precisamente esta capacidad de anticiparse a los problemas administrativos antes de que afecten la operación del cliente. Solicitar correctamente la documentación inicial es, en ese sentido, una de las responsabilidades más concretas y medibles del rol.
Conviene también considerar que la forma en que gestionas estos primeros pasos refleja los principios que guían tu práctica. La ética contable establece que el contador debe actuar con diligencia, confidencialidad y responsabilidad desde el momento en que inicia el vínculo profesional, y el manejo de la documentación del cliente es uno de los espacios donde esos principios se ponen a prueba de inmediato.
Si estás evaluando la posibilidad de trabajar con un despacho externo o de elegir un despacho contable para tu empresa, observar cómo gestionan este proceso de recopilación inicial de documentos es una señal muy útil sobre su nivel de profesionalismo y organización. Un despacho ordenado en ese primer paso lo será también en los siguientes.
Preguntas frecuentes
¿Qué pasa si el cliente no tiene todos los documentos al inicio?
Es una situación habitual, sobre todo con clientes que vienen de manejar su negocio sin asesoría profesional. Lo recomendable es establecer una lista de prioridad: primero los documentos sin los cuales es imposible iniciar —como la identificación y la constancia fiscal— y luego un plazo razonable para que el cliente complete el resto. Lo importante es no comenzar operaciones sin lo mínimo indispensable, porque cualquier registro contable hecho con información incompleta puede generar correcciones costosas más adelante.
¿Los documentos que se piden varían según el tipo de negocio?
Sí, y de manera relevante. Una persona física que trabaja como profesionista independiente no tiene los mismos requerimientos documentales que una empresa con empleados, inventario y múltiples cuentas bancarias. El régimen fiscal, la actividad económica principal, el número de empleados y la estructura legal de la entidad determinan qué documentos adicionales son necesarios. Por ejemplo, un restaurante necesitará registros de inventario y pagos de nómina que no son relevantes para un consultor que trabaja solo. Siempre adapta tu lista al perfil específico de cada cliente.
¿Cuánto tiempo debe conservar el contador los documentos del cliente?
Los plazos de conservación varían según la legislación de cada país, pero en términos generales la mayoría de las legislaciones fiscales establecen un mínimo de cinco años para documentos relacionados con declaraciones y operaciones tributarias. En México, por ejemplo, el Código Fiscal de la Federación establece plazos específicos según el tipo de documento y la situación del contribuyente. Los documentos permanentes, como el acta constitutiva o los poderes notariales, deben conservarse indefinidamente mientras la relación comercial esté activa.
¿Es necesario firmar un contrato antes de pedir los documentos?
Desde el punto de vista profesional y legal, lo más recomendable es formalizar la relación mediante un contrato de prestación de servicios antes de recibir cualquier documento sensible del cliente. Este contrato establece los derechos y obligaciones de ambas partes, incluida la confidencialidad de la información. En la práctica, algunos contadores reciben los documentos y firman el contrato de forma simultánea en la primera reunión formal; lo que no es recomendable es recibir información fiscal y financiera sin ningún acuerdo escrito que respalde esa entrega.
¿Qué diferencia hay entre documentos legales y documentos contables?
Los documentos legales son aquellos que dan validez jurídica a la existencia y operación del cliente: actas constitutivas, poderes notariales, contratos y registros ante autoridades. Los documentos contables, en cambio, son los que registran y respaldan las operaciones económicas de la entidad: facturas, estados financieros, libros de contabilidad y comprobantes de transacciones. Ambos tipos son necesarios y se complementan, pero cumplen funciones distintas. Un contador necesita ambos para trabajar con rigor: los legales para saber quién es y cómo opera el cliente, y los contables para saber qué ha hecho económicamente.
¿Puede el contador rechazar a un cliente por documentación incompleta?
Sí, y en algunos contextos es incluso lo más responsable. Un contador tiene el derecho —y en ciertos casos la obligación profesional— de no aceptar un encargo si no cuenta con la información mínima necesaria para realizarlo con diligencia. Aceptar un cliente con documentación incompleta y trabajar sobre esa base incompleta puede derivar en errores que comprometan la situación fiscal del cliente y la reputación del contador. Antes de rechazar, sin embargo, lo más prudente es dar al cliente la oportunidad de completar su documentación dentro de un plazo razonable. Si no es posible por cualquier circunstancia, entonces sí conviene no avanzar.
¿Qué hacer si los documentos recibidos tienen errores o inconsistencias?
Lo primero es no asumir que el error es intencional ni actuar como si no existiera. La práctica correcta es notificar al cliente de inmediato, explicar con claridad cuál es la inconsistencia y solicitar la versión corregida o el documento actualizado. En casos donde el error puede tener implicaciones fiscales —por ejemplo, un RFC incorrecto en una serie de facturas emitidas— puede ser necesario evaluar si es necesario corregir o cancelar esas facturas ante la autoridad. Documentar por escrito la notificación al cliente y su respuesta también es importante, ya que protege al contador en caso de que el asunto derive en algún tipo de responsabilidad.
Conclusión
El proceso de recopilar documentos al inicio de una relación profesional no es un simple trámite administrativo. Es el momento en que defines con qué información vas a trabajar y, por tanto, qué tan sólido será todo lo que venga después. Cuatro grupos concentran lo esencial: identidad y constitución, situación fiscal y tributaria, registros contables y financieros y comprobantes de operaciones. Cada uno tiene un propósito concreto y ninguno es prescindible.
Con lo que viste aquí puedes aplicar de inmediato dos cosas prácticas: preparar tu propia lista de verificación personalizada según el tipo de cliente que atiendes y establecer un protocolo claro de recepción, verificación y archivo. Esas dos acciones, por simples que parezcan, marcan una diferencia real en la calidad de tu trabajo diario y en la confianza que transmites desde el primer contacto. Si todavía no sabes con certeza si tu negocio o proyecto necesita apoyo contable, el contenido sobre cómo saber si necesito un contador para mi negocio puede darte una respuesta más clara.
Este sitio web tiene más contenido relacionado con contabilidad general que puede ayudarte a seguir construyendo una práctica profesional ordenada, ética y bien fundamentada. Cada tema que explores aquí está pensado para que entiendas no solo el qué, sino también el porqué detrás de cada decisión contable.
También te puede interesar:

¿En qué áreas puede trabajar un contador público?

Contabilidad para pymes: Toma el control de tus finanzas

¿Qué pasa si no llevas la contabilidad de tu negocio?

¿Para qué sirve la contabilidad en una empresa?

¿Cómo saber si necesito un contador para mi negocio?

Ética contable: Protege tu carrera y tu reputación

Contador vs. Auditor: Diferencias clave que debes conocer
