Imagina que tu empresa tiene diez departamentos y cada uno lleva su propia contabilidad, gestiona sus pagos y procesa sus nóminas de forma independiente. Suena ordenado, pero en la práctica genera duplicidades, errores y costos que nadie calculó. El centro de servicios compartidos nació exactamente para resolver eso, y funciona de una manera que probablemente no esperabas.
¿Qué es un centro de servicios compartidos?
Un centro de servicios compartidos (CSC) es una unidad interna de una organización que concentra procesos y funciones de soporte —como contabilidad, finanzas, recursos humanos o tecnología— que antes se ejecutaban de manera dispersa en cada área o sede de la empresa. En lugar de replicar estos equipos en cada departamento, el CSC los agrupa en un único punto que atiende a toda la organización bajo estándares comunes.
La lógica detrás del modelo es simple pero poderosa: si varias unidades de negocio realizan las mismas tareas operativas de forma independiente, los costos se multiplican y la coherencia se pierde. El CSC elimina esa duplicidad al convertirse en el proveedor interno de servicios para el resto de la empresa, operando con indicadores de desempeño claros y acuerdos de nivel de servicio definidos.
Diferencia entre un CSC y la centralización tradicional
A simple vista puede parecer que un CSC es solo una centralización de departamentos, pero hay una diferencia de fondo. En la centralización tradicional, las funciones se agrupan, pero no se orientan como un servicio hacia el cliente interno. En un CSC, en cambio, cada proceso tiene un responsable, niveles de calidad acordados y métricas de desempeño que se revisan de forma continua, como si fuera un proveedor externo, pero dentro de la misma empresa.
Esto significa que el CSC rinde cuentas ante las unidades de negocio que atiende. Si la contabilidad tarda más de lo acordado en cerrar un periodo o si hay errores en el procesamiento de nóminas, hay un indicador que lo detecta y un equipo responsable de corregirlo. Esa orientación al servicio es lo que distingue al modelo de una simple fusión de áreas.
Diferencia entre un CSC y el outsourcing
Otra confusión frecuente es mezclar el CSC con el outsourcing. La diferencia clave está en quién presta el servicio: en el outsourcing, las funciones se transfieren a un proveedor externo mediante un contrato; en el CSC, el servicio sigue dentro de la organización, bajo su control directo y con su propio personal. Esto permite mantener la confidencialidad de la información, adaptarse mejor a la cultura corporativa y conservar el conocimiento institucional.
| Característica | Centralización tradicional | CSC | Outsourcing |
|---|---|---|---|
| Ubicación del servicio | Interna | Interna | Externa |
| Orientación al cliente | Baja | Alta | Alta |
| Acuerdos de nivel de servicio | No definidos | Sí, formalizados | Sí, contractuales |
| Control sobre los procesos | Total | Total | Limitado |
| Riesgo de pérdida de conocimiento | Bajo | Bajo | Alto |
¿Cómo funciona un CSC en contabilidad internacional?
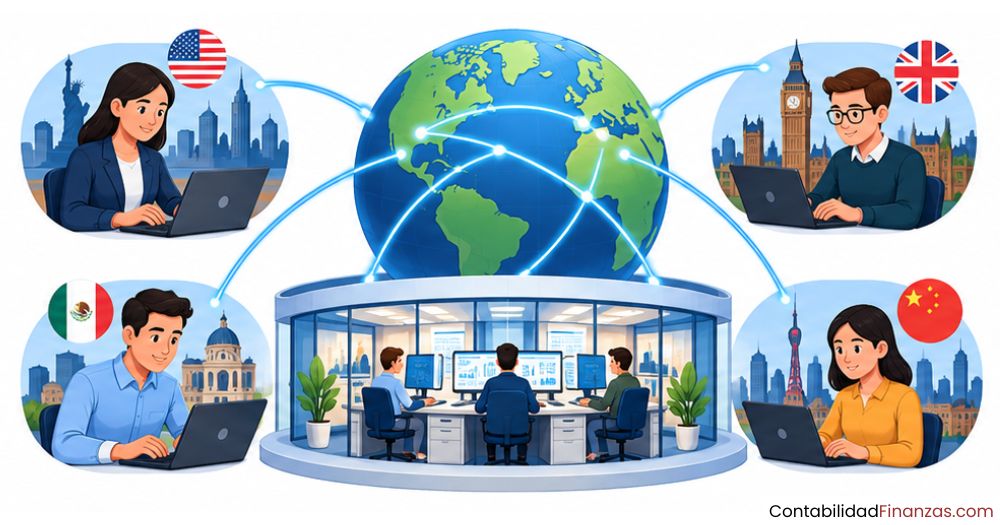
Cuando una empresa opera en varios países, la gestión contable se complica de forma considerable. Cada jurisdicción tiene sus propias normas, plazos de declaración y requisitos de reporte. Un CSC de contabilidad internacional centraliza estas operaciones en un único equipo especializado que trabaja bajo estándares globales —como las NIIF— y coordina con los equipos locales para garantizar el cumplimiento en cada territorio donde la empresa está presente.
Este modelo es especialmente valioso para grupos empresariales con filiales en distintos continentes. En lugar de tener equipos contables duplicados en cada sede, el CSC absorbe las tareas transaccionales —registro de facturas, conciliaciones bancarias, cierres mensuales— y deja a los equipos locales el trabajo de conocimiento específico, como la relación con autoridades fiscales o la atención a requerimientos regulatorios particulares.
El acuerdo de nivel de servicio (SLA) como base del CSC
El mecanismo que hace funcionar a un CSC es el acuerdo de nivel de servicio, conocido por sus siglas en inglés como SLA. El SLA es el contrato interno que define qué servicios prestará el CSC, en qué plazos, con qué calidad y a qué costo. Funciona como el puente entre el centro y las unidades de negocio que reciben sus servicios, y es la base para medir si el CSC está cumpliendo su propósito o no.
Sin un SLA bien definido, el CSC pierde su diferencial frente a una centralización común. Por eso, antes de poner en marcha el centro, las empresas invierten tiempo en acordar los indicadores clave: tiempo de respuesta, tasa de errores permitida, frecuencia de los reportes y canales de comunicación con cada área cliente. Estos acuerdos se revisan periódicamente para ajustarse al crecimiento de la organización.
Flujo operativo: del proceso disperso al modelo centralizado
Del proceso disperso al CSC: flujo en 4 etapas
1. Diagnóstico
Identificar procesos comunes y repetitivos en cada unidad de negocio.
2. Diseño
Estandarizar los procesos, definir los SLA y diseñar la estructura del CSC.
3. Implementación
Migrar las funciones al CSC de forma progresiva, con formación del equipo.
4. Mejora continua
Medir indicadores, revisar los SLA y optimizar los procesos de forma periódica.
Funciones y áreas que cubre un CSC
La amplitud de un CSC depende del tamaño de la organización y de la estrategia que define cada empresa. Sin embargo, hay áreas que prácticamente siempre forman parte del modelo porque reúnen las condiciones ideales: son procesos altamente transaccionales, repetitivos y comunes a todas las unidades de negocio, lo que los convierte en candidatos naturales para la centralización y la estandarización.
Contabilidad y finanzas
Es el área donde el CSC tiene mayor presencia y trayectoria histórica. Las tareas que suelen centralizarse incluyen el registro de facturas, la gestión de cuentas por cobrar y por pagar, las conciliaciones bancarias, los cierres contables periódicos y la elaboración de reportes financieros. Al unificar estos procesos bajo un mismo equipo, la empresa gana coherencia en sus estados financieros y reduce el riesgo de errores de registro. Esto es especialmente valioso cuando se trabaja bajo normas internacionales como las NIIF, donde la consistencia entre entidades del grupo es obligatoria.
Recursos humanos y nómina
El procesamiento de nóminas, la gestión de beneficios, las altas y bajas de personal y la administración de contratos son funciones que también se integran con frecuencia en un CSC. La nómina es especialmente adecuada para la centralización porque sigue ciclos fijos y reglas definidas, lo que permite automatizarla con mayor facilidad. El equipo del CSC se encarga del back office mientras los responsables locales de recursos humanos se concentran en la gestión del talento y la cultura organizacional.
Tecnología de la información
La gestión de infraestructura tecnológica, el soporte a usuarios, la administración de licencias de software y la ciberseguridad son funciones de TI que se centralizan en muchos CSC de mediana y gran escala. Concentrar el soporte tecnológico en un solo equipo permite responder más rápido, aplicar políticas de seguridad homogéneas y negociar mejor con proveedores. Además, facilita la adopción de herramientas de automatización que benefician a todas las áreas de forma simultánea.
Ventajas de implementar un CSC
Las razones por las que una empresa decide crear un CSC son variadas, pero casi siempre hay motivaciones económicas y operativas de fondo. Los beneficios más sólidos son los que se sostienen en el tiempo, no solo en la etapa inicial de implementación, y son los que justifican la inversión que supone poner en marcha el modelo desde cero.
Reducción de costos operativos
Al eliminar equipos duplicados en cada área y concentrar las funciones de soporte en un único centro, la empresa aprovecha las economías de escala. No se necesitan tres contables haciendo el mismo tipo de registro en tres departamentos distintos cuando uno o dos con las herramientas adecuadas pueden hacerlo para toda la organización. A esto se suman los ahorros en infraestructura, licencias de software y tiempo de gestión que antes se fragmentaba entre múltiples responsables.
Estandarización y control interno
Cuando los mismos procesos se ejecutan de formas diferentes en cada departamento, el control interno se vuelve difícil de gestionar. Un CSC impone un único método de trabajo para cada proceso, lo que facilita las auditorías internas, reduce las variaciones y permite detectar errores antes de que se conviertan en problemas mayores. La estandarización también simplifica la elaboración de reportes consolidados, algo crítico en grupos empresariales que operan en múltiples países con sus respectivos marcos normativos.
Enfoque estratégico del negocio
Cuando las áreas de negocio dejan de preocuparse por gestionar su propia contabilidad o sus propios sistemas, pueden dedicar más tiempo y energía a lo que realmente genera valor: desarrollar productos, atender clientes y tomar decisiones estratégicas. El CSC actúa como un liberador de recursos cognitivos y operativos para las unidades de negocio, que pasan de ser ejecutoras de tareas administrativas a ser impulsoras del crecimiento de la empresa.
Principales ventajas de un CSC de un vistazo
- Reducción de duplicidades: Un solo equipo realiza las mismas tareas para toda la organización.
- Mayor coherencia contable: Los registros siguen un único criterio, lo que facilita la consolidación.
- Auditorías más ágiles: Los procesos estandarizados son más fáciles de revisar y documentar.
- Economías de escala: El costo por transacción disminuye a medida que el volumen de operaciones crece.
- Liberación de recursos: Las unidades de negocio pueden centrarse en sus objetivos estratégicos.
- Mejora continua: Los indicadores de servicio permiten detectar y corregir ineficiencias de forma sistemática.
Desventajas y desafíos de un CSC
El modelo de servicios compartidos no es una solución sin fricciones. Su implementación requiere tiempo, inversión y un cambio cultural que no siempre resulta sencillo. Conocer sus limitaciones antes de comenzar es tan importante como comprender sus beneficios, porque permite planificar con más realismo y evitar frustraciones en la etapa de transición.
Conocimiento técnico local limitado
Uno de los retos más comunes en un CSC que atiende operaciones internacionales es mantenerse actualizado con la normativa fiscal y contable de cada jurisdicción. Un equipo centralizado no siempre tiene acceso inmediato al conocimiento regulatorio específico de cada país, lo que puede generar retrasos en el cumplimiento o errores de interpretación. Para mitigarlo, muchos CSC combinan el trabajo centralizado con el apoyo de expertos locales que actúan como enlace entre el centro y las autoridades de cada territorio.
Barreras culturales e idiomáticas
Cuando el CSC opera desde un país diferente al de las unidades de negocio que atiende, las diferencias de idioma, zona horaria y cultura de trabajo pueden dificultar la comunicación. La falta de respuesta oportuna en el idioma correcto puede derivar en problemas con autoridades fiscales locales o en demoras en procesos críticos. Por eso, muchos centros incorporan equipos multilingües o establecen nodos regionales que actúan como puente entre la sede del CSC y los mercados locales.
Tipos de centros de servicios compartidos
No todos los CSC tienen la misma estructura ni el mismo alcance geográfico. La forma en que se diseña el centro depende del tamaño de la empresa, la dispersión de sus operaciones y el nivel de madurez de sus procesos internos. Elegir el tipo adecuado de CSC es una decisión estratégica que condiciona los resultados a largo plazo.
CSC centralizado
Una única ubicación presta servicios a toda la organización. Ideal cuando las operaciones están concentradas geográficamente o cuando se busca el máximo control desde un punto central.
CSC descentralizado
Se divide en varios centros regionales, cada uno especializado en atender a las unidades de su área de influencia. Combina eficiencia con cercanía al cliente interno.
CSC global (GBS)
Evolución del CSC tradicional, conocido como Global Business Services. Integra funciones de mayor valor añadido, como análisis financiero o planificación estratégica, además de los procesos transaccionales.
¿Cuándo conviene crear un centro de servicios compartidos?
No toda empresa está lista para implementar un CSC, y no siempre es la solución más adecuada. Hay señales claras que indican que una organización podría beneficiarse del modelo: múltiples departamentos que repiten las mismas tareas, inconsistencias frecuentes en los registros contables, costos operativos que crecen más rápido que el negocio o la dificultad para consolidar información financiera de forma eficiente entre distintas sedes o filiales.
En el ámbito de la contabilidad internacional, la creación de un CSC cobra especial sentido cuando la empresa opera en varios países y necesita garantizar la aplicación coherente de normas como las NIIF en todas sus entidades. La presión regulatoria y la complejidad de los cierres contables multinacionales son, con frecuencia, el detonante que lleva a los grupos empresariales a apostar por este modelo.
También hay que valorar el tamaño mínimo necesario. Un CSC requiere una masa crítica de operaciones para que los ahorros justifiquen la inversión en su puesta en marcha. En términos generales, las empresas medianas y grandes con varias unidades de negocio o presencia en más de un país son las que obtienen mayor retorno del modelo. Dicho esto, hay versiones más ligeras del concepto que pueden adaptarse a organizaciones de menor tamaño.
CSC y tecnología: automatización y digitalización
La tecnología es el motor que multiplica el valor de un CSC. Sin las herramientas adecuadas, centralizar procesos puede generar cuellos de botella en lugar de eficiencia. Los CSC modernos se apoyan en sistemas de planificación de recursos empresariales (ERP), herramientas de automatización robótica de procesos (RPA) y plataformas de intercambio electrónico de datos para gestionar grandes volúmenes de transacciones con rapidez y precisión.
La automatización robótica de procesos, en particular, ha transformado la forma en que los CSC manejan tareas repetitivas como la carga de facturas, la conciliación de cuentas o la generación de reportes. Un robot de software puede ejecutar estas tareas en segundos y sin errores, lo que libera al equipo humano para dedicarse a análisis y toma de decisiones. Esta combinación entre automatización y talento especializado es la que define a los CSC de mayor rendimiento.
La directiva contable europea y otros marcos regulatorios internacionales también condicionan las herramientas que adopta un CSC, ya que los sistemas deben garantizar la trazabilidad de los registros, la integridad de los datos y la capacidad de generar informes según distintos estándares contables de forma simultánea.
Preguntas frecuentes
¿Qué diferencia hay entre un CSC y un BPO?
La diferencia principal está en la titularidad del servicio. En un CSC, los procesos permanecen dentro de la empresa: el equipo es parte de la organización y actúa como proveedor interno. En un BPO (Business Process Outsourcing), esos mismos procesos se transfieren a una empresa externa que los gestiona bajo contrato. Ambos modelos buscan eficiencia y especialización, pero el CSC mantiene el control interno de la información y los procesos, mientras que el BPO lo delega en un tercero con quien se negocia un acuerdo comercial.
¿Qué procesos contables se pueden centralizar en un CSC?
Los más comunes son el registro y verificación de facturas, la gestión de cuentas por pagar y por cobrar, las conciliaciones bancarias, el procesamiento de nóminas, los cierres contables mensuales o trimestrales y la elaboración de reportes financieros consolidados. También se centralizan la gestión de activos fijos, el control de inventarios contables y las declaraciones de impuestos de carácter repetitivo. La condición para incluir un proceso en el CSC es que sea lo suficientemente transaccional y predecible como para estandarizarse sin perder calidad.
¿Cómo se mide el rendimiento de un centro de servicios compartidos?
El rendimiento de un CSC se mide a través de indicadores clave de desempeño (KPI) que se definen en los acuerdos de nivel de servicio. Entre los más habituales están el tiempo de procesamiento por transacción, la tasa de error en los registros, el porcentaje de cumplimiento de plazos, el costo por transacción y el nivel de satisfacción de las unidades de negocio clientes. Estos indicadores se revisan de forma periódica y sirven tanto para detectar ineficiencias como para demostrar el valor que el CSC aporta a la organización.
¿Un CSC es solo para grandes empresas o también aplica a medianas?
Aunque el modelo nació en grandes corporaciones multinacionales, hoy también aplica a empresas medianas que tienen varias unidades de negocio, divisiones o filiales con procesos repetitivos. La clave es que exista suficiente volumen de operaciones para que la centralización genere ahorro neto después de cubrir los costos de implementación. Algunas empresas medianas optan por versiones simplificadas del modelo, centralizando únicamente el área contable o la nómina, sin necesidad de crear una estructura tan formal como la de un CSC corporativo.
¿Qué relación tiene un CSC con la contabilidad internacional?
En el contexto de la contabilidad internacional, el CSC es una herramienta clave para garantizar que todas las entidades de un grupo empresarial apliquen los mismos estándares contables —como las NIIF— de forma coherente. Al centralizar el registro contable, el CSC asegura que los estados financieros de distintas filiales sean comparables y consolidables sin necesidad de costosas reconciliaciones posteriores. También facilita el cumplimiento de marcos regulatorios transfronterizos, como los que establece la normativa europea para grupos que operan en varios países de la Unión Europea.
¿Qué tecnologías se usan normalmente en un CSC financiero?
Los CSC financieros suelen apoyarse en un ERP (como SAP, Oracle o Microsoft Dynamics) como columna vertebral de sus operaciones, ya que integra en un solo sistema todos los procesos contables y financieros. A esto se suma la automatización robótica de procesos (RPA) para tareas repetitivas, plataformas de intercambio electrónico de datos (EDI) para la gestión documental con proveedores y herramientas de analítica e inteligencia artificial para el análisis de datos y la detección de anomalías. La integración de estas tecnologías es lo que permite al CSC operar con alto volumen y bajo margen de error.
¿Cuánto tiempo tarda en implementarse un CSC?
El tiempo de implementación varía considerablemente según el tamaño de la empresa, la complejidad de los procesos a centralizar y el grado de madurez tecnológica de la organización. Un CSC de alcance medio puede tardar entre uno y tres años desde el diagnóstico inicial hasta su plena operación. Las fases suelen incluir el análisis y diseño, la selección de tecnología, la migración progresiva de procesos y el periodo de estabilización, durante el cual el equipo ajusta los SLA y resuelve las incidencias propias de cualquier cambio organizativo de esta magnitud.
Conclusión
El centro de servicios compartidos es mucho más que una reestructuración interna: es un modelo organizativo que transforma la forma en que una empresa gestiona sus procesos de soporte. Al centralizar funciones como la contabilidad, las finanzas o los recursos humanos en una única unidad especializada, las organizaciones ganan coherencia, eficiencia y la capacidad de escalar sus operaciones sin multiplicar sus costos de la misma manera.
Si tienes claro qué es un CSC, cómo se diferencia del outsourcing y qué papel juega la tecnología en su funcionamiento, ya tienes las bases para analizar si este modelo encaja con la realidad de tu empresa. Los acuerdos de nivel de servicio, los indicadores de rendimiento y la estandarización de procesos son las tres palancas que puedes activar para que un CSC funcione con solidez desde sus primeras etapas.
Hay mucho más por explorar alrededor de este tema. En este sitio web encontrarás contenido sobre contabilidad internacional, gestión financiera y estructuras organizativas que te ayudarán a seguir ampliando tu perspectiva con rigor y claridad.
También te puede interesar:
Herramientas para elaborar reportes XBRL
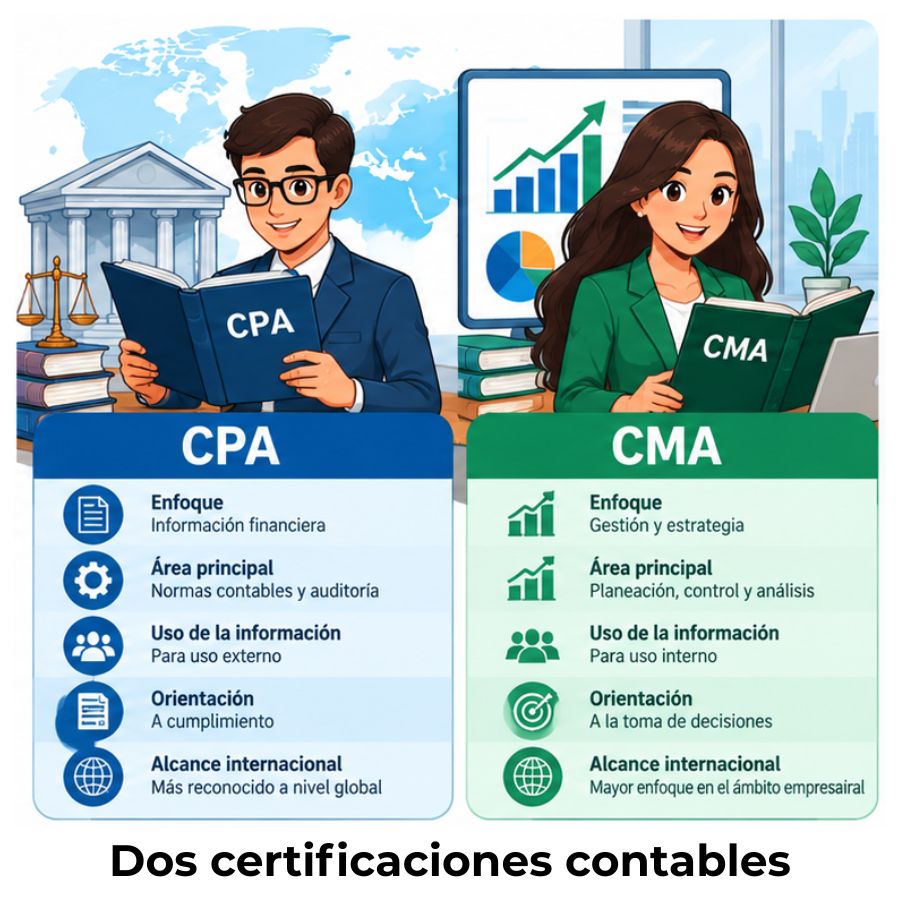
CPA vs. CMA: Diferencias clave entre ambas certificaciones
Software contable para varios países: ¿Cómo funciona?

Organismos que regulan la contabilidad internacional

Ajuste por conversión de moneda extranjera

Tratamiento contable en el extranjero: Guía esencial
FASB: La sigla contable que mueve las finanzas de EE. UU.