La contabilidad en Estados Unidos se rige por un conjunto de principios conocidos como US GAAP, que establece cómo las empresas registran sus operaciones, preparan sus estados financieros y reportan su situación económica. Si quieres entender cómo funciona este sistema desde sus bases, este artículo te lo explica de forma clara y ordenada.
¿Qué es la contabilidad en Estados Unidos?
La contabilidad en Estados Unidos es el sistema mediante el cual las empresas registran, clasifican y reportan todas sus operaciones financieras. Su función principal es ofrecer una imagen clara y verificable de la situación económica de cualquier organización, desde una pequeña empresa hasta una corporación que cotiza en bolsa. Sin ese registro ordenado, sería imposible saber cuánto dinero entra, cuánto sale y cuánto queda al final de cada período.
Lo que distingue a este sistema del de otros países es que está respaldado por un marco normativo propio, distinto de los estándares internacionales que utiliza la mayor parte del mundo. Ese marco se conoce como US GAAP (Generally Accepted Accounting Principles), y funciona como el lenguaje común que permite a inversores, auditores y reguladores interpretar los estados financieros de cualquier empresa americana con criterios uniformes.
El papel del dinero, los registros y las obligaciones legales
En Estados Unidos, llevar la contabilidad no es una opción, sino una obligación. El gobierno federal necesita verificar cuánto gana cada empresa, qué gastos tiene y cuántos impuestos debe pagar. Sin un registro contable ordenado, una empresa no puede presentar su declaración fiscal ante el IRS (Internal Revenue Service), no puede acceder a financiamiento bancario y no puede atraer inversores.
Más allá del cumplimiento legal, la contabilidad es la herramienta que permite tomar decisiones financieras con datos reales. Una empresa que sabe exactamente cuánto debe, cuánto tiene y cuánto gana cada mes puede planificar su crecimiento con mucha más claridad que una que trabaja a ciegas. Por eso, entender cómo funciona este sistema es clave si quieres relacionarte con el mercado americano.
Los US GAAP: la base de todo el sistema contable
Los US GAAP (Generally Accepted Accounting Principles) son el conjunto de principios, normas y procedimientos que regulan la forma en que las empresas americanas preparan y presentan sus estados financieros. No se trata de una ley aprobada por el Congreso, sino de un marco técnico desarrollado por organismos especializados que las empresas están obligadas a seguir para garantizar que su información financiera sea consistente, transparente y comparable.
Piensa en los US GAAP como el «idioma contable» de Estados Unidos. Cuando dos empresas americanas presentan sus estados financieros bajo las mismas normas, cualquier inversor puede compararlas con facilidad, sin tener que descifrar criterios diferentes. Ese es exactamente el objetivo: que la información financiera sea entendible y confiable para cualquier persona que la consulte, ya sea un banco, un accionista o una autoridad fiscal.
¿Quién crea y supervisa los US GAAP?
Los US GAAP no los decide una sola persona ni un solo organismo. Son el resultado de un proceso colaborativo en el que participan varias instituciones con roles distintos. La más influyente es el FASB (Financial Accounting Standards Board), la Junta de Normas de Contabilidad Financiera, que es el organismo encargado de emitir y actualizar las normas contables que aplican a empresas públicas y privadas en todo el país.
Junto al FASB actúa la SEC (Securities and Exchange Commission), la Comisión de Valores y Bolsa, que reconoce al FASB como el organismo normativo oficial para empresas que cotizan en bolsa. Además, el GASB (Governmental Accounting Standards Board) se ocupa de las normas contables que aplican a los gobiernos estatales y locales. Este reparto de responsabilidades garantiza que cada tipo de organización tenga reglas adaptadas a su naturaleza.
Organismos clave de la contabilidad en EE. UU.
- FASB: Emite y actualiza las normas US GAAP para empresas públicas y privadas.
- SEC: Supervisa los mercados de valores y reconoce al FASB como normativo oficial.
- GASB: Establece normas contables para los gobiernos estatales y locales.
- AICPA: El Instituto Americano de Contadores Públicos Certificados, que regula la profesión contable.
- FASAB: Junta Federal Consultiva de Normas de Contabilidad, aplicable al gobierno federal.
Los diez principios fundamentales de los US GAAP
Los US GAAP se sostienen sobre diez principios que guían cómo se registra y presenta la información financiera. Estos principios no son simples recomendaciones, sino criterios que toda empresa debe respetar al preparar sus cuentas. Conocerlos te ayuda a entender la lógica detrás de cada decisión contable en el sistema americano.
¿Cómo se registran las operaciones financieras?
Antes de preparar cualquier estado financiero, una empresa debe registrar cada una de sus operaciones. Ese proceso de captura y anotación de transacciones se conoce como bookkeeping, y es el primer eslabón de toda la cadena contable. Sin registros precisos y ordenados, no hay estados financieros confiables, y sin estados financieros confiables, una empresa no puede cumplir con sus obligaciones fiscales ni acceder a crédito.
Método de caja vs. método de devengo
En Estados Unidos, las empresas pueden elegir entre dos métodos para registrar sus ingresos y gastos. El método de caja reconoce los ingresos y gastos en el momento exacto en que el dinero entra o sale de la cuenta. Es el más sencillo y suele usarse en negocios pequeños o profesionales independientes, ya que no requiere hacer seguimiento de facturas pendientes de cobro o pago.
El método de devengo, en cambio, reconoce los ingresos cuando se generan y los gastos cuando se incurren, independientemente de cuándo se mueva el efectivo. Es el método que exigen los US GAAP para empresas de cierto tamaño y para todas las que cotizan en bolsa, porque ofrece una imagen más precisa de la situación financiera real de la organización en cada período.
El bookkeeping como punto de partida
El bookkeeping es mucho más que anotar números en una hoja de cálculo. Implica clasificar correctamente cada transacción: si es un ingreso, un gasto, un activo que se adquiere o una deuda que se contrae. Cada anotación debe tener respaldo documental, ya sea una factura, un recibo bancario o un contrato. Ese respaldo es lo que permite a auditores y autoridades fiscales verificar que los registros son auténticos.
En la práctica, la mayoría de las empresas americanas utilizan software especializado para automatizar buena parte del proceso. Muchos sistemas contables se integran directamente con las cuentas bancarias de la empresa, lo que permite clasificar transacciones en tiempo real sin tener que esperar al cierre mensual. Aun así, el criterio profesional de un contador sigue siendo necesario para tomar las decisiones de clasificación correctas.
Los estados financieros obligatorios en EE. UU.
Una vez que los registros están en orden, la contabilidad los transforma en documentos formales que muestran la situación financiera de la empresa. En Estados Unidos, hay tres estados financieros que toda empresa debe preparar, y cada uno responde a una pregunta diferente sobre la salud económica del negocio. Las empresas que cotizan en bolsa, además, están obligadas a publicarlos cada trimestre.
Balance general (balance sheet)
El balance general es el documento que muestra la situación económica de una empresa en un momento concreto. Funciona como una fotografía financiera: te dice exactamente qué tiene la empresa (activos), cuánto debe a terceros (pasivos) y cuánto les pertenece a los dueños una vez descontadas las deudas (patrimonio). Su fórmula central es sencilla pero poderosa: Activos = Pasivos + Patrimonio.
Lo que hace útil al balance general es precisamente su carácter estático. Al comparar el balance del cierre de este año con el del año anterior, puedes ver si la empresa creció, si se endeudó más o si mejoró su posición patrimonial. Los inversores, los bancos y los reguladores lo analizan con cuidado antes de tomar cualquier decisión relacionada con la empresa.
Estado de resultados (income statement)
Mientras el balance general muestra la situación en un momento dado, el estado de resultados cubre un período de tiempo: un mes, un trimestre o un año. Su función es mostrar si la empresa ganó o perdió dinero durante ese período, restando todos los gastos operativos a los ingresos generados. Si el resultado es positivo, hay ganancia; si es negativo, hay pérdida.
Para una empresa que cotiza en bolsa en Estados Unidos, este documento tiene un peso enorme. Los resultados trimestrales que reportan las grandes compañías americanas son precisamente sus estados de resultados, y pueden mover el precio de sus acciones en cuestión de minutos. Por eso, la precisión en el reconocimiento de ingresos y gastos, tal como lo exigen los US GAAP, es tan importante.
Estado de flujo de efectivo (cash flow statement)
Una empresa puede tener beneficios en su estado de resultados y, al mismo tiempo, no tener dinero en caja. Eso ocurre porque los dos documentos miden cosas distintas. El estado de flujo de efectivo muestra exactamente cuánto dinero real entró y salió de la empresa, dividido en tres categorías: flujos de operaciones (el negocio principal), flujos de inversión (compra o venta de activos) y flujos de financiamiento (préstamos, devolución de deuda o dividendos).
Este documento es especialmente valioso porque revela la liquidez real de una organización. Que una empresa reporte ganancias no significa que tenga efectivo disponible para pagar sus deudas de corto plazo. El flujo de efectivo es el indicador que permite detectar ese tipo de desajuste antes de que se convierta en un problema grave.
¿Quiénes regulan la contabilidad en Estados Unidos?
El sistema de regulación contable en Estados Unidos está diseñado para que ningún organismo tenga el control absoluto. La responsabilidad se distribuye entre varias instituciones que se complementan y que, en conjunto, garantizan que las normas sean técnicamente sólidas, legalmente respaldadas y aplicadas de forma homogénea en todo el país.
El FASB es el organismo con mayor influencia sobre las empresas privadas y públicas, pero trabaja bajo la supervisión de la SEC, que es quien tiene la autoridad legal final sobre los mercados de valores. La Ley Sarbanes-Oxley de 2002 fue un hito en este esquema regulatorio: se creó después de una serie de escándalos contables que sacudieron la confianza de los mercados, y estableció controles mucho más estrictos sobre la forma en que las empresas presentan sus estados financieros y sobre la responsabilidad de sus directivos.
¿Qué cambió la Ley Sarbanes-Oxley?
- Responsabilidad directiva: Los directores ejecutivos y financieros deben certificar personalmente la veracidad de los estados financieros.
- Auditoría independiente: Se reforzaron los requisitos para que los auditores externos actúen sin conflictos de interés.
- Controles internos: Las empresas deben documentar y evaluar sus sistemas de control financiero interno.
- Sanciones: El incumplimiento puede derivar en multas severas o penas de prisión para los responsables.
Si te interesa profundizar en cómo se aplica este sistema desde una perspectiva práctica y profesional, puedes ampliar tu conocimiento sobre trabajar como contador para empresas de Estados Unidos, donde encontrarás un enfoque orientado a la práctica real del campo.
US GAAP vs. NIIF: ¿en qué se diferencian?
Si ya tienes contacto con la contabilidad en otros países, seguramente conoces las NIIF (Normas Internacionales de Información Financiera), también llamadas IFRS por sus siglas en inglés. Más de 140 países en el mundo usan las NIIF como marco contable principal, pero Estados Unidos mantiene su propio sistema: los US GAAP. No son equivalentes, y sus diferencias tienen consecuencias prácticas importantes.
La diferencia más profunda está en el enfoque. Los US GAAP son un sistema basado en reglas específicas y detalladas: cada situación tiene una norma precisa que hay que seguir al pie de la letra. Las NIIF, en cambio, se basan en principios más amplios que requieren criterio profesional para interpretarlos y aplicarlos. Esto hace que los US GAAP sean más rígidos, pero también más uniformes y comparables entre empresas americanas.
Una empresa extranjera que quiera cotizar en bolsas americanas como la NYSE o el NASDAQ tiene dos opciones: adoptar los US GAAP o presentar sus estados financieros bajo NIIF, opción que la SEC permite a entidades foráneas. Sin embargo, si la empresa tiene su sede en Estados Unidos, no tiene esa flexibilidad: debe ceñirse a los US GAAP sin excepción. Ampliar esta perspectiva te ayudará si tu objetivo es entender el panorama de la contabilidad internacional en profundidad.
¿Cómo afecta el año fiscal a la contabilidad americana?
En muchos países, el año fiscal coincide con el año calendario: del 1 de enero al 31 de diciembre. En Estados Unidos, las empresas tienen más libertad. Pueden adoptar cualquier año fiscal que termine el último día de cualquier mes del año, lo que significa que una empresa puede tener su cierre contable en marzo, junio o septiembre, según le convenga a su modelo de negocio o a su ciclo de ventas.
Esta flexibilidad tiene implicaciones prácticas directas. Si trabajas con varias empresas americanas, puedes encontrarte con que sus períodos fiscales no coinciden, lo que complica la comparación directa entre ellas. Además, las obligaciones de reporte ante el IRS y la SEC siguen el ritmo del año fiscal elegido, no del calendario. Por eso, al analizar estados financieros de empresas americanas, lo primero es verificar qué período cubre exactamente cada documento.
Preguntas frecuentes
¿Qué normas rigen la contabilidad en Estados Unidos?
La contabilidad en Estados Unidos se rige principalmente por los US GAAP (Generally Accepted Accounting Principles), un conjunto de principios, normas y procedimientos emitidos por el FASB bajo la supervisión de la SEC. Estas normas establecen cómo las empresas deben registrar sus operaciones, preparar sus estados financieros y divulgar información relevante para inversores, reguladores y otras partes interesadas. Su cumplimiento es obligatorio para todas las empresas que operan en el mercado americano, especialmente las que cotizan en bolsa.
¿Qué es el FASB y qué función cumple?
El FASB (Financial Accounting Standards Board) es la Junta de Normas de Contabilidad Financiera de Estados Unidos, el organismo técnico independiente encargado de emitir, actualizar y mantener los US GAAP. No forma parte del gobierno federal, pero la SEC lo reconoce como el organismo normativo oficial para las empresas públicas. Sus decisiones definen cómo se contabilizan situaciones específicas, desde el reconocimiento de ingresos hasta el tratamiento de arrendamientos o instrumentos financieros complejos.
¿Cuál es la diferencia entre US GAAP e IFRS?
Los US GAAP son un sistema basado en reglas específicas y detalladas que aplica únicamente en Estados Unidos, mientras que las IFRS (Normas Internacionales de Información Financiera) son un marco basado en principios más amplios utilizado en más de 140 países. La diferencia práctica más notable es que los US GAAP dejan menos margen de interpretación: cada situación tiene una norma concreta que seguir. Las IFRS, en cambio, requieren más criterio profesional. Ambos sistemas tienen diferencias técnicas en temas como inventarios, activos intangibles y arrendamientos.
¿Qué estados financieros debe presentar una empresa en EE. UU.?
Toda empresa en Estados Unidos que deba cumplir con los US GAAP está obligada a preparar tres estados financieros principales: el balance general (balance sheet), que muestra activos, pasivos y patrimonio en una fecha concreta; el estado de resultados (income statement), que refleja ingresos y gastos durante un período; y el estado de flujo de efectivo (cash flow statement), que detalla cómo entró y salió el efectivo. Las empresas cotizadas en bolsa deben publicarlos trimestralmente ante la SEC.
¿Qué es el bookkeeping y para qué sirve?
El bookkeeping es el proceso de registro sistemático y cronológico de todas las transacciones financieras de una empresa, realizado de acuerdo con los principios US GAAP. Su función es capturar y clasificar cada operación, desde un ingreso por ventas hasta un gasto en servicios, con el respaldo documental correspondiente. Sin un bookkeeping preciso y ordenado, no es posible preparar estados financieros confiables ni cumplir con las obligaciones fiscales ante el IRS. Es la base sobre la que descansa todo el sistema contable americano.
¿Pueden las empresas extranjeras usar NIIF en Estados Unidos?
Sí, pero con condiciones. La SEC permite que las empresas extranjeras cuyos valores o deudas cotizan en mercados públicos americanos presenten sus estados financieros bajo NIIF, sin necesidad de convertirlos a US GAAP. Sin embargo, esta opción no está disponible para las empresas con sede en Estados Unidos: ellas deben cumplir con los US GAAP sin excepción. Las pequeñas y medianas empresas americanas también tienen la posibilidad de utilizar versiones simplificadas de los US GAAP adaptadas a su tamaño.
¿Qué es la Ley Sarbanes-Oxley y por qué importa?
La Ley Sarbanes-Oxley, aprobada en 2002, es una norma federal que transformó el marco de rendición de cuentas en las empresas americanas. Surgió como respuesta a grandes escándalos contables que sacudieron la confianza en los mercados financieros. La ley obliga a los directivos de las empresas cotizadas a certificar personalmente la veracidad de sus estados financieros, refuerza la independencia de los auditores externos y exige que las empresas implementen y documenten controles internos rigurosos. Su incumplimiento puede derivar en multas cuantiosas o incluso en sanciones penales.
Conclusión
La contabilidad en Estados Unidos funciona bajo un sistema estructurado y preciso que gira en torno a los US GAAP. Esas normas no son simples recomendaciones: definen cómo registras cada operación, qué documentos presentas y bajo qué criterios preparas tus estados financieros. Comprender esa lógica es el primer paso para moverse con soltura en el entorno financiero americano.
A lo largo de este artículo has visto los principios que sustentan el sistema, los organismos que lo regulan, los métodos de registro disponibles y los tres estados financieros que toda empresa debe preparar. Con ese mapa claro, puedes empezar a interpretar reportes financieros de empresas americanas, entender sus diferencias con sistemas contables internacionales como las NIIF y reconocer qué normas aplican según el tipo de empresa.
Si quieres seguir construyendo ese conocimiento, en este sitio web encontrarás más contenidos sobre contabilidad internacional, normativa comparada y práctica profesional en mercados extranjeros. Cada tema está explicado con el mismo nivel de claridad, para que puedas avanzar a tu ritmo sin perder el hilo.
También te puede interesar:
Normas Contables Internacionales
XBRL: El lenguaje de los informes financieros

Tratamiento contable en el extranjero: Guía esencial
¿Qué es el formato ESEF y a quién obliga en la UE?
El paquete de reporte para la casa matriz
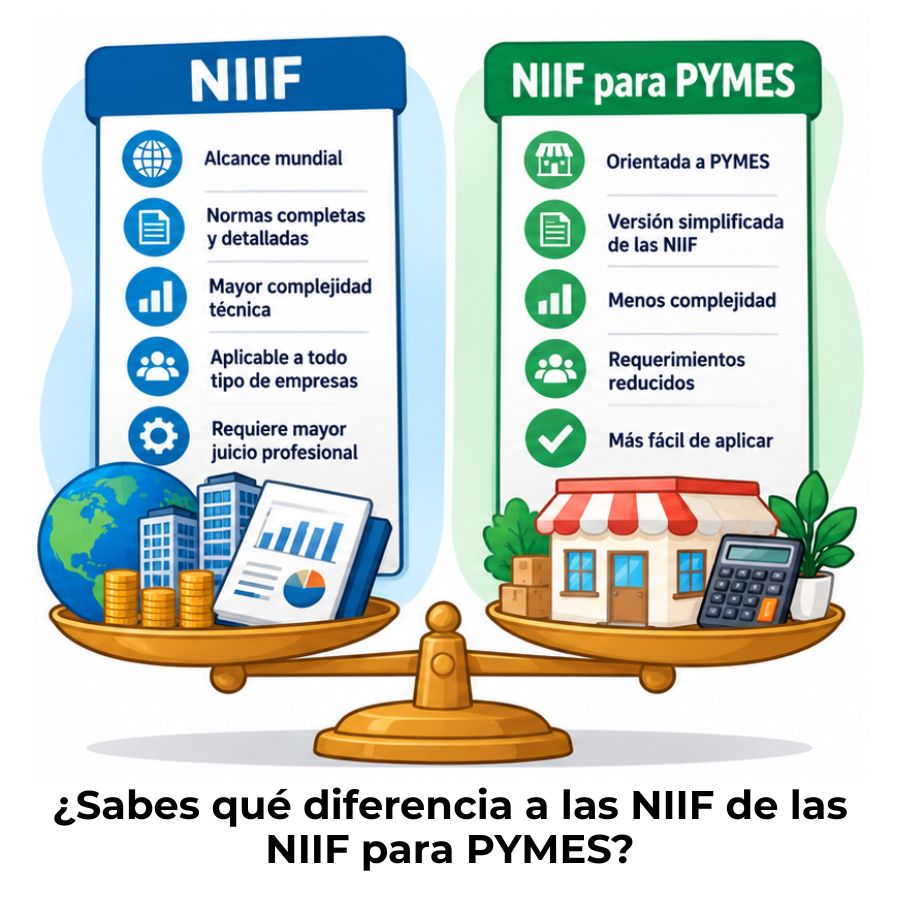
Diferencia entre NIIF y NIIF para PYMES
¿Dónde descargar las NIIF oficiales en español?