El formato ESEF es el estándar electrónico que la Unión Europea obliga a usar para presentar informes financieros anuales. Si tu empresa cotiza en un mercado regulado europeo, este formato ya no es opcional. A continuación, encontrarás qué implica exactamente y quién debe cumplirlo.
¿Qué es el formato ESEF?
El formato ESEF (European Single Electronic Format), o Formato Electrónico Único Europeo en español, es el estándar digital establecido por la Unión Europea para la presentación de informes financieros anuales. Su objetivo central es que la información financiera de las empresas cotizadas sea uniforme, comparable y accesible en todos los países miembros, tanto para personas como para sistemas informáticos.
Antes de su llegada, cada empresa publicaba sus cuentas en formatos propios, habitualmente PDF, lo que dificultaba enormemente el análisis automatizado de los datos. Con el ESEF, todos los informes siguen una estructura común que permite leerlos de la misma manera, independientemente del país o del idioma en que se hayan redactado.
Origen y marco legal del ESEF
El ESEF nació al amparo de la Directiva 2013/50/UE, que modificó la Directiva de Transparencia de la UE y encargó a la ESMA —la Autoridad Europea de Valores y Mercados— el desarrollo de las normas técnicas necesarias. El resultado fue el Reglamento Delegado (UE) 2019/815, que fijó los requisitos concretos del formato. Ese reglamento es hoy la base jurídica que hace del ESEF una obligación real y exigible.
La directiva contable europea sentó las bases de la armonización contable en la UE, y el ESEF es la extensión lógica de ese proceso hacia la digitalización de la información financiera. No se trata de un cambio estético: afecta a cómo se genera, se etiqueta y se transmite la información desde las empresas hacia los reguladores y el mercado.
¿Qué significa ESEF en español?
Las siglas ESEF corresponden a European Single Electronic Format. En español se traduce como Formato Electrónico Único Europeo, también abreviado como FEUE. Aunque en España se usa tanto la sigla en inglés como en español, la denominación ESEF es la que aparece de forma consistente en los documentos técnicos de la ESMA y en la normativa de la Comisión Europea, por lo que es la más extendida en el ámbito profesional.
¿Cómo funciona técnicamente el formato ESEF?
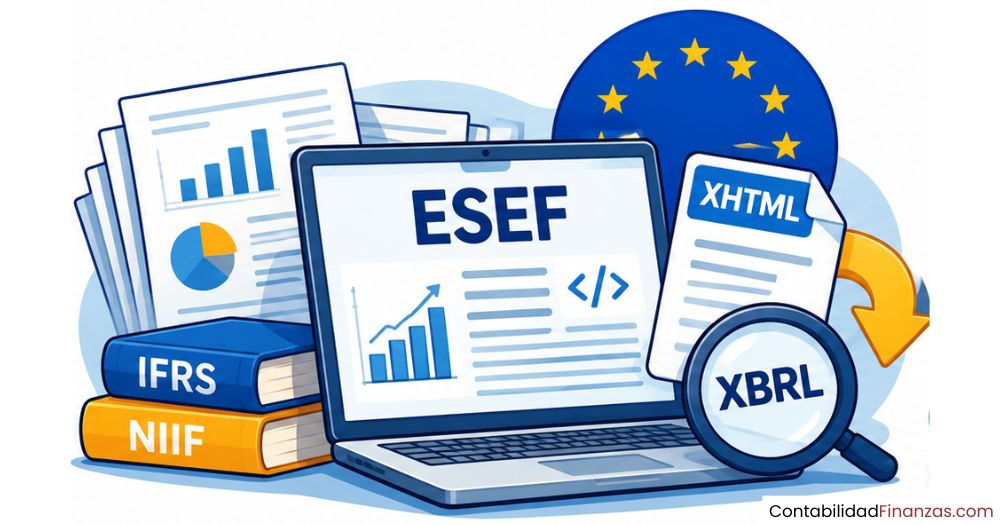
El ESEF no es un simple archivo descargable. Es un sistema de dos capas complementarias que combina la legibilidad para personas con la capacidad de ser procesado automáticamente por ordenadores. Cada informe financiero presentado bajo este formato debe cumplir los dos niveles para estar en regla con la normativa europea.
XHTML: el contenedor legible para humanos
El formato XHTML es el mismo lenguaje que sustenta las páginas web. Cuando una empresa presenta su informe financiero en ESEF, ese documento puede abrirse directamente desde un navegador sin necesidad de ningún software especial. Esto reemplaza al PDF como formato principal de presentación, ya que el XHTML es estructuralmente más rico y permite que el contenido sea indexado, analizado y reutilizado de formas que el PDF no permite.
iXBRL: el etiquetado legible para máquinas
Dentro del archivo XHTML convive una capa adicional: el etiquetado en iXBRL (Inline Extensible Business Reporting Language). Esta especificación permite que cada cifra del informe lleve asociada una etiqueta que la identifica con precisión. Por ejemplo, el dato de «ingresos netos» no es solo un número: el sistema sabe exactamente qué concepto representa, en qué moneda está y a qué período corresponde, sin necesidad de intervención humana.
La taxonomía NIIF y el papel de la ESMA
Para que el etiquetado tenga sentido en toda Europa, todos los emisores deben usar el mismo «diccionario»: la taxonomía NIIF elaborada por la ESMA. Esta taxonomía define cada concepto financiero, sus relaciones y cómo debe presentarse. Gracias a ella, el dato de «beneficio neto» de una empresa española y el de una alemana son etiquetados de manera idéntica, lo que hace posible la comparación automatizada entre informes de distintos países e industrias.
¿A quién obliga el formato ESEF?
La obligación del ESEF no alcanza a todas las empresas por igual. La normativa establece categorías bien definidas según el tipo de empresa, el mercado en el que opera y las normas contables que aplica. Entender estas diferencias es clave para saber si tu organización debe cumplir con este requisito o no.
Emisores cotizados en mercados regulados de la UE
La obligación principal recae sobre todos los emisores de valores admitidos a negociación en cualquier mercado regulado de la Unión Europea. Esto incluye tanto compañías cuyo domicilio social está en un Estado miembro como aquellas que, siendo extranjeras, han listado sus acciones u otros valores en bolsas europeas. En España, el organismo que supervisa su cumplimiento es la CNMV, y los informes deben ser reportados directamente a través de sus canales oficiales.
Empresas con cuentas consolidadas bajo NIIF
Dentro del grupo de cotizadas, las que elaboran cuentas consolidadas bajo las Normas Internacionales de Información Financiera adoptadas por la UE (NIIF-UE) tienen una obligación adicional: etiquetar en iXBRL los estados financieros principales. Esto abarca el balance, la cuenta de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio neto. Sin este etiquetado, el informe no cumple plenamente con la normativa ESEF.
¿Afecta a empresas de fuera de la UE?
Sí. El criterio determinante no es dónde está registrada la empresa, sino dónde cotizan sus valores. Una empresa con sede en Estados Unidos o en Asia que tenga sus acciones listadas en un mercado regulado europeo —como la Bolsa de Madrid, la de Frankfurt o Euronext— está igualmente obligada a presentar sus informes financieros anuales en formato ESEF. La normativa no establece excepciones basadas en la nacionalidad del emisor.
¿Qué información debe presentarse en formato ESEF?
No basta con que el archivo sea XHTML: el contenido que debe incluirse también está regulado con precisión. El informe financiero anual presentado en formato ESEF debe integrar los documentos principales que las empresas ya venían elaborando, pero ahora agrupados en un único archivo estructurado y etiquetado.
A continuación se detallan los componentes que deben formar parte del informe ESEF:
- Cuentas anuales auditadas: Tanto las individuales como las consolidadas, según corresponda al tipo de emisor.
- Estados financieros principales: Balance de situación, cuenta de pérdidas y ganancias, estado de flujos de efectivo y estado de cambios en el patrimonio neto.
- Informe de gestión: Documento en el que la dirección explica la evolución del negocio, los resultados y las perspectivas de futuro.
- Declaraciones de responsabilidad: Firmadas por los administradores de la sociedad, confirman que el informe refleja fielmente la situación de la empresa.
- Informe de auditoría: Emitido por el auditor externo independiente que ha revisado las cuentas.
El etiquetado iXBRL obligatorio se aplica principalmente a los estados financieros de las cuentas consolidadas bajo NIIF. A partir de determinadas actualizaciones de la normativa, el etiquetado también se extendió a las notas de la memoria en un proceso conocido como «block tagging», que amplía la cantidad de información estructurada que los sistemas pueden procesar automáticamente.
¿Desde cuándo es obligatorio el formato ESEF?
La obligatoriedad del ESEF se implantó de forma gradual. Los ejercicios fiscales iniciados a partir del 1 de enero de 2020 fueron los primeros en quedar sujetos a la presentación en formato XHTML, aunque la exigencia del etiquetado iXBRL completo llegó con los ejercicios iniciados desde el 1 de enero de 2021. Esto significa que los primeros informes íntegramente en formato ESEF se presentaron en el transcurso de 2021 y 2022.
Calendario de implantación del formato ESEF
2019
Publicación del Reglamento Delegado (UE) 2019/815 por la Comisión Europea
2021
Obligación de presentar en XHTML + iXBRL para ejercicios desde enero de 2021
2022
Extensión del etiquetado a las notas de la memoria («block tagging»)
2024–hoy
Actualización continua de la taxonomía NIIF por parte de la ESMA
Es importante tener en cuenta que la ESMA actualiza anualmente los archivos de taxonomía XBRL que las empresas deben usar. Esto significa que, aunque la obligación existe desde 2021, las empresas deben mantenerse al día con las versiones actualizadas de la taxonomía para garantizar que sus informes son válidos y conformes con los requisitos vigentes de cada ejercicio.
¿Qué ventajas aporta el ESEF a los mercados financieros?
El ESEF no es solo una carga burocrática adicional: responde a una necesidad real del mercado financiero europeo. La digitalización y el etiquetado estructurado de los datos generan beneficios concretos para todos los actores del ecosistema financiero, desde los inversores hasta los reguladores y los propios analistas.
- Comparabilidad automática entre países: Un inversor puede comparar los estados financieros de una empresa española con los de una italiana sin reinterpretar manualmente cada documento, porque la estructura y el etiquetado son idénticos.
- Reducción de errores de transcripción: Al eliminar la necesidad de reintroducir datos desde un PDF a una base de datos, se minimiza el riesgo de errores humanos en el análisis financiero.
- Mayor transparencia para los mercados: Los reguladores pueden acceder a datos estructurados de miles de empresas de forma simultánea, lo que facilita la supervisión y la detección de anomalías.
- Acceso democrático a la información: Cualquier inversor minorista puede analizar los datos de una empresa cotizada con las mismas herramientas que usan los grandes fondos de inversión.
- Digitalización del proceso de reporte: El ESEF marca el primer paso formal hacia un modelo de información financiera completamente digital en la UE, eliminando la dependencia del papel y del PDF.
«El ESEF mejora la comparabilidad y la facilidad de uso de la información financiera» — ESMA, Autoridad Europea de Valores y Mercados.
Diferencias entre ESEF y el informe financiero en PDF
Comprender por qué el ESEF supera al PDF requiere mirar más allá del formato de archivo. Las diferencias son estructurales y afectan a cómo se genera, transmite y consume la información financiera. La tabla siguiente recoge los contrastes más relevantes entre ambos modelos.
| Característica | Informe en PDF | Informe en formato ESEF |
|---|---|---|
| Legibilidad por máquinas | No. Requiere conversión manual u OCR. | Sí. Etiquetado iXBRL integrado. |
| Visualización en navegador | Solo con visor PDF instalado. | Directamente en cualquier navegador web. |
| Comparabilidad entre empresas | Difícil. Cada empresa usa su propio diseño. | Alta. Taxonomía común definida por la ESMA. |
| Riesgo de errores al analizar | Alto al reintroducir datos manualmente. | Bajo. Los datos se extraen directamente. |
| Requerimiento legal (UE) | No obligatorio para cotizadas desde 2021. | Obligatorio para emisores en mercados regulados. |
| Multidioma estructurado | No. El texto varía según el país. | Sí. Disponible en las 23 lenguas de la UE. |
La diferencia más relevante en la práctica es la legibilidad por máquinas. Un PDF puede leerse, pero no puede procesarse automáticamente con precisión. El ESEF, en cambio, permite que un sistema identifique de forma instantánea dónde están los ingresos, cuál es el beneficio neto o cuánto es la deuda a largo plazo, sin que ninguna persona tenga que localizarlo manualmente dentro del documento.
Si quieres profundizar en el contexto normativo más amplio que rodea a este tipo de estándares, el ámbito de la contabilidad internacional ofrece una perspectiva completa sobre cómo la UE y otros organismos internacionales trabajan para armonizar la información financiera global.
Preguntas frecuentes
¿El formato ESEF es obligatorio para las pymes?
En general, las pymes no están obligadas al formato ESEF, salvo que coticen en un mercado regulado de la Unión Europea. Para las pymes cotizadas, la normativa prevé exigencias similares a las de cualquier emisor, aunque históricamente se han planteado estándares simplificados para aliviar la carga de cumplimiento. Las pymes no cotizadas pueden usar el formato de forma voluntaria si presentan cuentas consolidadas, pero no tienen ninguna obligación legal de hacerlo.
¿Qué organismo supervisa el cumplimiento del ESEF en España?
En España, el organismo competente es la Comisión Nacional del Mercado de Valores (CNMV). Las empresas cotizadas en mercados regulados españoles deben remitir sus informes financieros anuales en formato ESEF directamente a través de los canales habilitados por la CNMV. A nivel europeo, la coordinación entre los distintos reguladores nacionales la realiza la ESMA, que establece las normas técnicas comunes y actualiza la taxonomía NIIF cada año.
¿Qué es la taxonomía NIIF y para qué sirve en el ESEF?
La taxonomía NIIF es el vocabulario estructurado que define cada concepto financiero que puede aparecer en un informe bajo Normas Internacionales de Información Financiera. En el contexto del ESEF, actúa como el diccionario común que todas las empresas de la UE deben usar para etiquetar sus datos en iXBRL. Gracias a ella, el «beneficio antes de impuestos» de cualquier empresa cotizada lleva siempre la misma etiqueta, lo que permite comparaciones automáticas fiables entre miles de informes de distintos países e industrias.
¿Qué pasa si una empresa no presenta su informe en formato ESEF?
El incumplimiento de la obligación ESEF puede acarrear consecuencias regulatorias para el emisor, ya que supone una infracción de la normativa de transparencia vigente en la UE. En España, la CNMV es el organismo facultado para supervisar y, en su caso, sancionar a las empresas que no cumplan con los requisitos de presentación. Las consecuencias concretas dependen de la legislación nacional de cada Estado miembro, pero en todos los casos el incumplimiento implica un riesgo legal y reputacional para la empresa afectada.
¿El ESEF sustituye al informe anual en papel o en PDF?
Sí, en lo que respecta al informe financiero anual oficial que se remite al regulador. El formato ESEF, basado en XHTML, es el documento legalmente válido que sustituye al PDF como soporte principal de presentación ante organismos como la CNMV. Esto significa que el mismo archivo que se envía al regulador sirve también para su publicación pública, eliminando la necesidad de preparar versiones paralelas del informe en distintos formatos.
¿Cómo se relaciona el ESEF con la directiva de transparencia de la UE?
El ESEF es una consecuencia directa de la Directiva de Transparencia de la UE, concretamente de la versión modificada por la Directiva 2013/50/UE. Esa directiva estableció la obligación de que los informes financieros anuales de las empresas cotizadas se presentaran en un formato electrónico único, y encargó a la ESMA el desarrollo de las normas técnicas necesarias para hacerlo posible. El Reglamento Delegado 2019/815 fue el instrumento que tradujo ese mandato en requisitos concretos y ejecutables.
¿Puede una empresa no cotizada usar el formato ESEF voluntariamente?
Sí. La normativa permite que las empresas no cotizadas que presentan cuentas anuales de forma consolidada adopten el formato ESEF de manera voluntaria. Hacerlo puede aportar ventajas en términos de modernización del proceso de reporte y de preparación ante posibles cambios regulatorios futuros que amplíen el ámbito de aplicación obligatorio. No existe ninguna restricción que impida su uso fuera del ámbito obligatorio.
Conclusión
El formato ESEF representa un cambio real en la forma en que las empresas cotizadas de la Unión Europea comunican su información financiera. No es solo un tecnicismo contable: es la base sobre la que se construye un mercado de capitales más transparente, más comparable y más accesible para cualquier persona que quiera analizar una empresa europea.
Si trabajas en contabilidad, auditoría o finanzas corporativas, entender qué es el ESEF, a quién obliga y cómo funciona técnicamente te coloca en una posición mejor para adaptarte a los requisitos regulatorios actuales. Saber distinguir qué empresas están afectadas, cuándo entró en vigor y qué documentos deben presentarse en este formato son puntos de partida que ya puedes aplicar en tu entorno profesional.
Si este tema te ha generado más preguntas sobre la armonización contable en Europa, en este sitio web encontrarás más contenidos que te ayudarán a seguir construyendo una visión sólida de la contabilidad internacional y sus marcos normativos.
También te puede interesar:
Diferencias entre el PGC y las NIIF
Contabilidad de una LLC
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?

Sistema y reglas contables internacionales
Curso de NIIF gratis: Opciones reales para aprender
Diferencias entre NIIF y US GAAP
El paquete de reporte para la casa matriz