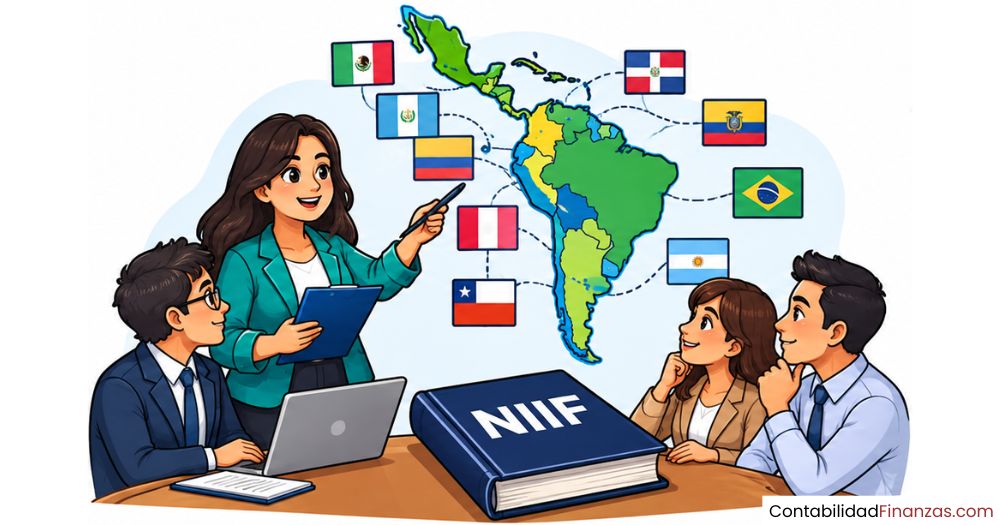
En Latinoamérica, más de quince países aplican las NIIF de forma obligatoria, aunque con distintos niveles de exigencia según el tipo de empresa. Saber cuál es la situación exacta en cada país te ayuda a preparar estados financieros correctos, interpretar información financiera regional y entender el marco legal que rige la contabilidad en cada economía.
¿Qué son las NIIF y por qué las adoptan los países?
Las NIIF (Normas Internacionales de Información Financiera), conocidas en inglés como IFRS (International Financial Reporting Standards), son un conjunto de principios contables emitidos por el IASB (International Accounting Standards Board). Su objetivo es que los estados financieros de una empresa sean comparables, transparentes y comprensibles, sin importar el país donde esa empresa opere o presente su información.
Cuando un inversor en España analiza los estados financieros de una empresa en Colombia, necesita que ambos documentos hablen el mismo lenguaje contable. Las NIIF hacen posible esa comunicación. Por eso, su adopción no es solo una decisión técnica, sino también una señal de apertura económica y de confianza hacia los mercados internacionales de capital.
Las NIIF no son una norma única: forman un conjunto que incluye las NIIF plenas, pensadas para grandes empresas o entidades con obligación pública de rendir cuentas, y las NIIF para pymes, una versión simplificada en 35 secciones diseñada para empresas de menor tamaño. Esta distinción es clave para entender cómo las aplica cada país latinoamericano.
¿Qué países de Latinoamérica aplican las NIIF?
La región latinoamericana es una de las que mayor interés ha mostrado en adoptar las NIIF. Según la Fundación IFRS, el 39 % de las jurisdicciones del mundo que requieren, permiten o planean adoptar las NIIF para pymes corresponden a América Latina y el Caribe. Eso convierte a la región en una de las más activas en materia de convergencia contable internacional.
Países con adopción plena y obligatoria
Estos países exigen las NIIF plenas, al menos para las empresas que cotizan en bolsa, emiten deuda en mercados públicos o están bajo la supervisión de organismos reguladores financieros. En muchos casos, la obligatoriedad también alcanza a entidades del sistema financiero, aseguradoras y empresas de interés público.
| País | Tipo de norma exigida | Alcance principal |
|---|---|---|
| Colombia | NIIF plenas + NIIF para pymes | Todas las empresas, clasificadas por grupos |
| Chile | NIIF plenas | Empresas supervisadas por la CMF |
| Perú | NIIF plenas | Empresas que cotizan en bolsa y entidades reguladas |
| Ecuador | NIIF plenas + NIIF para pymes | Según tamaño y obligación pública |
| Argentina | NIIF plenas + NIIF para pymes | Empresas cotizadas y pymes registradas |
| Panamá | NIIF plenas | Empresas reguladas y entidades de interés público |
| Costa Rica | NIIF plenas + NIIF para pymes | Entidades reguladas y empresas medianas |
| Guatemala | NIIF plenas + NIIF para pymes | Empresas del mercado de valores y pymes |
| Honduras | NIIF para pymes | Pequeñas y medianas empresas |
| El Salvador | NIIF plenas + NIIF para pymes | Entidades supervisadas y pymes |
| Nicaragua | NIIF para pymes | Empresas de menor tamaño |
| República Dominicana | NIIF plenas + NIIF para pymes | Entidades reguladas y empresas privadas |
| Uruguay | NIIF plenas (permitidas) | Empresas que optan por adoptarlas |
| Paraguay | NIIF para pymes | Empresas de menor tamaño |
| Venezuela | NIIF adaptadas (NIF-VEN) | Compañías reguladas por la FCCPV |
Países con adopción parcial o convergencia progresiva
Brasil es el ejemplo más representativo de este grupo. El país adoptó las NIIF con adaptaciones propias, gestionadas por el CPC (Comitê de Pronunciamentos Contábeis), que emite pronunciamientos técnicos convergentes con las NIIF internacionales, pero adaptados al marco legal y tributario brasileño. Desde 2026, la obligatoriedad de reportes de sostenibilidad bajo estándares IFRS también es exigible para ciertas entidades.
Países donde las NIIF aún no son obligatorias para todas las empresas
México tiene un modelo particular: las empresas cotizadas en la BMV y la BIVA están obligadas a aplicar las NIIF plenas desde 2012, por disposición de la CNBV. Sin embargo, las empresas privadas no cotizadas aplican las Normas de Información Financiera (NIF) propias del país, emitidas por el CINIF, que mantienen un proceso de convergencia con las NIIF, pero no son idénticas. Bolivia y Cuba tampoco exigen un marco NIIF particular para las pymes y mantienen sus normativas locales.
¿Cómo aplica cada país las NIIF en la práctica?
Aunque muchos países de la región comparten el mismo punto de referencia normativo, el IASB, la forma concreta en que cada uno aplica las NIIF varía. Las diferencias aparecen en el organismo que regula la adopción, el tipo de empresa que está obligada a cumplirlas, el año en que comenzó la exigencia y si se permiten adaptaciones a la norma original.
Argentina
En Argentina, la adopción de las NIIF fue impulsada por la FACPCE (Federación Argentina de Consejos Profesionales de Ciencias Económicas) a través de la Resolución Técnica N.° 26, que estableció las NIIF plenas para las empresas cotizadas. La Resolución Técnica N.° 29 incorporó las NIIF para pymes. Sin embargo, para que estas resoluciones sean vinculantes en cada provincia, deben ser adoptadas también por los Consejos Profesionales locales, lo que genera diferencias de aplicación entre jurisdicciones del mismo país.
Brasil
Brasil adoptó las NIIF, pero con un proceso de convergencia gestionado por el CPC, que traduce y adapta cada norma al entorno jurídico y fiscal del país. Las empresas cotizadas y las instituciones financieras aplican estas normas desde 2010. Para las pymes, el CPC emitió su propio pronunciamiento técnico (CPC PME) basado en las NIIF para pymes, aunque con algunas modificaciones, como el uso del método de participación en los estados financieros individuales.
Chile
En Chile, la Comisión para el Mercado Financiero (CMF) adoptó las NIIF plenas para las empresas que supervisa, incluyendo a las cotizadas en bolsa y a entidades del sistema financiero. Una característica particular del modelo chileno es que las empresas deben llevar en paralelo una base financiera bajo NIIF y una base tributaria según las normas del SII, ya que ambos marcos tienen criterios distintos para el reconocimiento de ingresos, gastos y activos.
Colombia
Colombia tiene uno de los marcos de adopción más estructurados de la región. La Ley 1314 de 2009 estableció la convergencia hacia estándares internacionales y organizó a las empresas en tres grupos: el Grupo 1 (grandes empresas y cotizadas, bajo NIIF plenas), el Grupo 2 (medianas empresas, bajo NIIF para pymes) y el Grupo 3 (microempresas, bajo un estándar simplificado local). Todas las empresas debían tener implementadas las normas correspondientes antes del cierre de 2016.
Para entender mejor cómo se relacionan estas normas con otros marcos contables, resulta útil conocer las diferencias entre el PGC y las NIIF, especialmente si trabajas con empresas que operan tanto en España como en Latinoamérica.
México
México aplica un modelo dual. Por un lado, las empresas que cotizan en la BMV o la BIVA están obligadas a presentar sus estados financieros bajo NIIF plenas desde 2012, según la normativa de la CNBV. Por otro, el resto de las empresas aplica las NIF mexicanas (Normas de Información Financiera), emitidas por el CINIF, que mantienen un programa permanente de convergencia con las NIIF, pero no son equivalentes en todos sus criterios. Esta dualidad responde a las particularidades del marco legal y fiscal del país.
Perú
En Perú, la SMV (Superintendencia del Mercado de Valores) exige las NIIF plenas a las empresas que cotizan en bolsa y a las que emiten instrumentos de deuda en mercados públicos. La SUNAT, por su parte, incorpora las NIIF como referencia para la determinación de ciertos aspectos tributarios. Además, Ecuador y Perú son ejemplos de países que adoptaron las NIIF para pymes, pero añadieron parámetros cuantitativos propios para determinar si una empresa califica como pyme bajo esa norma.
Ecuador
Ecuador tiene uno de los calendarios de adopción más tempranos de la región. La Superintendencia de Compañías estableció, mediante Resolución N.° 08.G.DSC de 2008, un cronograma de aplicación obligatoria de las NIIF dividido en tres grupos. El Grupo 1 comenzó en 2010 con las empresas reguladas por la Ley del Mercado de Valores. Los grupos siguientes incorporaron progresivamente a empresas de mayor tamaño y luego al resto. Hoy, tanto las NIIF plenas como las NIIF para pymes —con parámetros propios— son exigibles en Ecuador.
Países de Centroamérica y el Caribe
En Centroamérica y el Caribe, la política de reporte financiero ha estado históricamente ligada a las NIIF. Países como Panamá, Costa Rica, El Salvador, Guatemala, Honduras y Nicaragua requieren o permiten las NIIF para distintos tipos de empresas. En varios de ellos, el nivel de exigencia regulatoria para el reporte estatutario ha sido menor que en los países del sur del continente, aunque esa presión ha aumentado en los últimos años junto con el crecimiento de sus mercados financieros.
NIIF plenas frente a NIIF para pymes: ¿Cuál aplica a cada país?
Uno de los puntos de mayor confusión al estudiar la adopción de las NIIF en Latinoamérica es entender que no existe una sola versión de la norma que todos apliquen igual. El IASB emitió dos marcos diferenciados: las NIIF plenas, con todos los estándares completos, y las NIIF para pymes, en 35 secciones simplificadas para empresas sin obligación pública de rendir cuentas. La elección entre una y otra depende principalmente del tamaño y el tipo de entidad.
En Colombia, por ejemplo, el sistema de tres grupos define con precisión qué versión corresponde a cada empresa según su tamaño y si tiene o no obligación pública de informar. En Chile y Perú, en cambio, la obligatoriedad de las NIIF plenas recae sobre las empresas que supervisa el regulador del mercado de valores, mientras que las pymes pueden optar por una normativa más sencilla. Esta diversidad de modelos refleja que no existe una fórmula única de adopción: cada país adapta la norma a su propio contexto económico y legal.
¿Qué organismo regula las NIIF en cada país latinoamericano?
Conocer el organismo regulador de cada país te permite saber quién emite las disposiciones que hacen obligatorio el uso de las NIIF, quién actualiza el calendario de adopción y a qué entidad deben rendir cuentas las empresas. A continuación, los principales reguladores por país:
- Colombia: El Consejo Técnico de la Contaduría Pública (CTCP) prepara los marcos normativos; el Ministerio de Comercio los emite. La Superintendencia de Sociedades supervisa el cumplimiento.
- Chile: La Comisión para el Mercado Financiero (CMF) regula la aplicación de las NIIF para las entidades que supervisa.
- Perú: La Superintendencia del Mercado de Valores (SMV) exige las NIIF a las empresas cotizadas y reguladas.
- Argentina: La FACPCE (Federación Argentina de Consejos Profesionales de Ciencias Económicas) emite las resoluciones técnicas. La CNV supervisa a las empresas cotizadas.
- Brasil: El CPC (Comitê de Pronunciamentos Contábeis) emite los pronunciamientos convergentes con las NIIF. La CVM regula a las empresas cotizadas.
- México: La CNBV obliga a las empresas cotizadas a usar NIIF. El CINIF emite las NIF para el resto.
- Ecuador: La Superintendencia de Compañías, Valores y Seguros regula y supervisa el cronograma de adopción obligatoria.
- Venezuela: La FCCPV (Federación de Colegios de Contadores Públicos de Venezuela) adoptó, desde 2008, las Normas de Información Financiera VEN-NIF basadas en las NIIF.
Si tu empresa tiene presencia en varios países de la región o si trabajas en contabilidad internacional, identificar al regulador de cada jurisdicción es el primer paso para asegurarte de que los estados financieros cumplan con los requisitos legales vigentes en cada lugar.
Beneficios de adoptar las NIIF para una economía
La adopción de las NIIF no es solo una cuestión de cumplimiento normativo. Para una economía en su conjunto, alinearse con el estándar internacional de información financiera tiene consecuencias prácticas que van mucho más allá del departamento de contabilidad de cada empresa.
Para las empresas individuales, los beneficios también son concretos: mayor acceso a financiamiento internacional, mejor posición para atraer socios estratégicos y una información financiera que cualquier auditor o inversor del mundo puede leer sin necesidad de conversiones o traducciones contables. Esto resulta especialmente relevante para estructuras como las que se exploran en temas de contabilidad de una LLC, donde la comparabilidad entre marcos normativos distintos tiene un impacto directo en las decisiones empresariales.
Preguntas frecuentes
¿Todos los países de Latinoamérica están obligados a aplicar las NIIF?
No, la obligatoriedad varía según el país y el tipo de empresa. La mayoría de los países latinoamericanos exigen las NIIF plenas para empresas que cotizan en bolsa o que tienen obligación pública de rendir cuentas, mientras que para las pymes existe una versión simplificada que algunos países requieren y otros solo permiten de forma voluntaria. Bolivia y Cuba son ejemplos de jurisdicciones donde no existe un marco NIIF obligatorio para las pymes y se aplica la normativa contable local.
¿Qué diferencia hay entre adoptar y converger con las NIIF?
Adoptar las NIIF significa aplicarlas tal como las emite el IASB, sin modificaciones sustanciales. Converger, en cambio, implica alinear la normativa contable local con los principios de las NIIF, pero manteniendo un marco propio que puede incluir adaptaciones o diferencias. Brasil es el ejemplo más claro de convergencia: su organismo CPC emite pronunciamientos técnicos basados en las NIIF, pero con ajustes al contexto legal y fiscal del país. México también sigue un modelo de convergencia parcial para las empresas privadas a través de las NIF del CINIF.
¿Las NIIF aplican igual a grandes empresas y a pymes en Latinoamérica?
No. Las grandes empresas, especialmente las cotizadas en bolsa o las entidades del sistema financiero, generalmente están obligadas a aplicar las NIIF plenas, que son más complejas y exigentes. Para las pymes existe una versión simplificada en 35 secciones que reduce significativamente la carga de reportes. Países como Ecuador y Perú incluso añadieron parámetros cuantitativos propios para definir qué empresa califica como pyme bajo las NIIF, lo que añade una capa adicional de especificidad local a la norma internacional.
¿Desde cuándo son obligatorias las NIIF en Colombia?
La Ley 1314 de 2009 estableció el marco legal para la convergencia hacia las NIIF en Colombia. Sin embargo, la aplicación efectiva fue escalonada: las grandes empresas del Grupo 1 comenzaron a aplicar las NIIF plenas en 2015, las medianas empresas del Grupo 2 en 2016 y las microempresas del Grupo 3 adoptaron su estándar simplificado también en 2016. Por eso se dice que, aunque la ley es de 2009, la implementación completa se consolidó entre 2015 y 2016.
¿México aplica las NIIF o tiene su propia normativa contable?
México aplica ambas, según el tipo de empresa. Las compañías que cotizan en la BMV o la BIVA están obligadas a presentar sus estados financieros bajo NIIF plenas desde 2012, por disposición de la CNBV. Las empresas privadas y no cotizadas, en cambio, aplican las Normas de Información Financiera (NIF) mexicanas, emitidas por el CINIF. Estas NIF mantienen un proceso de convergencia permanente con las NIIF internacionales, pero no son idénticas, lo que genera un modelo dual dentro del mismo país.
¿Qué países de Latinoamérica no han adoptado las NIIF?
Según la Fundación IFRS, hay al menos cuatro jurisdicciones latinoamericanas donde las NIIF para pymes no son requeridas ni permitidas de forma oficial: Bolivia, Cuba, Puerto Rico y, para sus empresas privadas, México. En estos casos, se aplica la normativa contable local o no existe un marco particular exigido para las pymes. Esto no significa que sus grandes empresas no usen las NIIF, ya que en mercados como el de México sí son obligatorias para las cotizadas.
¿Qué es el IASB y qué relación tiene con las NIIF en Latinoamérica?
El IASB (International Accounting Standards Board) es el organismo internacional, con sede en Londres, responsable de emitir y actualizar las NIIF. No es un regulador de ningún país: su función es elaborar las normas y publicarlas. Son los organismos reguladores de cada país los que deciden si las adoptan, cómo las adaptan y a quién las hacen obligatorias. En Latinoamérica, el IASB es la fuente técnica de referencia para todos los países que han avanzado en la adopción de las NIIF, ya sea de forma plena o convergente.
Conclusión
Latinoamérica es una de las regiones del mundo con mayor avance en la adopción de las NIIF. La gran mayoría de sus países ya exigen estas normas, al menos para las empresas más grandes o las que operan en mercados financieros regulados. Sin embargo, como has visto, no existe un modelo único: cada país adaptó el estándar internacional a su propio marco legal, económico y regulatorio.
Conocer qué versión aplica tu país, qué organismo la regula y desde cuándo es obligatoria te da una ventaja real cuando preparas estados financieros, estudias contabilidad internacional o trabajas con empresas que operan en más de una jurisdicción. Esa claridad es la que transforma el conocimiento teórico en una herramienta profesional concreta.
Si te interesa seguir profundizando en el funcionamiento de la contabilidad más allá de las fronteras de un solo país, este sitio web tiene más contenido sobre marcos normativos, comparativas entre sistemas contables y casos prácticos de contabilidad internacional que pueden complementar muy bien lo que acabas de aprender aquí.
También te puede interesar:

Historia y Evolución de la Contabilidad Mundial
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?
Guía para la lectura e interpretación de un formulario 10-K

Tratamiento contable en el extranjero: Guía esencial
Contabilidad de una LLC

Estados Financieros Internacionales

Reportes financieros internacionales: Guía esencial